

Lượng mưa nhiều tác động đến lợi nhuận – Cập nhật
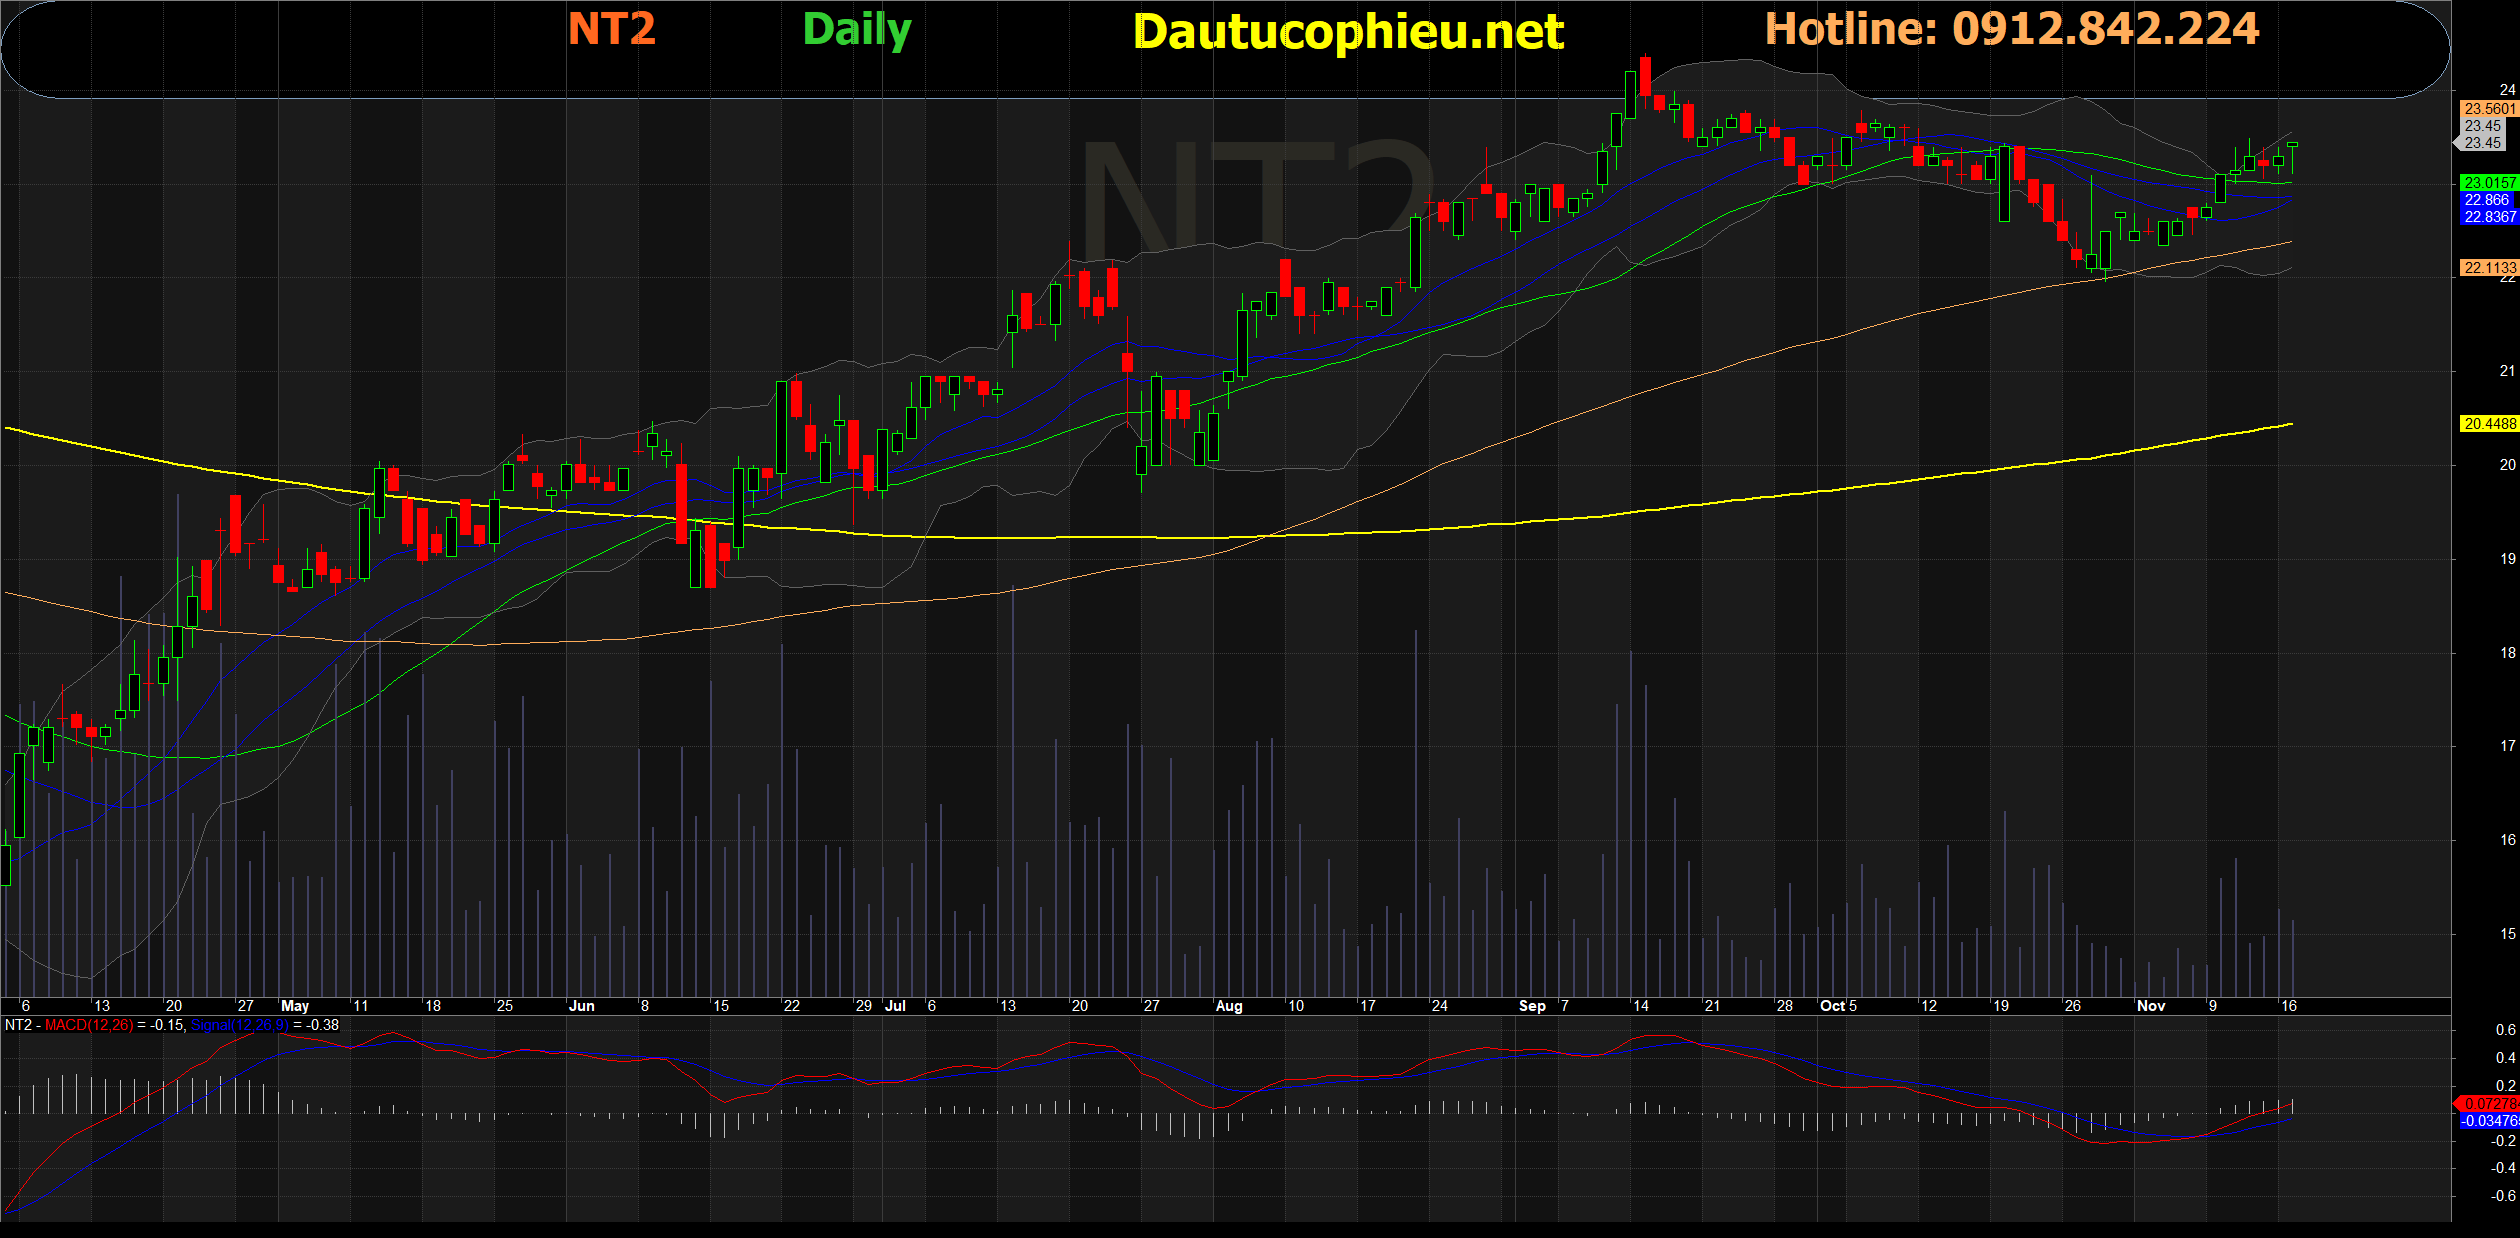
Đồ thị cổ phiếu NT2 phiên giao dịch ngày 17/11/2020. Nguồn: AmiBroker
- Chúng tôi duy trì giá mục tiêu 26.200 đồng/CP và khuyến nghị MUA dành cho CTCP Nhiệt điện Dầu khí Nhơn Trạch 2 (Cổ phiếu NT2).
- Giá mục tiêu của chúng tôi không đổi khi mức giảm 6% trong lợi nhuận dự báo trung bình trong giai đoạn 2020-2024 được bù đắp bởi tác động tích cực từ cập nhật mô hình định giá đến cuối 2021 và thay đổi mô hình định giá chiết khấu dòng tiền 5 năm cộng cho giá trị năm cuối sang dự báo 15 năm.
- Mức điều chỉnh giảm lợi nhuận dự báo trung bình 14% giai đoạn 2020-2022 được dẫn dắt bởi sản lượng điện thương phẩm dự báo thấp hơn và giá bán điện trên thị trường cạnh tranh (CGM) do lượng mưa lớn. Trong khi đó, giá khí dự báo thấp hơn (sau khi điều chỉnh giảm dự báo giá dầu Brent trong báo cáo ngành năng lượng ngày 12/10/2020 của chúng tôi) khiến chúng tôi tăng dự báo lợi nhuận 2024/2025 thêm lần lượt 3%/10%.
- Chúng tôi điều chỉnh giảm giả định cổ tức tiền mặt còn 2.000 đồng/CP (lợi suất cổ tức 8,5%) trong năm 2020 và 2021 sau khi giảm dự báo lợi nhuận kể trên. Tuy nhiên, chúng tôi duy trì giả định cổ tức tiền mặt 2.500 đồng/CP trong năm 2022 và 3.000 đồng/CP trong năm 2023 trong bối cảnh dự báo vị thế tiền mặt ròng của NT2 bắt đầu từ năm 2021.
- Dựa theo dự báo của chúng tôi, NT2 hiện đang giao dịch với EV/EBITDA dự phóng 2021 đạt 4,9 lần, thấp hơn 50% so với EV/EBITDA trượt các công ty cùng ngành trong khu vực là 9,4 lần (các công ty điện đơn thuần). Công ty cũng thanh toán lợi suất cổ tức hấp dẫn 8-9%, cao gấp 3 lần các công ty cùng ngành (2,7%).
- Rủi ro: mức giảm giá PPA cố định cao hơn dự kiến và giá khí cao hơn dự kiến trong năm 2021.

Nguồn: VCSC
Từ khóa: NT2