

Giá PPA giữ nguyên trong năm 2020 hỗ trợ cổ tức tiền mặt – Cập nhật
- Chúng tôi duy trì khuyến nghị MUA cho CTCP Điện lực Dầu khí Nhơn Trạch 2 (NT2) nhưng giảm giá mục tiêu 1% còn 26.200 đồng/CP.

Đồ thị cổ phiếu NT2 phiên giao dịch ngày 17/08/2020. Nguồn: AmiBroker
- Dựa theo trao đổi gần nhất của chúng tôi với Cổ phiếu NT2, chúng tôi hiện giả định giá hợp đồng mua bán điện (PPA) sẽ không giảm trong năm 2020 trong khi dự báo mức giảm khoảng 47 đồng/kWh trong giai đoạn 2021-2024 so với giả định trước đây là giảm 20 đồng/kWh trong giai đoạn 2020- 2021 và giảm thêm 30 đồng/kWh trong giai đoạn 2022-2024.
- Do đó, chúng tôi tăng dự báo LNST sau lợi ích CĐTS năm 2020 thêm 10,6%, giảm dự báo LNST sau lợi ích CĐTS năm 2021 thêm 11,4% và tăng dự báo LNST năm 2022/2023/2024 thêm lần lượt 4,0/3,4/0,3%.
- Tuy nhiên, chúng tôi duy trì giả định cổ tức tiền mặt ở mức 2.300 đồng/CP (lợi suất 11%) trong năm 2020 và giả định cổ tức tiền mặt tăng từ năm 2021 trở đi.
- Dựa theo dự báo của chúng tôi, NT2 hiện được giao dịch tại EV/EBITDA dự phóng năm 2020 là 4,4 lần so với trung vị trượt của các công ty cùng ngành trong khu vực là 9,4 lần cho các nhà máy điện riêng lẻ và 8,2 lần cho các tập đoàn sản xuất điện. Công ty cũng có mức lợi suất cổ tức hấp dẫn đạt 11% so với trung vị các công ty cùng ngành trong khu vực là 2,4% cho các nhà máy điện riêng lẻ và 4,3% cho các tập đoàn sản xuất điện.
- Rủi ro: giá PPA cố định giảm mạnh hơn dự kiến và giá khí cao hơn dự kiến bắt đầu từ năm 2021.
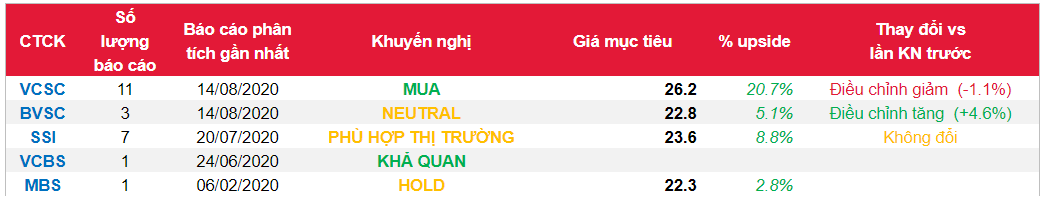
Nguồn: VCSC
Từ khóa: NT2