

Chúng tôi điều chỉnh tăng giá mục tiêu dành cho Ngân hàng TMCP Quân đội (Cổ phiếu MBB) thêm 7,35% lên 35.300VND/cổ phiếu và giữ khuyến nghị MUA với tổng mức sinh lời 67,4%. Lý do chính là chúng tôi điều chỉnh tăng dự báo lợi nhuận các năm 2020-2023 thêm lần lượt 6,8%, 13,5%, 12,8% và 10,2%.
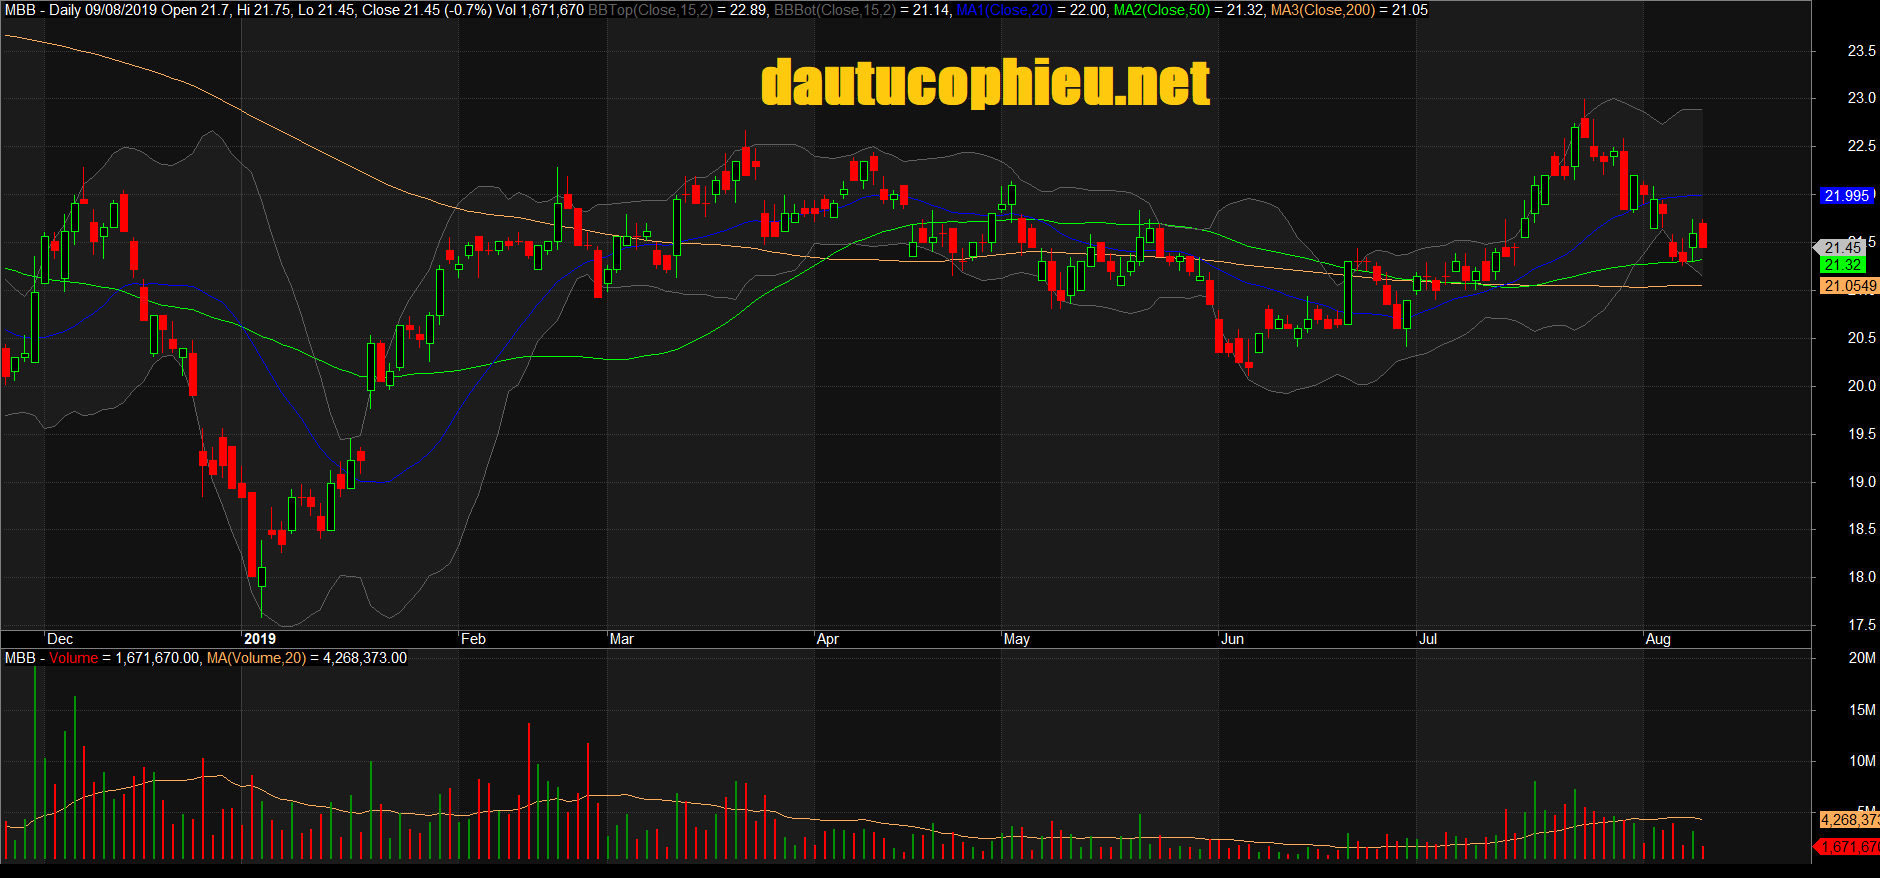 Đồ thị cổ phiếu MBB phiên giao dịch ngày 09/08/2019. Nguồn: AmiBroker
Chúng tôi dự báo thu nhập thuần cả năm 2019 sẽ đạt 7,7 nghìn tỷ đồng, tăng 23,9% so với năm 2018.
Tuy MBB đã được nâng trần tăng trưởng tín dụng lên 17% cho năm 2019, chúng tôi giữ nguyên dự báo tăng trưởng tín dụng 15% cho năm 2019 vì trái phiếu doanh nghiệp tăng mạnh trong 6 tháng đầu năm. Chúng tôi cho rằng tỷ lệ cho vay bán lẻ / tài chính tiêu dùng trong tổng dư nợ sẽ tăng lên 37,7% và 3,3% năm 2019 lên 35,2% và 2,5% trong năm 2018. Chúng tôi dự báo MCredit sẽ là yếu tố hỗ trợ lợi suất cho vay hợp nhất nhưng dự báo đóng góp của cho vay tiêu dùng sẽ dưới 5% tổng cho vay hợp nhất trong giai đoạn dự báo để kiểm soát chi phí tín dụng.
ROE trước khi huy động vốn 2019 theo dự báo của chúng tôi sẽ đạt 22% so với trung vị các ngân hàng khác là 19%. Chúng tôi cho rằng đà tăng ROE và ROA của MBB sẽ tiếp tục được ghi nhận nhờ hoạt động cốt lõi mạnh mẽ. ROE của MBB cải thiện đáng kể từ 12% năm 2016 lên 20% năm 2018. Với các chỉ số cơ bản vững chắc, chúng tôi cho rằng định giá MBB hấp dẫn tại mức P/B 2019 là 1,2 lần so với trung vị ngành ngân hàng là 1,3 lần.
Nguồn: VCSC