

Nơi trú ẩn qua cơn bão
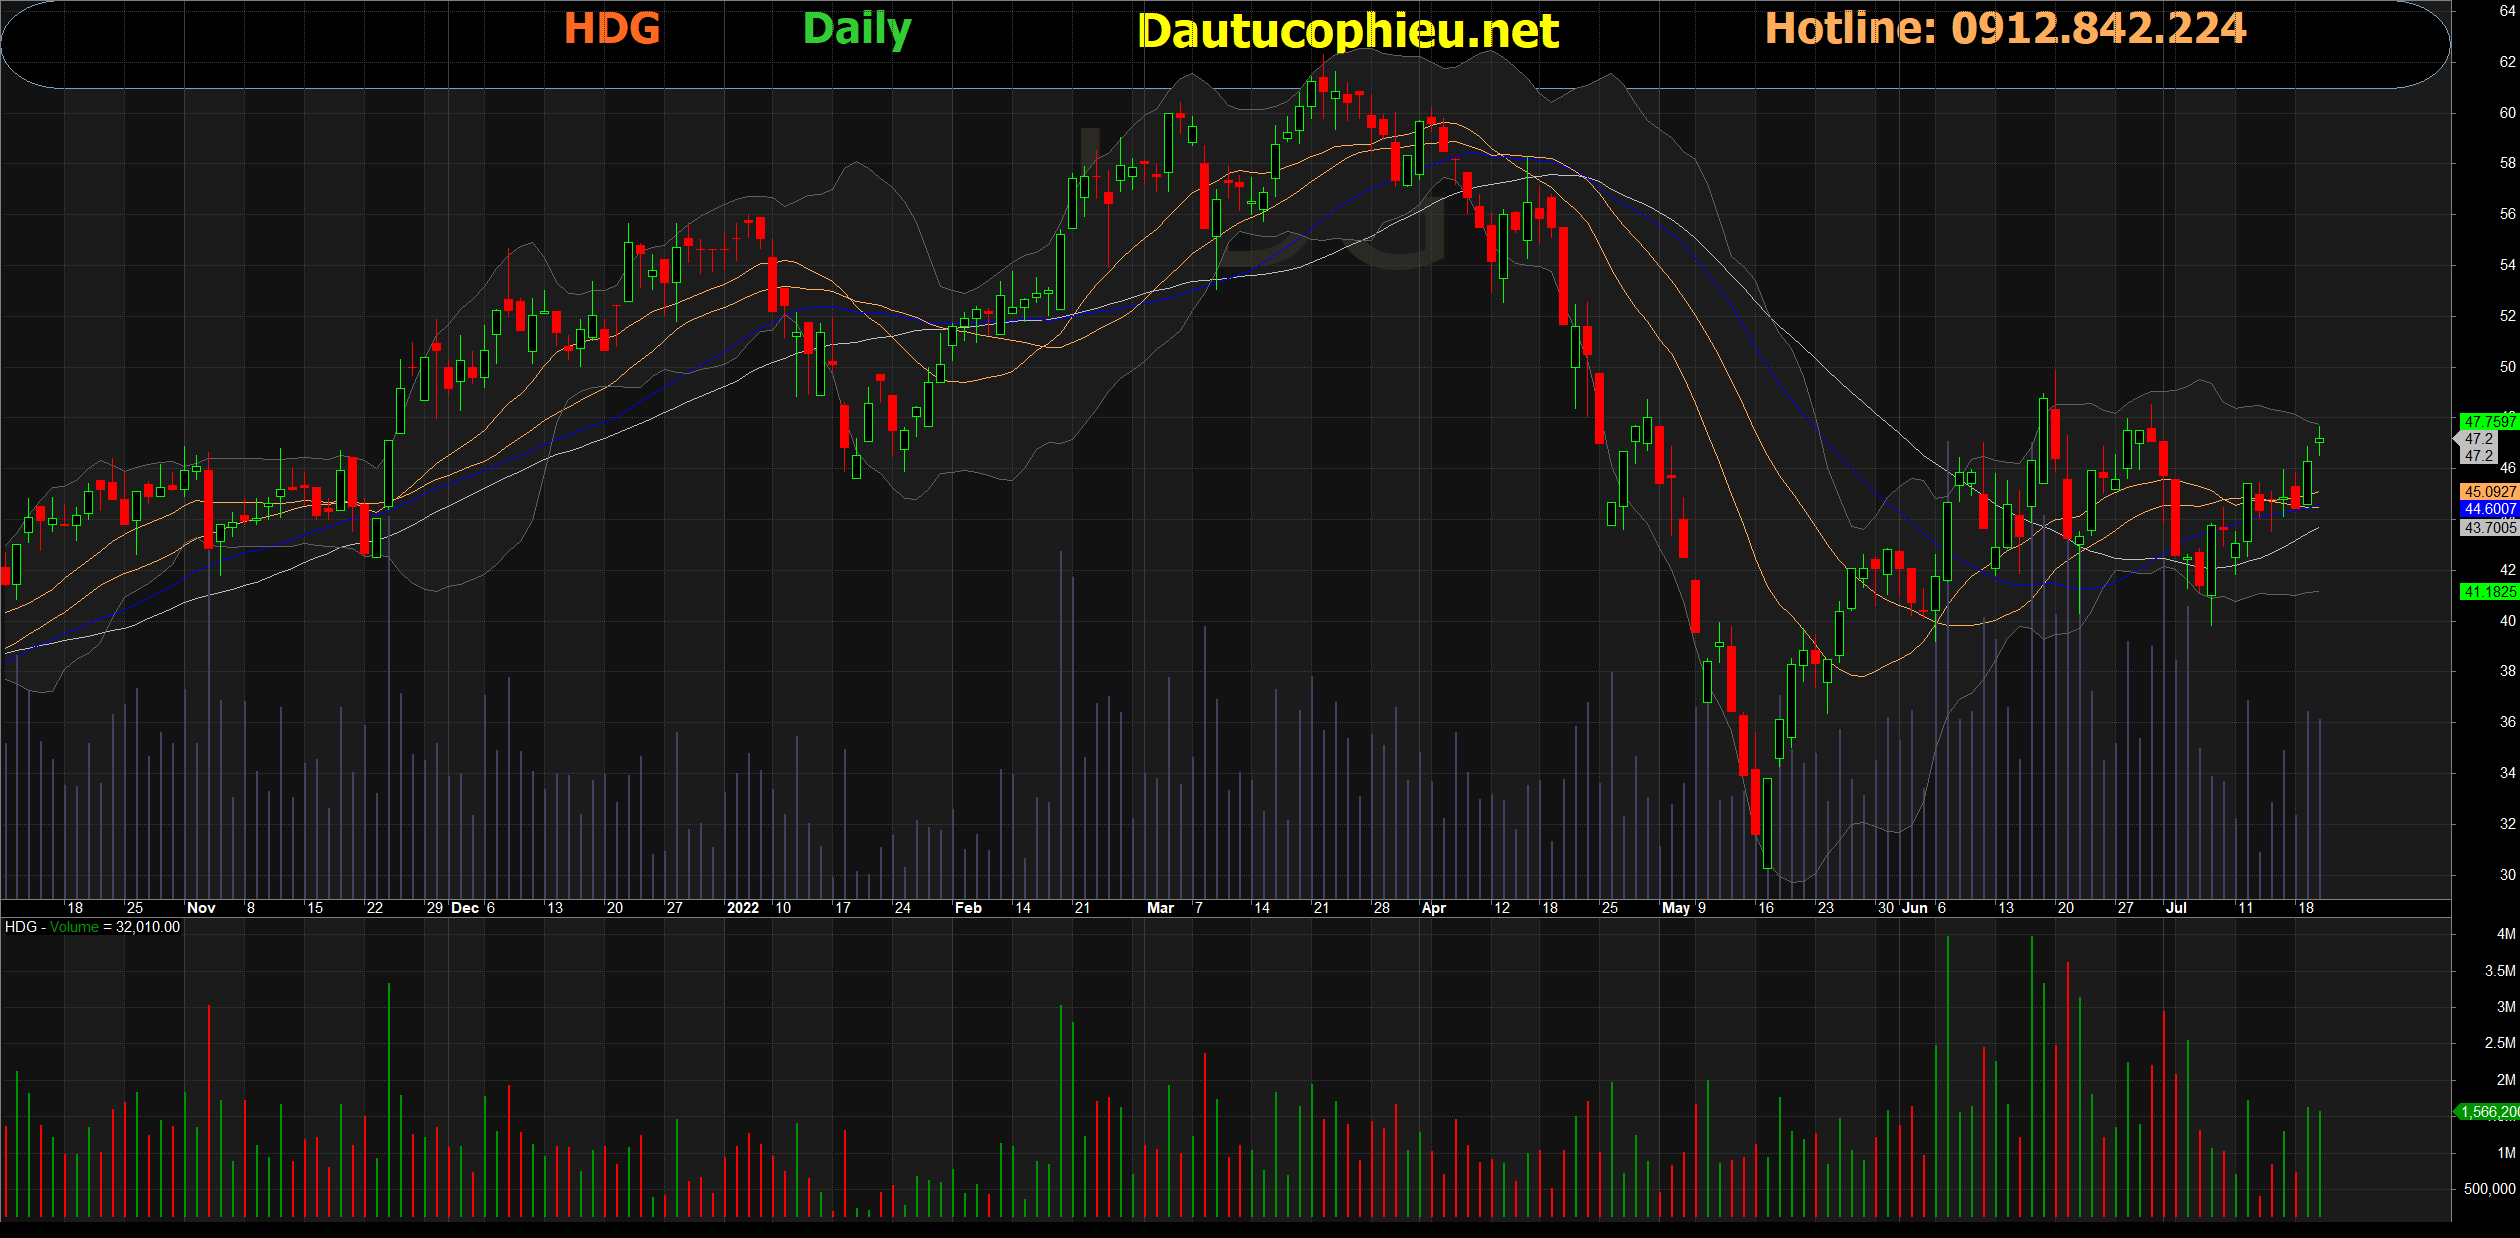
Đồ thị cổ phiếu HDG phiên giao dịch ngày 20/07/2022. Nguồn: AmiBroker
- Chúng tôi nâng khuyến nghị đối với cổ phiếu HDG lên KHẢ QUAN và giá mục tiêu 1 năm lên 52.800 đồng/cổ phiếu. Trong giai đoạn 2022-2023, việc bán và bàn giao dự án Charmvilla (cộng với dòng tiền hoạt động từ 462 MW trong danh mục dự án năng lượng tái tạo) sẽ là những yếu tố hỗ trợ cho kết quả kinh doanh của HDG. Ngoài ra, việc HDG đa dạng hóa các lĩnh vực hoạt động chứ không chỉ tập trung vào lĩnh vực bất động sản đã mang lại thành quả, đặc biệt trong bối cảnh kinh tế vĩ mô hiện tại và những khó khăn của thị trường bất động sản. Theo dự thảo Quy hoạch phát triển điện 8 (mục tiêu công suất điện gió là 13.616 MW vào năm 2025), vẫn còn khoảng 7.180 MW sẽ được phát triển, đây là cơ hội kinh doanh tiềm năng cho HDG. Do đó, chúng tôi cho rằng HDG có cơ hội tiềm năng trong lĩnh vực bất động sản cũng như năng lượng tái tạo nhờ nguồn thu đa dạng cộng với chiến lược mở rộng mảng điện để đạt 1.000 MW trong 5 năm tới.
- Rủi ro pháp lý: Tiến độ pháp lý của các dự án khu vực TP.HCM vẫn còn trì trệ, khiến việc triển khai các dự án của HDG như Green Lane và Minh Long có thể bị trì hoãn. Điều này có thể sẽ ảnh hưởng đến lợi nhuận của công ty trong những năm tới.
- Đề án đấu thầu và cơ chế giá dự kiến cho dự án năng lượng tái tạo đang được xem xét. Tuy nhiên, cơ chế mới có thể sẽ không thuận lợi như với cơ chế FIT. Điều này có thể gây khó khăn cho các dự án mới của các doanh nghiệp phát triển năng lượng tái tạo.
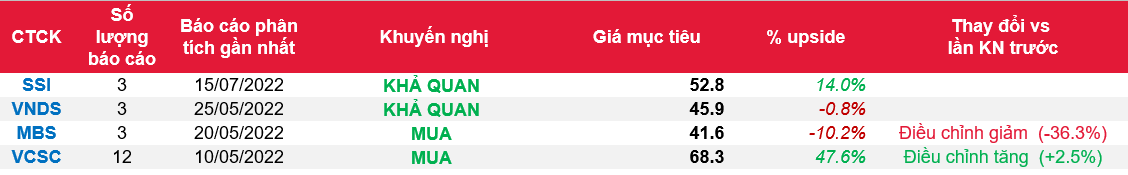
Nguồn: SSI
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.
Từ khóa: HDG