

Chúng tôi duy trì khuyến nghị MUA cho CTCP Tập đoàn Đất Xanh (DXG) trong khi giảm giá mục tiêu 23% còn 17.900 đồng/CP, chủ yếu do điều chỉnh giảm dự báo của mảng môi giới và số dư tiền mặt ròng thấp hơn.
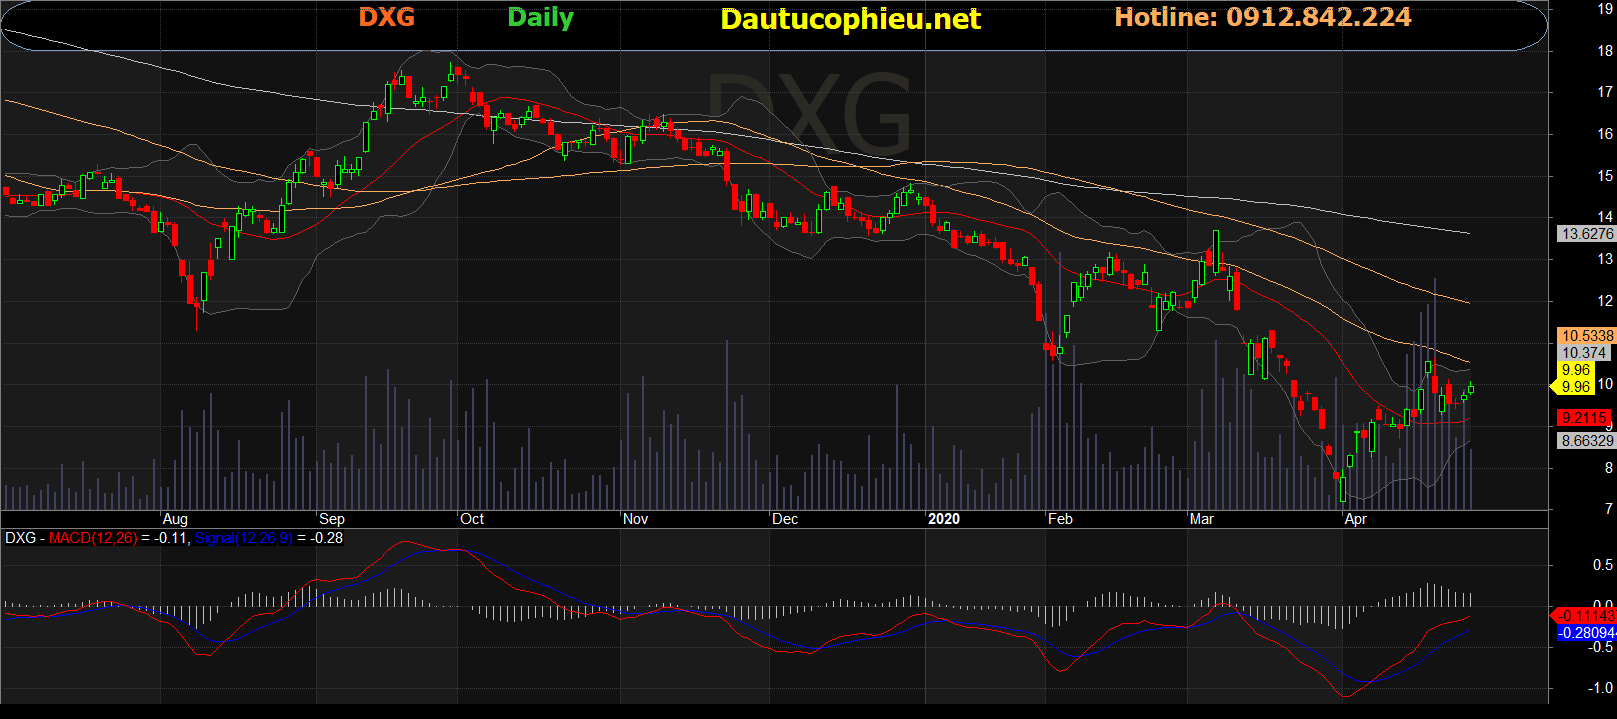
Đồ thị cổ phiếu DXG phiên giao ngày 28/04/2020. Nguồn: AmiBroker
- Chúng tôi cho rằng dịch COVID-19 sẽ khiến việc mở bán dự án bị trì hoãn tạm thời và nhu cầu đầu tư bất động sản tại các khu vực cấp 2 suy yếu, khiến chúng tôi giảm (1) dự báo cho mảng dịch vụ môi giới và (2) dự báo doanh số các dự án thấp tầng/đất lô tại Cần Thơ và Uông Bí. Do đó, chúng tôi điều chỉnh giảm 31% dự báo LNST sau lợi ích CĐTS năm 2020 còn 939 tỷ đồng (- 23% YoY)
- Chúng tôi dự báo LNST sau lợi ích CĐTS năm 2021/2022 lần lượt tăng 51%/39% YoY, chủ yếu được dẫn dắt bởi bàn giao các căn hộ đã bán trước tại dự án Opal Boulevard (Bình Dương; đã bán 100%) và dự án Long Thành (92 ha tại Đồng Nai; dự kiến mở bán vào 6 tháng cuối năm 2020) trong khi mảng dịch vụ môi giới sẽ phục hồi từ mức cơ sở thấp trong năm 2020.
- Chúng tôi kỳ vọng hoạt động kinh doanh sẽ dần quay trở về mức bình thường từ quý 3/2020 trở đi sau khi giả định các gián đoạn kinh tế do dịch COVID-19 sẽ đạt đỉnh trước thời điểm cuối quý 2/2020, giúp Cổ phiếu DXG tiếp tục triển khai kế hoạch mở bán dự án Long Thành từ 6 tháng cuối năm 2020 – được hỗ trợ bởi tiến độ thực hiện nhanh chóng của công ty. Chúng tôi dự báo giá trị hợp đồng ký mới năm 2020 của DXG đạt 2,9 nghìn tỷ đồng (-26% YoY), trong đó dự án Long Thành chiếm khoảng 70%.
- Rủi ro cho quan điểm tích cực của chúng tôi: kế hoạch mở bán và tiến độ bán hàng chậm hơn dự kiến của dự án Long Thành; tiếp tục trì hoãn thi công tại dự án Gem Riverside.
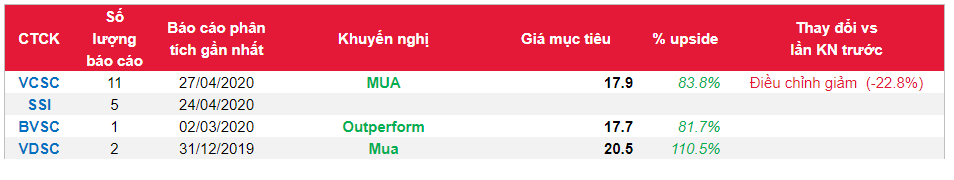
Nguồn: VCSC
Từ khóa: DXG