

Sự kiện: Công bố KQKD tháng 8 và 8 tháng đầu năm 2026
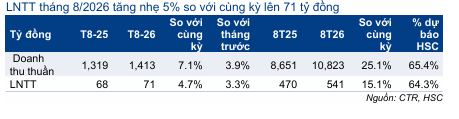
KQKD tháng 8/2026 nhìn chung khiêm tốn nhưng vẫn sát với kỳ vọng, với doanh thu đạt 1.413 tỷ đồng (+7% svck) và LNTT đạt 71 tỷ đồng (+5% svck). Dưới đây là thông tin chi tiết của từng mảng kinh doanh:
- Doanh thu mảng vận hành trong tháng 8 tăng khiêm tốn 3% so với cùng kỳ (đạt 538 tỷ đồng) và tăng 6% so với cùng kỳ trong 8 tháng đầu năm 2026 lên 4.203 tỷ đồng. Mảng này đóng vai trò là nguồn tạo doanh thu và lợi nhuận ổn định, song dư địa tăng trưởng chỉ ở mức khiêm tốn.
- Doanh thu mảng xây lắp trong tháng 8 tăng 15% so với cùng kỳ (đạt 556 tỷ đồng) và tăng 42% so với cùng kỳ trong 8 tháng đầu năm 2026 đạt 4.088 tỷ đồng. Mảng này tiếp tục là một trong những động lực tăng trưởng chính, tuy nhiên đà tăng doanh thu đã chững lại kể từ tháng 7/2026, phần lớn do mức nền so sánh cao trong nửa cuối năm 2025 ở mức 2.904 tỷ đồng (tăng 15% so với cùng kỳ và tăng 56% so với nửa đầu năm).
- Doanh thu mảng giải pháp tích hợp và dịch vụ kỹ thuật trong tháng 8 tăng 7% so với cùng kỳ (đạt 237 tỷ đồng) và tăng 53% so với cùng kỳ trong 8 tháng đầu năm 2026 đạt 1.848 tỷ đồng. Tốc độ mở rộng doanh thu của mảng này có sự giảm tốc rõ rệt từ tháng 7/2026, chủ yếu bắt nguồn từ hiệu ứng mức nền cao.
- Trong khi đó, doanh thu mảng đầu tư hạ tầng trong tháng 8 tăng 10% so với cùng kỳ (đạt 82 tỷ đồng) và tăng 13% so với cùng kỳ trong 8 tháng đầu năm 2026 đạt 634 tỷ đồng. Hoạt động lắp đặt trạm BTS mới trong 8 tháng đầu năm 2026 nhìn chung vẫn khá trầm lắng, với tổng số lượng trạm BTS tính đến cuối tháng 8 vẫn không đổi so với cuối năm 2025 là 12.000 trạm. Tính đến cuối tháng 8, số lượng trạm có từ 2 khách thuê trở lên đã cải thiện lên 605 trạm (so với 596 trạm vào cuối tháng 7/2026), nâng tỷ lệ dùng chung trạm lên 1,050 lần vào cuối tháng 8.
Bảng 1: KQKD T8 và 8 tháng đầu năm 2026, CTR
Bảng 2: Cơ cấu doanh thu theo mảng kinh doanh, CTR
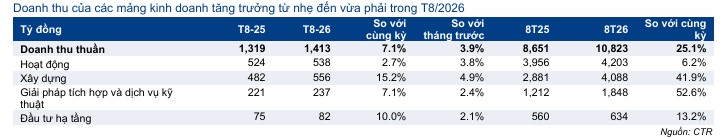
Lũy kế 8 tháng đầu năm 2026, doanh thu và LNTT đạt lần lượt 10.823 tỷ đồng (+25% svck) và 541 tỷ đồng (+15% svck), hoàn thành lần lượt 65% và 64% dự báo cho cả năm 2026 của chúng tôi.
Duy trì k/n Tăng tỷ trọng và giá mục tiêu
HSC duy trì khuyến nghị Tăng tỷ trọng và giữ nguyên giá mục tiêu 85.179 đồng. Chúng tôi dự báo doanh thu thuần và lợi nhuận thuần năm 2026 đạt lần lượt 16,6 nghìn tỷ đồng và 674 tỷ đồng (tăng trưởng 19% và 12% svck). Dự báo của chúng tôi cho thấy lợi nhuận thuần nửa cuối năm 2026 đạt 352 tỷ đồng (tăng 6% so với cùng kỳ và tăng 9% so với nửa đầu năm).
Sau khi giá cổ phiếu giảm 6% trong 1 tháng qua, CTR đang giao dịch với P/E trượt dự phóng 1 năm là 16,5 lần (dựa trên dự báo hiện tại), thấp hơn so với bình quân từ tháng 1/2021 ở mức 20,4 lần.
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.