

Triển vọng lợi nhuận thấp hơn đã phản ánh vào giá cổ phiếu
HSC hạ giá mục tiêu đối với CRE xuống 33.750đ sau khi điều chỉnh giảm dự báo lợi nhuận do KQKD mảng dịch vụ môi giới BĐS và đầu tư thứ cấp đều kém hơn dự báo khi thị trường BĐS hồi phục chậm trong bối cảnh Chính phủ tăng cường giám sát. Cổ phiếu hiện đang giao dịch với P/E trượt dự phóng 1 năm là 6,0 lần, thấp hơn so với mức bình quân trong 3 năm qua là 7,0 lần. Cổ phiếu CRE hiện có định giá hấp dẫn với triển vọng dài hạn tích cực. HSC duy trì khuyến nghị Mua vào với tiềm năng tăng giá là 55,2%. 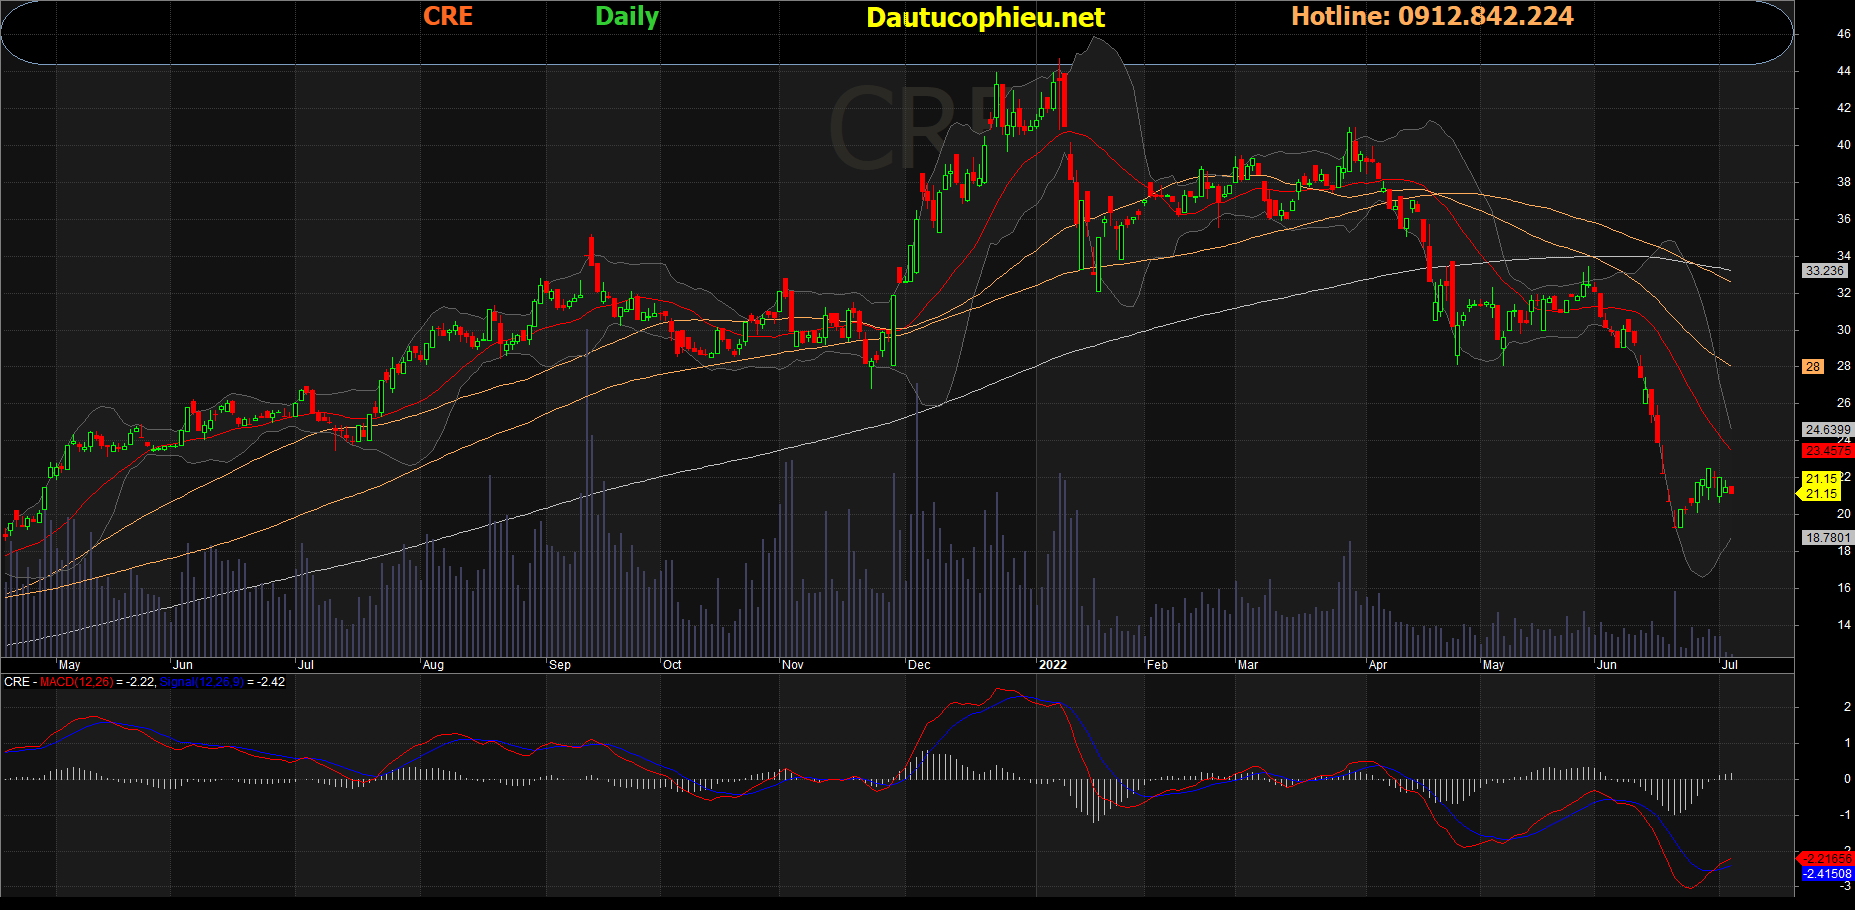
Đồ thị cổ phiếu CRE phiên giao dịch ngày 05/07/2022. Nguồn: AmiBroker
Đánh giá các mảng kinh doanh chính: Triển vọng ngành kém hơn dự kiến
Theo nghiên cứu của CBRE, tổng nguồn cung BĐS trong Q1/2022 tại TP.HCM và Hà Nội đã giảm lần lượt 27,8% và 63,3% so với quý trước xuống 4.409 sản phẩm. Tổng số lượng giao dịch tại thị trường sơ cấp cũng giảm 13,7% so với cùng kỳ và 50,1% so với quý trước xuống 5.817 giao dịch.
Nguồn cung hạn chế khiến giá bán tăng mạnh. Trong Q1/2022, giá căn hộ bình quân trên thị trường sơ cấp tại TP.HCM và Hà Nội tăng lần lượt 7,8% và 13,3% so với cùng kỳ trong khi giá bán biệt thự và nhà liền kề tăng lần lượt 42% và 40% so với cùng kỳ.
Điều này cho thấy thị trường BĐS đang phục hồi chậm hơn dự kiến. Chúng tôi cho rằng nguồn cung BĐS thấp là do tác động kéo dài của dịch COVID-19 do số ca nhiễm tăng mạnh trong tháng 2/2022 khi biến thể Omicron lây lan nhanh cùng với môi trường pháp lý nghiêm ngặt (liên quan đến tiến độ phê duyệt pháp lý) trong những năm gần đây.
Biểu đồ 1: Nguồn cung và số căn đã mở bán theo quý tại Hà Nội
Biểu đồ 2: Nguồn cung và số căn đã mở bán theo quý tại TP.HCM 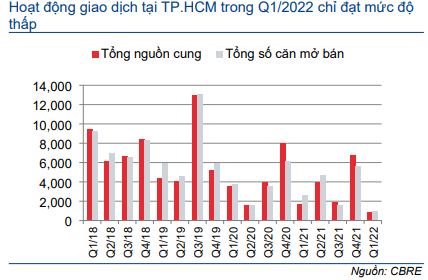
Trong khi đó, thị trường BĐS đang chịu ảnh hưởng bởi những nỗ lực của Chính phủ nhằm tăng cường giám sát, đặc biệt là đối với khả năng cung cấp tín dụng vào ngành này.
Các chủ đầu tư hiện sẽ phải cân nhắc thời điểm mở bán các dự án để duy trì tỷ lệ hấp thụ cao. Điều này có thể khiến tổng nguồn cung giảm xuống thấp hơn so với dự báo. Ngoài ra, giá nhà đất tăng và việc Chính phủ tăng cường giám sát đối với ngành BĐS đang làm giảm niềm tin và khả năng mua BĐS của khách hàng. Tổng số sản phẩm bán được có thể tăng chậm hơn so với dự báo trước đó của chúng tôi. Theo đó, KQKD mảng môi giới và mảng đầu tư thứ cấp của CRE cũng sẽ chịu ảnh hưởng.
Nhìn chung, HSC hạ lần lượt 16,3% và 10,8% dự báo doanh thu mảng môi giới trong năm 2022 và 2023. Từ đó, tốc độ CAGR doanh thu mảng môi giới của chúng tôi trong giai đoạn 2022-2024 đạt 21,3%.
Chúng tôi cũng hạ lần lượt 15% và 16% dự báo doanh thu mảng đầu tư thứ cấp xuống lần lượt 5,7 nghìn tỷ đồng và 7,6 nghìn tỷ đồng. Từ đó, tốc độ CAGR doanh thu mảng này trong giai đoạn 2022-2024 đạt 26% (Bảng 4).
Chúng tôi tóm tắt kế hoạch phát triển dự án đầu tư thứ cấp trong Bảng 3. Bên cạnh việc tiếp tục mở bán căn hộ từ dự án Hoa Tiên và các dự án hiện hữu khác, Cổ phiếu CRE dự kiến sẽ mở bán các dự án KDC Khe Cát và Đại Lải trong nửa cuối năm 2022.
Bảng 3: Tiến độ các dự án thứ cấp, CRE 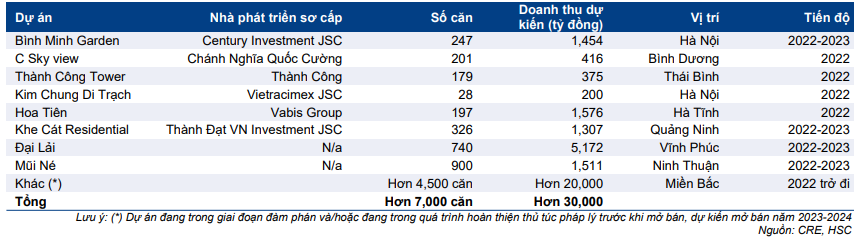
Dự báo mới: Hạ 18-21% dự báo lợi nhuận giai đoạn 2022-2024
Từ đó, HSC hạ lần lượt 21,3%, 17,8% và 17,7% dự báo lợi nhuận thuần năm 2022, 2023 và 2024. Theo dự báo mới của chúng tôi, lợi nhuận thuần trong năm 2022, 2023 và 2024 sẽ đạt lần lượt 676 tỷ đồng (tăng trưởng 47,8%), 907 tỷ đồng (tăng trưởng 34,0%) và 1.023 tỷ đồng (tăng trưởng 12,9%).
Mặc dù HSC hạ dự báo lợi nhuận thuần để phản ánh triển vọng ngành kém hơn kỳ vọng, chúng tôi tin rằng triển vọng này đã phản ánh vào giá cổ phiếu. Triển vọng của ngành BĐS trong dài hạn vẫn tích cực nhờ tăng trưởng kinh tế cao, tỷ lệ đô thị hóa tăng, nhu cầu thực tế chưa được đáp ứng đối với phân khúc nhà ở giá cả phải chăng và hưởng lợi từ việc đẩy mạnh đầu tư cơ sở hạ tầng. CRE có vị thế tốt để hưởng lợi từ tất cả những điều này. Trong khi đó, HSC vẫn duy trì quan điểm tích cực đối với mảng đầu tư thứ cấp của Công ty dựa trên danh mục dự án tốt của CRE.
Bảng 4: Doanh thu và lợi nhuận gộp thực hiện và dự báo theo mảng kinh doanh, CRE 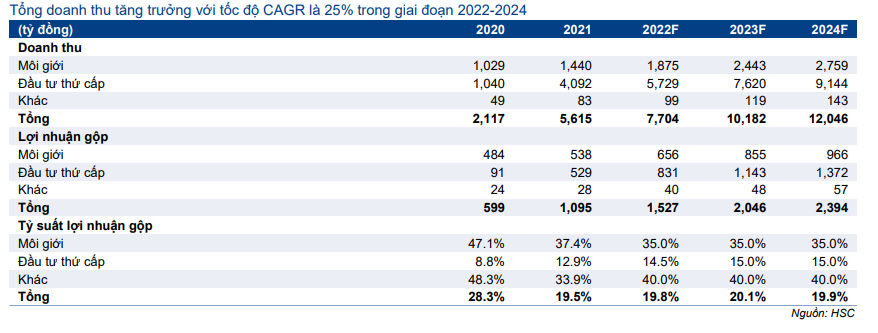
Bảng 5: Điều chỉnh dự báo lợi nhuận, CRE 
Định giá và khuyến nghị
HSC hạ giá mục tiêu xuống 33.750đ (từ 45.000đ) do chúng tôi điều chỉnh giảm dự báo lợi nhuận trong giai đoạn 2022-2024 trước những thách thức ảnh hưởng trực tiếp tới KQKD của CRE trên thị trường BĐS. Chúng tôi tóm tắt dự báo dòng tiền như sau.
Bảng 6: Giả định DCF, CRE 
Bảng 7: Định giá, CRE 
Bảng 8: Phân tích độ nhạy, CRE 
HSC áp dụng phương pháp DCF để xác định giá mục tiêu của CRE là 33.750đ, tiềm năng tăng giá 55,2%. Theo đó, P/E dự phóng 2022 và 2023 lần lượt là 10,1 lần và 7,5 lần.
Chúng tôi giả định lãi suất phi rủi ro là 3,5% (tăng từ 3,0% trước đó), và phần bù rủi ro vốn CSH là 8,0% (tăng từ 7,0% trước đó), nhưng chúng tôi thêm phần bù phụ trội là 2,0% nhằm phản ánh đặc thù trong việc huy động vốn trong nước đối với các doanh nghiệp BĐS. Do đó, WACC mới của chúng tôi là 12,5% so với 11,1% trước đây. Lưu ý, các công ty BĐS thường vay vốn với lãi suất dài hạn cao, bình thường là 10-11% (thậm chí 13-15%, bao gồm tất cả các phí liên quan trong nhiều trường hợp), và chúng tôi cho rằng phần bù phụ trội nên được thêm vào phần bù rủi ro vốn CSH để phản ánh rủi ro thực tế cao hơn của các NĐT cổ phần so với các NĐT trái phiếu.
Bối cảnh định giá
Cổ phiếu CRE đã tăng 10,3% kể từ khuyến nghị Mua vào của chúng tôi vào giữa tháng 2 và đóng cửa tại mức đỉnh là 40.700đ vào ngày 30/3/2022. Tuy nhiên, giá cổ phiếu sau đó đã giảm mạnh do những thông tin tiêu cực về ngành BĐS.
CRE hiện đang giao dịch với P/E trượt dự phóng 1 năm là 6,0 lần, thấp hơn so với mức bình quân trong 3 năm qua là 7,0 lần. Chúng tôi tin rằng đây là cơ hội để Mua vào cố phiếu CRE với giá chiết khấu. HSC duy trì khuyến nghị Mua vào với tiềm năng tăng giá là 55,2%.
Biểu đồ 9: P/E dự phóng lịch sử 1 năm, CRE 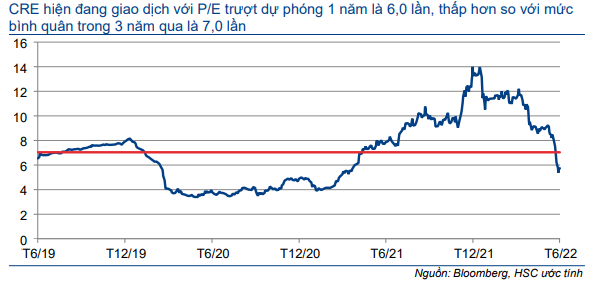
Bảng 10: So sánh CRE với các công ty cùng ngành 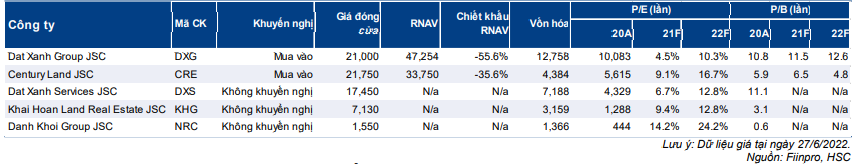
Rủi ro đối với dự báo của chúng tôi
Rủi ro pháp lý: Đây vẫn là rủi ro kinh doanh chính đối với tất cả các doanh nghiệp phát triển BĐS. Bất kỳ trở ngại pháp lý nào trong quá trình phê duyệt cũng có thể kéo dài đáng kể thời gian chuẩn bị để mở bán một dự án, từ đó ảnh hưởng tiêu cực đến dòng tiền và gây ra rủi ro đối với lợi nhuận. Rủi ro này ngày càng gia tăng đối với Cổ phiếu CRE do Công ty đang thâm nhập sâu hơn vào hoạt động đầu tư thứ cấp, trong đó CRE sẽ mua sỉ dự án và điều chỉnh thiết kế nhằm tối ưu hóa tiềm năng của dự án. Quá trình phê duyệt điều chỉnh sẽ tốn nhiều thời gian và phụ thuộc vào cơ quan chức năng liên quan.
Rủi ro KQKD vượt dự báo: Doanh thu thực tế có thể vượt dự báo của chúng tôi, đặc biệt là đối với mảng đầu tư thứ cấp do doanh thu mảng này phụ thuộc và thời điểm mở bán dự án.
Rủi ro KQKD kém dự báo: Tỷ suất lợi nhuận có thể sẽ thấp hơn so với dự báo của chúng tôi nếu tình hình trên thị trường xấu đi, đặc biệt là đối với mảng đầu tư thứ cấp (giá bán sẽ thấp hơn dự kiến của CRE).
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.