

Sự kiện: Công bố KQKD Q4/2021
Lợi nhuận thuần Q4/2021 giảm 35,3% so với cùng kỳ xuống 50 tỷ đồng và doanh thu thuần tăng 7,5% so với cùng kỳ đạt 5.962 tỷ đồng. Theo đó, lợi nhuận thuần năm 2021 là 296 tỷ đồng (giảm 22,8%), chỉ đạt 90,2% dự báo cả năm 2021 của chúng tôi.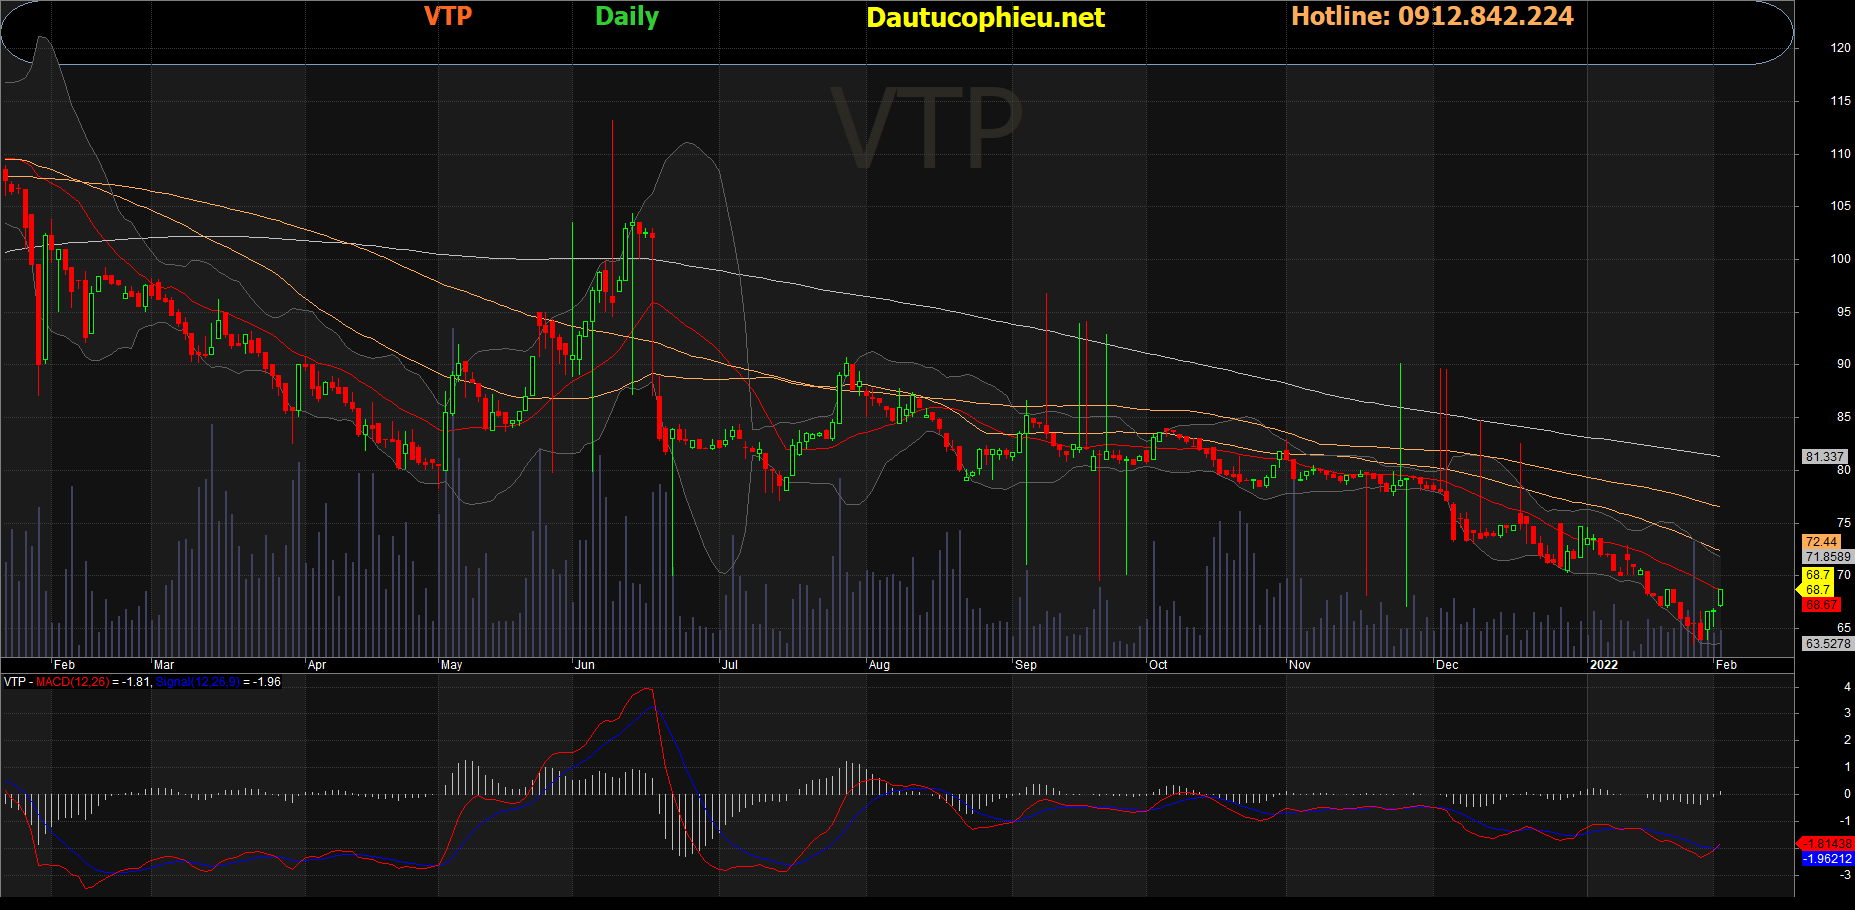
Đồ thị cổ phiếu VTP phiên giao dịch ngày 08/02/2022. Nguồn: AmiBroker
Mảng dịch vụ: Doanh thu khả quan nhưng tỷ suất lợi nhuận phục hồi chậm
Doanh thu mảng dịch vụ Q4/2021 tăng 16,1% so với cùng kỳ (tăng 50,2% so với quý trước) đạt 2.289 tỷ đồng, do nhu cầu giao hàng vẫn ổn định sau giai đoạn phong tỏa. Mảng dịch vụ đóng góp 38% tổng doanh thu Q4/2021, so với mức 36% trong Q4/2020.
Tuy nhiên, tỷ suất lợi nhuận gộp mảng này chỉ tăng nhẹ lên 5,6% từ mức 4,3% trong Q3/2021 (khi hoạt động giao hàng bị hạn chế trên cả nước) và vẫn thấp hơn nhiều so với mức 7,5% trong Q4/2020 và mức thông thường khoảng 10% trước đại dịch COVID-19.
Chúng tôi hiểu rằng VTP cam kết hỗ trợ khách hàng của mảng giao hàng và logistics thông qua các chương trình khuyến mãi. Ngoài ra, hoạt động giao hàng trong Q4/2021 vẫn còn một số hạn chế do một số tỉnh thành vẫn duy trì các biện pháp giãn cách nhằm ngăn chặn đại dịch. Điều này góp phần khiến tỷ suất lợi nhuận trong Q4/2021 sụt giảm.
Bảng 1: Tóm tắt KQKD Q4/2021 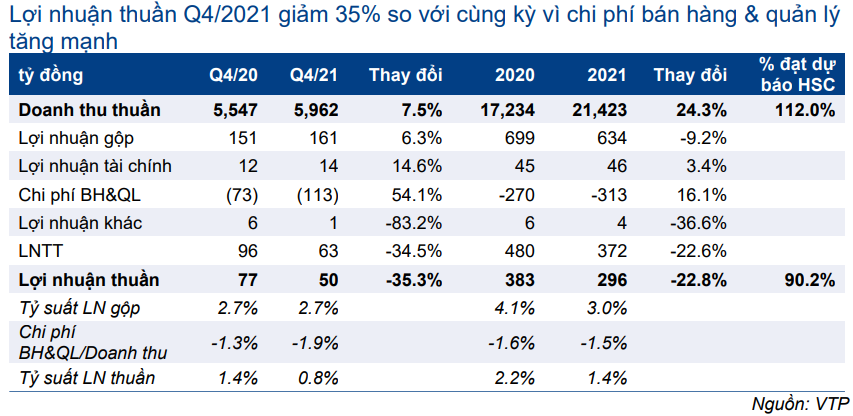
Mảng thương mại: doanh thu tăng trưởng nhẹ
Doanh thu mảng thương mại trong Q4/2021– chiếm tỷ trọng lớn nhất trong tổng doanh thu của VTP – tăng nhẹ 2,7% so với cùng kỳ (tăng 2,4% so với quý trước) đạt 3.673 tỷ đồng, đóng góp 62% tổng doanh thu trong kỳ (so với mức 64% trong Q4/2020). Doanh thu thương mại bao gồm bán thẻ sim giá trị thấp, văn phòng phẩm và sàn giao dịch điện tử Voso.vn.
Tỷ suất lợi nhuận gộp tăng từ 0,1% trong Q4/2020 lên 0,9% trong Q4/2021 (tỷ suất lợi nhuận gộp mảng này thường dưới mức 1%). Theo đó, tỷ suất lợi nhuận gộp chung của VTP trong Q4/2021 là 2,7%, không đổi so với Q4/2020.
Chi phí bán hàng & quản lý tăng mạnh, chủ yếu do chi phí lao động
Chi phí bán hàng & quản lý trong Q4/2021 tăng mạnh 54,1% so với cùng kỳ đạt 113 tỷ đồng, chủ yếu do chi phí nhân công tăng cao (chiếm 60% chi phí bán hàng & quản lý) và chi phí tiền mặt tăng (chiếm 22,5% chi phí bán hàng & quản lý). Chúng tôi lưu ý VTP phải chịu thêm các chi phí phát sinh liên quan tới công tác ngăn chặn dịch COVID-19 để duy trì hoạt động bình thường của các lái xe. Tuy nhiên, những chi phí này sẽ giảm khi các biện pháp hạn chế được nới lỏng như hiện nay.
HSC đang xem xét lại dự báo
HSC đang xem xét lại dự báo với việc KQKD Q4/2021 thấp hơn dự báo và triển vọng năm 2022. Theo đó, Việt Nam đang tiếp tục triển khai cách tiếp cận “sống chung với COVID-19” nhờ tỷ lệ tiêm chủng cao. Hoạt động giao hàng của VTP sẽ không còn bị cản trở nhờ các quy định giãn cách và yêu cầu xét nghiệm được nới lỏng. Do đó, HSC tin rằng tỷ suất lợi nhuận sẽ tiếp tục cải thiện trong các quý tiếp theo, tuy nhiên tốc độ hồi phục biên lợi nhuận cũng sẽ khiến KQKD cao hơn/thấp hơn dự báo của chúng tôi.
HSC duy trì khuyến nghị Mua vào và giá mục tiêu
Trong quá trình đánh giá lại, HSC duy trì khuyến nghị Mua vào đối với Cổ phiếu VTP với giá mục tiêu là 99.000đ; tiềm năng tăng giá là 49% sau khi giá cổ phiếu giảm gần đây. Theo dự báo hiện tại, VTP hiện đang giao dịch với P/E dự phóng 2022 và 2023 lần lượt là 15,5 lần và 11,2 lần, vẫn hấp dẫn so với bình quân P/E trượt dự phóng 1 năm là 23,0 lần (kể từ khi lên sàn).
Bảng 2: Cơ cấu doanh thu, lợi nhuận gộp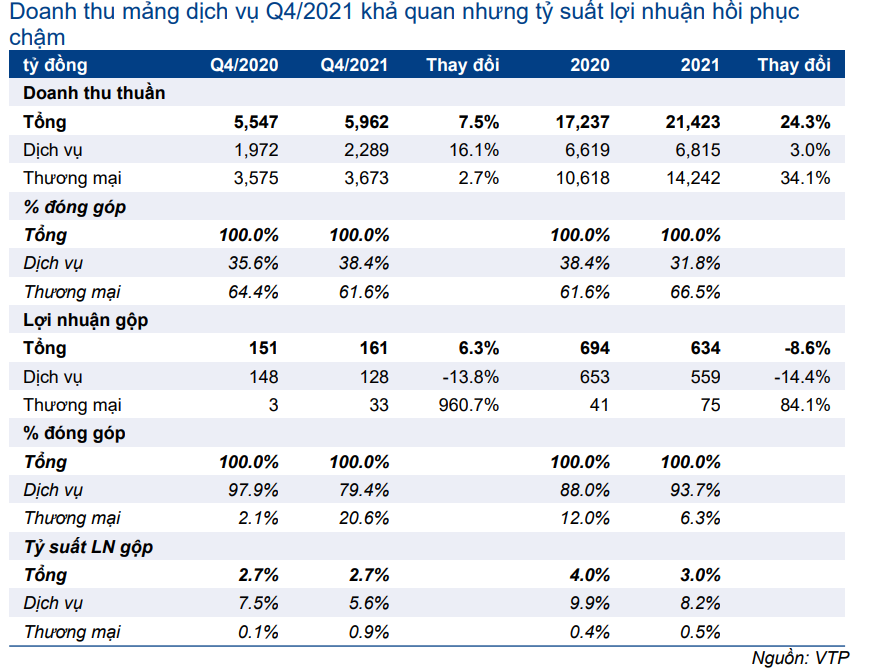
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.