
Sự kiện: Công bố KQKD Q3/2026
VPB ghi nhận KQKD Q3/2026 tích cực với LNTT hợp nhất đạt 11 nghìn tỷ đồng, tăng 20,3% so với cùng kỳ (đi ngang so với quý trước) và nhỉnh hơn dự báo của chúng tôi. Lũy kế 9 tháng đầu năm 2026, LNTT đạt 29,9 nghìn tỷ đồng, tăng 46,7% so với cùng kỳ và hoàn thành 76,4% dự báo cả năm. Ngân hàng mẹ đóng vai trò chủ đạo trong tăng trưởng lợi nhuận so với cùng kỳ, trong khi đóng góp từ CTCK VPX giảm mạnh so với quý trước.
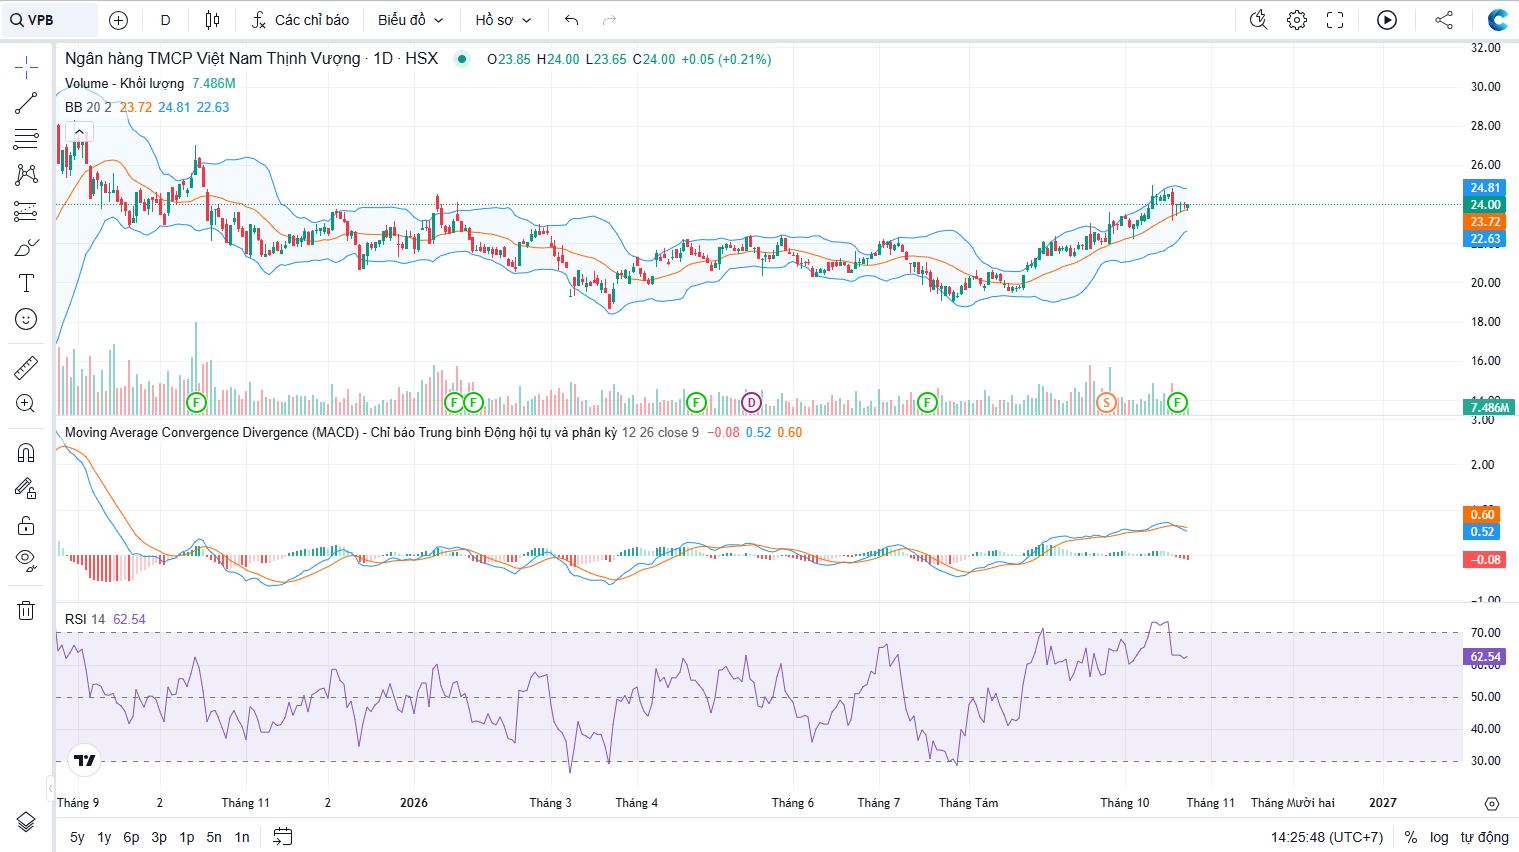
Đồ thị cổ phiếu VPB phiên giao dịch ngày 23/10/2026
Tăng trưởng lợi nhuận trong quý được hỗ trợ bởi quy mô bảng cân đối kế toán tiếp tục mở rộng mạnh và chi phí dự phòng giảm 4,9% so với cùng kỳ. Tuy nhiên, tổng thu nhập hoạt động chỉ tăng 9,7% so với cùng kỳ, do tăng trưởng thu nhập lãi thuần 21% bị bù trừ một phần bởi sự suy yếu của thu nhập ngoài lãi. Hoạt động kinh doanh ngoại hối và chứng khoán ghi nhận tổng lỗ khoảng 1,1 nghìn tỷ đồng, so với mức lãi 1,3 nghìn tỷ đồng trong Q3/2025. LNTT Q3/2026 theo từng đơn vị như sau:
- Ngân hàng mẹ: LNTT đạt 9.679 tỷ đồng, tăng 51,8% so với cùng kỳ và 18,3% so với quý trước, nhỉnh hơn dự báo của chúng tôi.
- VPX: LNTT đạt 843 tỷ đồng, giảm 64,3% so với cùng kỳ và 60,9% so với quý trước, thấp hơn đáng kể so với dự báo.
- FE Credit: LNTT đạt 159 tỷ đồng, giảm 26,5% so với cùng kỳ nhưng tăng 111% so với quý trước, cao hơn gấp đôi dự báo của chúng tôi.
- OPES: LNTT đạt 317 tỷ đồng, tăng 37,5% so với cùng kỳ nhưng giảm 10,2% so với quý trước, thấp hơn đôi chút so với dự báo.
Bảng 1: Tóm tắt KQKD Q3/2026, VPB hợp nhất
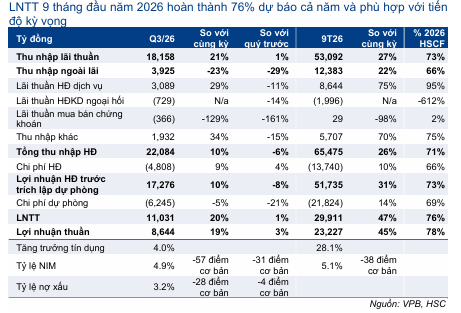
Bảng cân đối mở rộng mạnh
VPB tiếp tục nằm trong nhóm ngân hàng có tốc độ tăng trưởng tín dụng cao nhất ngành, với tổng dư nợ tín dụng tăng 28,1% từ đầu năm và 4% so với quý trước. Các động lực tăng trưởng chính bao gồm:
- Theo đơn vị: Ngân hàng mẹ dẫn dắt tăng trưởng tín dụng với mức tăng 29,7% từ đầu năm và 4% so với quý trước. Dư nợ cho vay ký quỹ của VPX tăng 16,9% từ đầu năm (tăng 4,4% so với quý trước), trong khi dư nợ cho vay của FE Credit tăng 12,1% từ đầu năm (tăng 6,5% so với quý trước).
- Theo phân khúc: Tín dụng doanh nghiệp tiếp tục dẫn đầu về tăng trưởng từ đầu năm, đạt 31% (tăng 1,4% so với quý trước), trong khi cho vay bán lẻ (không bao gồm cho vay ký quỹ) tăng tốc, đạt mức tăng 24,6% từ đầu năm (tăng 9,4% so với quý trước). Cho vay mua nhà vẫn tăng trưởng chậm, chỉ đạt 12,6% từ đầu năm (tăng 2,8% so với quý trước).
- Theo ngành: Tăng trưởng tín dụng trong quý chủ yếu đến từ lĩnh vực xây dựng (tăng 13,3% so với quý trước và 27,7% từ đầu năm) và cho vay cá nhân/hộ gia đình, không bao gồm cho vay mua nhà và cho vay ký quỹ (tăng 15% so với quý trước và 34% từ đầu năm). Tín dụng bất động sản, chiếm 24% tổng dư nợ, vẫn là động lực tăng trưởng chính tính từ đầu năm với mức tăng 40,3%, dù giảm 1,6% so với quý trước.
Tăng trưởng huy động vốn vượt tăng trưởng tín dụng, giúp cải thiện thanh khoản nhưng tạo thêm áp lực lên NIM. Tổng nguồn vốn huy động tăng 34,2% từ đầu năm (tăng 9,4% so với quý trước), trong đó tiền gửi tăng 26,3% và giá trị giấy tờ có giá tăng 80,8%. Giấy tờ có giá chiếm 14% tổng nguồn vốn huy động, bao gồm cả nguồn vốn liên ngân hàng, tại cuối Q3/2026, so với 10% vào cuối năm 2025. VPB cũng huy động khoảng 2 tỷ USD vốn vay nước ngoài trong năm nay. Nhờ đó, LDR thuần giảm từ 158,5% vào cuối Q2/2026 xuống 152,9%, trong khi LDR điều chỉnh giảm từ 131,2% xuống 124,7%.
NIM thu hẹp 31 điểm cơ bản so với quý trước do chi phí huy động tăng mạnh
NIM giảm mạnh 31 điểm cơ bản so với quý trước (giảm 57 điểm cơ bản so với cùng kỳ), xuống 4,9% trong Q3/2026. Chi phí vốn tăng thêm 32 điểm cơ bản so với quý trước (tăng 180 điểm cơ bản so với cùng kỳ), chủ yếu do chi phí tiền gửi tăng 43 điểm cơ bản. Trong khi đó, lợi suất tài sản gần như đi ngang ở mức 10,6% (tăng 4 điểm cơ bản so với quý trước), còn lợi suất cho vay chỉ nhích 3 điểm cơ bản lên 12,3%. Điều này cho thấy VPB phần lớn phải tự hấp thụ mức tăng chi phí vốn thay vì chuyển phần chi phí này sang khách hàng vay. Việc đẩy mạnh huy động vốn, dù giúp giảm LDR, cũng tạo thêm áp lực lên NIM. Tại ngân hàng mẹ, NIM giảm 33 điểm cơ bản so với quý trước, xuống 4,2%.
Thu nhập ngoài lãi giảm do lỗ kinh doanh ngoại hối và chứng khoán
Thu nhập ngoài lãi giảm 23% so với cùng kỳ (giảm 29% so với quý trước), do tổng lỗ khoảng 1,1 nghìn tỷ đồng từ hoạt động kinh doanh ngoại hối và chứng khoán đã lấn át mức tăng trưởng tích cực của thu nhập phí thuần (tăng 29% so với cùng kỳ) và thu nhập khác (tăng 34% so với cùng kỳ).
Khoản lỗ 363 tỷ đồng từ hoạt động kinh doanh chứng khoán chủ yếu đến từ việc đánh giá lại tài sản tài chính của VPX theo giá thị trường. Trong khi đó, lỗ kinh doanh ngoại hối gần như hoàn toàn được ghi nhận tại ngân hàng mẹ, kéo dài ba quý liên tiếp với tổng mức lỗ khoảng 2 nghìn tỷ đồng trong 9 tháng đầu năm 2026. Theo ban lãnh đạo, các khoản lỗ này chủ yếu phản ánh chi phí hoán đổi ngoại tệ liên quan đến các khoản vay nước ngoài. VPB đã huy động khoảng 2 tỷ USD vốn vay nước ngoài trong năm nay, trong bối cảnh chi phí hoán đổi ở mức cao trong nửa đầu năm 2026. Xét về bản chất kinh tế, chi phí hoán đổi này nên được xem là một phần chi phí vốn thay vì khoản lỗ từ hoạt động kinh doanh ngoại hối thông thường. Điểm tích cực là chi phí hoán đổi đã hạ nhiệt trong Q3/2026, giúp khoản lỗ kinh doanh ngoại hối thu hẹp từ 847 tỷ đồng trong Q2/2026 xuống 729 tỷ đồng.
Chất lượng tài sản nhìn chung ổn định nhưng xuất hiện dấu hiệu rủi ro gia tăng
Nhờ đó, chi phí dự phòng giảm 21,1% so với quý trước và 4,9% so với cùng kỳ, kéo chi phí tín dụng thường niên hóa từ 2,9% trong Q2/2026 xuống 2,1%. Tỷ lệ bao phủ nợ xấu giảm nhẹ từ 56,2% xuống 54%.
Tuy nhiên, tỷ lệ nợ nhóm 2 tăng 53 điểm cơ bản so với quý trước lên 3,7% (ngân hàng mẹ tăng 38 điểm cơ bản lên 3,43%), cho thấy những dấu hiệu ban đầu của rủi ro tín dụng gia tăng. Diễn biến này cần được theo dõi chặt chẽ do nguy cơ phát sinh thêm nợ xấu trong các kỳ tới.
HSC duy trì khuyến nghị Mua vào và giá mục tiêu
Sau khi tăng 6% trong một tháng qua, Cổ phiếu VPB hiện giao dịch ở mức P/B dự phóng năm 2026 là 1,24 lần, tương đương mức bình quân 1,27 lần của nhóm ngân hàng tư nhân, trong khi ROE dự phóng đạt 16%, thấp hơn mức 17,2% của các ngân hàng cùng nhóm. VPB cũng đang giao dịch ở mức P/E dự phóng năm 2026 là 8,3 lần, với tăng trưởng EPS dự kiến đạt 20,7%, cao hơn mức bình quân 15% của nhóm ngân hàng so sánh. Chúng tôi duy trì khuyến nghị Mua vào và giá mục tiêu.
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.