
Sự kiện: Công bố sản lượng tiêu thụ thép Q3/2026
Sản lượng thép thô Q3/2026 của HPG đạt 3,7 triệu tấn, tăng 30% so với cùng kỳ và 3% so với quý trước. Tổng sản lượng tiêu thụ thép theo quý đạt mức cao kỷ lục là 4,2 triệu tấn, tăng 48,2% so với cùng kỳ và 8,9% so với quý trước. Riêng trong tháng 9, tổng sản lượng tiêu thụ đạt 1,35 triệu tấn, tăng 24,6% so với cùng kỳ và sát với dự báo của HSC.
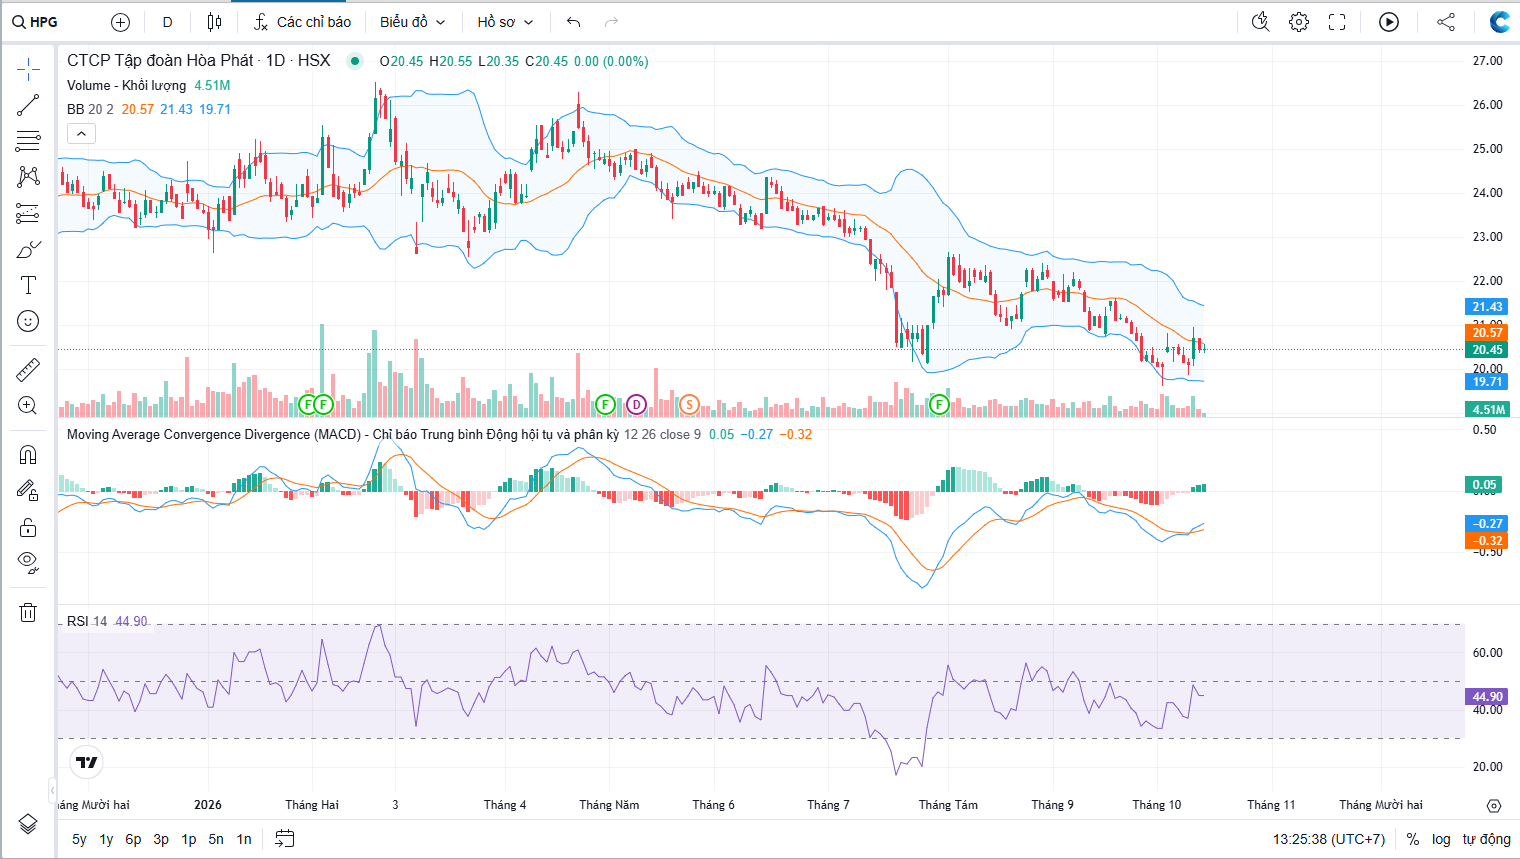
Đồ thị cổ phiếu HPG phiên giao dịch ngày 14/10/2026
Sản lượng tiêu thụ HRC tháng 9 tăng 49% so với cùng kỳ
Sản lượng tiêu thụ HRC trong tháng 9 đạt 711.000 tấn, tăng 48,8% so với cùng kỳ và 8,1% so với tháng trước, đóng góp 52,5% tổng sản lượng tiêu thụ thép. Mức tăng mạnh có được chủ yếu là nhờ tác động tích cực từ thuế chống bán phá giá (CBPG) đối với sản phẩm Trung Quốc và đóng góp từ Giai đoạn 2 của Khu liên hợp sản xuất gang thép Hòa Phát Dung Quất, bắt đầu vận hành trong năm 2025. Theo đó, sản lượng tiêu thụ HRC trong Q3/2026 đạt 2,08 triệu tấn, tăng 64% so với cùng kỳ và 7,8% so với quý trước. Lũy kế 9 tháng đầu năm, sản lượng HRC đạt 5,47 triệu tấn, tăng 59,4% so với cùng kỳ và chiếm 47,4% tổng sản lượng tiêu thụ thép của HPG.
Sản lượng tiêu thụ thép xây dựng tăng 22% so với cùng kỳ
Sản lượng tiêu thụ thép xây dựng trong tháng 9 đạt 456.000 tấn, tăng 22,1% so với cùng kỳ và 10,6% so với tháng trước, chiếm 34% tổng sản lượng tiêu thụ trong tháng.
Bảng 1: Sản lượng tiêu thụ thép, HPG
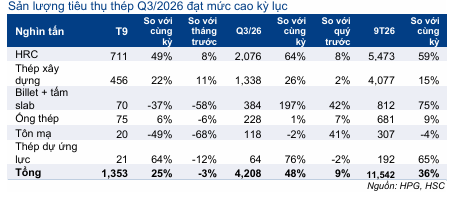
Theo đó, sản lượng tiêu thụ thép xây dựng trong Q3/2026 tăng 25,9% so với cùng kỳ và 2,3% so với quý trước, đạt 1,34 triệu tấn. Kết quả tích cực này được hỗ trợ nhờ giải ngân đầu tư công tăng mạnh 20% so với cùng kỳ đạt 296 nghìn tỷ đồng. Lũy kế 9 tháng đầu năm 2026, sản lượng tiêu thụ thép xây dựng tăng 15,5% so với cùng kỳ đạt 4,08 triệu tấn.
Đáng chú ý, HSC kỳ vọng giải ngân vốn đầu tư từ ngân sách nhà nước sẽ tăng tốc trong Q4/2026 do đến cuối tháng 9 mới hoàn thành 62,9% kế hoạch cả năm của Chính phủ. Tiến độ giải ngân mạnh hơn trong Q4/2026 sẽ tiếp tục hỗ trợ nhu cầu thép xây dựng.
Các sản phẩm khác
Các điểm đáng chú ý gồm:
- Sản phẩm bán thành phẩm: HPG bán được 70.000 tấn phôi thép và phôi tấm slab trong tháng 9, giảm 37,3% so với cùng kỳ và 57,9% so với tháng trước do Công ty ưu tiên sử dụng thép thô để sản xuất các sản phẩm hạ nguồn, gồm thép xây dựng và thép dự ứng lực.
- Tôn mạ và ống thép: Sản lượng tiêu thụ trong tháng 9 đạt lần lượt 20.000 tấn (giảm 48,9% so với cùng kỳ và 68% so với tháng trước) và 75.000 tấn (tăng 5,8% so với cùng kỳ nhưng giảm 5,7% so với tháng trước).
- Thép dự ứng lực: Sản lượng tiêu thụ đạt 21.000 tấn (tăng 64,3% so với cùng kỳ nhưng giảm 11,9% so với tháng trước).
Công suất hoạt động cao trong 9 tháng đầu năm 2026
Công suất hoạt động của các dòng sản phẩm chủ lực của HPG duy trì ở mức cao trong 9 tháng đầu năm 2026. Nhóm thép dài (gồm thép xây dựng, phôi thép và thép dự ứng lực) vận hành vượt công suất thiết kế, với công suất hoạt động đạt 110% trong Q3/2026 và 105% trong tháng 9, đưa mức công suất hoạt động bình quân 9 tháng đầu năm lên 106%. Trong khi đó, công suất HRC cải thiện đều từ 67% trong Q1/2026 lên 92% trong Q3/2026 và 95% trong tháng 9, đạt bình quân 81% trong 9 tháng đầu năm.
Về các dự án thép, nhà máy lò điện hồ quang (EAF) tại Long An có công suất 700.000 tấn/năm và dự án nâng công suất Khu liên hợp gang thép Hải Dương từ 2,5 triệu tấn lên 3 triệu tấn/năm dự kiến hoàn thành vào cuối năm 2026. HPG cũng có kế hoạch nâng cấp Khu liên hợp sản xuất gang thép Dung Quất để tăng công suất hằng năm từ 12 triệu tấn lên 14 triệu tấn trong năm 2027. Các dự án này dự kiến nâng tổng công suất thép thô của HPG lên 18 triệu tấn/năm vào năm 2027, qua đó hỗ trợ sản lượng tiếp tục tăng trưởng trong hai năm tới.
Ngoài ra, tỷ suất lợi nhuận dự kiến được hỗ trợ nhờ cơ cấu sản phẩm cải thiện trong những năm tới, nhờ (1) HPG bắt đầu sản xuất các sản phẩm hạ nguồn có giá trị cao hơn trong năm 2027, gồm thép ray và thép chất lượng cao, với công suất hằng năm lần lượt là 700.000 tấn và 500.000 tấn; (2) tỷ trọng sản phẩm bán thành phẩm giảm khi HPG phân bổ ngày càng nhiều thép thô cho các sản phẩm hoàn thiện có tỷ suất lợi nhuận cao hơn.
Duy trì khuyến nghị Mua vào và giá mục tiêu 37.300đ
Sau khi giá cổ phiếu giảm 13% trong 3 tháng qua, Cổ phiếu HPG đang giao dịch ở mức P/E trượt dự phóng 1 năm là 6,2 lần, thấp hơn 1,6 độ lệch chuẩn so với bình quân 5 năm ở mức 12,7 lần. HSC duy trì khuyến nghị Mua vào và giá mục tiêu 37.300đ (tiềm năng tăng giá 80%).
Sản lượng tiêu thụ Q3/2026 sát với kỳ vọng. Theo đó, HSC duy trì dự báo lợi nhuận thuần năm 2026 đạt 27 nghìn tỷ đồng (tăng trưởng 75%). Riêng trong Q3/2026, lợi nhuận thuần dự báo đạt 6,1 nghìn tỷ đồng (tăng trưởng 53%). HSC cũng giữ nguyên dự báo lợi nhuận thuần năm 2027 và 2028 lần lượt là 30,6 nghìn tỷ đồng (tăng trưởng 13%) và 36 nghìn tỷ đồng (tăng trưởng 18%). Các dự báo này tương ứng lợi nhuận thuần tăng trưởng với tốc độ CAGR 3 năm đạt 33%.
Bảng 2: HIệu suất nhà máy, HPG
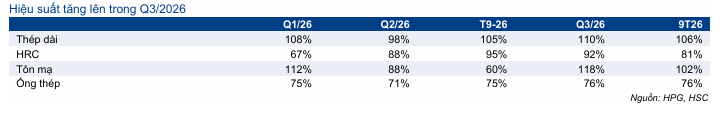
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.