
Sự kiện: Công bố KQKD Q3/2026
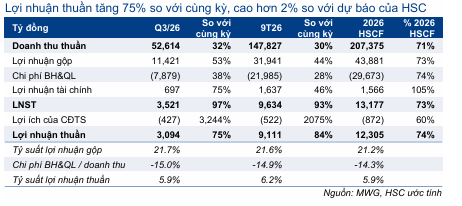
KQKD Q3/2026 của MWG hơi cao hơn dự báo của HSC nhờ lợi nhuận cao hơn dự kiến tại công ty con kinh doanh điện máy Điện Máy Xanh (DMX). Doanh thu thuần tăng 32% so với cùng kỳ (tăng 8% so với quý trước) đạt 52,6 nghìn tỷ đồng, cao hơn 1% so với dự báo, trong khi LNST tăng mạnh 97% so với cùng kỳ (tăng 5% so với quý trước) đạt 3,5 nghìn tỷ đồng. Lợi nhuận thuần tăng 75% so với cùng kỳ đạt 3,1 nghìn tỷ đồng, nhưng đáng chú ý là giảm 6% so với quý trước, do phần lợi nhuận phân bổ cho cổ đông thiểu số tăng mạnh sau khi DMX niêm yết khiến tỷ lệ sở hữu của MWG giảm còn 86%.
Lũy kế 9 tháng đầu năm 2026, doanh thu thuần tăng 30% so với cùng kỳ đạt 147,8 nghìn tỷ đồng và lợi nhuận thuần tăng 84% so với cùng kỳ đạt 9,1 nghìn tỷ đồng, bằng lần lượt 71% và 74% dự báo cả năm 2026 của HSC, nhìn chung sát dự báo.
Bảng 1: KQKD Q3/2026 hợp nhất, MWG
Tỷ suất lợi nhuận gộp tăng 2,9 điểm phần trăm so với cùng kỳ nhờ DMX và thay đổi cơ cấu doanh thu
Tỷ suất lợi nhuận gộp Q3/2026 tăng mạnh so với cùng kỳ nhờ DMX và tỷ trọng doanh thu cao hơn từ công ty con bán lẻ nhu yếu phẩm Bách Hóa Xanh (BHX). Lợi nhuận gộp tăng 53% so với cùng kỳ (tăng 6% so với quý trước) đạt 11,4 nghìn tỷ đồng, nhờ tỷ suất lợi nhuận gộp tăng 2,9 điểm phần trăm so với cùng kỳ lên mức 21,7% (giảm 0,5% so với quý trước), cao hơn dự báo của HSC. Mức cải thiện so với cùng kỳ chủ yếu đến từ tỷ suất lợi nhuận gộp DMX tăng 4,1 điểm phần trăm lên mức 20,1% và tỷ trọng doanh thu BHX (vốn có tỷ suất lợi nhuận gộp cao hơn) tăng lên 34% từ 30% trong Q3/2025. Các yếu tố này bù đắp hoàn toàn mức giảm 4,3 điểm phần trăm của tỷ suất lợi nhuận gộp BHX xuống 24,4%. Trong khi đó, mức giảm so với quý trước phản ánh tỷ suất lợi nhuận gộp thấp hơn tại cả DMX (giảm 0,8 điểm phần trăm) và BHX (giảm 0,7 điểm phần trăm).
Chi phí quản lý & bán hàng Q3/2026 tăng 38% so với cùng kỳ (tăng 8% so với quý trước) đạt 7.879 tỷ đồng, đưa tỷ lệ chi phí quản lý & bán hàng trên doanh thu tăng 0,7 điểm phần trăm so với cùng kỳ lên mức 15%. Mức tăng chủ yếu đến từ BHX, với 713 cửa hàng mở ròng trong Q3/2026, nâng tổng số cửa hàng lên 3.904, tăng 22% so với quý trước. HSC cho rằng doanh thu tại các cửa hàng mới chưa tăng đủ để trang trải chi phí trước khai trương và chi phí vận hành, qua đó tạm thời gây sức ép lên tỷ lệ chi phí quản lý & bán hàng trên doanh thu.
Lợi nhuận tài chính tăng mạnh nhờ số dư tiền mặt và lãi tiền gửi tăng
Lợi nhuận tài chính tăng 75% so với cùng kỳ (tăng 38% so với quý trước) đạt 697 tỷ đồng, nhờ doanh thu HĐ tài chính tăng 44% so với cùng kỳ đạt 1.162 tỷ đồng, trong khi chi phí tài chính chỉ tăng 13% lên 466 tỷ đồng. Doanh thu HĐ tài chính tăng nhờ số dư tiền mặt và các khoản đầu tư nắm giữ đến ngày đáo hạn tăng, đạt 63 nghìn tỷ đồng vào cuối tháng 9 (tăng 18% so với quý trước và 27% so với đầu năm), cùng với lãi suất tiền gửi tăng. Trong khi đó, dư nợ vay ngắn hạn giảm 4,5% so với quý trước và 7,2% so với đầu năm xuống 27,8 nghìn tỷ đồng, giúp Công ty kiểm soát chi phí lãi vay. Theo đó, lượng tiền mặt thuần của MWG tăng lên 35,3 nghìn tỷ đồng vào cuối tháng 9.
DMX: Lợi nhuận tăng trưởng mạnh, tỷ suất lợi nhuận thuần cải thiện nhẹ so với quý trước; vượt dự báo
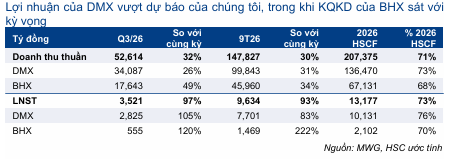
Doanh thu thuần Q3/2026 của DMX (không bao gồm doanh thu nội bộ trong MWG) tăng 26% so với cùng kỳ (tăng 3% so với quý trước) đạt 34.087 tỷ đồng, cao hơn 1% so với dự báo của HSC. LNST tăng mạnh 105% so với cùng kỳ và 6% so với quý trước đạt 2.825 tỷ đồng. Trên cơ sở hợp nhất của MWG, tỷ suất lợi nhuận gộp DMX tăng 4,1 điểm phần trăm so với cùng kỳ đạt mức 20,1% (Q3/2025: 16%), giúp lợi nhuận gộp tăng 59% so với cùng kỳ đạt 6.854 tỷ đồng, cao hơn nhiều so với mức tăng trưởng doanh thu 26%. Tuy nhiên, tỷ suất lợi nhuận gộp giảm 0,8 điểm phần trăm so với mức 20,9% trong Q2/2026, khiến lợi nhuận gộp giảm 1% so với quý trước. Mặc dù tỷ suất lợi nhuận gộp giảm nhưng doanh thu tăng và hiệu quả phân bổ chi phí cố định cải thiện giúp tỷ suất lợi nhuận thuần tăng từ mức 8,1% trong Q2/2026 lên 8,3%.
BHX: Doanh thu tăng trưởng mạnh nhờ đẩy nhanh mở rộng mạng lưới; tỷ suất lợi nhuận thuần giảm so với quý trước; sát dự báo
HSC ước tính doanh thu thuần Q3/2026 của BHX đạt 17.643 tỷ đồng (tăng 49% so với cùng kỳ, tăng 16% so với quý trước), cao hơn 3% so với dự báo, và LNST đạt 555 tỷ đồng (tăng 120% so với cùng kỳ, tăng 5% so với quý trước), nhìn chung sát dự báo. Tỷ suất lợi nhuận thuần tăng từ 2,1% trong Q3/2025 lên 3,1%, nhưng giảm so với mức 3,5% trong Q2/2026, do tỷ suất lợi nhuận gộp giảm 0,7 điểm phần trăm so với quý trước xuống 24,4% và chi phí mở cửa hàng mới gây sức ép lên khả năng sinh lời. BHX mở ròng 713 cửa hàng trong Q3/2026, nâng tổng số cửa hàng lên 3.904 vào thời điểm cuối tháng 9. Lũy kế 9 tháng đầu năm 2026, LNST tăng mạnh 222% so với cùng kỳ đạt 1.469 tỷ đồng, bằng 70% dự báo cả năm 2026 của HSC là 2.102 tỷ đồng.
Duy trì khuyến nghị Mua vào
Sau khi giá cổ phiếu tăng 20% trong 3 tháng qua, MWG đang giao dịch ở mức P/E dự phóng năm 2026 là 9,1 lần, thấp hơn 30% so với các doanh nghiệp cùng ngành. HSC cho rằng đây là mức định giá hấp dẫn. Chúng tôi duy trì khuyến nghị Mua vào và giá mục tiêu 119.800đ, tương ứng tiềm năng tăng giá 58%.
Đáng chú ý, theo KQKD thực hiện 9 tháng đầu năm và dự báo cả năm 2026 của HSC, lợi nhuận thuần Q4/2026 đạt 59 nghìn tỷ đồng (tăng 39% so với cùng kỳ) và lợi nhuận thuần đạt 3,2 nghìn tỷ đồng (tăng 54% so với cùng kỳ).
Bảng 2: KQKD theo các mảng kinh doanh, MWG
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.