
Sự kiện: Công bố KQKD Q3/2026
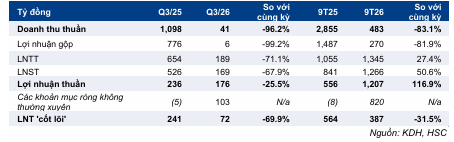
KDH công bố KQKD Q3/2026 cao hơn kỳ vọng, với lợi nhuận thuần và doanh thu đạt lần lượt 176 tỷ đồng (giảm 25,5% so với cùng kỳ và 76,6% so với quý trước) và 41 tỷ đồng (giảm 96,2% so với cùng kỳ và 82,6% so với quý trước). Lợi nhuận vượt kỳ vọng của HSC nhờ công ty ghi nhận khoản lợi nhuận không thường xuyên 129 tỷ đồng từ tiền bồi thường chấm dứt hợp đồng, được hạch toán vào mục thu nhập khác. Nếu loại trừ khoản lợi nhuận này, lợi nhuận từ HĐKD cốt lõi chỉ đạt 72 tỷ đồng (giảm 69,9% so với cùng kỳ), thấp hơn dự báo của chúng tôi.
Lợi nhuận thuần và doanh thu 9 tháng đầu năm 2026 lần lượt đạt 1.207 tỷ đồng (tăng 116,9% so với cùng kỳ) và 483 tỷ đồng (giảm 83,1% so với cùng kỳ). Các kết quả này hoàn thành 114,6% và 10,3% dự báo lợi nhuận thuần và doanh thu cho cả năm 2026 của chúng tôi, đồng thời hoàn thành 126,6% và 12,7% mục tiêu LNST và doanh thu của BLĐ công ty đề ra. Nếu loại trừ các khoản mục không thường xuyên, lợi nhuận thuần từ HĐKD cốt lõi đạt 387 tỷ đồng (giảm 31,5% so với cùng kỳ), chỉ hoàn thành 36,7% dự báo lợi nhuận cho cả năm 2026 của chúng tôi.
Doanh thu từ hoạt động phát triển BĐS trong Q3/2026 đạt 25 tỷ đồng (giảm 97,7% so với cùng kỳ và 82,6% so với quý trước) nhờ ghi nhận doanh thu các căn hộ thấp tầng tại dự án The Gladia ở TP.HCM. Lợi nhuận chia sẻ từ các công ty liên doanh, liên kết đạt 133 tỷ đồng nhờ đóng góp từ dự án The Gladia. HSC lưu ý rằng KDH đã ngừng hợp nhất một phần dự án The Gladia từ Q2/2026 sau khi chuyển nhượng 2% cổ phần tại Công ty Bất động sản Bình Trưng Mới, giảm tỷ lệ sở hữu từ 51% xuống 49%. Do đó, công ty sở hữu dự án này đã được phân loại lại thành công ty liên kết.
Tổng dư nợ của KDH mở rộng lên 17,8 nghìn tỷ đồng (tăng 79,8% so với cùng kỳ và đi ngang so với quý trước). Công ty tiếp tục giải ngân các hạn mức tín dụng đã được ngân hàng cấp để tài trợ cho các dự án và hoạt động phát triển quỹ đất. Tỷ lệ nợ thuần/vốn CSH ở mức 0,56 lần (so với 0,35 lần trong Q3/2025 và 0,69 lần trong Q2/2026). Mặc dù việc gia tăng tỷ lệ đòn bẩy tài chính nhằm mục đích mở rộng danh mục dự án và bảo đảm nguồn vốn cho các dự án hợp đồng BT trong tương lai, chúng tôi nhận định số dư nợ vay tăng cao sẽ gia tăng áp lực chi phí lãi vay lên KDH, đặc biệt trong bối cảnh mặt bằng lãi suất tiếp tục neo ở mức cao. Tỷ lệ nợ thuần/vốn CSH 0,56 cũng cao hơn nhiều so với mức trước đây là 0,25-0,35 lần.
Duy trì khuyến nghị Mua vào, giá mục tiêu 32.300 đồng/cổ phiếu
Cổ phiếu KDH đang giao dịch với mức chiết khấu 67,4% so với ước tính RNAV, lớn hơn so với bình quân 3 năm ở mức 37,2%. Chúng tôi duy trì khuyến nghị Mua vào với giá mục tiêu 32.300 đồng/cổ phiếu.
Bảng 1: KQKD Q3/2026, KDH
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.