
Sự kiện: Công bố KQKD Q3/2026
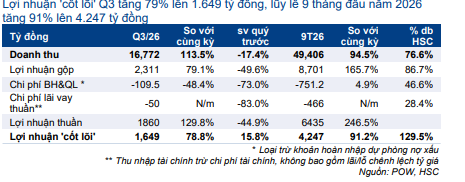
Lợi nhuận thuần Q3/2026 của POW đạt 1.860 tỷ đồng (tăng 130% so với cùng kỳ nhưng giảm 44,9% so với quý trước) trên doanh thu 16.772 tỷ đồng (tăng 114% so với cùng kỳ nhưng giảm 17,4% so với quý trước). Loại trừ khoản lợi nhuận không thường xuyên sau thuế 210 tỷ đồng (bao gồm 187 tỷ đồng hoàn nhập dự phòng phải thu từ Công ty Mua bán điện (EPTC – công ty con của EVN) và 76 tỷ đồng lãi tỷ giá), lợi nhuận từ HĐKD cốt lõi đạt 1.649 tỷ đồng (tăng 78,8% so với cùng kỳ, tăng 15,8% so với quý trước). Lũy kế 9 tháng đầu năm 2026, doanh thu tăng 94,5% so với cùng kỳ đạt 49.406 tỷ đồng, trong khi lợi nhuận từ HĐKD cốt lõi tăng gần gấp đôi (tăng 91,2% so với cùng kỳ) đạt 4.247 tỷ đồng, lần lượt hoàn thành 76,6% và 129,5% dự báo cho cả năm 2026 của HSC.
Lợi nhuận gộp tăng 79% so với cùng kỳ lên 2.311 tỷ đồng, qua đó lợi nhuận gộp 9 tháng đầu năm 2026 hoàn thành 86,7% dự báo cho cả năm 2026 của chúng tôi, nhìn chung sát với kỳ vọng. Lợi nhuận vượt kỳ vọng chủ yếu nhờ:
- Chi phí lãi vay thuần: Chi phí lãi vay thuần (loại trừ yếu tố tỷ giá) trong 9 tháng đầu năm 2026 chỉ bằng 28% dự báo cho cả năm 2026 của chúng tôi, do doanh thu HĐ tài chính cao hơn kỳ vọng. Loại trừ khoản lãi tỷ giá, doanh thu HĐ tài chính đạt 1.104 tỷ đồng, cao hơn nhiều so với mức dự báo 724 tỷ đồng cho cả năm 2026 của chúng tôi, nhờ tiền mặt và các khoản đầu tư ngắn hạn đạt 30.200 tỷ đồng (tăng mạnh từ mức 19.500 tỷ đồng tại thời điểm cuối năm 2025).
- Chi phí quản lý: Loại trừ khoản hoàn nhập dự phòng nợ quá hạn, chi phí quản lý trong 9 tháng đầu năm 2026 chỉ bằng 47% mức dự báo cho cả năm 2026 của chúng tôi. Tỷ lệ này tương đương 1,6% doanh thu từ HĐKD cốt lõi và thấp hơn nhiều so với mức giả định 2,5% trong mô hình dự báo của chúng tôi.
Duy trì khuyến nghị Mua vào; xem xét lại dự báo lợi nhuận
Chúng tôi đang xem xét lại dự báo lợi nhuận. POW hiện đang giao dịch với P/E trượt dự phóng 1 năm là 11,8 lần, thấp hơn 0,6 độ lệch chuẩn so với bình quân từ tháng 1/2023 ở mức 26,2 lần.
Đối với triển vọng sắp tới, Cổ phiếu POW đặt mục tiêu sản lượng điện đạt hơn 5,7 tỷ kWh trong Q4/2026. Nguồn cung LNG phục vụ cho tổ hợp nhà máy Nhơn Trạch 3 và 4 đã được bảo đảm cho đến hết tháng 11, trong khi các chuyến tàu nhập khẩu cho tháng 12 đang được thu xếp. Bên cạnh đó, hiện tượng El Niño được dự báo sẽ tiếp tục hỗ trợ tích cực cho việc huy động công suất các nhà máy nhiệt điện kéo dài sang năm 2027. Rủi ro chính dẫn đến lợi nhuận và định giá thấp hơn kỳ vọng bắt nguồn từ nguy cơ giá khí LNG nhập khẩu tăng vọt.
Bảng 1: KQKD Q3 và 9 tháng đầu năm 2026, POW
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.