
Sự kiện: KQKD Q3/2026 công bố ngày 27/10/2026
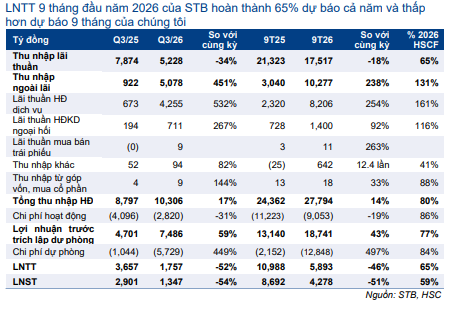
STB công bố KQKD Q3/2026 kém tích cực với LNTT Q3/2026 giảm 52% so với cùng kỳ (giảm 13% so với quý trước) xuống 1.757 tỷ đồng, do tác động tiêu cực từ việc chi phí dự phòng cao (tăng 4,5 lần so với cùng kỳ) lớn hơn tác động tích cực từ việc thu nhập ngoài lãi tăng trưởng mạnh (cũng tăng 4,5 lần so với cùng kỳ) và chi phí hoạt động được kiểm soát tốt (giảm 31% so với cùng kỳ). Do đó, LNTT 9 tháng đầu năm 2026 giảm 46% so với cùng kỳ xuống 5.893 tỷ đồng, hoàn thành 65% dự báo cả năm, 73% kế hoạch của STB và thấp hơn dự báo 9 tháng của chúng tôi.
Bảng 1: Tóm tắt KQKD Q3/2026, STB
Tăng trưởng tín dụng tăng tốc trong Q3, làm gia tăng nhu cầu huy động
Dư nợ tín dụng của STB tăng 10,3% so với quý trước và tăng 11,8% kể từ đầu năm lên 700 nghìn tỷ đồng tại thời điểm cuối Q3/2026. Cho vay trung hạn (kỳ hạn 1-5 năm) là động lực tăng trưởng chính, tăng 55% kể từ đầu năm (khoảng 40 nghìn tỷ đồng) và tăng 14% so với quý trước (15 nghìn tỷ đồng); chúng tôi cho rằng mức tăng này chủ yếu đến từ hoạt động giải ngân tín dụng cho khách hàng doanh nghiệp.
Đáng chú ý, tỷ trọng đóng góp của các kỳ hạn dài hơn ngày càng tăng chứng minh rằng STB đang tăng cường quan hệ với các khách hàng doanh nghiệp, đặc biệt là các công ty thuộc nhóm Vingroup (VIC; Chưa khuyến nghị). Điều này phản ánh một phần qua các gói vay cho người mua nhà tại các dự án BĐS của tập đoàn này cùng các chương trình tài trợ cho các dự án hạ tầng. Tuy nhiên, việc tài trợ cho các dự án lớn, thâm dụng vốn có thể làm gia tăng nhu cầu huy động của Ngân hàng và gây thêm áp lực lên chi phí huy động.
Trên thực tế, về phía huy động, tiền gửi khách hàng tăng mạnh 20,6% so với quý trước và tăng 25,4% kể từ đầu năm lên 775 nghìn tỷ đồng. Trong khi đó, giấy tờ có giá cũng tăng 118% so với quý trước và kể từ đầu năm lên 85,5 nghìn tỷ đồng, trong khi vay LNH giảm 10% so với quý trước xuống 81 nghìn tỷ đồng. Tỷ lệ tiền gửi không kỳ hạn cải thiện lên 19,3% từ 16,8% trong Q2/2026, hỗ trợ một phần cho cơ cấu huy động, mặc dù nhu cầu huy động chung đã khiến chi phí huy động tăng mạnh.
Tỷ lệ NIM trước điều chỉnh thu hẹp do chi phí huy động tăng
Tỷ lệ NIM trước điều chỉnh giảm 71 điểm cơ bản so với quý trước và giảm 172 điểm cơ bản so với cùng kỳ xuống 2,19% trong Q3. Lợi suất cho vay chỉ tăng nhẹ 10 điểm cơ bản so với quý trước lên 7,76%, vẫn thấp hơn 17 điểm cơ bản so với cùng kỳ, trong khi chi phí huy động tăng mạnh 84 điểm cơ bản so với quý trước và tăng 161 điểm cơ bản so với cùng kỳ lên 6,01%. Chúng tôi cho rằng nhu cầu huy động gia tăng của STB để tài trợ cho các dự án doanh nghiệp lớn, phản ánh qua tăng trưởng nhanh của tiền gửi khách hàng và giấy tờ có giá, đã góp phần khiến chi phí huy động tăng mạnh.
Thu nhập lãi thuần Q3/2026 giảm 34% so với cùng kỳ xuống 5.227 tỷ đồng, tương đương thu nhập lãi thuần 9 tháng đầu năm 2026 đạt 17.517 tỷ đồng, giảm 18% so với cùng kỳ, hoàn thành 65% dự báo cả năm 2026 của chúng tôi. Tuy nhiên, thu nhập lãi thuần tính riêng sẽ không phản ánh đầy đủ khả năng sinh lời của STB do đóng góp đáng kể từ thu nhập ngoài lãi trong quý.
Thu nhập ngoài lãi đóng góp đáng kể vào tổng thu nhập hoạt động
Thu nhập ngoài lãi tăng mạnh 450% so với cùng kỳ và tăng 37% so với quý trước lên 5.078 tỷ đồng trong Q3/2026, chủ yếu nhờ lãi thuần HĐ dịch vụ tăng 532% so với cùng kỳ lên 4.255 tỷ đồng. Lãi thuần HĐ kinh doanh ngoại hối cũng tăng 267% so với cùng kỳ lên 711 tỷ đồng. Theo chia sẻ của BLĐ trong các buổi họp báo KQKD trước, lãi thuần HĐ dịch vụ đóng góp đặc biệt mạnh chủ yếu nhờ thu nhập liên quan đến dịch vụ tín dụng gắn với hoạt động tài trợ dự án cho khách hàng doanh nghiệp. Từ đó, chúng tôi cho rằng khoản thu nhập này nên được đánh giá cùng thu nhập lãi thuần khi phân tích hiệu quả cho vay cốt lõi của STB.
Kết hợp thu nhập lãi thuần với phần đóng góp của lãi thuần HĐ dịch vụ liên quan đến tín dụng này, tỷ lệ NIM điều chỉnh đạt 3,65% trong Q3/2026, giảm 42 điểm cơ bản so với quý trước từ 4,07% trong Q2/2026 và giảm 26 điểm cơ bản so với cùng kỳ từ 3,91% trong Q3/2025. Mặc dù khả năng sinh lời từ hoạt động cho vay cốt lõi thu hẹp, tỷ lệ NIM này vẫn đủ để hỗ trợ thu nhập hoạt động tích cực. Thực tế, tổng thu nhập hoạt động đạt 10.305 tỷ đồng trong Q3/2026, tăng 17% so với cùng kỳ và tăng 3% so với quý trước. Tổng thu nhập hoạt động 9 tháng đầu năm 2026 đạt 27.794 tỷ đồng, tăng 14% so với cùng kỳ, hoàn thành 80% dự báo cả năm 2026 và cao hơn so với dự báo 9 tháng của chúng tôi.
Chi phí dự phòng cao làm giảm lợi nhuận nhưng chất lượng tài sản vẫn gây lo ngại
Chi phí dự phòng tín dụng tăng mạnh 448% so với cùng kỳ (tăng 12,4% so với quý trước) lên 5.729 tỷ đồng trong Q3/2026, sau khi xử lý một lượng lớn nợ xấu trong quý (10.267 tỷ đồng). Chúng tôi cho rằng giá trị nợ xấu được xử lý lớn chủ yếu đến từ các khoản vay của Bamboo Airways (BAV; Chưa khuyến nghị) và các khoản vay bán lẻ có thể liên quan. Bất chấp các nỗ lực xử lý đáng kể, các chỉ số chất lượng tài sản vẫn chưa cải thiện rõ ràng.
Tỷ lệ nợ xấu giảm nhẹ xuống 7,33% từ 7,54% tại thời điểm cuối Q2/2026, trong khi tỷ lệ nợ nhóm 5 giảm xuống 3,22% từ 5,07%. Tuy nhiên, nợ xấu mới hình thành vẫn ở mức cao, đạt 13.676 tỷ đồng trong Q3/2026, tương đương 1,95% tổng dư nợ. Trong khi đó, tỷ lệ bao phủ nợ xấu LLR tiếp tục giảm xuống 35% từ 57% trong Q2/2026.
Nhìn chung, các nỗ lực xử lý nợ bắt đầu từ Q4/2025, thời điểm STB lần đầu ghi nhận khoản chi phí dự phòng lớn 9.232 tỷ đồng, vẫn chưa cho thấy chất lượng tài sản cải thiện rõ ràng.
Kỷ luật chi phí chặt chẽ giúp giảm bớt áp lực lên lợi nhuận
Chi phí hoạt động giảm 31% so với cùng kỳ trong quý, nhìn chung đi ngang so với quý trước ở mức 2.820 tỷ đồng, tiếp nối xu hướng kiểm soát chi phí trong Q1/2026 và Q2/2026. Tuy nhiên, khoản tiết kiệm này không đủ để bù đắp phần gia tăng mạnh của chi phí dự phòng tín dụng. Đáng chú ý, số lượng nhân viên của STB giảm 25% so với cùng kỳ (giảm 4% so với quý trước) xuống 12.553 người. Ngân hàng vẫn nhất quán trong chiến lược tối ưu hóa chi phí được đội ngũ lãnh đạo mới triển khai, như chúng tôi đã nhấn mạnh trong báo cáo Q1/2026.
HSC duy trì khuyến nghị Giảm tỷ trọng và giá mục tiêu cho đến khi hoàn thành đánh giá toàn diện hơn
Sau khi giá cổ phiếu giảm 12% trong 1 tháng qua, Cổ phiếu STB đang giao dịch với P/B dự phóng 1 năm là 1,59 lần, cao hơn 37% so với bình quân nhóm NHTM tư nhân ở mức 1,16 lần. HSC duy trì khuyến nghị Giảm tỷ trọng, giá mục tiêu và dự báo cho đến khi hoàn thành đánh giá toàn diện hơn.
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.