
Sự kiện: Công bố KQKD sơ bộ Q3/2026
KQKD sơ bộ Q3/2026 nhìn chung sát dự báo, với lợi nhuận thuần đạt 2.723 tỷ đồng (tăng 11,8% so với cùng kỳ và 6% so với quý trước) trên doanh thu thuần 13,8 nghìn tỷ đồng (tăng 12,1% so với cùng kỳ và đi ngang so với quý trước). Tuy nhiên, doanh thu mảng dịch vụ CNTT nước ngoài thấp hơn đáng kể so với kỳ vọng, chỉ tăng 8,2% so với cùng kỳ và giảm 2,3% so với quý trước. Tác động này được bù đắp nhờ doanh thu mảng dịch vụ CNTT trong nước cao hơn dự báo, tăng 43,1% so với cùng kỳ và 12,8% so với quý trước. Riêng trong tháng 9/2026, lợi nhuận thuần tăng 9,6% so với cùng kỳ đạt 1.017 tỷ đồng nhờ tỷ suất lợi nhuận cải thiện. Trong khi đó, doanh thu thuần chỉ tăng 5,1% do doanh thu mảng dịch vụ CNTT nước ngoài giảm 4,1%.
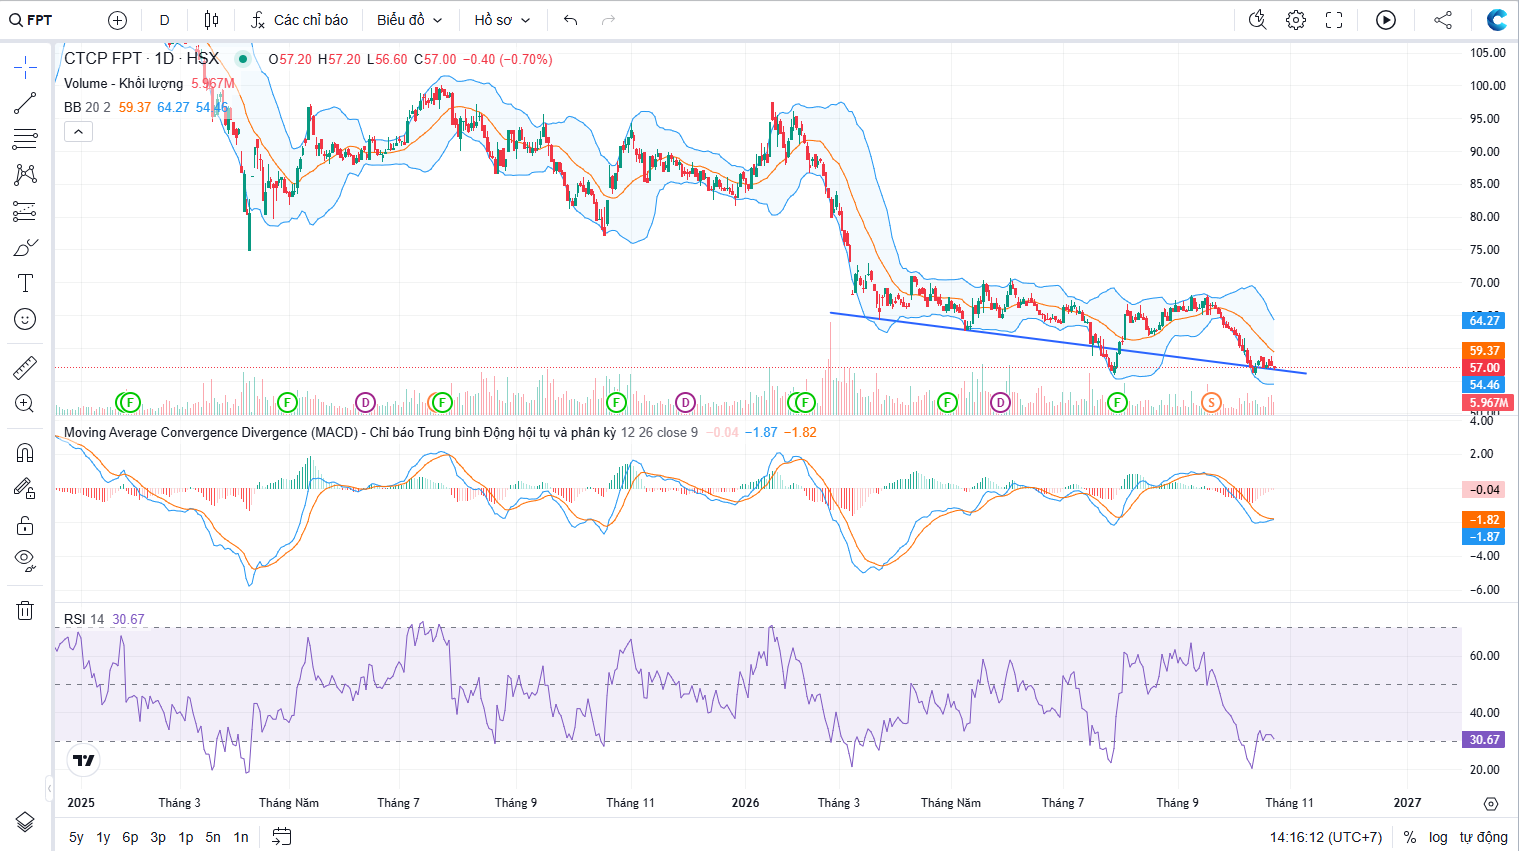
Đồ thị cổ phiếu FPT phiên giao dịch ngày 23/10/2026
Doanh thu từ các hợp đồng ký mới lũy kế 9 tháng đầu năm tăng 23,1% so với cùng kỳ đạt 36,1 nghìn tỷ đồng. Tuy nhiên, đà tăng đã chậm lại rõ rệt khi doanh thu ký mới giảm 15,9% so với cùng kỳ trong cả tháng 8 và tháng 9. Theo đó, doanh thu ký mới Q3/2026 chỉ tăng 3,6% đạt 9,8 nghìn tỷ đồng, thấp hơn đáng kể so với mức tăng 32,3% trong nửa đầu năm.
Doanh thu: Mảng dịch vụ CNTT nước ngoài thấp hơn kỳ vọng
Tăng trưởng doanh thu Q3/2026 chậm lại còn 12,1% so với cùng kỳ, từ mức 16,4% trong Q2/2026. Doanh thu khối công nghệ tăng 14,4% (cũng giảm tốc so với mức tăng 18,7% trong quý trước).
Bảng 1: KQKD Q3 và 9 tháng đầu năm 2026, FPT
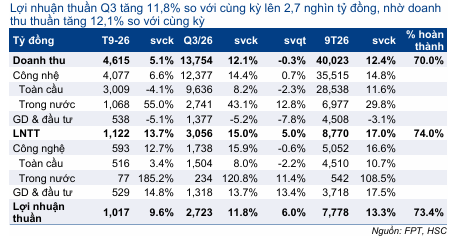
Doanh thu mảng dịch vụ CNTT nước ngoài thấp hơn kỳ vọng nhưng được bù đắp nhờ doanh thu mảng dịch vụ CNTT trong nước cao hơn dự báo. Trong khi đó, doanh thu từ khối giáo dục & khác giảm 5,2% so với cùng kỳ.
- Trong khối công nghệ, doanh thu mảng dịch vụ CNTT nước ngoài giảm 4,1% so với cùng kỳ trong tháng 9/2026, sau khi đã giảm tốc còn tăng 9,4% trong tháng 8, từ mức tăng 20,5% trong tháng 7. Nguyên nhân chủ yếu là thị trường Nhật Bản suy yếu. Đà giảm tốc tại Nhật Bản bắt đầu xuất hiện trong tháng 8, khi doanh thu chỉ tăng 3,9% so với cùng kỳ, thấp hơn nhiều so với mức tăng 30,9% trong tháng 7. Tình hình tiếp tục xấu đi trong tháng 9, với doanh thu giảm 9,3% xuống 1.233 tỷ đồng. Trong khi đó, doanh thu từ các thị trường ngoài Nhật Bản đi ngang so với cùng kỳ ở mức 1.776 tỷ đồng trong tháng 9, sau khi tăng 13,7% trong tháng 8.
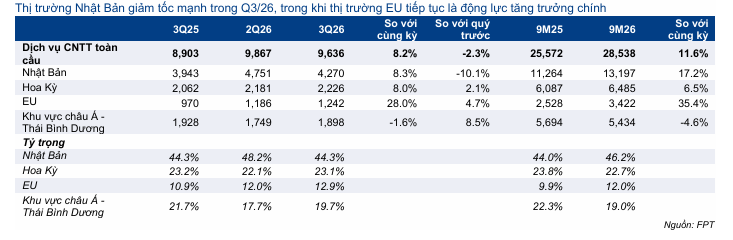
- Trong Q3/2026, doanh thu dịch vụ CNTT nước ngoài đạt 9,6 nghìn tỷ đồng, tăng 8,2% so với cùng kỳ nhưng giảm 2,3% so với quý trước, chậm lại đáng kể so với mức tăng 16,3% trong Q2/2026. Trong đó, doanh thu từ thị trường Nhật Bản đạt 4,3 nghìn tỷ đồng, chiếm 44,3% doanh thu CNTT nước ngoài trong Q3/2026, tăng 8,3% so với cùng kỳ nhưng giảm 10,1% so với quý trước, thấp hơn đáng kể so với mức tăng 24,8% trong Q2/2026. EU tiếp tục là thị trường tăng trưởng nhanh nhất, với doanh thu tăng 28% so với cùng kỳ và 4,7% so với quý trước đạt 1,2 nghìn tỷ đồng, chiếm 12,9% doanh thu mảng dịch vụ CNTT nước ngoài trong Q3/2026. Doanh thu từ Mỹ tăng 8% so với cùng kỳ và 2,1% so với quý trước đạt 2,2 nghìn tỷ đồng, tương đương 23,1% doanh thu mảng dịch vụ CNTT nước ngoài. Doanh thu tại khu vực châu Á-Thái Bình Dương phục hồi 8,5% so với quý trước nhưng vẫn giảm 1,6% so với cùng kỳ xuống 1,9 nghìn tỷ đồng, chiếm 19,7% doanh thu mảng dịch vụ CNTT nước ngoài trong Q3/2026.
- Lũy kế 9 tháng đầu năm, doanh thu mảng dịch vụ CNTT nước ngoài tăng 11,6% so với cùng kỳ đạt 28,5 nghìn tỷ đồng. Trong đó, doanh thu tại Nhật Bản, EU và Mỹ lần lượt tăng 17,2%, 35,4% và 6,5%, trong khi khu vực châu Á-Thái Bình Dương giảm 4,6%.
- Ngược lại, doanh thu mảng dịch vụ CNTT trong nước cao hơn kỳ vọng, tăng 43,1% so với cùng kỳ và 12,8% so với quý trước đạt 2,7 nghìn tỷ đồng trong Q3/2026. Lũy kế 9 tháng đầu năm, doanh thu mảng dịch vụ CNTT trong nước tăng 29,8% đạt 7 nghìn tỷ đồng.
Tỷ suất LNTT cải thiện nhưng tỷ suất lợi nhuận thuần đi ngang so với cùng kỳ
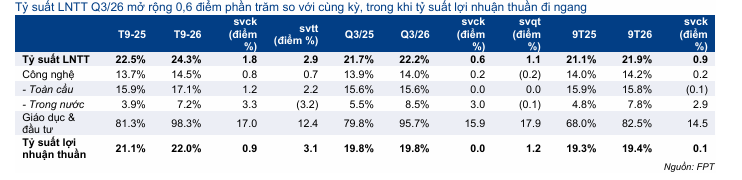
LNTT Q3/2026 đạt 3.056 tỷ đồng, tăng 15% so với cùng kỳ và 5% so với quý trước. Kết quả này có được chủ yếu là nhờ LNTT khối công nghệ tăng 15,9% đạt 1.738 tỷ đồng và LNTT khối giáo dục & đầu tư tăng 13,7% đạt 1.318 tỷ đồng. Tỷ suất LNTT Q3/2026 tăng 0,6 điểm phần trăm so với cùng kỳ lên 22,2%, từ mức 21,7% trong Q3/2025.
- Trong khối công nghệ, tỷ suất LNTT của mảng dịch vụ CNTT nước ngoài đi ngang so với cùng kỳ ở mức 15,6%. Riêng trong tháng 9/2026, tỷ suất LNTT của mảng này cải thiện lên 17,1%, từ mức 15,9% trong tháng 9/2025.
- Tỷ suất LNTT của mảng dịch vụ CNTT trong nước tăng 3 điểm phần trăm so với cùng kỳ lên 8,5%, từ mức 5,5% trong Q3/2025.
Tuy nhiên, lợi nhuận thuần Q3/2026 chỉ tăng 11,8% so với cùng kỳ và 6% so với quý trước đạt 2.723 tỷ đồng, chậm hơn mức tăng 15% của LNTT. Nguyên nhân là thuế suất thuế TNDN thực tế tăng sau khi ưu đãi thuế dành cho các cơ sở của FPT Software tại TP.HCM hết hiệu lực vào tháng 6/2026. Theo đó, tỷ suất lợi nhuận thuần Q3/2026 đi ngang so với cùng kỳ ở mức 19,8%.
Xem xét lại dự báo
HSC đang xem xét lại các dự báo sau khi doanh thu mảng dịch vụ CNTT nước ngoài thấp hơn kỳ vọng và doanh thu từ các hợp đồng ký mới suy yếu trong hai tháng gần đây. Sau khi giá cổ phiếu giảm 12% trong một tháng qua, Cổ phiếu FPT đang giao dịch ở mức P/E trượt dự phóng 1 năm là 10 lần theo các dự báo hiện tại của HSC, thấp hơn đáng kể so với bình quân 3 năm ở mức 18 lần.
Bảng 2: Tỷ suất lợi nhuận của các mảng kinh doanh, FPT
Bảng 3: Cơ cấu doanh thu dịch vụ CNTT toàn cầu, FPT
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.