
Sự kiện: Công bố KQKD Q3/2026
KBC công bố lợi nhuận thuần Q3/2026 đạt 911 tỷ đồng (+196,6% svck) trên doanh thu 3,2 nghìn tỷ đồng (+136,6% svck), đánh dấu sự phục hồi vượt bậc từ mức nền thấp chỉ 7 tỷ đồng trong Q2/2026. Tỷ suất lợi nhuận gộp hợp nhất duy trì ở mức tích cực 54%, nhờ cơ cấu doanh thu thuận lợi khi mảng BĐS KCN đóng góp tỷ trọng chi phối lên đến 77%. Lũy kế 9 tháng đầu năm 2026, lợi nhuận thuần và doanh thu lần lượt hoàn thành 73,7% và 83,6% dự báo cho cả năm của HSC. So với KHKD cho cả năm 2026 của công ty, LNST và doanh thu 9 tháng đầu năm lần lượt hoàn thành 39,9% và 51,1%.
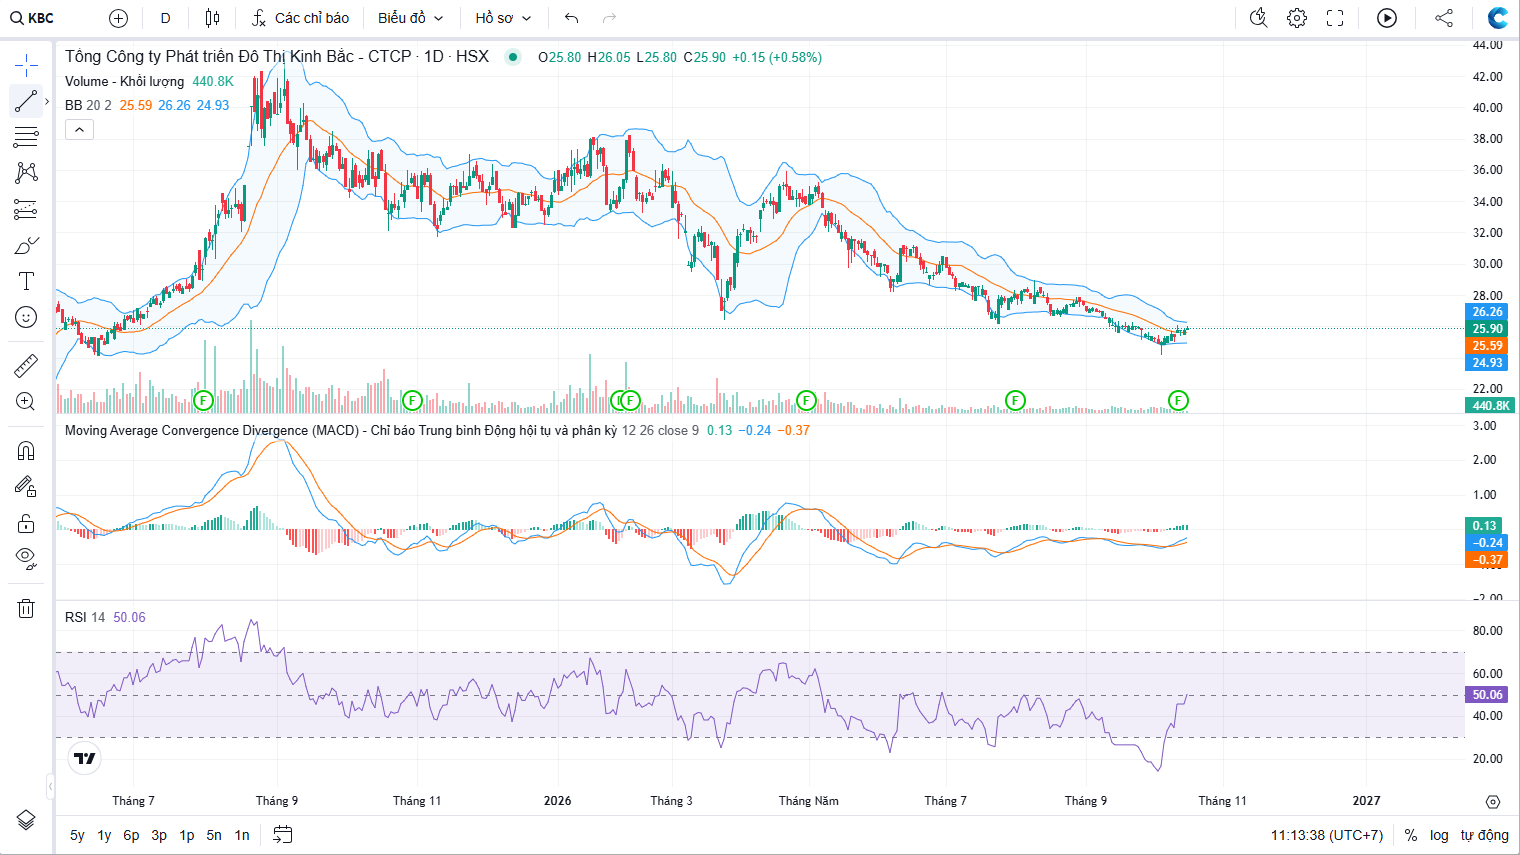
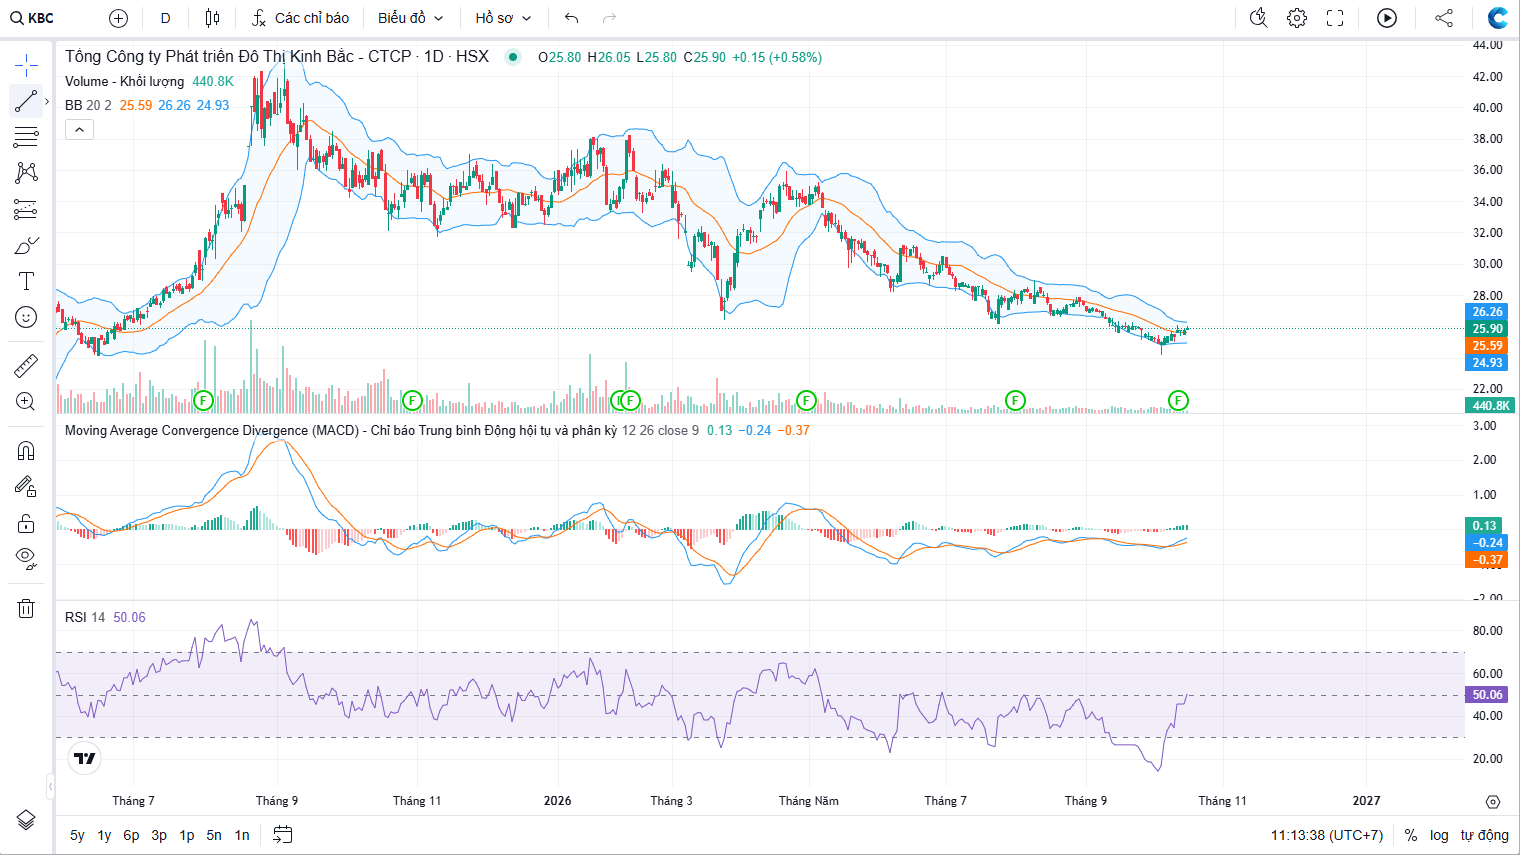
Đồ thị cổ phiếu KBC phiên giao dịch ngày 16/10/2026
Doanh thu cho thuê đất KCN tăng vọt 212,1% so với cùng kỳ đạt 2,5 nghìn tỷ đồng, cao hơn nhiều so với mức nền thấp chỉ 96 tỷ đồng trong Q2/2026. KBC ghi doanh thu từ việc bàn giao đất từ 170 ha đã ký hợp đồng nhưng chưa bàn giao. Chi tiết như sau: 50,8 ha tại KCN Quế Võ Mở rộng cho Luxshare, 1,4 ha tại KCN Tân Phú Trung, 2,6 ha tại KCN Nam Sơn Hạp Lĩnh và 0,5 ha tại KCN Hưng Yên. Tỷ suất lợi nhuận gộp của mảng này đạt 63% (so với 83,8% trong Q3/2025 và 45,2% trong Q2/2026), đóng góp tới 90% tổng lợi nhuận gộp của toàn tập đoàn.
Doanh thu mảng kinh doanh BĐS tăng 74% so với cùng kỳ (+71,4% svqt) đạt 496 tỷ đồng, dù tỷ suất lợi nhuận gộp thu hẹp xuống 9,2% (từ mức 13,9% trong Q3/2025). Hoạt động bàn giao trong kỳ chủ yếu tập trung vào phân khúc nhà ở xã hội, trọng tâm là dự án Nhà ở xã hội Nếnh.
Bảng 1: KQKD Q3/2026, KBC
Tỷ suất lợi nhuận sát với kỳ vọng của HSC, do tỷ suất lợi nhuận gộp từ các dự án nhà ở xã hội tương đối mỏng, quanh ngưỡng 10%.
Doanh thu cho thuê kho và nhà xưởng tăng 4,5% so với cùng kỳ đạt 65 tỷ đồng, với tỷ suất lợi nhuận gộp đạt 57,7% (so với 93,5% trong Q3/2025 và 49,5% trong Q2/2026). Trong khi đó, doanh thu dịch vụ tiện ích và KCN tăng 9,8% so với cùng kỳ đạt 160 tỷ đồng, với tỷ suất lợi nhuận gộp mở rộng lên 52,9% (từ mức 37,1% trong Q3/2025).
Tăng nợ vay để tài trợ các dự án
Chi phí lãi vay tăng 69% so với cùng kỳ lên 357 tỷ đồng do tổng nợ vay tiếp tục tăng, đạt mức 33,8 nghìn tỷ đồng (tăng 18,1% so với đầu năm và tăng 25,2% so với cùng kỳ). Nợ thuần chạm mức 21,7 nghìn tỷ đồng tại thời điểm cuối Q3/2026, tăng 38,4% so với cùng kỳ và cao hơn so với mức 20,9 nghìn tỷ đồng tại cuối Q2/2026, qua đó đẩy tỷ lệ nợ thuần/vốn CSH lên ngưỡng cao 0,78 lần.
HSC lưu ý rằng khoảng 46% tổng nợ vay của KBC gắn liền với dự án đại đô thị Tràng Cát tại Hải Phòng với quy mô 585 ha, dự án đang bị chậm tiến độ triển khai. Trong bối cảnh mặt bằng lãi suất neo cao trong thời gian dài cùng những áp lực lên thị trường BĐS nhà ở, chúng tôi giữ nguyên dự báo thời điểm ghi nhận lợi nhuận của dự án sẽ bắt đầu từ năm 2027 thay vì trong năm nay, nhằm phản ánh đầy đủ các rủi ro về tiến độ triển khai và khả năng hấp thụ của thị trường.
Giá trị hàng tồn kho chỉ tăng nhẹ 6,2% so với quý trước lên 35,4 nghìn tỷ đồng, tập trung chủ yếu vào công tác giải phóng mặt bằng và bồi thường tại các dự án trọng điểm gồm KCN Bình Giang (quy mô 150 ha tại Hải Dương), KCN Phú Bình (675 ha tại Thái Nguyên) và Dự án Sân golf và Khu đô thị sinh thái Khoái Châu (990 ha, Hưng Yên).
Đang xem xét lại dự báo lợi nhuận; duy trì k/n Nắm giữ
Sau khi giá cổ phiếu giảm 4% trong 1 tháng qua, Cổ phiếu KBC đang giao dịch ở mức chiết khấu 52,4% so với RNAV, lớn hơn nhiều so với bình quân 3 năm ở mức 43,6%. Cổ phiếu đang có P/E trượt dự phóng 1 năm 12 lần, thấp hơn 0,8 độ lệch chuẩn so với bình quân 3 năm ở mức 20,1 lần.
Mặc dù KQKD Q3/2026 tăng mạnh nhờ đẩy mạnh hoạt động bàn giao đất KCN, chúng tôi vẫn duy trì khuyến nghị Nắm giữ đối với KBC. Động lực tăng trưởng lợi nhuận chủ yếu đến từ việc hiện thực hóa các hợp đồng cho thuê đất đã ký nhưng chưa bàn giao, thay vì ghi nhận các hợp đồng cho thuê mới. Bên cạnh đó, triển vọng lợi nhuận của công ty tiếp tục chịu tác động từ những bất ổn vĩ mô dai dẳng, đặc biệt là môi trường lãi suất cao và rủi ro thuế quan.
Chúng tôi đang xem xét lại các dự báo lợi nhuận.
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.