
Sự kiện: Công bố KQKD Q3/2026
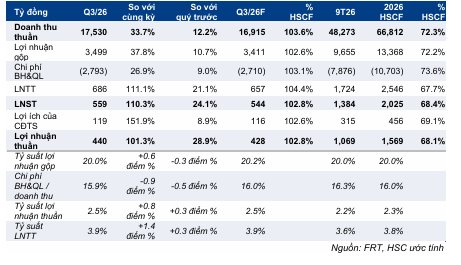
FRT đã công bố KQKD Q3/2026 cao hơn kỳ vọng, với doanh thu thuần tăng 34% so với cùng kỳ lên 17.530 tỷ đồng, cao hơn 4% so với dự báo của HSC. LNTT tăng vọt 111% so với cùng kỳ lên 686 tỷ đồng (cao hơn 4% so với dự báo) và lợi nhuận thuần tăng gấp đôi so với cùng kỳ lên 440 tỷ đồng, cao hơn 3% so với dự báo của chúng tôi ở mức 428 tỷ đồng.
Lợi nhuận của cả hai chuỗi bán lẻ đều cao hơn kỳ vọng của HSC. Doanh thu thuần của chuỗi Long Châu tăng 37% so với cùng kỳ lên 11.960 tỷ đồng, cao hơn 2% so với dự báo, trong khi doanh thu của chuỗi FPT Shop tăng 27% so với cùng kỳ lên 5.627 tỷ đồng, cao hơn 8% so với kỳ vọng. Về mặt lợi nhuận, LNST của chuỗi Long Châu tăng hơn gấp đôi lên mức 494 tỷ đồng, cao hơn 1% so với mức dự báo 487 tỷ đồng của HSC. Trong khi đó, LNST của FPT Shop tăng 41% so với cùng kỳ đạt 68 tỷ đồng, cao hơn 14% so với dự báo 60 tỷ đồng của chúng tôi.
Bảng 1: KQKD hợp nhất Q3/2026, FRT
Long Châu: Lợi nhuận tăng mạnh, vượt dự báo
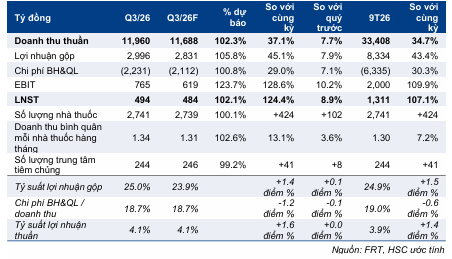
Long Châu (bao gồm chuỗi nhà thuốc và trung tâm tiêm chủng) ghi nhận doanh thu Q3/2026 đạt 11.960 tỷ đồng (tăng 37% so với cùng kỳ và tăng 8% so với quý trước), cao hơn 2% so với mức dự báo 11.688 tỷ đồng của chúng tôi, cùng LNST đạt 494 tỷ đồng (tăng 124% so với cùng kỳ và tăng 9% so với quý trước), cao hơn 12% so với mức dự báo 484 tỷ đồng.
Mặc dù số lượng nhà thuốc tăng mạnh lên con số 2.741 (thêm 424 nhà thuốc, tương ứng tăng 18% so với cùng kỳ và thêm 102 nhà thuốc, tương ứng tăng 4% so với quý trước), doanh thu bình quân tháng trên mỗi nhà thuốc vẫn tăng lên 1,34 tỷ đồng, tương ứng mức tăng 13% so với cùng kỳ và 4% so với quý trước, vượt mức dự báo 1,31 tỷ đồng của HSC. Diễn biến tích cực này phản ánh hiệu quả rõ nét từ các chiến dịch thu hút lưu lượng khách hàng, song hành cùng năng lực mở rộng tệp khách hàng mới ngày càng vượt trội của chuỗi. Trong khi đó, chuỗi tâm tiêm chủng tiếp tục mở rộng quy mô lên 244 trung tâm (tăng 41 trung tâm so với cùng kỳ và tăng 8 trung tâm so với quý trước).
Tỷ suất lợi nhuận gộp mở rộng lên 25% (từ mức 23,7% trong Q3/2025) nhờ cơ cấu sản phẩm tối ưu hơn, nhưng đi ngang so với quý trước và cao hơn dự báo của chúng tôi ở mức 23,9%. Tỷ lệ chi phí bán hàng và quản lý trên doanh thu giảm xuống 18,7% (từ mức 19,8% trong Q3/2025), cũng không đổi so với quý trước, nhờ tỷ lệ chi phí nhân công/doanh thu giảm xuống 11,7% (từ mức 11,9% trong Q3/2025) bất chấp áp lực mở mới mạng lưới. Điều này khẳng định năng suất cửa hàng tiếp tục cải thiện. Nhờ đó, EBIT tăng vọt 129% so với cùng kỳ lên 765 tỷ đồng, cao hơn 25% so với kỳ vọng của chúng tôi ở mức 612 tỷ đồng.
FPT Shop: Lợi nhuận tiếp tục phục hồi, vượt kỳ vọng
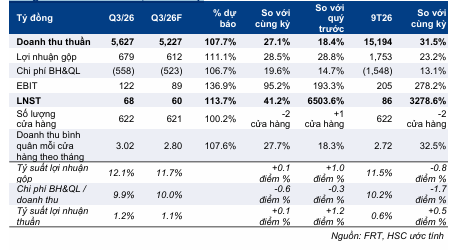
Doanh thu Q3/2026 của chuỗi FPT Shop đạt 5.627 tỷ đồng (tăng 27% so với cùng kỳ và 18% so với quý trước), cao hơn 8% so với mức dự báo 5.227 tỷ đồng của HSC. LNST đạt 68 tỷ đồng (tăng 41% so với cùng kỳ, từ mức khoảng 1 tỷ đồng trong Q2/2026), cao hơn 14% so với mức dự báo 60 tỷ đồng của chúng tôi.
Đà tăng trưởng tích cực này bắt nguồn từ sự hồi phục của thị trường hàng công nghệ-điện máy, dựa trên sự cải thiện của giá bán bình quân, xu hướng cao cấp hóa sản phẩm, mức độ ứng dụng AI gia tăng. FPT Shop đồng thời hưởng lợi từ chiến lược mở rộng HĐKD sang mảng điện máy, cơ cấu sản phẩm tối ưu hơn với các dòng sản phẩm phân phối độc quyền từ Trung Quốc, kết hợp các gói cước di động ảo (MVNO) tạo lợi thế cạnh tranh riêng biệt nhờ tích hợp thiết bị đầu cuối với gói cước dữ liệu. Doanh số trả góp tiếp tục là động lực tăng trưởng chính, đóng góp khoảng 30% doanh thu của chuỗi.
FPT Shop ưu tiên hiệu quả chi phí hơn là mở rộng mạng lưới cửa hàng, qua đó giảm bớt gánh nặng chi phí cố định. Quy mô hệ thống vẫn duy trì ở mức 622 cửa hàng (giảm 2 cửa hàng so với cùng kỳ và tăng 1 so với quý trước), trong khi doanh thu bình quân tháng trên mỗi cửa hàng tăng lên 3,02 tỷ đồng (tăng 28% so với cùng kỳ và 18% so với quý trước), cao hơn 8% so với dự báo của chúng tôi. Do đó, tỷ lệ chi phí bán hàng và quản lý trên doanh thu giảm xuống 9,9% (giảm 0,6 điểm phần trăm so với cùng kỳ và giảm 0,3 điểm phần trăm so với quý trước), thấp hơn một chút so với mức dự báo 10% của HSC.
Xem xét lại dự báo lợi nhuận, giá mục tiêu và khuyến nghị
Sau khi giá cổ phiếu tăng 36% trong 3 tháng qua, Cổ phiếu FRT hiện đang giao dịch ở mức P/E năm 2026 và 2027 lần lượt là 17,1 lần và 13 lần, cho thấy triển vọng lợi nhuận tích cực đã được phản ánh phần nào vào giá. Chúng tôi đang xem xét lại dự báo lợi nhuận, khuyến nghị và giá mục tiêu.
Bảng 2: KQKD Q3/2026, Long Châu
Bảng 3: KQKD Q3/2026, FPT Shop
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.