
Sự kiện: Công bố KQKD Q3/2026
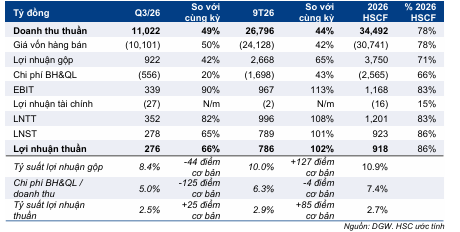
KQKD Q3/2026 của DGW vượt xa dự báo của HSC. Doanh thu thuần đạt mức cao kỷ lục 11.022 tỷ đồng, tăng 49% so với cùng kỳ và 52% so với quý trước, cao hơn 20% so với dự báo ở mức 9.154 tỷ đồng. Lợi nhuận thuần tăng 66% so với cùng kỳ đạt 276 tỷ đồng, cao hơn 34% so với dự báo ở mức 206 tỷ đồng. Vui lòng tham khảo chi tiết trong Bảng 1.
Theo đó, doanh thu thuần 9 tháng đầu năm 2026 tăng 44% so với cùng kỳ đạt 26.796 tỷ đồng (bằng 78% dự báo cả năm 2026 của HSC) trong khi lợi nhuận thuần tăng gấp đôi (tăng 102% so với cùng kỳ) đạt 786 tỷ đồng, bằng 86% dự báo cả năm 2026 của HSC và 119% kế hoạch cả năm của Công ty, vượt xa dự báo.
KQKD theo mảng
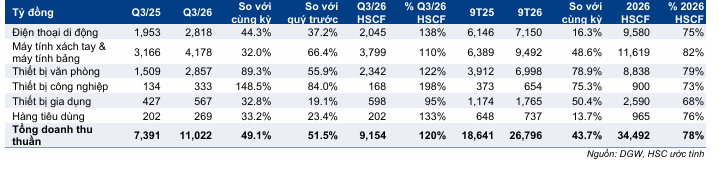
Doanh thu máy tính xách tay & máy tính bảng tăng 32% so với cùng kỳ (tăng 66% so với quý trước) đạt 4.178 tỷ đồng, cao hơn 10% so với dự báo của HSC, nhờ nhu cầu mua sắm mùa tựu trường và giá bán bình quân tăng. Đây tiếp tục là mảng kinh doanh lớn nhất của DGW, đóng góp 38% doanh thu thuần Q3/2026.
Bảng 1: KQKD Q3/2026 và 9 tháng đầu năm 2026, DGW
Doanh thu thiết bị văn phòng tăng mạnh 89% so với cùng kỳ (tăng 56% so với quý trước) đạt mức cao kỷ lục 2.857 tỷ đồng, cao hơn 22% so với dự báo của HSC và đóng góp 26% tổng doanh thu. Tăng trưởng được hỗ trợ nhờ đầu tư vào AI và trung tâm dữ liệu, với doanh thu máy chủ tăng 156% so với cùng kỳ.
Doanh thu điện thoại di động tăng 44% so với cùng kỳ (tăng 37% so với quý trước) đạt 2.818 tỷ đồng, cao hơn 38% so với dự báo của HSC, nhờ dòng iPhone 18 của Apple và các sản phẩm mới ra mắt của Xiaomi. Mảng này đóng góp 26% doanh thu thuần Q3/2026.
Các mảng khác: Doanh thu thiết bị công nghiệp tăng mạnh 149% so với cùng kỳ đạt 333 tỷ đồng, gần gấp đôi dự báo của HSC, nhờ đóng góp doanh thu mới từ dầu nhờn Shell. Doanh thu thiết bị gia dụng tăng 33% so với cùng kỳ đạt 567 tỷ đồng nhưng thấp hơn 5% so với dự báo, trong khi doanh thu hàng tiêu dùng tăng 33% so với cùng kỳ đạt 269 tỷ đồng, cao hơn 33% so với dự báo.
Tỷ suất lợi nhuận gộp giảm nhưng tỷ lệ chi phí quản lý & bán hàng trên doanh thu thấp hơn giúp tỷ suất EBIT tăng
Tỷ suất lợi nhuận gộp giảm 0,4 điểm phần trăm so với cùng kỳ (giảm 4,6 điểm phần trăm so với quý trước) xuống 8,4%, trong khi chi phí quản lý & bán hàng tăng 20% so với cùng kỳ lên 556 tỷ đồng; cả hai đều thấp hơn dự báo của HSC. Điểm tích cực là tỷ lệ chi phí quản lý & bán hàng trên doanh thu giảm 1,3 điểm phần trăm so với cùng kỳ xuống 5%, bù đắp hoàn toàn ảnh hưởng từ tỷ suất lợi nhuận gộp giảm và giúp tỷ suất EBIT tăng 0,7 điểm phần trăm so với cùng kỳ lên 3,1%.
Chi phí bán hàng trích trước giảm so với mức đỉnh Q2/2026 nhưng vẫn ở mức cao
Chi phí bán hàng trích trước, bao gồm chiết khấu thương mại cùng chi phí hỗ trợ hoạt động & bán hàng, tăng 103% so với cùng kỳ lên 634 tỷ đồng tại thời điểm cuối Q3/2026, tương đương 5,8% doanh thu quý. Tỷ lệ này giảm so với mức 9,3% trong Q2/2026 nhưng vẫn cao hơn mức 3,5-5,2% trong giai đoạn Q3/2024-Q4/2025. Chúng tôi kỳ vọng một phần các khoản trích trước này sẽ được hoàn nhập trong Q4/2026 và năm 2027, qua đó có thể giúp lợi nhuận thực hiện cao hơn dự báo.
Lỗ tài chính tăng do chi phí lãi vay và trích lập dự phòng đầu tư cổ phiếu tăng
Lỗ tài chính tăng từ 8 tỷ đồng trong Q3/2025 lên 27 tỷ đồng, chủ yếu do chi phí lãi vay tăng 40% so với cùng kỳ lên 70 tỷ đồng khi chi phí vay vốn và nợ vay ngắn hạn tăng. DGW cũng trích lập dự phòng 33 tỷ đồng cho khoản đầu tư vào Tổng công ty Phát triển Đô thị Kinh Bắc (KBC; Nắm giữ, giá mục tiêu 26.700đ). Chúng tôi kỳ vọng khoản dự phòng này sẽ được hoàn nhập trong Q4/2026 sau khi Công ty bán khoản đầu tư và ghi nhận lãi.
Nợ vay tăng nhưng nợ thuần gần như không đổi
Nợ vay ngắn hạn tăng 684 tỷ đồng so với cùng kỳ lên 3.866 tỷ đồng, chủ yếu để thanh toán cho nhà cung cấp, đồng thời bổ sung tiền mặt và các khoản đầu tư ngắn hạn; tổng hai khoản này tăng khoảng 850 tỷ đồng so với cùng kỳ. Theo đó, dù nợ vay tăng nhưng nợ thuần gần như không đổi so với cùng kỳ.
Duy trì khuyến nghị Mua vào và giá mục tiêu 60.400đ (tiềm năng tăng giá 48%)
Sau khi giá cổ phiếu giảm 15% trong 1 tháng qua nhưng vẫn tăng 7% trong 3 tháng qua, Cổ phiếu DGW đang giao dịch ở mức P/E dự phóng 12 tháng tới là 7,3 lần, thấp hơn 1,3 độ lệch chuẩn so với bình quân từ tháng 11/2023 ở mức 13,9 lần. HSC duy trì khuyến nghị Mua vào và giá mục tiêu 60.400đ. Như đã đề cập, lợi nhuận thuần thực hiện năm 2026 nhiều khả năng cao hơn dự báo hiện tại của HSC, trong khi nhu cầu tăng đối với các nhóm sản phẩm CNTT-truyền thông chủ lực giúp hỗ trợ triển vọng lợi nhuận tích cực trong dài hạn.
Bảng 2: Doanh thu Q3/2026 và 9 tháng đầu năm 2026 theo mảng sản phẩm, DGW
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.