

Định giá rẻ + 10% cổ tức bằng tiền mặt = Mua vào
HSC nâng dự báo lợi nhuận giai đoạn 2022-2024 nhờ doanh số xe máy cải thiện và thu nhập từ lãi tăng. Tuy nhiên, chúng tôi hạ 7,4% giá mục tiêu xuống 52.500đ (tiềm năng tăng giá là 20%) do chi phí vốn CSH tăng (sau khi chúng tôi nâng giả định lãi suất phi rủi ro đối với toàn bộ cổ phiếu chúng tôi khuyến nghị), được bù đắp một phần sau khi chúng tôi chuyển giai đoạn cơ sở định giá sang cuối năm 2023. Định giá VEA khá hấp dẫn và chưa bao gồm mức cổ tức bằng tiền mặt là 4.494đ (lợi suất cổ tức là 10,3%) sẽ được chi trả vào tháng 11/2022. HSC duy trì khuyến nghị Mua vào.
Đồ thị cổ phiếu VEA phiên giao dịch ngày 27/10/2022. Nguồn: AmiBroker
Cập nhật doanh số Q3/2022 của các liên doanh
Nhìn chung, doanh số bán xe trong Q3/2022 tăng mạnh so với cùng kỳ do mức nền thấp. Lưu ý, Việt Nam áp dụng các biện pháp phong tỏa trong Q3/2021 khiến hoạt động bán hàng bị đình trệ trong khi người tiêu thường dành phần lớn thời gian ở nhà, khiến nhu cầu mua xe bị hạn chế. Nhu cầu tăng nhanh và cuộc sống trở lại bình thường sau giai đoạn phong tỏa đã thúc đẩy doanh số bán xe.
Mảng xe máy: Nhu cầu vượt kỳ vọng
Khi các vấn đề về nguồn cung trong Q2/2022 được giải quyết, doanh số xe máy tính riêng trong tháng 9/2022 của Honda đã phục hồi mạnh, đạt 250.132 xe (tăng 151,0% so với cùng kỳ và 26,1% so với tháng trước).
Lưu ý, trong Q2/2022, nguồn cung xe máy bị gián đoạn do một số nhà cung cấp có trụ sở tại Thượng Hải tạm ngừng sản xuất do Trung Quốc áp dụng các biện pháp phong tỏa. Không giống như tình trạng thiếu hụt cấu trúc xảy ra đối với chip của ngành công nghiệp ô tô, tình trạng gián đoạn này chỉ là một vấn đề mang tính tạm thời và đã nhanh chóng được giải quyết sau khi các nhà cung cấp quay trở lại sản xuất. Trong giai đoạn gặp khó khăn về nguồn cung, Honda cũng có thể tìm được một số doanh nghiệp cung cấp thay thế để giảm thiểu tác động lên chuỗi cung ứng nếu xảy ra những tình trạng tương tự trong tương lai.
Trong Q3/2022 và 9 tháng đầu năm 2022, doanh số xe máy của Honda đạt lần lượt 612.810 xe (tăng 95,1% so với cùng kỳ và 26,1% so với quý trước) và 1.692.789 xe (tăng 23,7% so với cùng kỳ) (Bảng 1), vượt 10,0% so với dự báo trước đó của chúng tôi là tăng trưởng 10,0% trong cả năm 2022.
Lưu ý, doanh số xe máy của Việt Nam giảm 23,4% so với cùng kỳ trong giai đoạn 2 năm COVID-19 (giảm lần lượt 16,7% và 8,1% so với cùng kỳ trong năm 2020 và 2021) (Bảng 2). Nhu cầu xe máy vẫn duy trì ở mức hơn 3 triệu xe/năm trong giai đoạn 2016- 2019, sau đó giảm xuống lần lượt 2,7 triệu xe và 2,5 triệu xe trong năm 2020 và 2021 do ảnh hưởng của dịch COVID-19. Chúng tôi kỳ vọng doanh số xe máy sẽ trở lại mức bền vững 3 triệu xe/năm kể từ năm 2022.
Mảng ô tô: Hạ nhiệt so với quý trước nhưng vẫn tăng mạnh so với cùng kỳ
Doanh số ô tô đã hạ nhiệt sau khi chính sách hỗ trợ miễn 50% lệ phí trước bạ đối với xe lắp ráp trong nước hết hạn vào ngày 31/5/2022. Tuy nhiên, doanh số ô tô vẫn tăng mạnh so với mức nền thấp trong năm 2021.
Tổng doanh số ô tô tăng 89,7% so với cùng kỳ đạt 38.336 xe. Doanh số Q3/2022 và 9 tháng đầu năm 2022 đạt lần lượt 104.974 xe (tăng 89,2% so với cùng kỳ nhưng giảm 17,5% so với quý trước) và 343.975 xe (tăng 41,3% so với cùng kỳ) (Bảng 3).
Biểu đồ 1: Doanh số xe máy Honda theo quý trong giai đoạn 2019-2022 
Biểu đồ 2: Doanh số xe máy hàng năm tại Việt Nam 
Biểu đồ 3: Doanh số bán ô tô theo quý tại Việt Nam 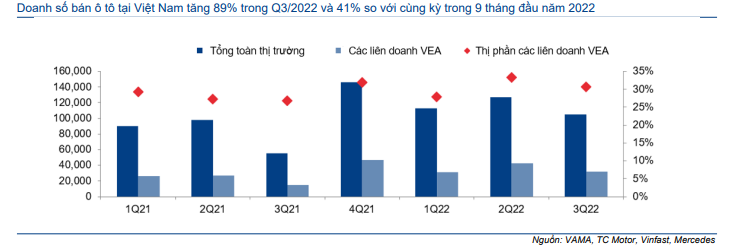
Doanh số của các liên doanh của VEA (Toyota, Honda, Ford) tăng mạnh lần lượt 116,4% và 56,1% so với cùng kỳ trong Q3/2022 và 9 tháng đầu năm 2022, cao hơn so với mức tăng trưởng của toàn ngành. Thị phần của các liên doanh tăng lên 30,8% trong 9 tháng đầu năm 2022 từ 27,9% trong 9 tháng đầu năm 2021. Trong đó:
- Doanh số của Toyota tăng lần lượt 137,6% và 68,3% so với cùng kỳ trong trong Q3/2022 và 9 tháng đầu năm 2022 đạt lần lượt 21.418 xe và 65.405 xe. Thị phần của Toyota đã tăng lên 19,0% trong 9 tháng đầu năm 2022 từ 16,0% trong 9 tháng đầu năm 2021.
- Doanh số của Honda cũng tăng mạnh lần lượt 105,1% và 78,3% so với cùng kỳ trong Q3/2022 và 9 tháng đầu năm 2022 đạt lần lượt 4.952 xe và 25.143 xe. Thị phần của Honda đã tăng lên 7,3% trong 9 tháng đầu năm 2022 từ 5,8% trong 9 tháng đầu năm 2021.
- Trong khi đó, doanh số của Ford tăng thấp hơn ngành, ở mức lần lượt 68,8% và 4,3% so với cùng kỳ trong Q3/2022 và 9 tháng đầu năm 2022 đạt lần lượt 5.821 và 15.518 xe. Thị phần của Ford sau đó giảm xuống 4,5% trong 9 tháng đầu năm 2022 từ 6,1% trong 9 tháng đầu năm 2021.
Đáng chú ý, sự cạnh tranh của Vinfast đã giảm đáng kể sau khi công ty này tuyên bố rút khỏi lĩnh vực sản xuất xe động cơ đốt trong để tập trung vào xe điện. Công ty đã ngừng nhận các đơn đặt hàng mới từ tháng 7/2022 và đã bàn giao hầu hết các đơn đặt hàng trước đó. Vinfast đã ngừng báo cáo với VAMA kể từ tháng 9/2022 và chúng tôi cho rằng doanh số tháng 9/2022 là khiêm tốn do tạm ngừng kinh doanh xe động cơ đốt trong trong khi doanh số xe điện bị hạn chế do nguồn cung hạn chế. Theo đó, doanh số của Vinfast giảm lần lượt 65,0% và 29,3% so với cùng kỳ trong Q3/2022 và 9 tháng đầu năm 2022 xuống lần lượt 3.357 xe và 18.052 xe. Thị phần của Vinfast cũng giảm xuống 5,2% trong 9 tháng đầu năm 2022 từ 10,5% trong 9 tháng đầu năm 2021 và 9,2% trong năm 2021.
Cổ tức bằng tiền mặt là 4.494đ cho năm 2021 được thanh toán vào cuối tháng 11/2022
Cổ phiếu VEA công bố gần đây, cổ tức bằng tiền mặt cho năm 2021 là 4.494đ sẽ được thanh toán vào tháng 11/2022, tương đương tỷ lệ lợi nhuận chi trả cổ tức 99% và cao hơn mức cổ tức bằng tiền mặt đã công bố trước đó là 4.038đ/cp theo đề xuất tại ĐHCĐ năm 2022.
Lưu ý, tại ĐHCĐ năm 2022, cổ tức bằng tiền mặt cho năm 2021 được đề xuất là 4.038đ/cp và đã được cổ đông thông qua, tương đương tỷ lệ lợi nhuận chi trả cổ tức là 89%. 615 tỷ đồng để trích lập dự phòng 100% các khoản phải thu quá hạn đã bị kiểm toán ghi ý kiến ngoại trừ trong BCTC kiểm toán năm 2021. Tuy nhiên, Bộ Tài chính sau đó đã từ chối đề xuất của VEA và yêu cầu chi trả tất cả lợi nhuận giữ lại dưới dạng cổ tức bằng tiền mặt do không có đủ bằng chứng pháp lý để trích lập dự phòng cho các khoản phải thu quá hạn đó.
Lưu ý, những khoản phải thu này do VEA cho vay đối với các công ty con, sau đó những công ty con này đã bị vỡ nợ và không thể chi trả được nợ. BLĐ trước của VEA chịu trách nhiệm về các khoản vay này đang bị các cơ quan chức năng điều tra. Do đó, cho đến khi có quyết định của cơ quan chức năng về vi phạm đối với BLĐ trước đó và khả năng phải bồi thường (nếu có), Bộ Tài chính sẽ không chấp thuận trích lập dự phòng đối với các khoản phải thu quá hạn đó.
Nâng dự báo lợi nhuận giai đoạn 2022-2024
HSC nâng 13,2% dự báo lợi nhuận thuần năm 2022 sau khi doanh số xe máy vượt kỳ vọng. Chúng tôi cũng nâng lần lượt 7,7% và 4,5% dự báo lợi nhuận thuần năm 2023 và 2024 do thu nhập từ lãi tăng (Bảng 4).
Bảng 4: Điều chỉnh dự báo, VEA 
Bảng 5: Dự báo doanh số bán hàng của các công ty liên doanh VEA (chiếc) 
Bảng 6: Dự báo thu nhập tài chính ròng, VEA 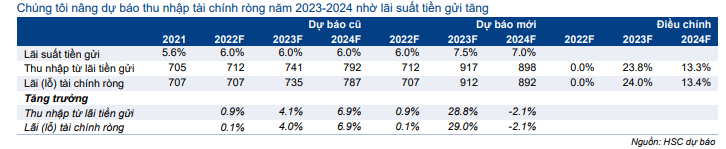
Dự báo các liên doanh
- Đối với mảng xe máy, chúng tôi nâng dự báo tăng trưởng doanh số trong năm 2022 của Honda lên 18% từ mức 10% trước đó. Theo đó, doanh số xe máy sẽ đạt 2.350.991 xe, vẫn thấp hơn 7% so với mức trước dịch COVID-19 (Bảng 5).
Sau đó, chúng tôi dự báo nhu cầu sẽ đi ngang trong năm 2023 do lo ngại về triển vọng nhu cầu của người tiêu dùng trong bối cảnh mặt bằng lãi suất tăng. Trong năm 2024, HSC kỳ vọng doanh số xe máy sẽ tăng trưởng khiêm tốn 2%. Dự báo mới của chúng tôi cao hơn lần lượt 7% và 1% so với các dự báo cho năm 2022 và 2023 trước đó trong khi thấp hơn 1% so với dự báo cho năm 2024 trước đó.
- Đối với mảng ô tô, HSC hạ dự báo tăng trưởng doanh số năm 2022 của các liên doanh từ 33,4% xuống 18,6%. Mặc dù nguồn cung hiện đã cải thiện, nhưng chúng tôi lo ngại nhiều hơn về sức mua của người tiêu dùng do nền kinh tế giảm tốc và lãi suất gia tăng. Chúng tôi hạ khoảng 11% dự báo doanh số năm 2023 và 2024, theo đó doanh số sẽ tăng trưởng lần lượt 10,3% và 8,0%, do nhu cầu ô tô có độ nhạy với lãi suất lớn hơn so với xe máy (Bảng 5).
Sau khi điều chỉnh dự báo doanh số, lợi nhuận của các liên doanh được dự báo sẽ tăng trưởng lần lượt 14,9%, 5,4% và 3,4% trong giai đoạn 2022-2024, tương đương tăng trưởng lần lượt 24,1%, 4,5% và 5,5% (Bảng 4).
Dự báo thu nhập tài chính
Bên cạnh lợi nhuận từ các liên doanh, thu nhập tài chính là một nguồn thu đáng kể khác của VEA, đóng góp 12-17% lợi nhuận thuần của Công ty trong 3 năm qua.
VEA nắm giữ một khoản tiền gửi ngân hàng khá lớn là 13,6 nghìn tỷ đồng vào thời điểm cuối Q2/2022 và chúng tôi kỳ vọng lượng tiền gửi này sẽ được duy trì. VEA nhận cổ tức từ các công ty liên doanh trong Q3 (số dư đầu tư ngắn hạn tăng) – sau đó sẽ chi trả cổ tức năm trước cho cổ đông vào Q4 (số dư tiền mặt hoặc đầu tư ngắn hạn sau đó sẽ giảm xuống). Số dư tiền gửi của VEA vào thời điểm cuối Q2/2022 có thể duy trì trong cả năm tiếp theo.
Lợi suất thu được từ các khoản tiền gửi này đã giảm trong 3 năm qua, từ 6,8% trong năm 2019 xuống 6,5% trong năm 2020 và sau đó là 5,6% trong năm 2021 do mặt bằng lãi suất giảm khi Chính phủ áp dụng các biện pháp kích thích nền kinh tế hậu COVID- 19.
Với xu hướng tăng của lãi suất hiện nay (nhanh hơn so với dự báo trước đó của chúng tôi) do lạm phát tăng, HSC nâng dự báo lãi suất tiền gửi của VEA lên lần lượt 7,5% và 7,0% trong năm 2023 và 2024 (từ 6% trước đó). Lãi tài chính thuần theo đó sẽ tăng trưởng lần lượt 24,0% và 13,4% trong năm 2023 và 2024 đạt lần lượt 912 tỷ đồng (tăng trưởng 29,0%) và 892 tỷ đồng (giảm 2,1% so với cùng kỳ) (Bảng 6).
Hạ giá mục tiêu do định giá thay đổi, nhưng duy trì khuyến nghị Mua vào
Phương pháp định giá
Do VEA vẫn chưa trích lập dự phòng 615 tỷ đồng cho các khoản phải thu quá hạn và thời điểm thực hiện việc trích lập là không chắc chắn, chúng tôi giả định những khoản phải thu này sẽ được trích lập bằng nhau trong giai đoạn 2025-2027 (205 tỷ đồng/năm).
HSC nâng giả định lãi suất phi rủi ro lên 5,0% từ 3,5% đối với toàn bộ các cổ phiếu chúng tôi khuyến nghị do mặt bằng lãi suất tăng. Chúng tôi giả định chi phí vốn CSH là 13,4% (so với 11,5% trước đây). Sau đó, chúng tôi chuyển giai đoạn cơ sở định giá sang cuối năm 2023 từ cuối năm 2022 (Bảng 7).
Sau khi điều chỉnh dự báo lợi nhuận và thay đổi giả định định giá, chúng tôi giảm 7,4% giá mục tiêu xuống 52.500đ (từ 56.700đ trước đó). Tại giá mục tiêu mới của chúng tôi, tiềm năng tăng giá là 20% so với thị giá hiện tại và không bao gồm 4.494đ/cp cổ tức sẽ sớm được thanh toán vào cuối tháng 11/2022 (Bảng 8 & 9).
Tại giá mục tiêu mới, P/E dự phóng 2022 và 2023 lần lượt là 10,1 lần và 9,5 lần trong khi P/E trượt dự phóng 1 năm là 9,8 lần, tương đương mức bình quân trong quá khứ (tính từ năm 2019) (Biểu đồ 10).
Bảng 7: Tính toán chi phí vốn CSH theo mô hình CAPM, VEA 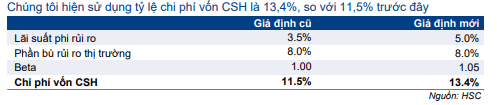
Bảng 8: Định giá DDM, VEA 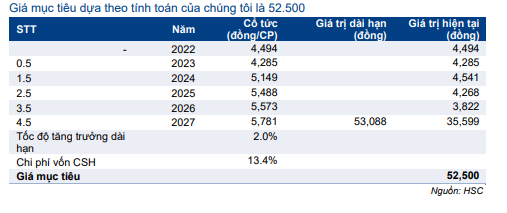
Bảng 9: Phân tích độ nhạy, VEA 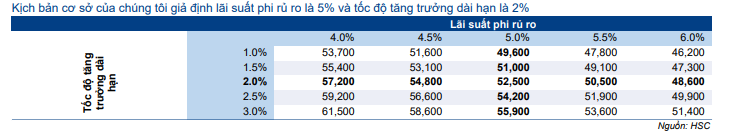
Biểu đồ 10: 1 P/E trượt dự phóng 1 năm, VEA 
Bối cảnh định giá
Cổ phiếu VEA là một cổ phiếu phòng thủ với lợi suất cổ tức ổn định, hiệu suất đầu tư cổ phiếu VEA vượt trội 50% so với chỉ số VN Index trong năm qua. Do những bất ổn nhiều khả năng sẽ tiếp tục trong năm 2023, cùng với biến động của thị trường chứng khoán, VEA có thể tiếp tục là cổ phiếu an toàn để trú ẩn, do VEA sẽ được hưởng lợi từ mặt bằng lãi suất gia tăng nhờ lượng tiền gửi ngân hàng lớn, trong khi KQKD của các liên doanh tiếp tục khả quan. Chúng tôi duy trì khuyến nghị Mua vào.
Các rủi ro chính đối với dự báo và giá mục tiêu của chúng tôi bao gồm (i) chuỗi cung ứng bị gián đoạn có thể ảnh hưởng đến nguồn cung xe hoặc tăng chi phí sản xuất, sau đó sẽ ảnh hưởng tới lợi nhuận của các liên doanh, và (ii) nhu cầu có thể suy yếu trong bối cảnh nền kinh tế toàn cầu giảm tốc trong bối cảnh lãi suất gia tăng trên toàn thế giới.
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.