


Kế hoạch lợi nhuận năm 2020 chưa được xác định: VCB đặt kế hoạch tăng trưởng đối với tổng tài sản và tiền gửi khách hàng trong năm 2020 lần lượt ở mức +7% YoY và +8% YoY, tương đương với một nửa kết quả kinh doanh năm 2019. Kế hoạch tăng trưởng tín dụng đặt ở mức +10% YoY, đây là mức cao nhất trong số các Ngân hàng nhà nước – nhưng thấp hơn nhiều so với mức tăng trưởng tín dụng 16% đạt được trong năm 2019. Lợi nhuận trước thuế năm 2020 cần được ngân hàng trung ương phê duyệt trước khi công bố, việc đánh giá tác động của dịch Covid-19 vẫn là điều cần thiết.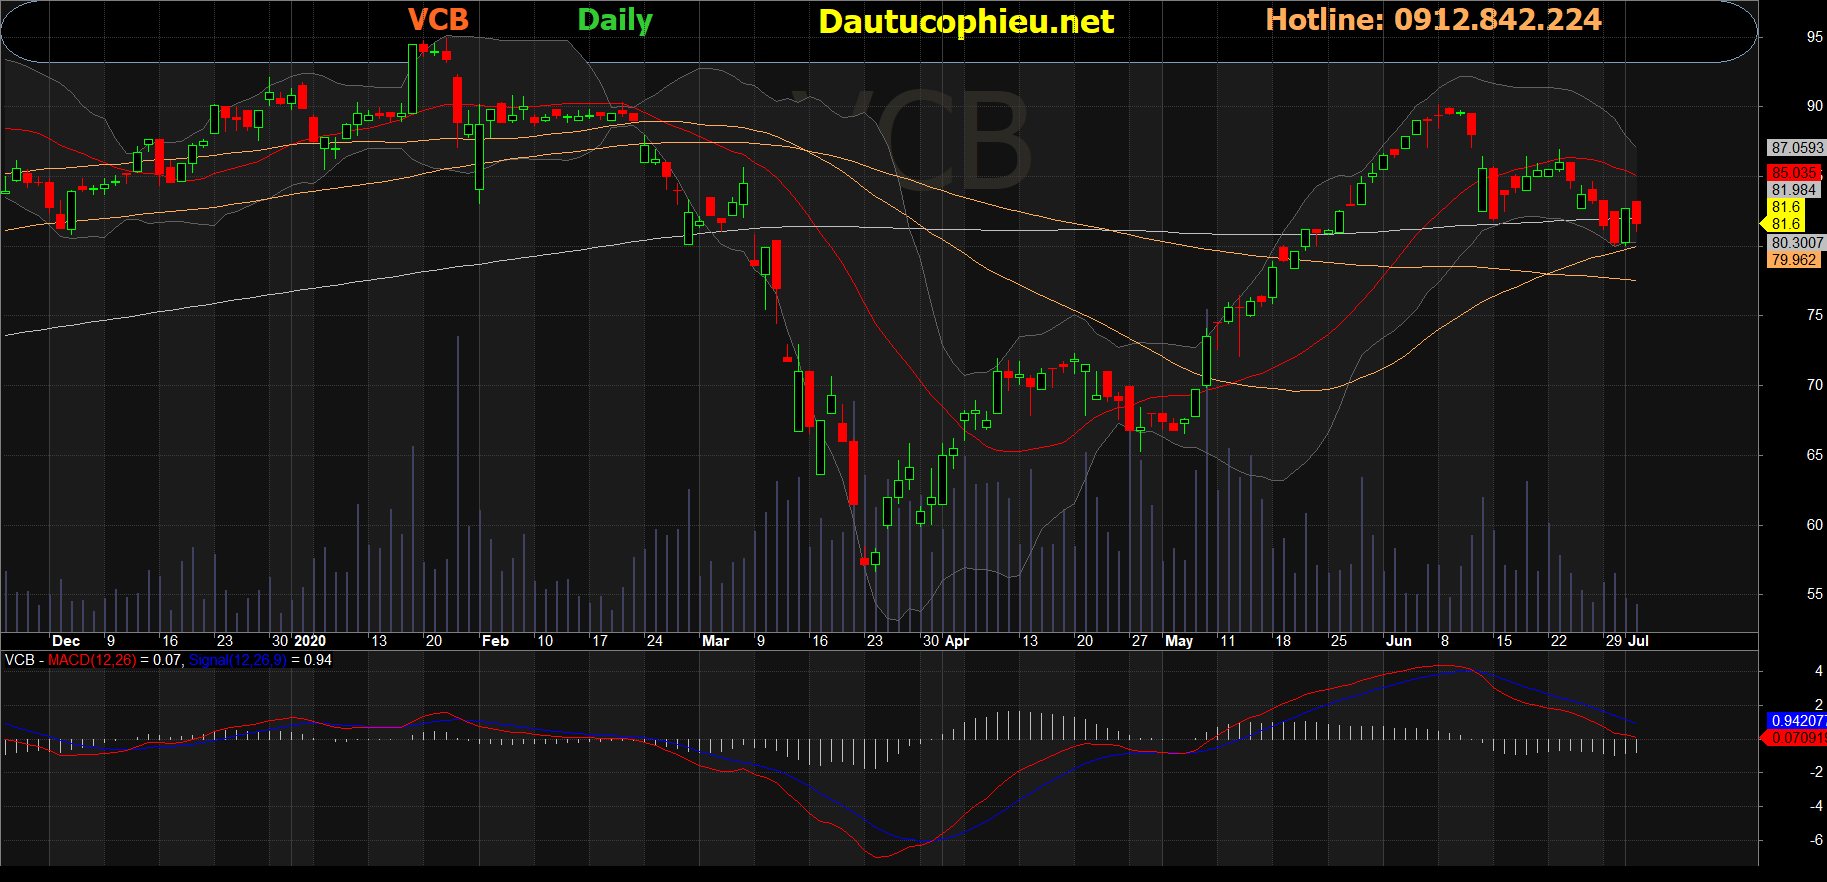
Đồ thị cổ phiếu VCB phiên giao dịch ngày 02/07/2020. Nguồn: AmiBroker
- Tăng trưởng lợi nhuận mạnh trong Q2/2020: Tính đến ngày 25/6/2020, Cổ phiếu VCB đã đạt được mức +3,4% YTD ở cả tăng trưởng tiền gửi và tín dụng, trong đó tăng trưởng tín dụng cao hơn mức bình quân ngành nói chung là 2,45% YTD, cũng như mức bình quân của các ngân hàng nhà nước khác. Lợi nhuận trước thuế 6 tháng đầu năm 2020 dự kiến đi ngang so với cùng kỳ năm 2019 (tương đương 11,3 nghìn tỷ đồng), tương ứng với mức tăng trưởng mạnh +12% YoY đối với lợi nhuận trước thuế Q2/2020. Tỷ lệ nợ xấu cũng được kiểm soát tốt, chỉ ở mức 0,82%, tốt hơn dự kiến rất nhiều.
- Nâng khuyến nghị lên Phù hợp thị trường: Trong kịch bản cơ sở, chúng tôi giả định dịch Covid-19 sẽ không bùng phát trở lại ở Việt Nam, chúng tôi duy trì dự báo đối với lợi nhuận trước thuế năm 2020 và 2021 của VCB lần lượt đạt 22,16 nghìn tỷ đồng (-4,2% YoY) và 26,15 nghìn tỷ đồng (+18% YoY), do tăng trưởng tổng thu nhập hoạt động giảm và chi phí tín dụng tăng mạnh. Do đó, chúng tôi duy trì giá mục tiêu 1 năm là 89.900 đồng/cp, triển vọng tăng giá là 12%. Chúng tôi nâng khuyến nghị đối với cổ phiếu từ Kém khả quan lên Phù hợp thị trường.
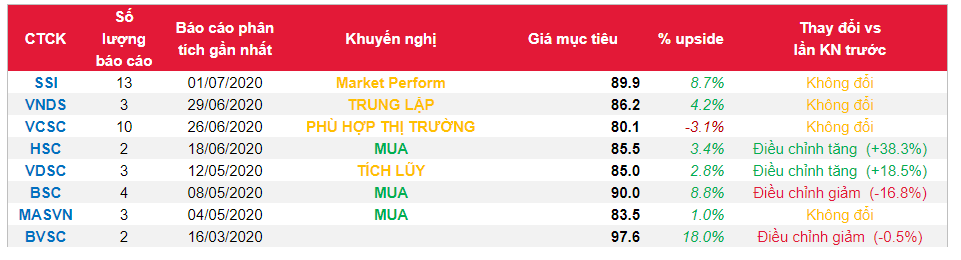
Nguồn: SSI
Từ khóa: VCB