
Cảng Nước Sâu Nâng Tầm Doanh Nghiệp
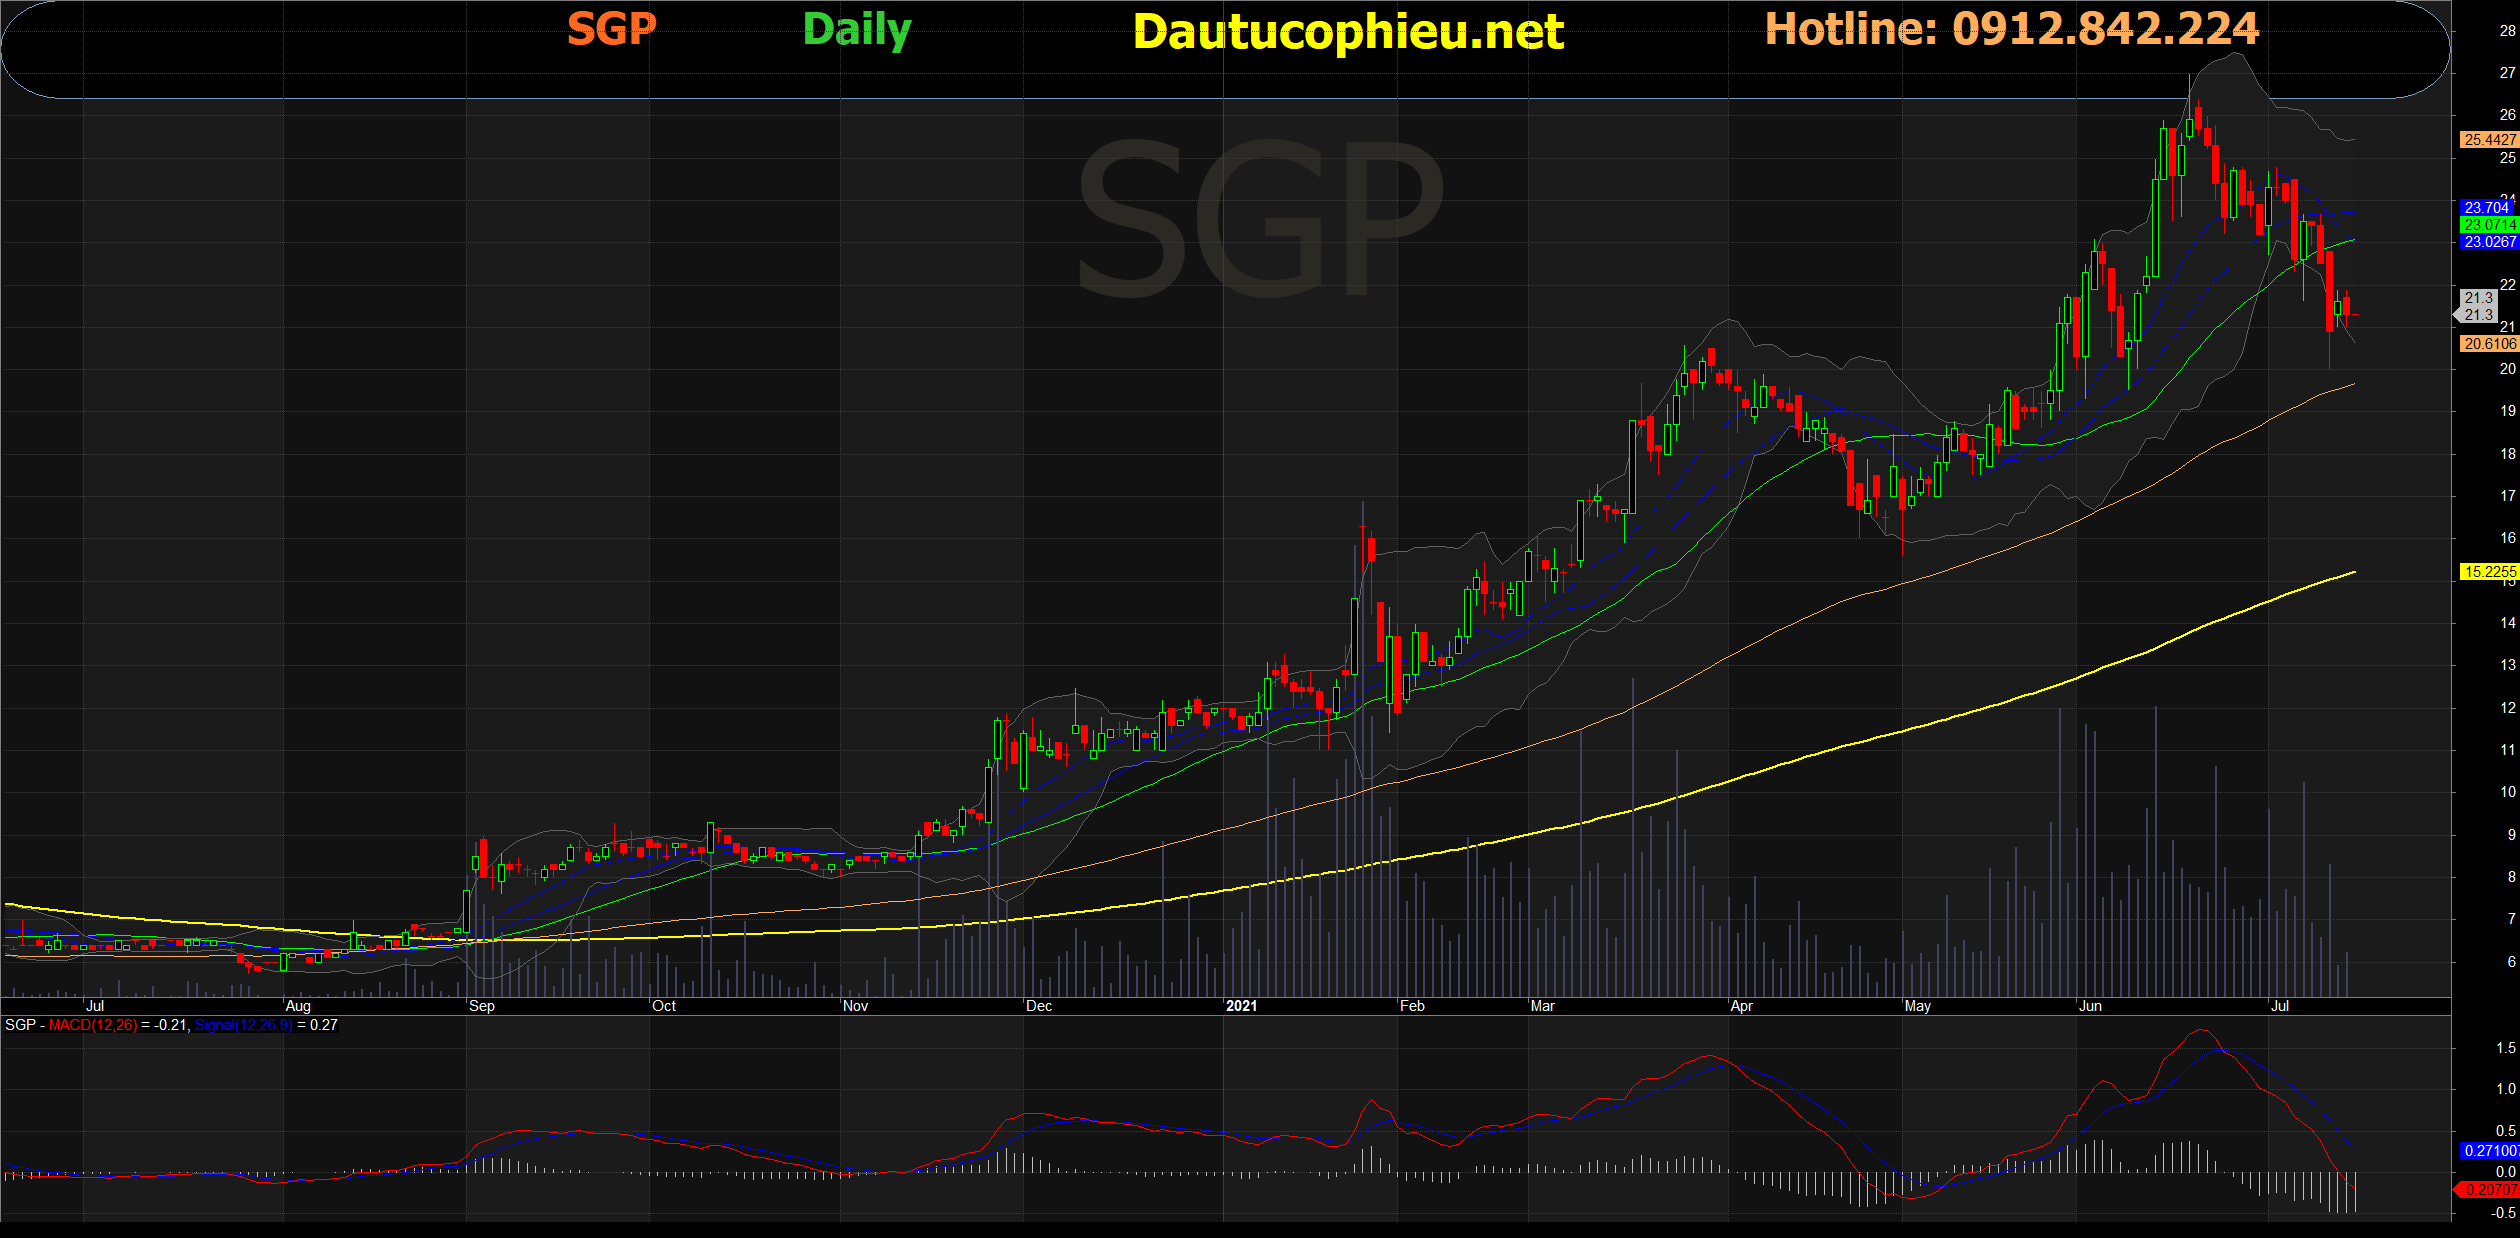
Đồ thị cổ phiếu SGP phiên giao dịch ngày 15/07/2021. Nguồn: AmiBroker
- Chúng tôi khuyến nghị MUA mã cổ phiếu SGP với giá trị hợp lí là 25,000 VND/CP, +18% so với mức giá ngày 13/07/2021 dựa trên phương pháp định giá P/E với mức P/E mục tiêu 2021 = 14.5x nhằm phản ánh kỳ vọng tăng trưởng của SGP đến từ tiềm năng Cảng SSIT và dự án Nhà Rồng – Khánh Hội.
- BSC dự báo DTT và LNST 2021 lần lượt đạt 1,080 tỷ VND (+15.4% YoY) và 373 tỷ VND (+62% YoY), tương đương EPS FW2021=1,723 VND/cp, tương ứng với mức P/E FW2021=13.8x với giả định: (1) Sản lượng hàng hóa thông qua hệ thống cảng của SGP đạt 9.9 triệu tấn (+12% YoY) và (2) Sản lượng cảng SSIT đạt 1.3 triệu TEUs (+30% YoY) giúp lãi từ liên doanh liên kết tăng đạt 85 tỷ VND, tăng gấp 12 lần cùng kỳ.
- Triển vọng đầu tư: Lợi nhuận tăng trưởng mạnh +62% YoY nhờ Cảng SSIT chuyển biến tích cực. Khoản đầu tư giá trị tại dự án Nhà Rồng – Khánh Hội.
- Quan điểm kĩ thuật (Dành cho NĐT ngắn hạn): Nhà đầu tư nên cân nhắc đứng ngoài theo dõi chờ những diễn biến tích cực hơn của cổ phiếu.
- Rủi ro: COVID-19 diễn biến phức tạp làm hạn chế hoạt động giao thương xuất nhập khẩu. Dự án Nhà Rồng – Khánh Hội chậm tiến độ.
- Cập nhật doanh nghiệp: Q1/2021, SGP ghi nhận DTT và LNST lần lượt đạt 317 tỷ VND (+30% YoY) và 96 tỷ VND (+371% YoY) nhờ hiệu suất khai thác cảng cải thiện.

Nguồn: BSC
Từ khóa: BSC