
Giá dịch vụ trung bình hưởng lợi từ chi phí vận chuyển hàng hải cao – Cập nhật
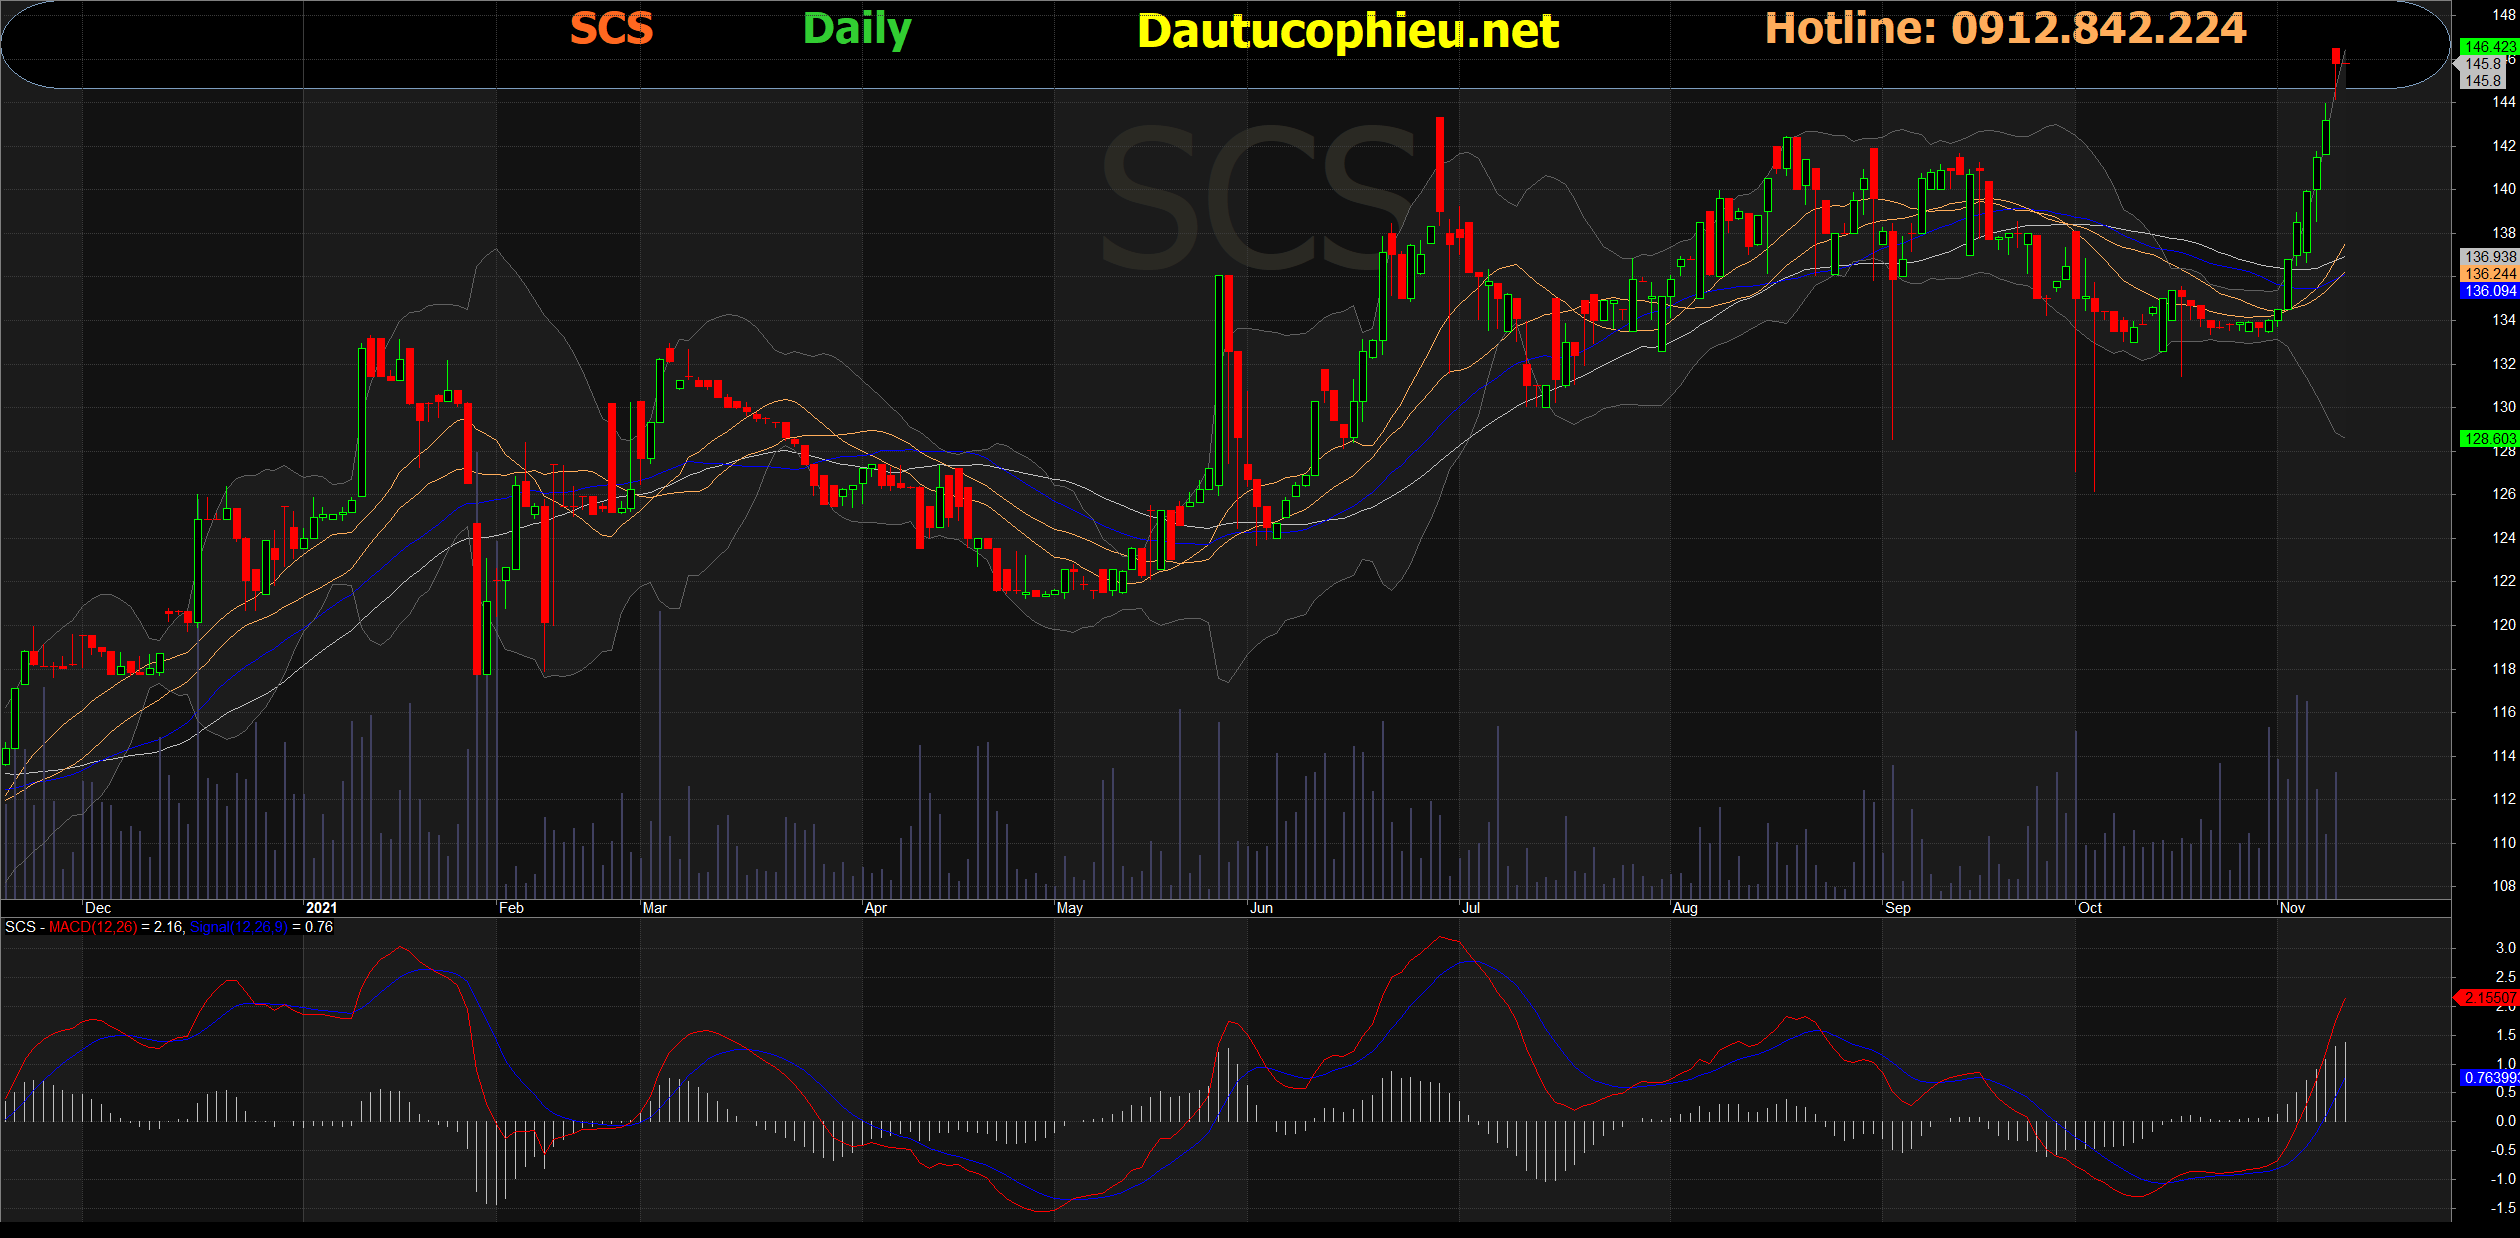
Đồ thị cổ phiếu SCC phiên giao dịch ngày 10/11/2021. Nguồn: AmiBroker
- Chúng tôi giữ khuyến nghị MUA cho CTCP Dịch vụ Hàng hóa Sài Gòn (Cổ phiếu SCS) và tăng giá mục tiêu thêm 3,2% lên 169.000 đồng/CP, tương ứng với tổng mức sinh lời dự phóng là 24,3%, bao gồm lợi suất cổ tức 6,3%.
- Giá mục tiêu cao hơn của chúng tôi chủ yếu phản ánh tác động của việc cập nhật mô hình định giá đến cuối năm 2022 cũng như dự báo cao hơn của chúng tôi về giá dịch vụ trung bình (ASP) trong giai đoạn 2022-2026 với tốc độ tăng trưởng kép (CAGR) tăng từ 3% lên 4%.
- Chúng tôi giữ nguyên dự báo LNST sau lợi ích CĐTS năm 2021 trong khi nâng dự báo tổng LNST sau lợi ích CĐTS giai đoạn 2022-2026 thêm 4,6%, chủ yếu được thúc đẩy bởi dự báo tăng trưởng ASP cao hơn tương ứng với những diễn biến mới trong việc tái ký các hợp đồng của SCS.
- Chúng tôi dự báo doanh thu đạt 795 tỷ đồng (+15% YoY) và LNST sau lợi ích CĐTS đạt 557 tỷ đồng (+20% YoY) trong năm 2021. Dự báo tăng trưởng doanh thu chủ yếu được thúc đẩy bởi dự báo của chúng tôi đối với tăng trưởng sản lượng hàng hóa đạt 6,0% YoY và ASP tăng 9,2% YoY trong năm 2021.
- Trong năm 2022, chúng tôi kỳ vọng doanh thu tăng 18% YoY lên 939 tỷ đồng và LNST sau lợi ích CĐTS tăng 22% YoY lên 680 tỷ đồng. Chúng tôi kỳ vọng tăng trưởng doanh thu của SCS sẽ tiếp tục được hưởng lợi từ chi phí vận chuyển hàng hải cao cũng như sự phục hồi của ngành hàng không từ năm 2022.
- Chúng tôi duy trì quan điểm lạc quan đối với SCS nhờ bảng cân đối kế toán lành mạnh và vị thế thị trường độc quyền bền vững cũng như mức định giá hấp dẫn với PEG giai đoạn 2020-2023 là 0,7 lần. Chúng tôi cho rằng SCS có vị thế tốt để duy trì tình hình tài chính ổn định và đạt được tốc độ tăng trưởng lợi nhuận mạnh mẽ ngay cả khi sự gián đoạn từ COVID-19 tiếp tục kéo dài ngoài dự kiến của chúng tôi.
- Rủi ro đối với quan điểm tích cực của chúng tôi: Lượng hàng hóa thương mại giảm; hạn chế công suất của sân bay tại sân bay quốc tế Tân Sơn Nhất (SGN).
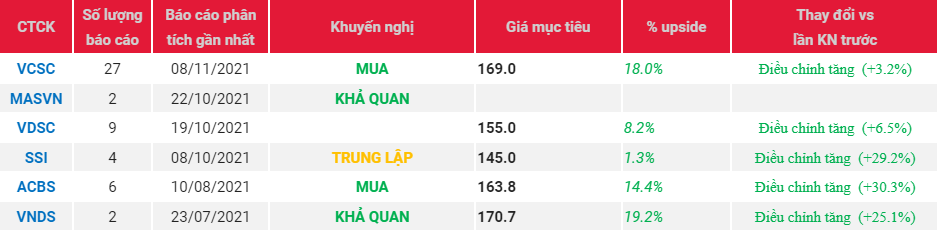
Nguồn: VCSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.
Từ khóa: SCS