
Sự kiện: Phân tích triển vọng
KQKD Q2/2026 của TPB tốt hơn một chút so với dự báo của chúng tôi nhờ chi phí dự phòng thấp hơn kỳ vọng. Mặc dù tỷ lệ nợ xấu đi ngang so với quý trước ở mức 1,85%, HSC vẫn thận trọng do mặt bằng lãi suất cao có thể gây áp lực lên chất lượng tài sản và chi phí dự phòng kể từ sau năm 2026. Bamboo Capital Group (BCG; Chưa khuyến nghị) vẫn đang ở giai đoạn đầu quá trình tái cấu trúc lộ trình từ 2026-2030, trong đó chi tiết kế hoạch chưa được công bố đầy đủ. Cả 6 lô trái phiếu liên quan đến hệ sinh thái BCG do ORS (Chưa khuyến nghị) – công ty con của TPB – tư vấn phát hành đều đã chậm thanh toán (và chưa lô nào được xử lý), và các khoản mục tồn đọng liên quan nhiều khả năng sẽ ảnh hưởng đến lợi nhuận.
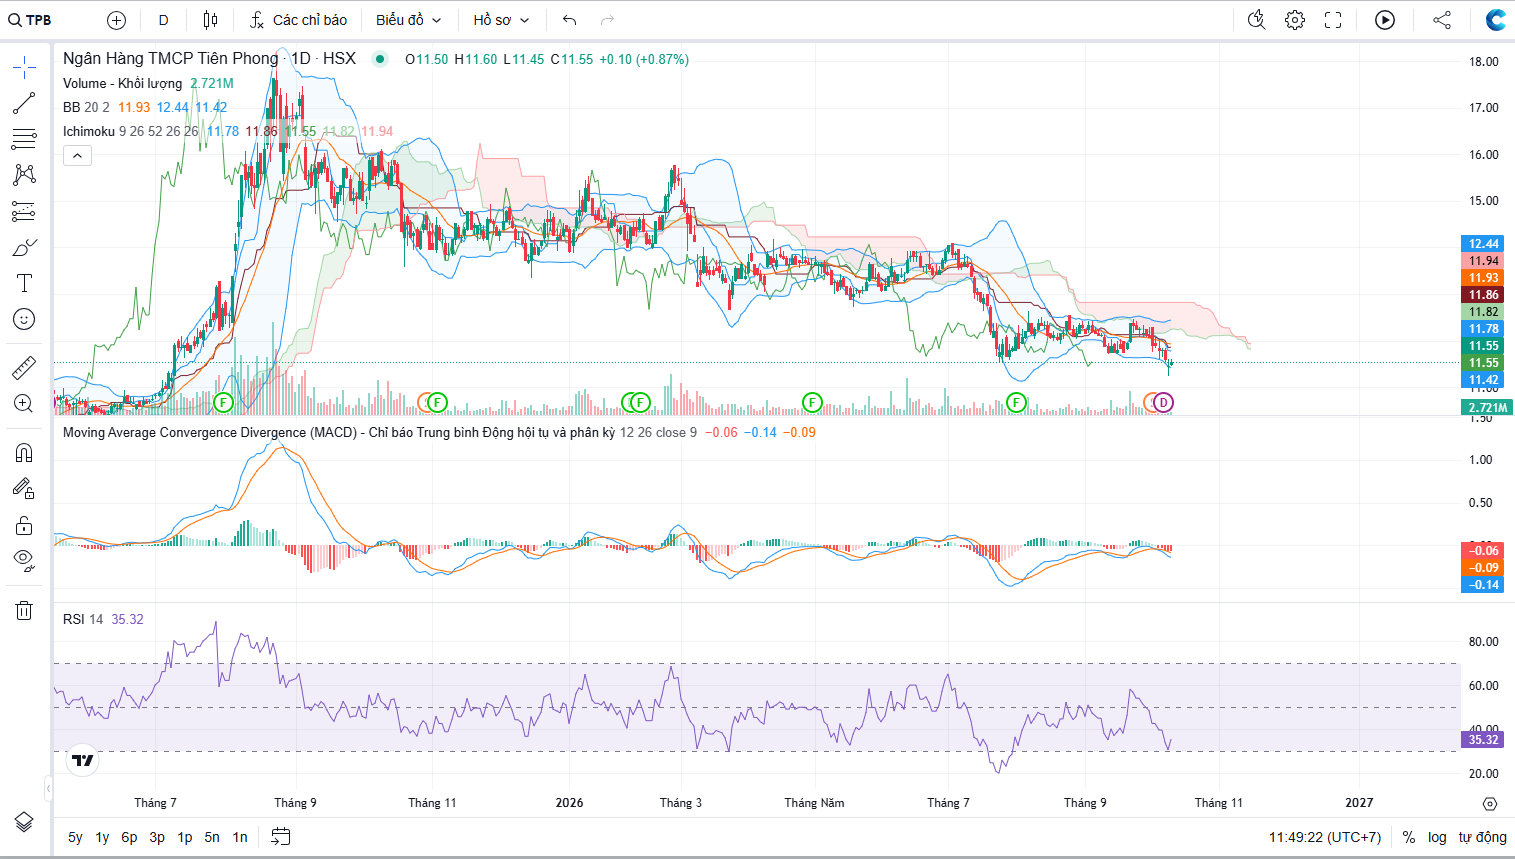
Đồ thị cổ phiếu TPB phiên giao dịch ngày 12/10/2026
Tác động: Giảm bình quân 5,5% dự báo LNTT giai đoạn 2027-2028
HSC tăng 1,4% dự báo LNTT năm 2026 sau khi hạ dự báo chi phí tín dụng nhưng chúng tôi giảm lần lượt 4,9% và 6,1% dự báo cho giai đoạn 2027-2028 sau khi nâng giả định nợ xấu mới hình thành và chi phí tín dụng. Chúng tôi hiện dự báo LNTT tăng trưởng lần lượt 8,8%, 5,7% và 13,9% trong giai đoạn 2026-2028, tương đương tăng trưởng trung bình 9,4% trong 3 năm tới (từ 11,7% trước đó), trong đó tăng trưởng tín dụng ổn định và tỷ lệ NIM phục hồi nhẹ bị bù trừ một phần do chi phí dự phòng tăng lên.
Định giá và khuyến nghị
Sau khi giá cổ phiếu giảm 16% kể từ đầu năm (trong khi các NHTM trong phạm vi phân tích của chúng tôi bình quân đi ngang), Cổ phiếu TPB đang giao dịch với P/B dự phóng 1 năm là 0,7 lần, thấp hơn 1,5 độ lệch chuẩn so với bình quân 5 năm ở mức 1 lần và thấp hơn 40% so với bình quân nhóm NHTM tư nhân ở mức 1,2 lần, phản ánh những lo ngại về các khoản mục tồn đọng liên quan đến BCG. HSC cho rằng mức định giá này là hấp dẫn với hệ số ROE bình quân dự phóng giai đoạn 2026-2028 đạt 16,1% – với hệ số CAR cao – trong đó đã phản ánh chi phí dự phòng cho các khoản mục kể trên.
HSC giảm 3% giá mục tiêu xuống 16.700đ sau khi hạ dự báo lợi nhuận giai đoạn 2027-2028 và tăng nhẹ giả định chi phí vốn CSH, đã bao gồm phần bù rủi ro đặc thù cho chất lượng tài sản. Tại giá mục tiêu mới, tiềm năng tăng giá là 40% và P/B mục tiêu tại thời điểm giữa năm 2027 là 0,97 lần. HSC duy trì khuyến nghị Mua vào đối với TPB với luận điểm chính là mức định giá hấp dẫn hiện tại, tuy nhiên lưu ý quá trình rerate lại có thể cần thêm thời gian. Tiềm năng được định giá lại sẽ cần thêm động lực rõ ràng hơn về việc xử lý các tài sản tồn đọng.
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp