
Tóm tắt quan điểm đầu tư
- Chúng tôi duy trì đánh giá Mua vào đối với SAB nhưng giảm 32,4% giá mục tiêu từ 314.600đ/cp xuống 212.600đ/cp để phản ánh dự báo lợi nhuận mới của chúng tôi. Giá mục tiêu mới cao hơn 25,1% so với thị giá.
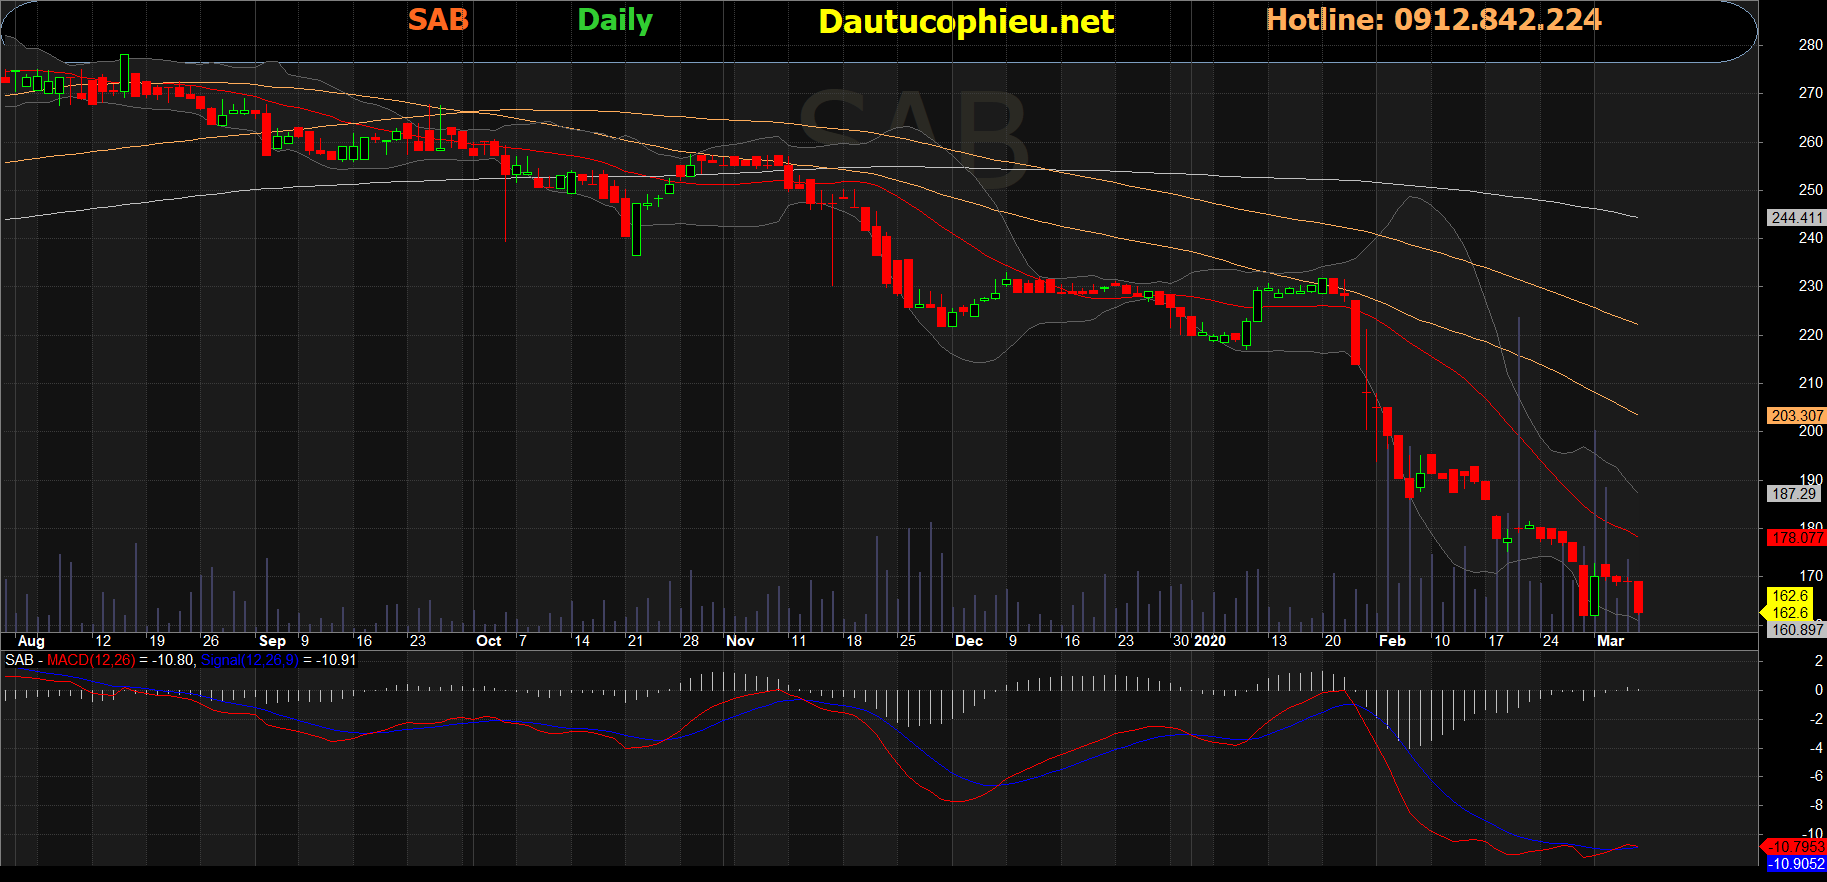
Đồ thị cổ phiếu SAB phiên giao dịch ngày 06/03/2020. Nguồn: AmiBroker.
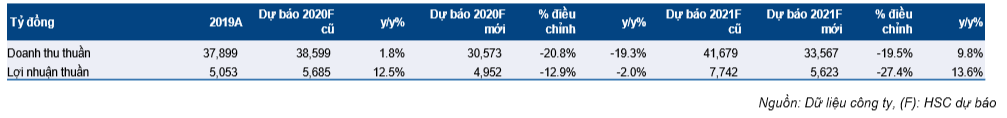
- Do tác động của Nghị định 100 về xử phạt vi phạm nồng độ cồn khi lái xe và diễn biến của dịch COVID-19, chúng tôi không mấy khả quan về nhu cầu tiêu thụ bia trong năm 2020, đặc biệt tại các kênh tiêu dùng tại chỗ (nhà hàng, quán rượu, quán bar,…). Do vậy, chúng tôi dự báo sản lượng tiêu thụ của ngành sẽ giảm 18%, sản lượng tiêu thụ của SAB giảm 17,6%, và chúng tôi điều chỉnh giảm 20,8% dự báo doanh thu thuần trong năm 2020 của SAB từ 38.599 tỷ đồng (tăng 1,8% so với năm 2019) xuống 30.573 tỷ đồng (giảm 19,3%). Doanh thu thuần tăng trưởng thấp hơn sản lượng tiêu thụ do thuế tiêu thụ đặc biệt tăng trong BCTC hợp nhất do SAB sẽ tăng cường thu mua từ các công ty con.
- Chúng tôi sẽ giảm 19,5% dự báo doanh thu thuần năm 2021 từ 41.679 tỷ đồng xuống 35.567 tỷ đồng (tăng 9,8%). Chúng tôi dự báo sản lượng tiêu thụ bia sẽ phần nào hồi phục trong năm 2021 khi người tiêu dùng bắt đầu thích nghi với quy định xử phạt lái xe khi có nồng độ cồn và dịch corona virus đã không còn.
- Chúng tôi tin rằng tỷ suất lợi nhuận của Cổ phiếu SAB sẽ tiếp tục tăng trong năm 2020 và 2021 nhờ thay đổi nguồn cung sản phẩm, ưu tiên thu mua từ công ty con thay vì công ty liên kết. Điều này có nghĩa lợi nhuận sẽ tăng trưởng nhanh hơn doanh thu.
- Cho năm 2020, chúng tôi giảm 12,9% dự báo lợi nhuận thuần từ 5.685 tỷ đồng (tăng 12,5%) xuống 4.952 tỷ đồng (giảm 2%). Cho năm 2021, chúng tôi giảm 27,4% dự báo lợi nhuận thuần từ 7.742 tỷ đồng xuống 5.623 tỷ đồng (tăng 13,6%).
- Giá cổ phiếu giảm 24% so với đầu năm xuống 170.000đ/cp. Theo quan điểm của chúng tôi, triển vọng lợi nhuận trong năm 2020 kém khả quan đã phản ánh vào giá cổ phiếu. Theo đó, chúng tôi duy trì định giá Mua vào.
Bảng 1: Điều chỉnh dự báo
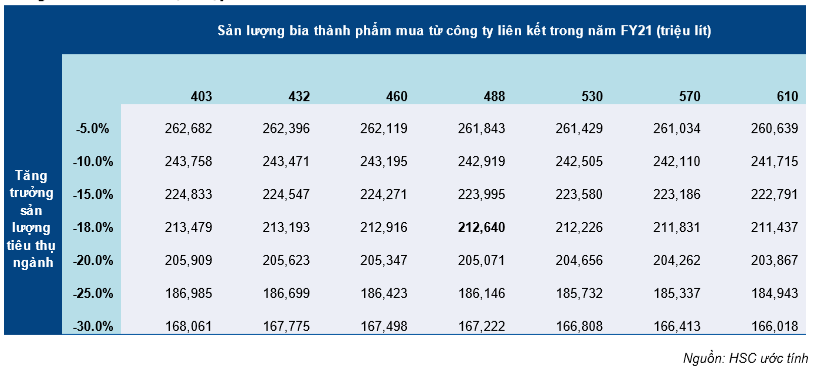
- Chúng tôi sử dụng phương pháp phân tích độ nhạy để phân tích mức độ ảnh hưởng của sự thay đổi về sản lượng tiêu thụ của ngành và sản lượng tiêu thụ bia từ các công ty liên kết đến giá mục tiêu (giá mục tiêu ước tính dựa trên phương pháp DCF).
- Giá trị hợp lý trong trường hợp kém khả quan là 166.018đ/cp, giả định tăng trưởng tiêu thụ của ngành là âm 30% và sản lượng đóng góp của các công ty liên kết vào sản lượng tiêu thụ của SAB là 35,1%.
- Giá trị hợp lý trong trường hợp khả quan là 262.682đ/cp, giả định tăng trưởng tiêu thụ của ngành là âm 5% và sản lượng đóng góp của các công ty liên kết vào sản lượng tiêu thụ của SAB là 23,2%.
- Giá trị hợp lý trong trường hợp cơ sở là 212.640đ/cp, giả định tăng trưởng tiêu thụ của ngành là âm 18% và sản lượng đóng góp của các công ty liên kết vào sản lượng tiêu thụ của SAB là 28,1%.
Dự báo năm 2020
Chúng tôi điều chỉnh giảm 20,8% doanh thu thuần cho năm 2020 từ 38.59 tỷ đồng (tăng 1,8%) xuống 30.573 tỷ đồng (giảm 19,3%) và giảm 12,9% lợi nhuận thuần từ 5.685 tỷ đồng (tăng 12,5%) lên 4.952 tỷ đồng (giảm 2%).
Giả định chính của chúng tôi như sau:
- Chúng tôi điều chỉnh giảm 18% dự báo sản lượng tiêu thụ ngành từ 4.910 triệu lít, không thay đổi so với năm trước, xuống 4.026 triệu lít, giảm 18%.
Chúng tôi tin rằng doanh thu bia, đặt biệt tại các kênh tiêu dùng tại chỗ (nhà hàng, quán rượu, quán bar,…) sẽ bị ảnh hưởng đáng kể bởi 2 yếu tố: nghị định 100 về xử phạt vi phạm nồng độ cồn khi lái xe và sự lo lắng của người dân do sự bùng phát dịch COVID-19.
- Nghị định 100 về xử phạt vi phạm nồng độ cồn khi lái xe:
Ngày 30/12/2019, Chính phủ đã ban hành nghị định 100/2019 quy định xử phạt hành chính trong lĩnh vực giao thông đường bộ và đường sắt. Nghị định có hiệu lực từ ngày 1/1/2020. Theo đó mức xử phạt khi lái xe có nồng độ cồn tăng hơn gấp đôi so với mức xử phạt cũ quy định trong Nghị định 46/2016.
Điểm quan trọng là mức xử phạt cao, gồm phạt tiền và tước quyền sử dụng giấy phép lái xe trong 10-12 tháng còn áp dụng cho cả người điều khiển xe mô tô, xe gắn máy có nồng độ cồn ở mức rất thấp (dưới 0,25mg/1 lít khí thở). Việc thực thi nghiêm ngặt nghị định 100 đã dẫn đến lưu lượng khách hàng tại các nhà hàng giảm mạnh kể từ đầu tháng 1, theo truyền thông đưa tin. Số vụ tai nạn giao thông đường bộ cũng đã giảm 16,1% so với cùng kỳ trong 2 tháng đầu năm 2020.
- Tình trạng dịch COVID-19:
Để ngăn chặn sự bùng phát của dịch COVID-19 tại Việt Nam, chính phủ đã khuyến nghị người dân tránh các nơi đông người và cấm tất cả các lễ hội và sự kiện đông người. Chúng tôi thấy lượng người tập trung tại các nhà hàng, quán bar, chợ, siêu thị và các nơi công cộng giảm. Điều này ảnh hưởng nặng nề đến doanh thu bia tại cả kênh tiêu dùng tại chỗ (chiếm 70% sản lượng tiêu thụ) và kênh phân phối mua về nhà (chiếm 30% sản lượng tiêu thụ). Mức ảnh hưởng đến kếnh tiêu dùng tại chỗ nghiêm trọng hơn.
- Chúng tôi dự báo thị phần của SAB sẽ tăng thêm 0,2%, với mức thị phần 38% trong năm 2020, so với 37,8% trong năm 2019.
Bảng 2: Giả định về sản lượng tiêu thụ bia
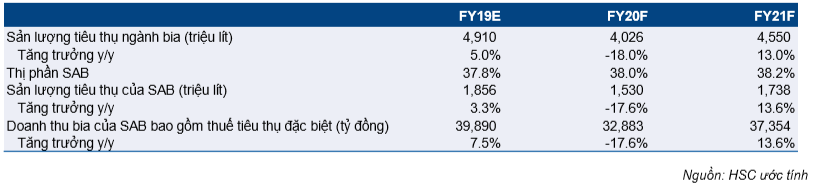
- Với giả định này, chúng tôi ước tính sản lượng tiêu thụ của SAB là 1,53 tỷ lít, giảm 17,6%. Do nhu cầu tiêu thụ bia giảm nên các doanh nghiệp kinh doanh bia không thể tăng giá bán. Vì vậy, chúng tôi dự báo giá bán bình quân của SAB sẽ không thay đổi, trong khi chúng tôi dự báo giá bán bia bình quân sẽ tăng trưởng 3% trong dự báo trước đó. Theo đó, doanh thu bia (bao gồm thuế tiêu thụ đặc biệt) sẽ là 32.883 tỷ đồng, giảm 17,6%.
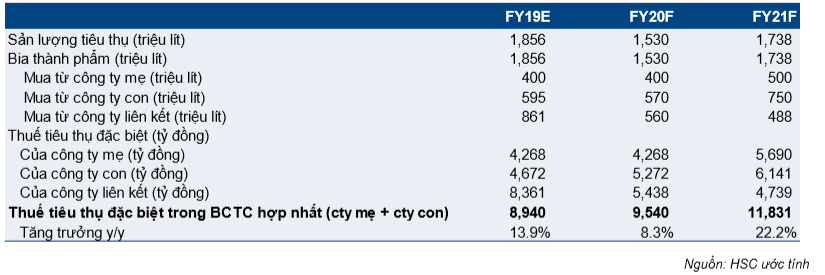
- Chúng tôi dự báo chi phí thuế tiêu thụ đặc biệt ghi nhận trong BCTC hợp nhất (thuế tiêu thụ đặc biệt do công ty mẹ và công ty con chi trả) đạt 9.540 tỷ đồng, tăng 8,3%. Do thuế tiêu thụ đặc biệt tăng trong khi sản lượng tiêu thụ giảm, nên chúng tôi dự báo SAB sẽ tăng thu mua từ công ty con (điều này sẽ khiến chi phí thuế tiêu thụ đặc biệt tăng trong BCTC hợp nhất).
Bảng 3: Giả định về thuế tiêu thụ đặc biệt
- Chúng tôi kỳ vọng tỷ suất lợi nhuận gộp sẽ tăng từ 25,2% trong năm 2019 lên 29,2% trong năm 2020, chủ yếu là do sự thay đổi nguồn cung thành phẩm, ưu tiên thu mua từ công ty mẹ và công ty con thay vì công ty liên kết. Nếu SAB mua thành phẩm từ công ty con, giá vốn hàng bán trong BCTC hợp nhất sẽ giảm, do không bao gồm thuế tiêu thụ đặc biệt và lợi nhuận của công ty con. Nếu SAB mua từ công ty liên kết, giá vốn hàng bán hợp nhất sẽ tăng do bao gồm thuế tiêu thụ đặc biệt và lợi nhuận của công ty liên kết.
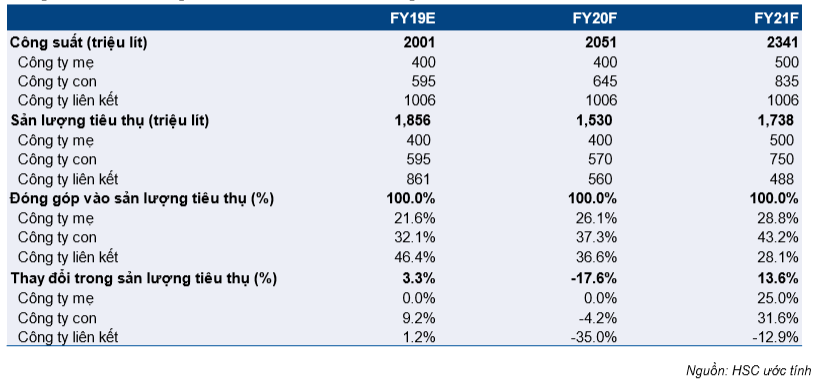
Trong năm 2020, chúng tôi giả định sản lượng thu mua từ công ty liên kết của SAB (hay sản lượng tiêu thụ của công ty liên kết) sẽ giảm 35%, do sản lượng tiêu thụ của SAB giảm 17,6%.
Bảng 4: Cơ cấu công suất sản xuất và sản lượng tiêu thụ bia
- Chi phí bán hàng & quản lý/doanh thu sẽ là 11,8%, tăng từ 10,6%, trong đó chi phí bán hàng/doanh thu là 8,5%, tăng từ 7,9% với giả định công ty sẽ tăng chi vào việc xây dựng thương hiệu. Điều này sẽ giúp công ty giành thêm thị phần như đã đề cập ở trên.
Dự báo năm 2021
Cho năm 2021, chúng tôi điều chỉnh giảm 19,5% dự báo doanh thu thuần từ 41.679 tỷ đồng xuống 32.990 tỷ đồng (tăng 9,8%). Chúng tôi cũng điều chỉnh giảm 27,4% dự báo lợi nhuận thuần từ 7.742 tỷ đồng xuống 5.623 tỷ đồng (tăng 13,6%).
Dưới đây là giả định chính của chúng tôi:
- Sản lượng tiêu thụ tăng trưởng của ngành bia đạt 13%. Chúng tôi kỳ vọng mức độ tiêu thụ bia sẽ hồi phục một phần nhờ nhiều khách hàng tiêu thụ bia sẽ thích nghi với nghị định mới sau 1 năm tuân thủ và không còn dịch COVID-19 trong năm tới.
- Thị phần SAB dự kiến sẽ tăng từ 38% trong năm 2020 lên 38,2% trong năm 2021 nhờ tăng chi vào việc quảng cáo và ưu đãi. Chúng tôi cho rằng chi phí bán hàng sẽ tăng trưởng 12,4% từ 2.614 tỷ đồng trong năm 2020 lên 2.938 tỷ đồng trong năm 2021.
- Theo đó, sản lượng tiêu thụ của SAB sẽ tăng trưởng 13,6%.
- Chúng tôi dự báo giá bán bia sẽ không tăng trong năm 2021 bởi chúng tôi cho rằng công ty sẽ tập trung đẩy mạnh tăng trưởng sản lượng tiêu thụ trong bối cảnh đã mở rộng công suất. Trong năm 2021, chúng tôi ước tính công suất sản xuất của công ty mẹ và công ty con sẽ tăng trưởng 290 triệu lít hay 27,8%.
- Tỷ suất lợi nhuận gộp sẽ tăng nhẹ từ 29,2% lên 31% trong năm 2020, chủ yếu là nhờ đóng góp sản lượng bia từ công ty mẹ và công con tăng. Chúng tôi ước tính trong năm 2021, công suất của công ty mẹ sẽ tăng trưởng 25% nhờ nhà máy bia Củ Chi hoàn thành dây chuyền sản xuất 100 lít bia mới; chúng tôi tin rằng SAB sẽ sử dụng toàn bộ công suất này. Theo đó, thu mua từ công ty mẹ sẽ tăng trưởng 25% từ 400 triệu lít lên 500 triệu lít.
Công suất sản xuất của công ty con cũng sẽ tăng trưởng 29,5% từ 645 triệu lít trong năm nay lên 835 triệu lít trong năm tới nhờ mở rộng nhà máy bia Sài Gòn Miền Tây và nhà máy bia Sài Gòn Quảng Ngãi. Chúng tôi hy vọng SAB sẽ tận dụng công suất mới bằng cách tăng 31,6% lượng thu mua từ công ty con từ 570 triệu lít trong năm 2020 lên 750 triệu lít trong năm 2021. Theo đó, SAB sẽ giảm 12,9% lượng thu mua từ công ty liêt kết từ 560 triệu lít trong năm 2020 xuống 488 triệu lít trong năm 2021.
- Chi phí bán hàng & quản lý/doanh thu dự báo là 11,9%, trong đó chi phí bán hàng/doanh thu là 8,7%, tăng nhẹ so với năm 2020 là 8,5%.
Định giá
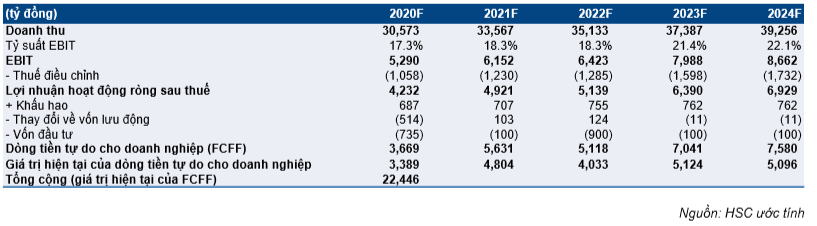
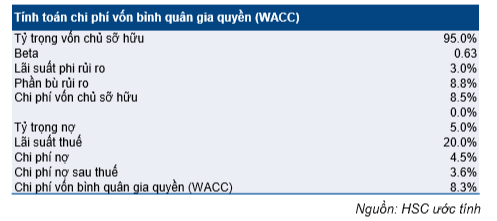
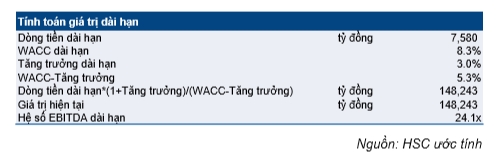
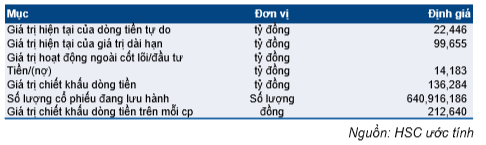
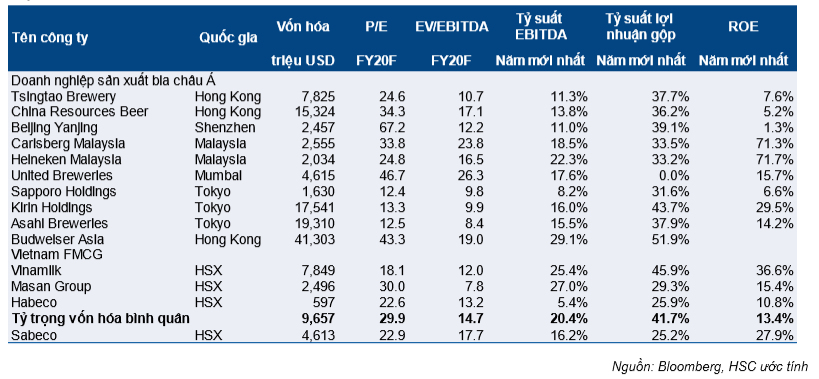
Chúng tôi sử dụng phương pháp định giá DCF và đưa ra giá mục tiêu là 212.600đ/cp, với giả định chi phí vốn bình quân gia quyền (WACC) là 8,3% và tăng trưởng dài hạn là 3%. Tại giá mục tiêu, P/E năm 2020 là 29 lần và EV/EBITDA là 22,5 lần. Các doanh nghiệp cùng ngành trong khu vực so sánh với SAB (bao gồm 10 doanh nghiệp sản xuất bia và 3 doanh nghiệp FCMG) đang giao dịch với P/E năm 2020 bình quân là 29,9 lần và EV/EBITDA là 14,7 lần.
Bảng 5: Dòng tiền tự do cho doanh nghiệp
Bảng 6: Tính toán chi phí vốn bình quân gia quyền
Bảng 7: Tính toán giá trị dài hạn
Bảng 8: Định giá chiết khấu dòng tiền
Bảng 9: Định giá so sánh với các doanh nghiệp bia cùng khu vực và doanh nghiệp FCMG của Việt Nam
Phân tích độ nhạy
Chúng tôi sử dụng phương pháp phân tích độ nhạy để thể hiện tác động của thay đổi về sản lượng tiêu thụ ngành trong năm 2020 và sản lượng tiêu thụ bia của công ty liên kết trong năm 2021 đến giá mục tiêu ước tính dựa trên phương pháp DCF.
- Trong trường hợp cơ sở, sản lượng tiêu thụ ngành giảm 18% trong năm 2020, và bia thành phẩm mua từ công ty liên kết trong năm 2021 là 488 triệu lít, chiếm 28,1% tổng sản lượng tiêu thụ của SAB. Giá mục tiêu trong trường hợp này là 212.640đ/cp.
- Trong trường hợp kém khả quan, sản lượng tiêu thụ ngành giảm 30% trong năm 2020, và bia thành phẩm mua từ công ty liên kết trong năm 2021 là 610 triệu lít, chiếm 35,1% tổng sản lượng tiêu thụ của SAB. Giá mục tiêu trong trường hợp này là 166.018đ/cp.
- Trong trường hợp khả quan, sản lượng tiêu thụ ngành giảm 5% trong năm 2020, và bia thành phẩm mua từ công ty liên kết trong năm 2021 là 403 triệu lít, chiếm 23,2% tổng sản lượng tiêu thụ của SAB. Giá mục tiêu trong trường hợp này là 262.682đ/cp.
Bảng 10: Phân tích độ nhạy
Nguồn: HSC