

Tăng 10% giá mục tiêu sau khi nâng dự báo
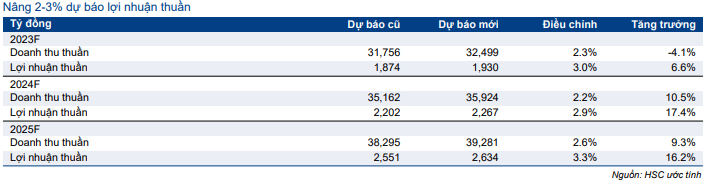
KQKD tháng 10 và tháng 11/2023 tích cực với doanh thu thuần đạt 6.161 tỷ đồng, tăng 12,2% so với cùng kỳ, và lợi nhuận thuần đạt 395 tỷ đồng, tăng mạnh 31,6% so với cùng kỳ. Doanh thu mảng bán lẻ tăng trưởng dương trở lại ở mức 3,7% so với cùng kỳ, có thể giúp Công ty giành thêm thị phần. Tính chung, 11 tháng đầu năm 2023, lợi nhuận thuần đạt 1.732 tỷ đồng, vượt 3% dự báo của chúng tôi. Từ đó, HSC tăng bình quân 3% dự báo lợi nhuận thuần giai đoạn 2023-2025, tương đương lợi nhuận thuần đạt lần lượt 1.930 tỷ đồng (tăng trưởng 6,6% so với năm 2022), 2.267 tỷ đồng (tăng trưởng 17,4% so với năm 2023) và 2.634 tỷ đồng (tăng trưởng 16,2% so với năm 2024) trong giai đoạn 2023-2025. Chúng tôi tăng 10% giá mục tiêu lên 105.000đ và duy trì khuyến nghị Mua vào đối với PNJ.
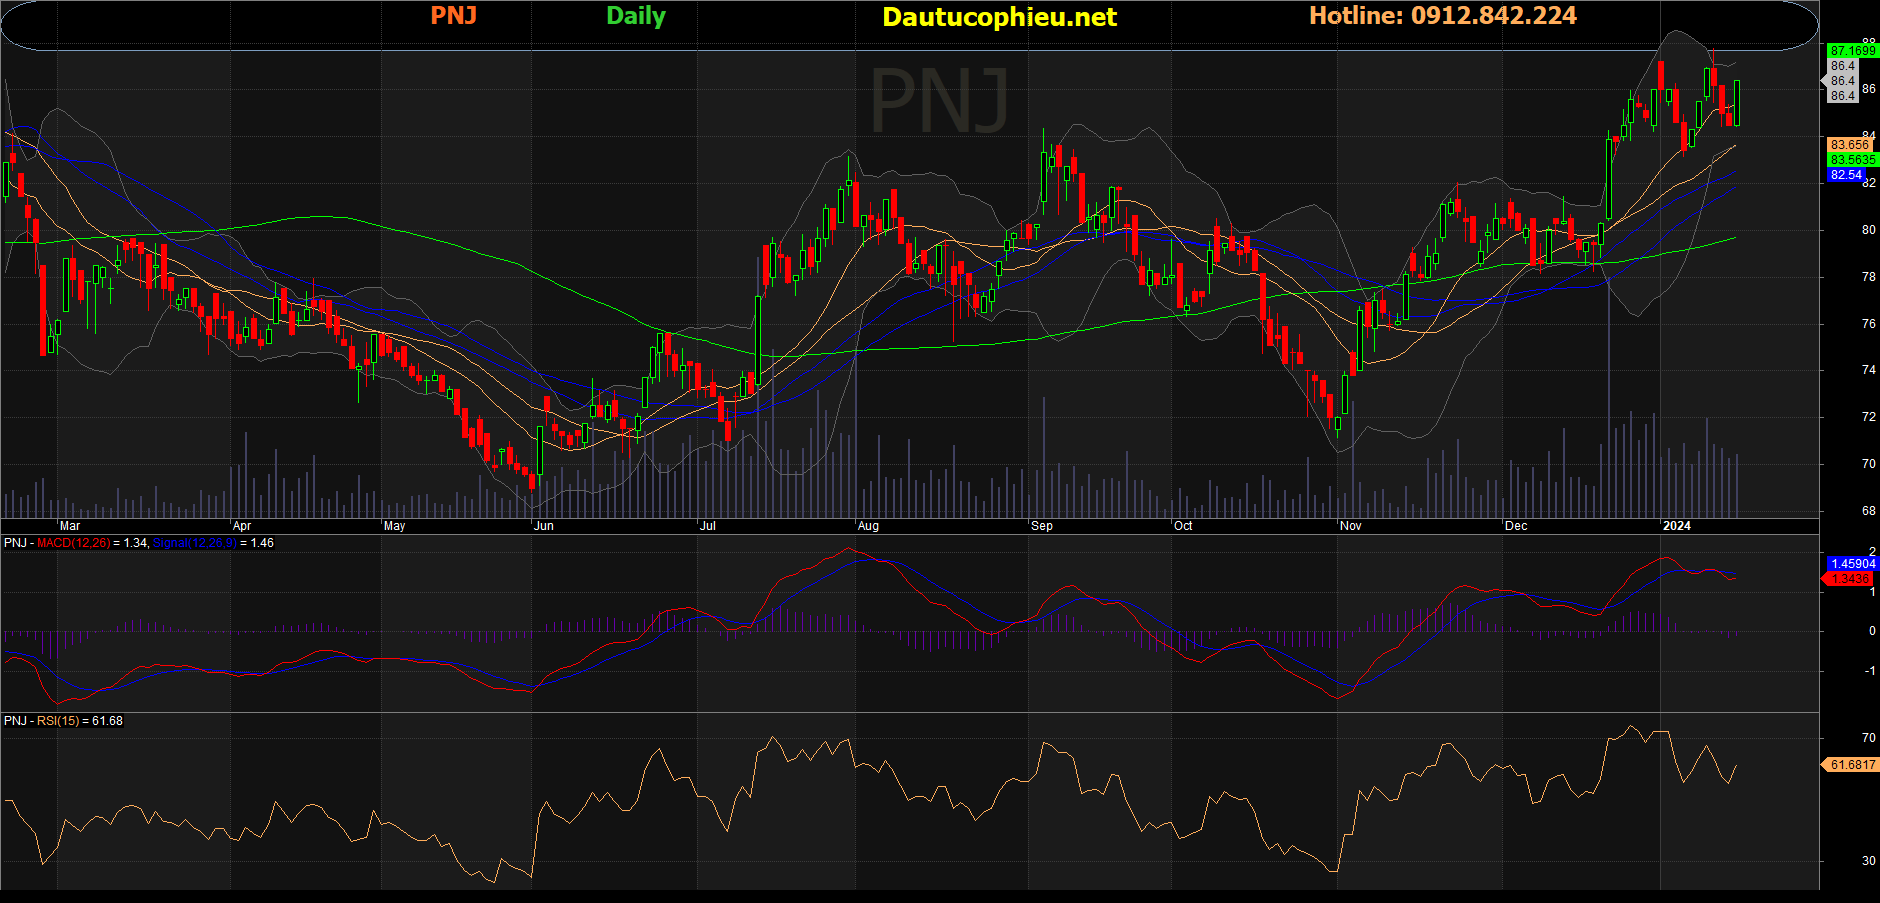
Đồ thị cổ phiếu PNJ phiên giao dịch ngày 16/01/2024. Nguồn: AmiBroker
KQKD 11 tháng đầu năm 2023 vượt dự báo của chúng tôi
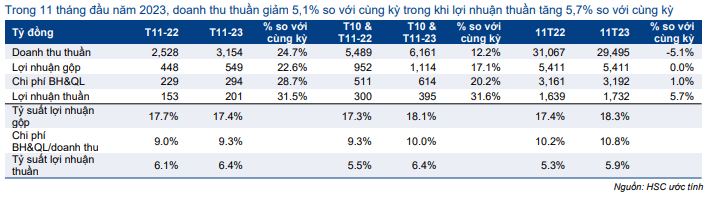
Cổ phiếu PNJ đã công bố KQKD tích cực trong tháng 11/2023 với lợi nhuận thuần tăng mạnh 32% so với cùng kỳ đạt 201 tỷ đồng và doanh thu thuần đạt 3.154 tỷ đồng, tăng 25% so với cùng kỳ. Tính chung tháng 10 và tháng 11/2023, doanh thu thuần tăng 12,2% so với cùng kỳ đạt 6.161 tỷ đồng và lợi nhuận thuần tăng mạnh 31,6% so với cùng kỳ đạt 395 tỷ đồng. Kết quả này tích cực hơn đáng kể so với dự báo của chúng tôi (dựa trên dự báo lợi nhuận thuần tăng 14% so với cùng kỳ trong Q4/2023).
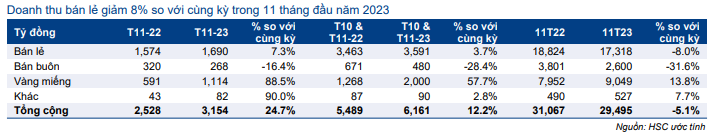
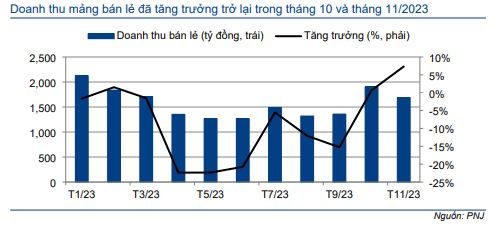
Doanh thu mảng bán lẻ đã tăng trưởng trở lại ở mức 3,7% so với cùng kỳ trong tháng 10 và tháng 11/2023 sau khi giảm 11% so với cùng kỳ trong 9 tháng đầu năm 2023. Trong khi đó, doanh thu mảng bán buôn vẫn kém tích cực và giảm 28% so với cùng kỳ, cho thấy tình hình toàn ngành vẫn chưa hồi phục. HSC tin rằng PNJ đã giành thêm thị phần trong Q4/2023.
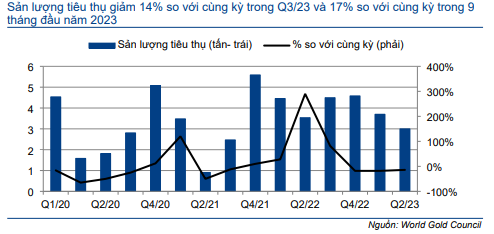
Chúng tôi lưu ý rằng trong 9 tháng đầu năm 2023, doanh thu mảng bán lẻ của PNJ chỉ giảm 11% so với cùng kỳ trong khi sản lượng tiêu thụ trang sức Việt Nam giảm mạnh hơn ở mức 17% so với cùng kỳ xuống 11,3 tấn trong kỳ (theo World Gold Council).
Tính chung 11 tháng đầu năm 2023, lợi nhuận thuần đạt 1.732 tỷ đồng, tăng 6% so với cùng kỳ, trong khi doanh thu thuần giảm 5% so với cùng kỳ xuống 9.495 tỷ đồng. Lợi nhuận thuần 11 tháng đầu năm 2023 đạt 92% dự báo cả năm 2023 trước đó của chúng tôi và cao hơn 3% so với dự báo 11 tháng của chúng tôi.
Bảng 1: KQKD 11 tháng đầu năm 2023, PNJ
Bảng 2: Cơ cấu doanh thu thuần theo mảng kinh doanh, PNJ
Biểu đồ 3: Doanh thu bán lẻ hàng tháng, PNJ
Biểu đồ 4: Nhu cầu trang sức tại Việt Nam
HSC nâng dự báo giai đoạn 2023-2025
PNJ đã nỗ lực giành thêm thị phần trong một năm 2023 đầy khó khăn và chúng tôi tin rằng Công ty sẽ tiếp tục giành thêm thị phần trong năm 2024. Điều này sẽ giúp PNJ hồi phục mạnh hơn so với các đối thủ cạnh tranh trong năm 2024.
Với KQKD tích cực hơn dự báo trong 11 tháng đầu năm 2023 cùng triển vọng khả quan, HSC tăng bình quân 3% dự báo lợi nhuận thuần giai đoạn 2023-2025. Theo đó, lợi nhuận thuần dự báo đạt lần lượt 1.930 tỷ đồng (tăng trưởng 6,6% so với năm 2022), 2.267 tỷ đồng (tăng trưởng 17,4% so với năm 2023) và 2.634 tỷ đồng (tăng trưởng 16,2% so với năm 2024) trong giai đoạn 2023-2025.
Bảng 5: Điều chỉnh dự báo giai đoạn 2023-2025, PNJ
Bảng 6: Cơ cấu doanh thu thuần, PNJ
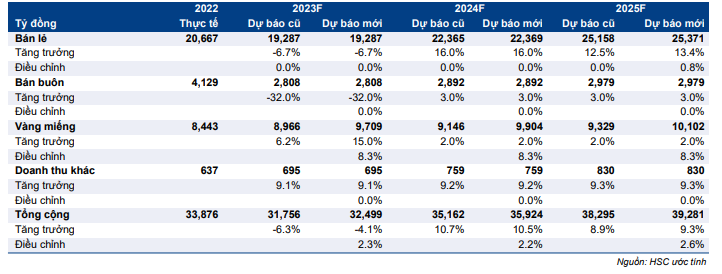
HSC cũng tăng 2-3%/năm dự báo doanh thu thuần trong giai đoạn 2023-2025, tương đương doanh thu thuần đạt lần lượt 32.499 tỷ đồng (giảm 4,1% so với năm 2022), 35.924 tỷ đồng (tăng trưởng 10,5% so với năm 2023) và 39.281 tỷ đồng (tăng trưởng 9,3% so với năm 2024). Chúng tôi duy trì dự báo doanh thu mảng bán lẻ & bán buôn nhưng tăng dự báo doanh thu mảng vàng miếng do nhu cầu đầu tư & giao dịch vàng miếng tăng cao. HSC ước tính tổng số lượng cửa hàng mở mới (sau khi trừ đi số lượng cửa hàng đóng) đạt 36 cửa hàng trong năm 2023 và đạt 35 cửa hàng/năm trong năm 2024 & 2025.
Tăng 10% giá mục tiêu; duy trì khuyến nghị Mua vào
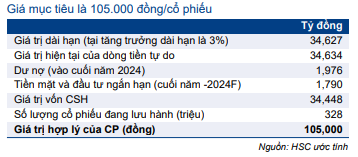
Sau khi nâng dự báo, HSC tăng 10% giá mục tiêu đối với PNJ lên 105.000đ và duy trì khuyến nghị Mua vào. Tại giá mục tiêu mới, P/E dự phóng năm 2024 là 16 lần và tiềm năng tăng giá là 25%.
Phương pháp định giá
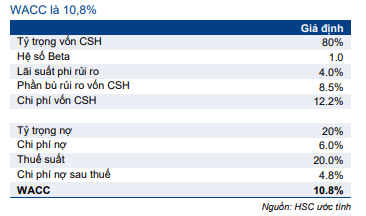
HSC tiếp tục áp dụng phương pháp DCF để định giá PNJ và chuyển thời điểm định giá sang cuối năm 2024. Chúng tôi tiếp tục sử dụng giả định lãi suất phi rủi ro chung là 4%, phần bù rủi ro vốn CSH chung là 8,5% và beta là 0,97. HSC cũng duy trì giả định tốc độ tăng trưởng dài hạn là 3%. Theo đó, giả định WACC là 10,8%.
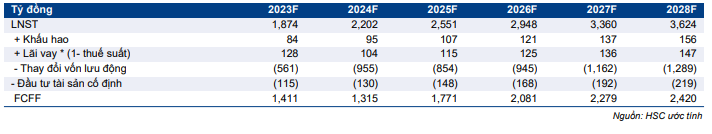
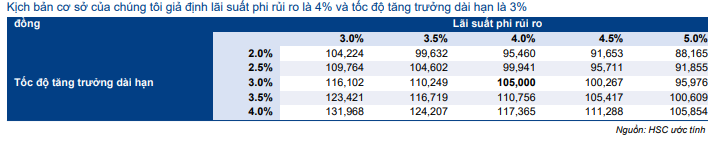
Chúng tôi tóm tắt tính toán FCFF, định giá theo mô hình DCF và giả định WACC trong Bảng 7-9. HSC thực hiện phân tích độ nhạy của giá mục tiêu đối với tốc độ tăng trưởng dài hạn và lãi suất phi rủi ro trong Bảng 10.
Bảng 7: Tính toán FCFF, PNJ
Bảng 8: Giá mục tiêu, PNJ
Bảng 9: Tính toán WACC, PNJ
Bảng 10: Phân tích độ nhạy, PNJ
Bối cảnh định giá
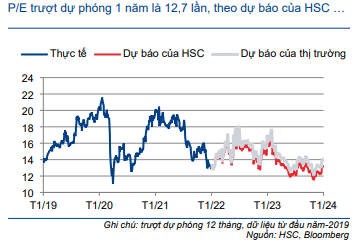
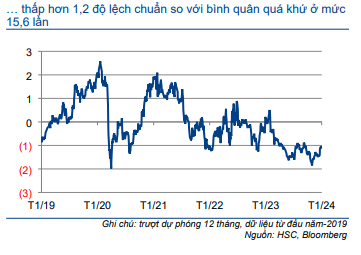
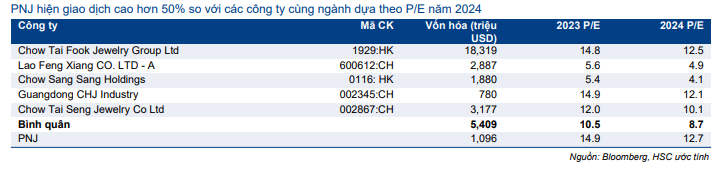
Định giá của Cổ phiếu PNJ đang rẻ với P/E trượt dự phóng 1 năm là 12,7 lần; thấp hơn 1,2 độ lệch chuẩn so với bình quân từ tháng 1/2019 ở mức 15,6 lần (Biểu đồ 11-12). Trái lại, P/E dự phóng năm 2024 của PNJ là 12,7 lần, cao hơn 46% so với các công ty cùng ngành ở mức 8,7 lần (Bảng 13).
Bảng 11: P/E trượt dự phóng 1 năm, PNJ
Bảng 12: Độ lệch chuẩn so với giá trị bình quân, PNJ
Bảng 13: So sánh với các công ty cùng ngành trong khu vực, PNJ
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.