
Sự kiện: Công bố KQKD Q2/2020 vào ngày 23/7
PHR công bố KQKD Q2/2020 rất tích cực và sát với dự báo của chúng tôi. Lợi nhuận thuần là 330 tỷ đồng (tăng 443,5% so với cùng kỳ), nhưng doanh thu giảm nhẹ còn 275 tỷ đồng (giảm 1,3% so với cùng kỳ).
KQKD nửa đầu năm 2020 có tổng doanh thu là 495 tỷ đồng (giảm 13,0% so với cùng kỳ) và lợi nhuận thuần là 537 tỷ đồng (tăng 224,0% so với cùng kỳ). KQKD này hoàn thành lần lượt 52,1% và 55,6% dự báo doanh thu và lợi nhuận thuần năm 2020 của chúng tôi.
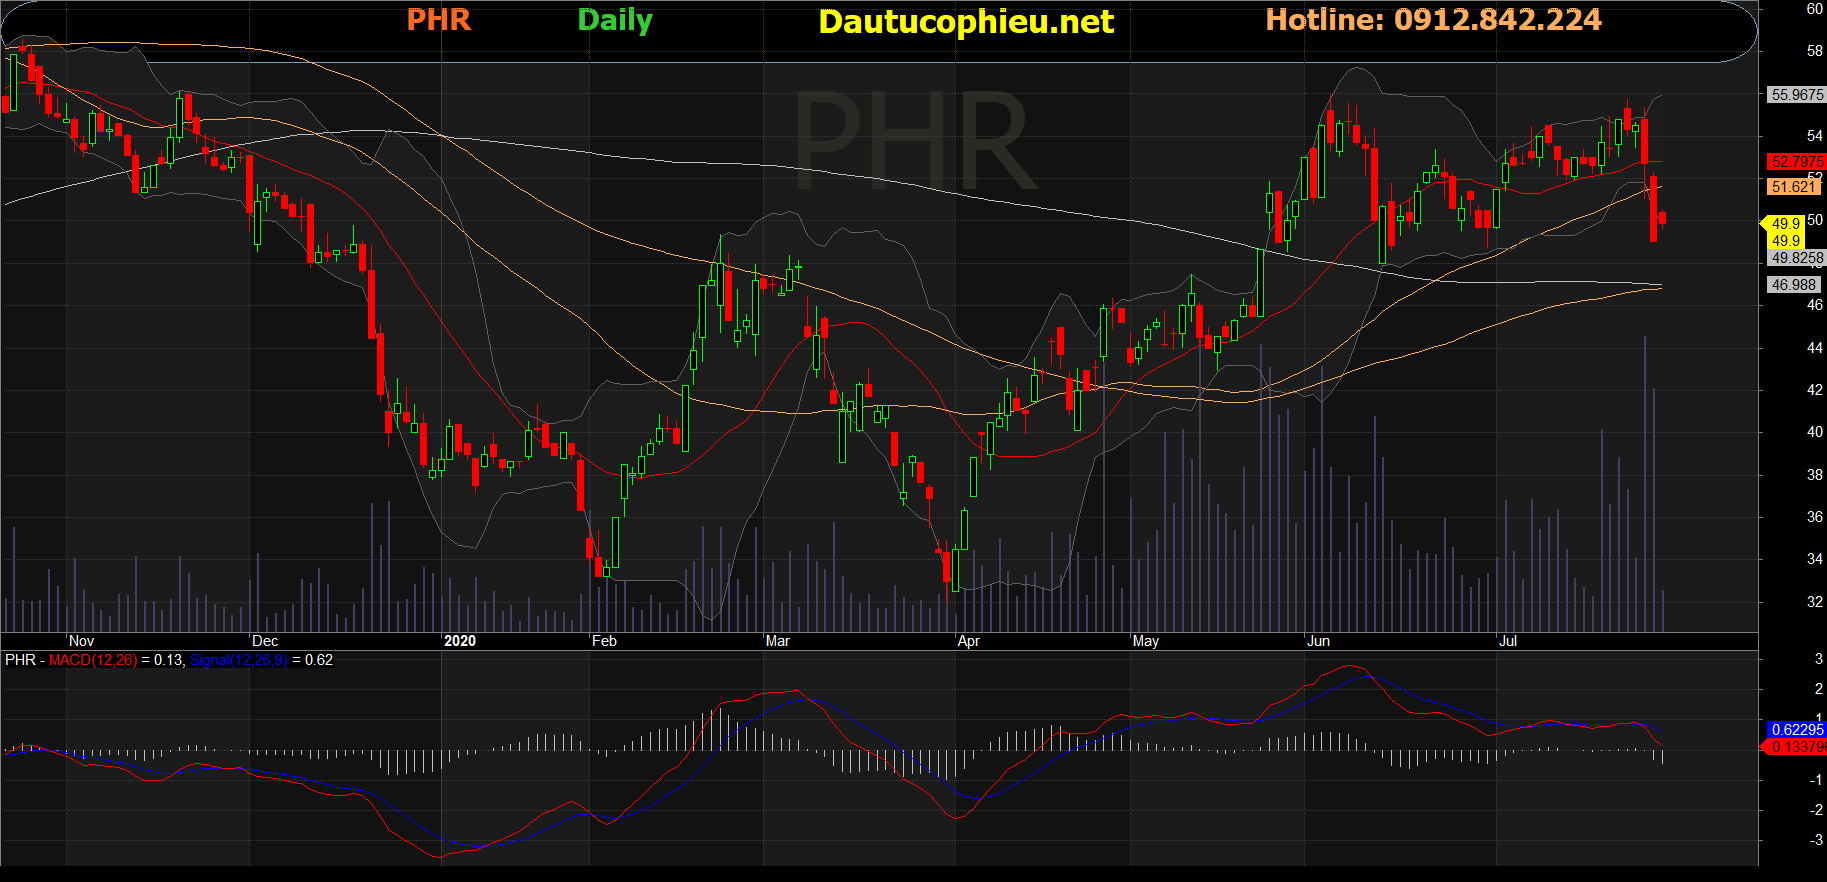
Đồ thị cổ phiếu PHR phiên giao dịch ngày 28/07/2020. Nguồn: AmiBroker
Chuyển nhượng đất tiếp tục thúc đẩy lợi nhuận
Trong Q2/2020, thu nhập từ chuyển nhượng đất (nhận đền bù) đóng góp 300 tỷ đồng nhận từ KCN Nam Tân Uyên (NTC, Không đánh giá) vào lợi nhuận trước thuế.
Trong nửa đầu năm 2020, Công ty ghi nhận tổng cộng 450 tỷ đồng thu nhập từ chuyển nhượng đất cho NTC. Theo BLĐ, 415 tỷ đồng còn lại sẽ được ghi nhận trong nửa sau năm 2020, nhiều khả năng là Q3/2020.
Tổng thu nhập từ chuyển nhượng đất cho NTC được dự báo là 865 tỷ đồng sẽ chiếm 70% tổng LNTT năm 2020.
Cao su vẫn khó khăn trong nửa đầu năm 2020
KQKD mảng cao su vẫn kém trong nửa đầu năm 2020. PHR ghi nhận sản lượng tiêu thụ là 9.897 tấn (giảm 22,5% so với cùng kỳ) và giá bán bình quân đạt 32,2 triệu đồng/tấn (giảm 4,0% so với cùng kỳ). Hoàn thành 25,0% kế hoạch của Công ty và 59,8% dự báo của chúng tôi về sản lượng tiêu thụ.
Cổ phiếu PHR ghi nhận giá bán bình quân trong 6 tháng đầu đã được thương lượng trước đó (giá bán bình quân trên thị trường là 25-30 triệu đồng/tấn trong nửa đầu năm 2020) bằng hợp đồng ký vào cuối năm ngoái. Hầu hết các hợp đồng này đã được giao trong nửa đầu năm 2020; điều đó có nghĩa là nửa cuối năm 2020 doanh thu mảng cao su và giá bán bình quân sẽ phụ thuộc nhiều hơn vào cung cầu thị trường.
Bảng 1: KQKD hợp nhất 6 tháng đầu năm 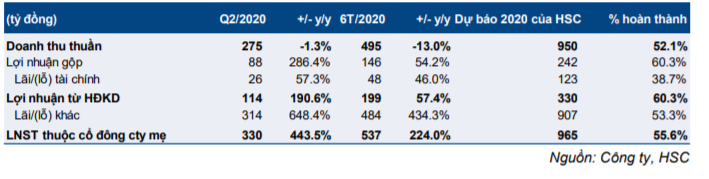
Đáng khích lệ, chúng tôi nhận thấy nhu cầu tiêu thụ cao su tự nhiên đang hồi phục, đặc biệt tại thị trường Trung Quốc. Doanh số bán ô tô theo tháng của Trung Quốc trong tháng 4 tăng 4,4% so với cùng kỳ, tháng 5 tăng 14,5% so với cùng kỳ sau khi giảm 43,0% so với cùng kỳ trong tháng 3. Sản lượng xuất khẩu cao su trong tháng 6 của Việt Nam tăng 47,0% so với cùng kỳ và giá trị xuất khẩu tăng 44,5% so với tháng 5. Chúng tôi kỳ vọng nhu cầu tiêu thụ sẽ tiếp tục hồi phục và thúc đẩy sản lượng tiêu thụ trong nửa cuối năm 2020. Tuy nhiên, triển vọng giá bán bình quân sẽ khó đoán hơn.
Công ty công bố lãi từ hoạt động tài chính trong Q2/2020 là 26 tỷ đồng (tăng 57,3% so với cùng kỳ) nhờ chi phí lãi vay giảm 65,8% so với cùng kỳ do trong Q2/2020 không còn ghi nhận lỗ từ chênh lệch tỷ giá. Chi phí bán hàng và quản lý là 18 tỷ đồng (giảm 7,9% so với cùng kỳ) chiếm 6,7% tổng doanh thu so với 7,1% trong Q2/2019.
Chúng tôi duy trì đánh giá Nắm giữ với giá mục tiêu là 52.400đ.
Chúng tôi giữ nguyên dự báo năm 2020. Chúng tôi dự báo tổng doanh thu là 950 tỷ đồng (giảm 42,0%) phản ánh dự báo mảng cao su khó khăn. Tuy nhiên, chúng tôi dự báo lợi nhuận thuần tăng mạnh lên 965 tỷ đồng (tăng 114,6%) nhờ ghi nhận thu nhập từ chuyển nhượng đất.
Năm 2021, chúng tôi dự báo doanh thu là 1.148 tỷ đồng (tăng 20,8%) và lợi nhuận thuần là 917 tỷ đồng (giảm 5,1%). Lợi nhuận chủ yếu đến từ thu nhập nhận được từ chuyển nhượng 691ha cho VSIP dù chúng tôi vẫn đang chờ thêm thông tin về việc UBND thành phố Bình Dương ký quyết định thu hồi đất – tài liệu cần thiết cho việc chuyển nhượng thực địa cũng như ghi nhận lợi nhuận từ giao dịch này.
Giá cổ phiếu đã tăng 33% trong 3 tháng vừa qua, chúng tôi đánh giá cổ phiếu hiện đã ở giá hợp lý; giá cổ phiếu đã phản ánh toàn bộ lợi nhuận từ chuyển nhượng đất trong năm 2020-2021 – 345ha được chuyển nhượng cho NTC năm 2020 và 691ha khá sẽ được chuyển nhượng cho VSIP trong năm 2021.
Chúng tôi duy trì đánh giá Nắm giữ với giá mục tiêu theo phương pháp SOTP là 52.400đ. PHR hiện giao dịch tại P/E dự phóng năm 2021 là 7,8 lần, tương đối đắt so với bình quân P/E dự phóng năm 2018-2019 là 7,0 lần.
Nguồn: HSC