

Sự kiện: Công bố sản lượng tiêu thụ tháng 8
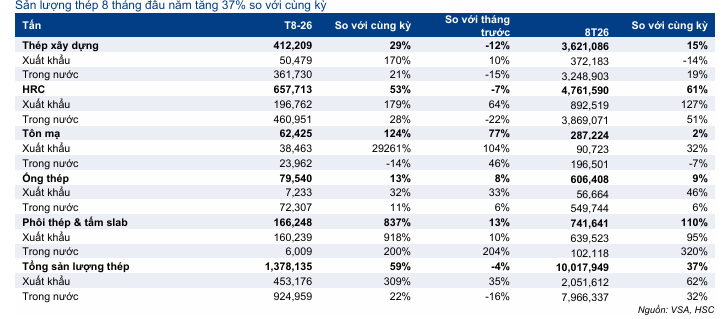
Hiệp hội Thép Việt Nam đã công bố báo cáo ngành tháng 8/2026. Tổng sản lượng tiêu thụ thép của HPG đạt 1,38 triệu tấn, tăng 59% so với cùng kỳ nhưng giảm 4% so với tháng trước. Động lực tăng trưởng vượt bậc so với cùng kỳ đến từ việc áp thuế chống bán phá giá lên HRC Trung Quốc cùng tiến độ giải ngân đầu tư công tích cực. Ngược lại, mức sụt giảm so với tháng trước thuần túy phản ánh yếu tố thời vụ khi bước vào mùa mưa.
Sản lượng tiêu thụ HRC tháng 8 tăng 53% svck
Tổng sản lượng tiêu thụ HRC trong tháng 8 đạt 657.713 tấn, tăng 53% so với cùng kỳ nhưng giảm 7% so với tháng trước. Lũy kế 8 tháng đầu năm 2026, sản lượng tiêu thụ HRC đạt 4,8 triệu tấn (+61% svck), nâng tỷ trọng đóng góp của HRC trong tổng sản lượng thép tiêu thụ của HPG lên mức 48% (so với 40% trong 8 tháng đầu năm 2025). Thị phần HRC của HPG cũng tăng lên 40% so với mức 28% trong 8 tháng đầu năm 2025, trong khi sản lượng nhập khẩu giảm 20% so với cùng kỳ xuống 3,5 triệu tấn, chủ yếu do lượng HRC nhập khẩu từ Trung Quốc giảm mạnh xuống còn 0,9 triệu tấn (-63% svck) dưới tác động của các biện pháp chống bán phá giá.
Sản lượng tiêu thụ thép xây dựng tăng 29% so với cùng kỳ
Tổng sản lượng tiêu thụ thép xây dựng của HPG trong tháng 8 đạt 412.209 tấn, tăng 29% so với cùng kỳ nhưng giảm 12% so với tháng trước. Nhu cầu trong nước tiếp tục là động lực tăng trưởng chính, đóng góp 88% tổng doanh thu, hưởng lợi trực tiếp từ việc giải ngân vốn đầu tư công tăng mạnh 24% so với cùng kỳ lên 105,7 nghìn tỷ đồng trong tháng. Lũy kế 8 tháng đầu năm 2026, sản lượng tiêu thụ thép xây dựng đạt 3,6 triệu tấn (+15% svck), nhờ lực cầu trong nước bứt phá (+19% svck) bù đắp cho đà sụt giảm của kênh xuất khẩu (-14% svck).
Vốn đầu tư từ ngân sách Nhà nước trong 8 tháng đầu năm 2026 tăng 18,5% so với cùng kỳ lên 546,8 nghìn tỷ đồng, nhưng chỉ hoàn thành 50,5% kế hoạch cả năm của Chính phủ. Do đó, chúng tôi kỳ vọng tiến độ giải ngân đầu tư công sẽ tăng tốc trong Q4/2026, hỗ trợ nhu cầu thép xây dựng và giúp bù đắp sự suy yếu của hoạt động xây dựng dân dụng trong bối cảnh mặt bằng lãi suất neo ở mức cao.
Các sản phẩm khác
Sản lượng tiêu thụ tôn mạ phục hồi mạnh trong tháng 8 lên 62.425 tấn, tăng 124% so với cùng kỳ (tăng 77% so với tháng trước), nhờ sản lượng xuất khẩu đạt 38.463 tấn từ mức nền không đáng kể trong tháng 8/2025.
Trong khi đó, tổng sản lượng tiêu thụ thép ống trong tháng đạt 79.540 tấn, tăng 13% so với cùng kỳ và 8% so với tháng trước. Lũy kế 8 tháng đầu năm 2026, HPG đã tiêu thụ 287.224 tấn tôn mạ (+2% svck) và 606.408 tấn ống thép (+9% svck). Đối với bán thành phẩm, HPG đã bán 166.248 tấn phôi thép (phôi vuông billet và phôi slab dẹt) trong tháng 8, tăng 837% so với cùng kỳ từ mức nền thấp (tăng 13% so với tháng trước), trong đó xuất khẩu chiếm tới 96%. Trong 8 tháng đầu năm 2026, sản lượng tiêu thụ phôi thép đạt 741.641 tấn (+110% svck).
Dự báo lợi nhuận Q3/2026
HSC dự báo lợi nhuận thuần 3Q/2025 đạt 6,1 nghìn tỷ đồng, tăng 53% so với cùng kỳ (-4% svqt). Với việc giữ nguyên dự báo cho năm 2026, kết quả trên tương ứng với lợi nhuận thuần Q4/2026 đạt 5,5 nghìn tỷ đồng (tăng 44% so với cùng kỳ, nhưng giảm 10% so với quý trước). Đà tăng trưởng lợi nhuận tích cực so với cùng kỳ trong Q3 dự kiến được dẫn dắt bởi sản lượng tiêu thụ thép bứt phá như đã phân tích. Trong khi đó, mức giảm nhẹ so với quý trước chủ yếu do tỷ suất lợi nhuận thu hẹp dưới áp lực chi phí nguyên vật liệu đầu vào tăng cao. Đáng chú ý, giá nguyên vật liệu gần đây đã hạ nhiệt, trong khi HPG tăng giá bán HRC giao vào tháng 11 lên 14.410 đồng/kg (tăng 1,4% so với tháng trước và tăng 2,5% so với đầu quý) nhằm bù đắp mức tăng chi phí đầu vào trước đó, qua đó củng cố tỷ suất lợi nhuận.
Tăng tỷ lệ sở hữu tại Red River Future Group
Ngày 1/10, HPG thông báo đã hoàn tất mua 799 triệu cổ phần của Red River Future Group (RRFG; tư nhân/chưa niêm yết) trong đợt tăng vốn điều lệ của công ty này từ 12,8 nghìn tỷ đồng lên 39,45 nghìn tỷ đồng. Phần vốn góp này được HPG thực hiện bằng phương thức hoán đổi 778,4 triệu cổ phần HPRE (HPRE; tư nhân/chưa niêm yết), tương đương 73,4% tỷ lệ sở hữu tại CTCP Phát triển Bất động sản Hòa Phát. Sau giao dịch, tỷ lệ sở hữu trực tiếp của HPG tại HPRE giảm từ 100% xuống 26,55%, trong khi tỷ lệ sở hữu tại RRFG tăng từ 15% lên 25,13%.
RRFG là chủ đầu tư của các dự án phát triển đô thị đa năng Thư Lâm và Lĩnh Nam (tổng vốn đầu tư: 235 nghìn tỷ đồng) với cơ cấu vốn tài trợ dự kiến gồm 15% vốn chủ sở hữu và 85% vốn vay. Toàn bộ cổ đông đều góp vốn bằng tài sản thay vì tiền mặt trong đợt tăng vốn này của RRFG, nhằm đáp ứng yêu cầu vốn tự có tối thiểu (15% tổng mức đầu tư dự án). Tuy nhiên, các cổ đông sẽ tiếp tục góp tiền mặt sau này theo nhu cầu tài trợ tương ứng với tiến độ triển khai dự án. Do đó, HPG có kế hoạch rót vốn bằng tiền mặt vào RRFG trong giai đoạn sau để mua lại lượng cổ phần HPRE đã hoán đổi trước đó.
Giao dịch định giá cổ phần HPRE ở mức 10.271 đồng/cp, thấp hơn đáng kể so với mức 32.000 đồng/cp mà HPG đề xuất ban đầu cho phương án hoán đổi. Tuy nhiên, chúng tôi cho rằng chênh lệch định giá này không mang lại tác động trọng yếu, do việc hoán đổi chỉ nhằm đáp ứng nhu cầu vốn cấp thiết trước mắt và HPG đã có kế hoạch mua lại số cổ phần HPRE nói trên.
HPRE hiện chủ yếu phát triển các dự án BĐS KCN và dự kiến đóng góp khoảng 400 tỷ đồng vào lợi nhuận thuần năm 2026, tương đương 1,5% cho cả năm 2026. Do đó, việc giảm sở hữu tại HPRE sẽ chỉ có ảnh hưởng hạn chế đến triển vọng lợi nhuận của HPG, trong khi việc tăng cổ phần tại RRFG mở ra tiềm năng tăng trưởng vượt dự báo từ năm 2028 trở đi, thời điểm các dự án của công ty này bắt đầu ghi nhận lợi nhuận.
Duy trì khuyến nghị Mua vào
Sau khi giá cổ phiếu giảm 9% trong 1 tháng qua và giảm 15% trong 3 tháng qua (diễn biến kém tích cực hơn VN-Index), Cổ phiếu HPG hiện đang giao dịch với P/E trượt dự phóng 1 năm là 6 lần, thấp hơn nhiều so với bình quân 5 năm ở mức 12,7 lần – theo quan điểm của chúng tôi đây là mức định giá rất hấp dẫn. HSC duy trì khuyến nghị Mua vào với giá mục tiêu 37.300 đồng (tiềm năng tăng giá là 86%).
Bảng 1: Sản lượng thép tiêu thụ 8 tháng đầu năm 2026, HPG
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.