
Ngành BĐS tăng trưởng chậm lại ảnh hưởng KQKD năm 2022; kỳ vọng phục hồi mạnh trong năm 2023 – Cập nhật
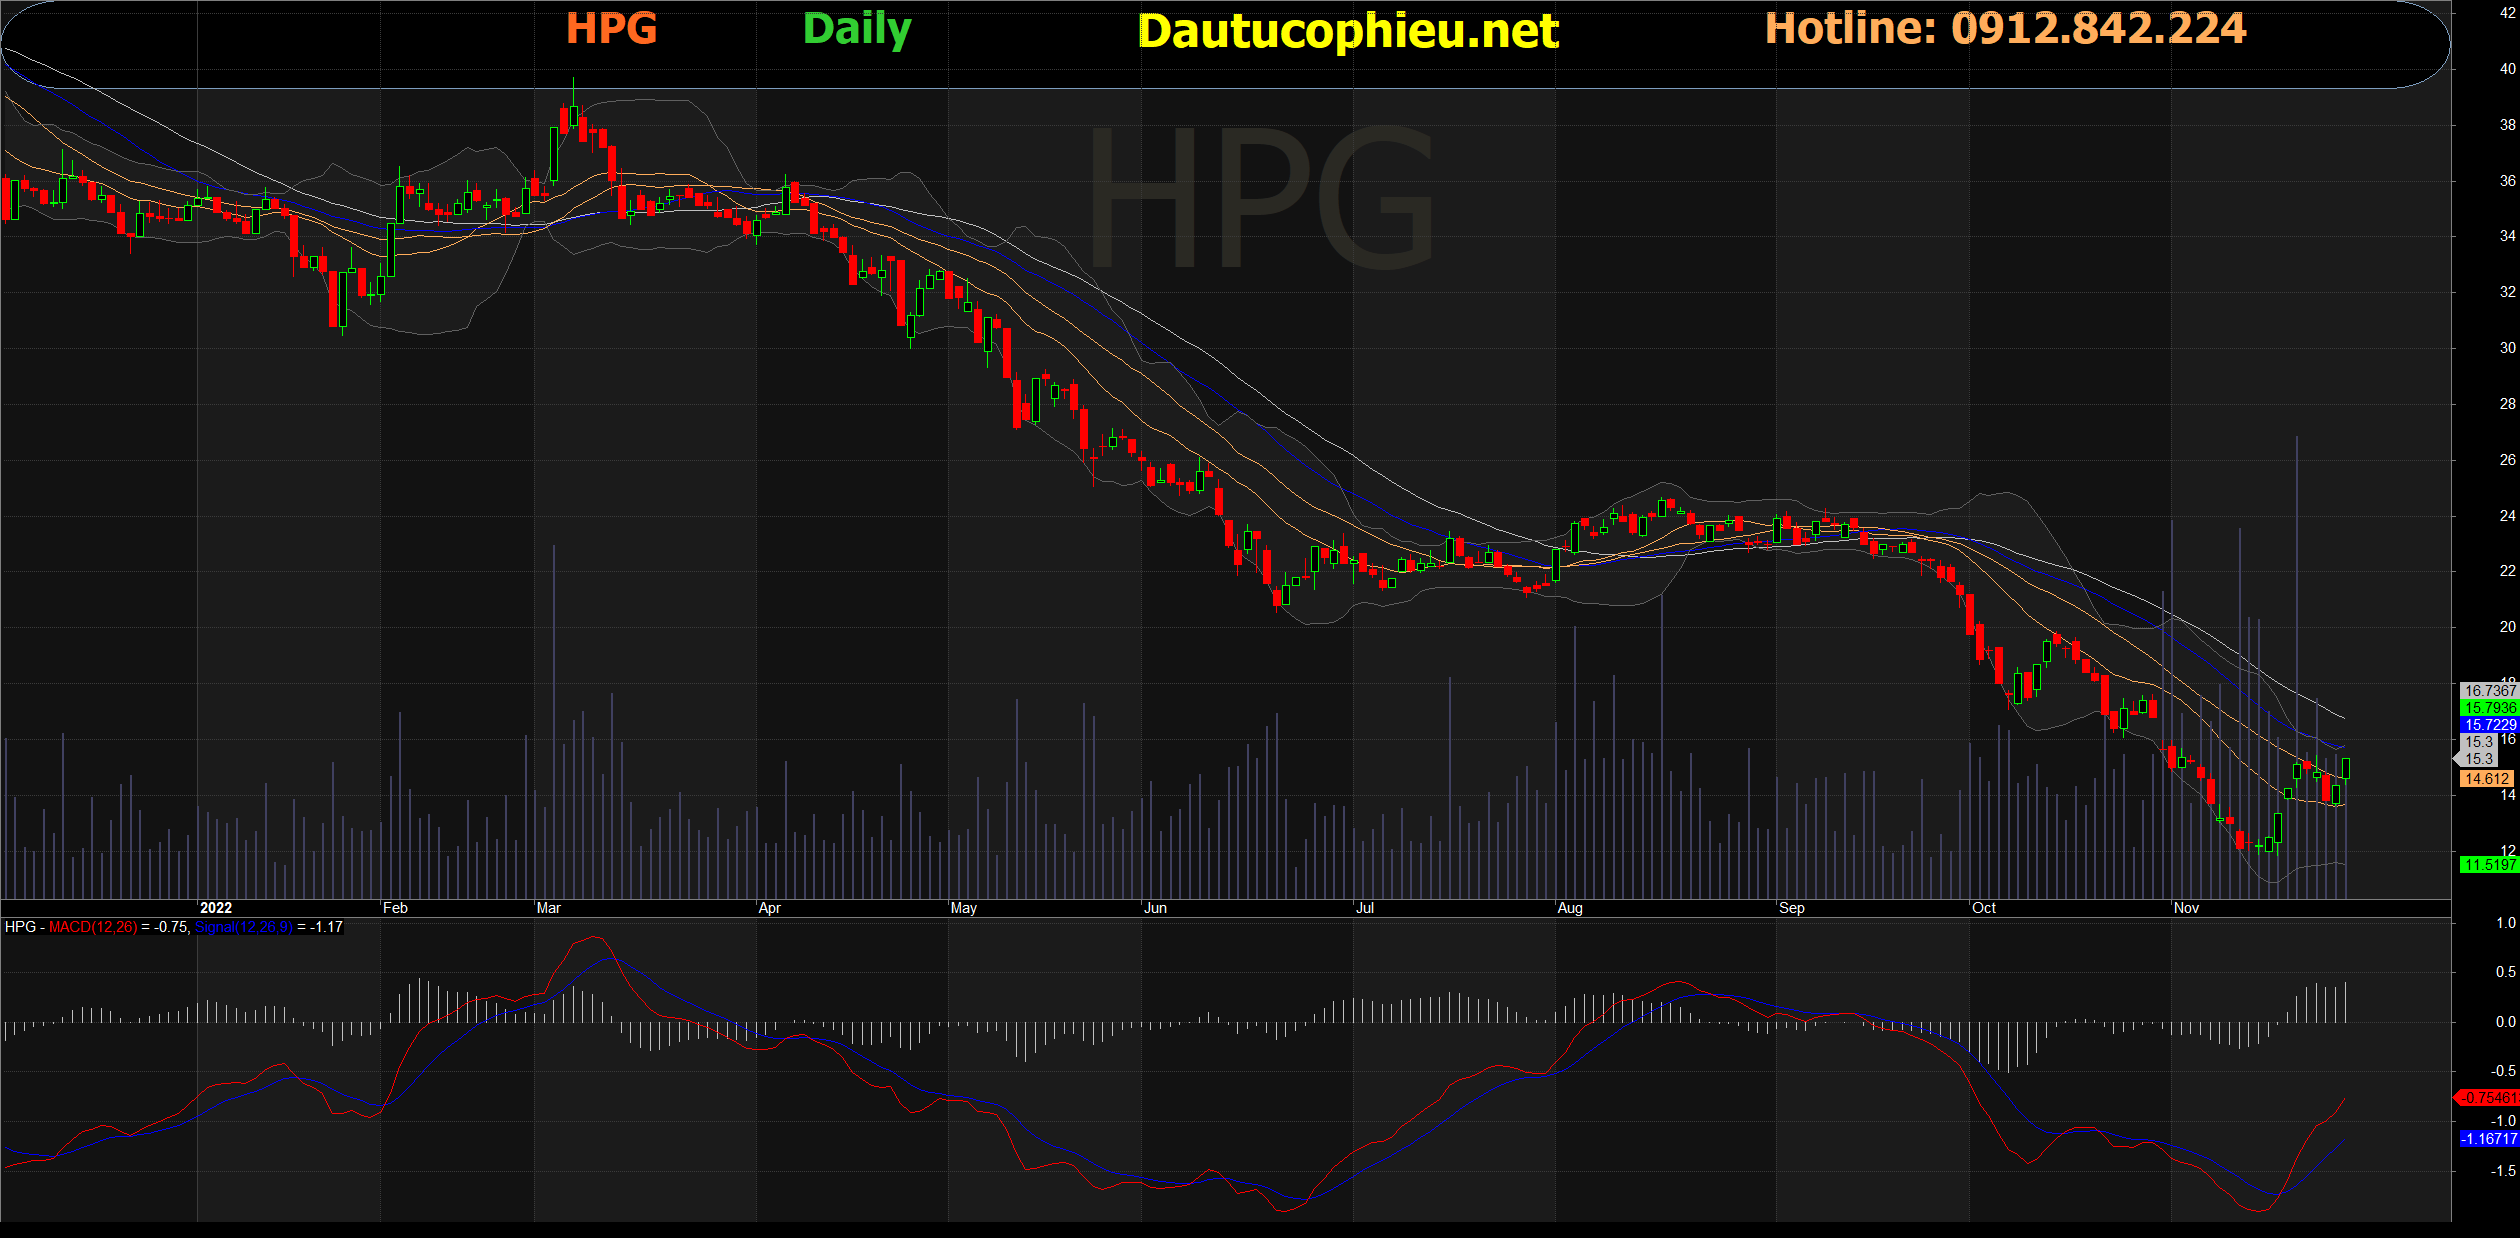
Đồ thị cổ phiếu HPG phiên giao dịch ngày 25/11/2022. Nguồn: AmiBroker
- Chúng tôi giảm giá mục tiêu cho CTCP Tập đoàn Hòa Phát (Cổ phiếu HPG) 48% còn 20.500 đồng/cổ phiếu do chúng tôi giảm dự báo LNST sau lợi ích CĐTS giai đoạn 2022-2026 của chúng tôi thêm 43% do tăng trưởng sản lượng chậm hơn (đặc biệt trong giai đoạn 2022-2023), giá bán thép giảm , tỷ lệ WACC cao hơn và P/E mục tiêu thấp hơn. Những yếu tố này được bù đắp một phần bởi việc chúng tôi cập nhật giá mục tiêu đến cuối năm 2023. Tuy nhiên, chúng tôi duy trì khuyến nghị MUA đối với HPG do giá cổ phiếu của công ty đã giảm 36% trong 3 tháng qua.
- HPG ghi nhận khoản lỗ ròng hàng quý đầu tiên trị giá 1,8 nghìn tỷ đồng trong quý 3/2022 dù sản lượng bán thép tăng trưởng khả quan, chúng tôi cho rằng do 1) xu hướng bất lợi của cả giá nguyên liệu đầu vào và giá bán đầu ra cũng như 2) lỗ tỷ giá.
- Chúng tôi giảm dự báo LNST sau lợi ích CĐTS năm 2022 thêm 59% còn 9,3 nghìn tỷ đồng (- 73% YoY) do kỳ vọng sản lượng bán thấp do hoạt động xây dựng dân dụng trong nước trầm lắng và lỗ tỷ giá cao sẽ dẫn đến khoản lỗ ròng 1,2 nghìn tỷ đồng trong quý 4/2022 dù biên lợi nhuận đã phục hồi.
- Chúng tôi dự báo LNST sau lợi ích CĐTS năm 2023 đạt 13,4 nghìn tỷ đồng (+45% YoY), nhờ 1) chênh lệch giá đầu ra và giá đầu vào cao hơn và 2) lỗ tỷ giá thấp hơn. Chúng tôi dự báo sản lượng bán các sản phẩm sẽ không thay đổi so với cùng kỳ năm trước trong năm 2023 do nhu cầu yếu ở khu vực dân dụng trong nước và nhu cầu xuất khẩu.
- Chúng tôi cho rằng HPG hiện có định giá hấp dẫn dựa trên P/E năm 2023/24 là 6,6/4,8 lần và P/B là 0,8/0,7 lần(dựa trên dự báo của chúng tôi) so với 1) trung vị P/E trượt trung bình 1 năm của các công ty cùng ngành trong khu vực là 5,8 lần và 2) P/E trượt trung bình 5 năm của HPG là 8,0 lần, trong bối cảnh HPG có triển vọng tăng trưởng và khả năng sinh lời vượt trội so với các công ty cùng ngành trong khu vực. Chúng tôi dự báo tốc độ tăng trưởng kép (CAGR) LNST sau lợi ích CĐTS đạt 21% trong giai đoạn 2022-2027.
- Rủi ro đối với quan điểm tích cực của chúng tôi: 1) Biên lợi nhuận giảm mạnh hơn dự kiến do giá thép giảm; 2) tăng trưởng sản lượng bán thép thấp hơn dự kiến trong bối cảnh thị trường bất động sản suy thoái kéo dài.
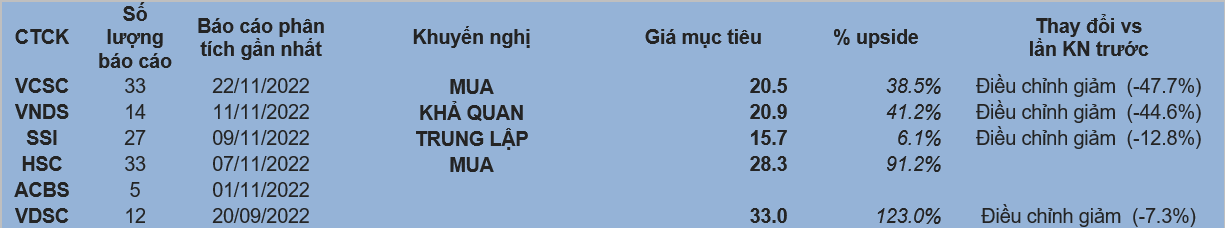
Nguồn: VCSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.
Từ khóa: HPG