
Triển vọng ngắn hạn tích cực và chiến lược phát triển được đánh giá cao
HSC nâng giá mục tiêu dựa trên phương pháp DCF lên 65.400đ (từ 58.500đ – đã điều chỉnh theo cổ tức cổ phiếu) sau khi nâng dự báo lợi nhuận để phản ánh giá thép tăng từ tháng 5. Ngoài ra, HSC đánh giá cao nỗ lực của HPG trong việc mở rộng chuỗi giá trị ở những khâu chiến lược – chẳng hạn như quặng sắt thông qua việc mua mỏ tại Australia. Mặc dù vẫn chưa đưa vào mô hình, HSC cho rằng động thái mua mỏ quặng sắt tại Australia sẽ đem lại một số lợi ích cho Công ty. Mặc dù giá cổ phiếu tăng mạnh gần đây, với dự báo mới, hiện P/E dự phóng năm 2021 của cổ phiếu HPG vẫn chỉ 8,1 lần và năm 2022 là 7,7 lần. Tại giá mục tiêu mới, tiềm năng tăng giá 24%, duy trì khuyến nghị Mua vào. 
Đồ thị cổ phiếu HPG phiên giao dịch ngày 07/06/2021. Nguồn: AmiBroker
Nâng dự báo lợi nhuận sau khi giá thép tăng trong tháng 5
HSC nâng dự báo lợi nhuận năm 2021, 2022 và 2023 để phản ánh tác động tăng giá thép. Cụ thể, chúng tôi lần lượt nâng 8,9%; 9,7% và 10,1% dự báo lợi nhuận thuần cho năm 2021, 2022 và 2023 lên 30,8 nghìn tỷ đồng (tăng trưởng 129%): 32,1 nghìn tỷ đồng nghìn tỷ đồng (tăng trưởng 4,2%) và 35,2 nghìn tỷ đồng (tăng trưởng 9,6%). HSC nâng dự báo lợi nhuận chủ yếu nhờ nâng giả định giá bán cho cả thép dài (thép xây dựng) và thép dẹt (HRC). Dựa trên số lượng cổ phiếu lưu hành hiện tại, dự báo EPS năm 2021, 2022 và 2023 lần lượt đạt 6.544đ, 6.820đ và 7.475đ. So với bình quân thị trường, dự báo EPS cho các năm 2021, 2022 và 2023 của chúng tôi lần lượt cao hơn 12,8%; 21,1% và 21,3%.
Bảng 1: Dự báo mới, HPG 
Bảng 2: Giá thép xây dựng của HPG 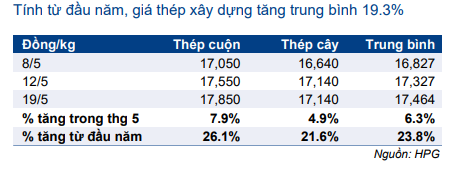
Bảng 3: Giá HRC của HPG 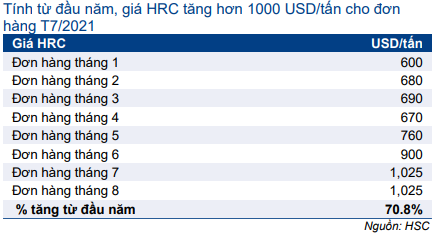
Bảng 4: Giá bán bình quân thực tế và dự báo, HPG 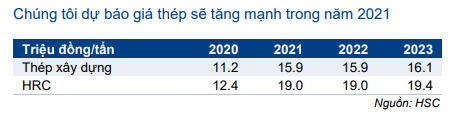
Bảng 5: Tăng trưởng giá bán bình quân thực tế và dự báo, HPG 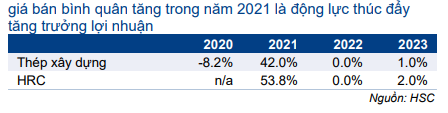
Giá bán bình quân sản phẩm thép tiếp tục tăng
Bảng 2 cho thấy, Cổ phiếu HPG đã nâng giá bán thép xây dựng bình quân thêm 6,3% trong tháng 5 qua 3 lần tăng giá. Giá thép cuộn cán nóng (HRC) cũng tăng mạnh đối với các hợp đồng giao tháng 7 và tháng 8, ở khoảng 1.025 USD/tấn (tăng 70,8% so với đầu năm).
Để phản ánh các đợt tăng giá trên, cộng với triển vọng tích cực của ngành trong những tháng còn lại của năm, HSC đã nâng giả định giá bán bình quân cho năm 2021. Hiện chúng tôi dự báo giá bán thép xây dựng năm 2021 là 16 triệu đồng/tấn (tăng 42%) từ dự báo trước đây là 15,7 triệu đồng/tấn. Về sản phẩm HRC, HSC dự báo giá bán bình quân năm 2021 là 19 triệu đồng/tấn (tăng 53,8%) (tương đương 800 USD/tấn) so với dự báo trước đây là 17,8 triệu đồng/tấn.
HSC giữ nguyên giả định sản lượng tiêu thụ như trình bày trong Bảng 6. Theo đó, doanh thu thuần năm 2021 dự báo đạt 157 nghìn tỷ đồng (tăng trưởng 74,3%), cao hơn 3,1% do với dự báo trước đây. Cho năm 2022-2023, doanh thuần dự báo lần lượt là 181 nghìn tỷ đồng (tăng trưởng 15,1%) và 202 nghìn tỷ đồng (tăng trưởng 11,7%).
Bảng 6: Sản lượng thực tế và dự báo, HPG 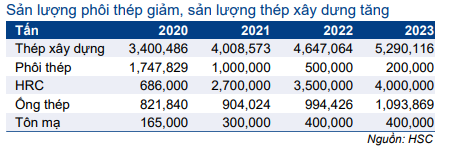
Bảng 7: Tăng trưởng sản lượng thực tế và dự báo, HPG 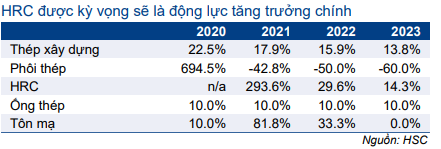
Bảng 8: Tỷ suất lợi nhuận thực tế và dự báo, HPG 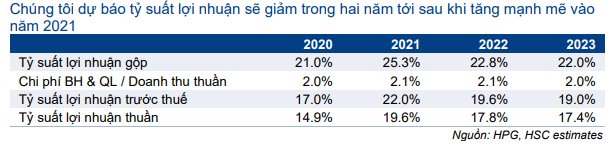
Bảng 9: Doanh thu và lợi nhuận thuần thực tế và dự báo, HPG 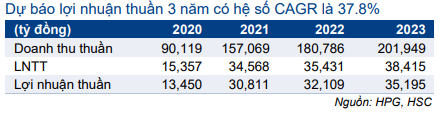
Bảng 10: Tăng trưởng lợi nhuận thực tế và dự báo, HPG 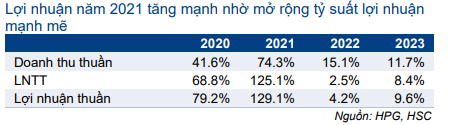
Tỷ suất lợi nhuận cải thiện nhờ giá bán tăng
HPG đã chuyển được hầu hết tác động tăng giá đầu vào sang cho khách hàng. Điều này là nhờ nhu cầu đối với sản phẩm thép ở mức cao, cả ở thị trường xuất khẩu và thị trường nội địa. Nhờ giá thép tăng mạnh từ đầu năm, tỷ suất lợi nhuận của Công ty đang tăng liên tục. Với đà tăng mạnh của giá thép trên thế giới cộng với nhu cầu ở mức cao, lợi nhuận Q2/2021 sẽ tiếp tục rất tích cực. Lợi nhuận Q2/2021 có thể cao hơn đáng kể mức 7 nghìn tỷ đồng ghi nhận trong Q1/2021.
HSC nâng dự báo tỷ suất lợi nhuận gộp năm 2021 lên 25,3% (từ 24,2%) nhờ chi phí được quản trị tốt hơn cộng với giá bán tăng kể từ tháng 5. Tỷ suất lợi nhuận dự báo sẽ đạt cao trong năm nay nhưng có thể sẽ chịu áp lực giảm trong những năm tiếp theo. Và với quan điểm thận trọng sau năm 2021, HSC dự báo tỷ suất lợi nhuận gộp sẽ giảm còn 22,8% trong năm 2022 và còn 22% trong năm 2023; về gần hơn với mặt bằng bình thường.
Theo đó, HSC dự báo lợi nhuận thuần năm 2021 sẽ tăng trưởng mạnh và đạt 30,8 nghìn tỷ đồng (tăng trưởng 129%). Lợi nhuận thuần dự báo trong 3 năm tới tăng trưởng với tốc độ CAGR là 37,8%.
Triển vọng cổ tức tiền mặt khả quan hơn
Với lợi nhuận tăng trưởng mạnh năm nay và năm sau, HSC dự báo cổ tức tiền mặt cho năm 2021-2023 là 1.000đ/cp; tương đương lợi suất cổ tức là 1,9%. Tỷ lệ lợi nhuận dùng để trả cổ tức là 12,7-14,5% trong giai đoạn 2021-2023. Mọi việc đang rất thuận lợi, tạo điều kiện để Công ty sử dụng nguồn lực nội bộ nhằm đáp ứng nhu cầu vốn đầu tư lớn cho Khu liên hợp Dung Quất 2 (DQSC2).
Bảng 11: Chính sách cổ tức tiền mặt, HPG 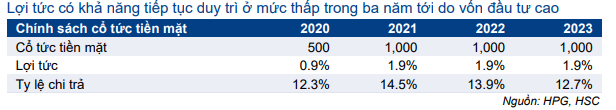
HPG đang tăng cường xuất khẩu ra thị trường thế giới
Hoạt động xuất khẩu
HPG đã đẩy mạnh hoạt động xuất khẩu trong 2 năm qua sau khi đưa Khu liên hợp Dung Quất đi vào hoạt động. Công ty đã xuất khẩu hơn 1,75 triệu tấn phôi thép và 539.341 tấn thép xây dựng trong năm 2020. Tổng sản lượng xuất khẩu chiếm 34,4% tổng sản lượng thép tiêu thụ của HPG trong năm ngoái. Trong đó, gần 100% phôi thép được xuất khẩu sang Trung Quốc, quốc gia sản xuất thép lớn nhất thế giới. Công ty làm được điều này chủ yếu nhờ giá xuất khẩu rất cạnh tranh có được từ quy mô sản xuất lớn và chi phí được quản trị tốt.
Như trình bày trên Biểu đồ 12, giá phôi thép bình quân của HPG thấp hơn 15,2% so với giá phôi thép nội địa của Trung Quốc. Mức chênh lệch giá này đã thu hẹp một chút còn 13,6% sau khi giá phôi thép tại thị trường Trung Quốc giảm mạnh từ giữa tháng 5/2021 đến nay trong khi giá thép thanh của HPG tại thị trường Việt Nam vẫn giữ nguyên.
Xu hướng tương tự cũng đã diễn ra đối với sản phẩm thép thanh (Biểu đồ 13). Giá thép thanh của HPG hiện thấp hơn 4,2% so với giá thép thanh nội địa của Trung Quốc. Mức chênh lệch này đã giảm từ 2 con số trong những tháng đầu năm sau khi giá thép thanh trên thị trường Trung Quốc giảm khoảng 20% trong khi giá thép thanh tại Việt Nam vẫn ổn định.
Bảng 12: Giá phôi thép của HPG so với Trung Quốc 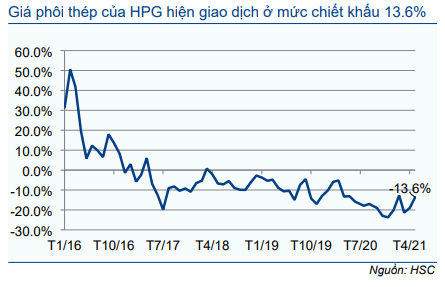
Bảng 13: Giá thép cây của HPG so với Trung Quốc 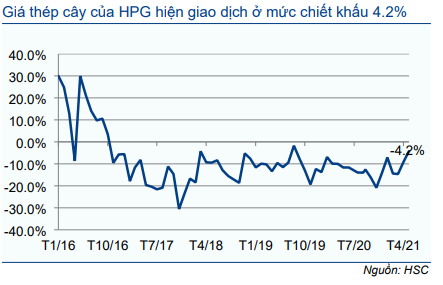
Bảng 14: Hoạt động xuất khấu của HPG, HPG 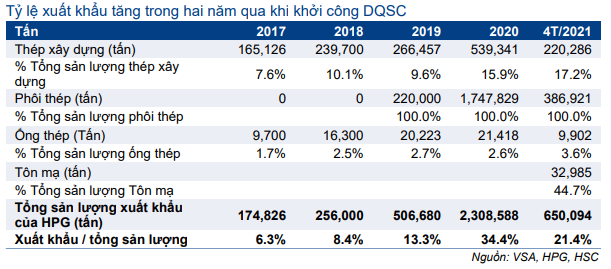
Rủi ro sản phẩm của Trung Quốc bán phá giá tại thị trường Việt Nam
Giá bán của HPG rất cạnh tranh nhờ quy mô sản xuất lớn và hiệu quả hoạt động cao. Ngoài ra, thuế và chi phí vận chuyển cũng giúp bảo vệ HPG khỏi sự cạnh tranh của thép Trung Quốc nếu những sản phẩm này nhập khẩu ồ ạt vào thị trường Việt Nam.
Hiện thuế nhập khẩu vào Việt Nam đối với sản phẩm phôi thép và thép dài lần lượt khoảng 7% và 15%. Bên cạnh đó, Việt Nam còn áp thuế tự vệ khoảng 13,3% đối với phôi thép và 7,9% đối với thép dài nhập khẩu. Theo đó, tổng mức thuế áp dụng đối với phôi thép nhập khẩu là 20,3% và thép dài nhập khẩu là 22,9%. Ngoài ra, chi phí vận chuyển hiện cũng là yếu tố hạn chế thép nhập khẩu vì chi phí logistic đã tăng mạnh kể từ đầu năm do tình trạng thiếu container rỗng trên toàn cầu. Cuối cùng, vào ngày 1/5, Trung Quốc đã quyết định bỏ mức hoàn thuế GTGT 13% đối với thép xuất khẩu, từ đó làm giảm động lực xuất khẩu của các nhà sản xuất thép Trung Quốc.
Với những rào cản trên đây, HSC tin rằng rủi ro bán phá giá của thép nhập khẩu tại thị trường Việt Nam hiện không lớn. Trong khi đó nhu cầu tại các thị trường xuất khẩu cao nhờ sản phẩm của HPG có giá cạnh tranh.
Rủi ro chính phủ Việt Nam có động thái bình ổn giá thép trong nước
Gần đây, trước sự tăng mạnh của giá thép, đặc biệt là thép xây dựng, Bộ Tài chính và Bộ Công thương đã nỗ lực bình ổn giá thép trong nước. HSC được biết chính phủ Việt Nam đang đưa ra giải pháp: (1) nâng năng lực sản xuất trong nước, (2) ưu tiên sử dụng nguồn nguyên liệu trong nước và (3) giảm xuất khẩu để tập trung cho thị trường nội địa. Tuy nhiên, sẽ cần nhiều thời gian để những giải pháp trên thể hiện tác động vì hầu hết quặng sắt, than cốc và thép phế chủ yếu là nhập khẩu. Ngoài ra, để xây dựng nhà máy, mỗi công ty cần chiến lược rõ ràng trong 2-3 năm.
Một khả năng có thể xảy ra là kiểm soát các hoạt động xuất khẩu sản phẩm làm nguyên liệu đầu vào như HRC hay bán thành phẩm như phôi thép, làm cho sản lượng xuất khẩu của những sản phẩm này có thể giảm xuống. Trong trường hợp này, 100% sản lượng của HRC của HPG đang được tiêu thụ trong nước nên HSC thấy rằng không có rủi ro ở đây. Đối với sản phẩm phôi thép, do hiện đang thiếu công suất thép dài, nên HPG đang chủ động giảm xuất khẩu phôi thép trong những tháng gần đây và tập trung vào sản phẩm thép xây dựng nhằm tối đa hóa tỷ suất lợi nhuận. Chẳng hạn, sản lượng phôi thép xuất khẩu trong tháng 4/2021 đã giảm còn 121.790 tấn (giảm 31,8% so với tháng trước và giảm 33,5% so với cùng kỳ). Tóm lại, HSC thấy hiện HPG không chịu rủi ro lớn khi chính phủ bình ổn giá thép trong nước.
Bảng 15: Giá Vietnam HRC, USD/tấn 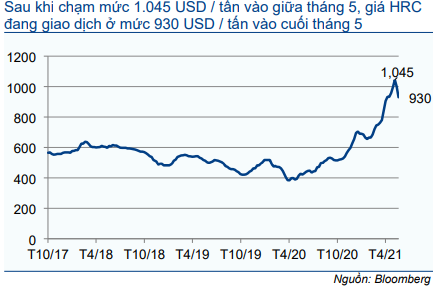
Bảng 16: Giá HRC nội địa ở Trung Quốc, USD/tấn 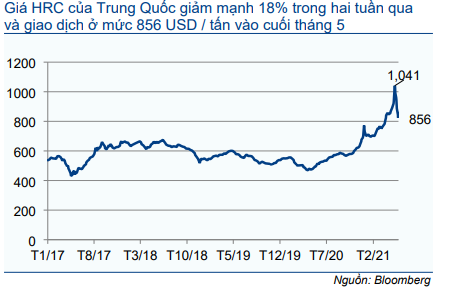
Chiến lược: Mở rộng chuỗi giá trị, tập trung vào BĐS
HPG gần đây đã công bố nhiều thông tin về những thay đổi trong định hướng phát triển và HSC đánh giá cao điều này. Việc mua mỏ quặng sắt tại Australia giúp HPG mở rộng chuỗi giá trị, đảm bảo an toàn đối với nguyên liệu đầu vào chính và chi phí sẽ ổn định hơn. Trong khi đó, động thái tham gia nhiều hơn vào lĩnh vực BĐS sẽ mở rộng phạm vi và giảm bớt tính chu kỳ của hoạt động kinh doanh nói chung.
Những kế hoạch giúp cải thiện chuỗi giá trị của HPG
Vào thứ 2, HPG đã thông báo mua thành công 100% cổ phần của một mỏ quặng sắt tại Australia, có tên là Roper Valley. Trữ lượng quặng ước tính là 320 triệu tấn và công suất khai thác hàng năm dự kiến là khoảng 4 triệu tấn. Sau khi trao đổi với ban lãnh đạo, HSC được biết Công ty có thể sử dụng sản phẩm quặng sắt từ mỏ Roper Valley từ đầu năm sau.
Hiện công suất sản xuất thép của HPG là 8 triệu tấn/năm, tổng nhu cầu quặng sắt là khoảng 14 triệu tấn/năm. Với khả năng cung cấp 4 triệu tấn/năm, mỏ Roper Valley có thể đáp ứng được 28-30% nhu cầu của HPG. Do thiếu thông tin nên HSC chưa đưa mỏ này vào mô hình dự báo của mình.
Dưới đây là thông tin về một số kế hoạch khác:
HPG đang đàm phán với một số chủ mỏ tiềm năng khác tại Australia. Công ty đặt mục tiêu mua thêm mỏ trong tương lai để nâng khả năng tự cung cấp quặng sắt lên ít nhất 50%, tương đương 10 triệu tấn/năm.
Đồng thời, HPG dự kiến đầu tư vào các doanh nghiệp khai thác than tại Austraila. Than cốc chiếm khoảng 30% chi phí sản xuất thép.
Quặng sắt chiếm khoảng 35-40% chi phí sản xuất thép, nên tổng chi phí quặng sắt và than cốc chiếm khoảng 65-70% tổng chi phí sản xuất. Theo HSC, việc mua được mỏ tốt sẽ giúp cải thiện khả năng tự chủ nguyên liệu đầu vào và giúp HPG kiểm soát được chi phí, từ đó nâng cao tỷ suất lợi nhuận.
Đóng góp từ BĐS sẽ tăng lên
Tại ĐHCĐTN, chủ tịch HPG đã chia sẻ rằng Công ty sẽ bắt đầu khởi công DQSC2 từ đầu năm sau và dự kiến nâng quy mô của mảng BĐS, tập trung vào các dự án BĐS nhà ở tại Hà Nội, Đà Nẵng, TP HCM và các thành phố lớn khác.
Hiện mảng BĐS mới chỉ đóng góp tỷ trọng nhỏ, đóng góp 0,8% doanh thu và 1,9% lợi nhuận thuần trong năm 2020. Các dự án hiện tại của HPG gồm một số dự án KCN, gồm dự án KCN Phố Nối A (686 ha), KCN Yên Mỹ II (giai đoạn 1 97,5 ha) tại Hưng Yên và KCN Hòa Mạc (131 ha) tại Hà Nam. Trong số các KCN kể trên, KCN Hòa Mạc có tỷ lệ lấp đầy trên 80% còn KCN Phố Nối A và Yên Mỹ II có tỷ lệ lấp đầy 90%.
Gần đây, Công ty thông báo UBND tỉnh Hưng Yên đã ra quyết định chấp thuận chủ trương đầu tư đối với HPG cho dự án Yên Mỹ II mở rộng (216 ha) và Phố Nối A mở rộng (92,5 ha).
Ngoài ra, vào ngày 28/5, HPG đã được UBND tỉnh Cần Thơ chấp thuận việc tiến hành khảo sát, nghiên cứu, đề xuất đầu tư 3 dự án với quỹ đất lớn, hơn 540 ha gồm 88,2 ha tại Cái Răng; 6,24 ha tại Ninh Kiều và 452 ha tại Bình Thủy. HPG sẽ có 6 tháng để thực hiện khảo sát, nghiên cứu, bắt đầu từ ngày 6/5/2021 đối với 2 dự án đầu tiên và từ 27/5/2021 đối với dự án cuối cùng & lớn nhất. Ngoài việc mua đất thô, HPG đang xem xét M&A để đẩy mạnh tích lũy quỹ đất.
Hiện HPG đang ở giai đoạn đầu trong quá trình mở rộng trên thị trường BĐS nên chưa có nhiều thông tin ở đây, vì vậy HSC chưa đưa tác động từ dự án BĐS nhà ở hay dự án BĐS KCN mới vào mô hình. Và theo đó ở đây có rủi ro vượt dự báo.
Định giá và khuyến nghị
Tóm tắt và bối cảnh định giá
HSC nâng 11,8% giá mục tiêu lên 65.400đ (từ 58.500đ – đã điều chỉnh theo cổ tức cổ phiếu) sau khi nâng dự báo lợi nhuận. Tại giá mục tiêu mới, tiềm năng tăng giá là 24% so với thị giá hiện tại. Với giá thép thế giới tăng gần đây, HSC tin rằng ngành thép của Việt Nam sẽ tiếp tục tăng trưởng mạnh mẽ trong năm nay. Các doanh nghiệp sản xuất thép sẽ hưởng lợi từ xu hướng tăng giá thép và HPG với vị thế là doanh nghiệp đầu ngành có triển vọng lợi nhuận rất tích cực trong những tháng còn lại của năm. HSC duy trì khuyến nghị Mua vào đối với cổ phiếu HPG.
Bảng 17: P/E dự phóng lịch sử 1 năm, HPG 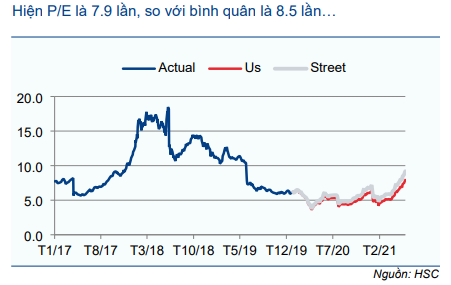
Bảng 18: Độ lệch chuẩn so với giá trị trung bình, HPG 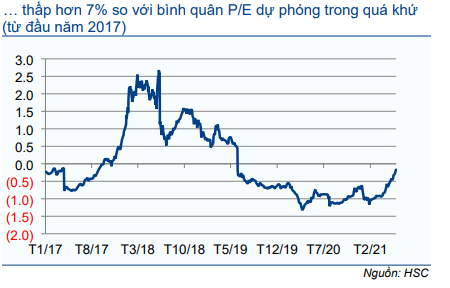
Sau khi giá tăng mạnh gần đây (tăng 30% trong 1 tháng qua) và dựa trên dự báo mới của HSC, hiện Cổ phiếu HPG có P/E dự phóng năm 2021-2022 lần lượt là 8,1 và 7,7 lần; P/E trượt dự phóng 1 năm là 7,9 lần; thấp hơn 7% so với bình quân P/E dự phóng 1 năm trong quá khứ là 8,5 lần (bình quân 4 năm) (Biểu đồ 17-18). Với thị trường trong nước cũng như thế giới khả quan trong khi vị thế vững chắc của HPG tiếp tục được nâng cao, HSC cho rằng cổ phiếu đang bị định giá thấp hơn giá trị. Tại giá mục tiêu mới, P/E dự phóng năm 2021 là 10 lần và năm 2022 là 9,6 lần.
Những động lực đối với HĐKD/định giá thời gian tới
Chính phủ đang xem xét áp dụng ưu đãi và/hoặc miễn giảm thuế đối với những doanh nghiệp có thể sản xuất được sản phẩm thép có giá trị gia tăng cao trong nước. Hiện hầu hết các sản phẩm thép có giá trị gia tăng cao và HRC được nhập khẩu.
Nếu việc ưu đãi, miễn giảm thuế được thực hiện, thì đây sẽ là một động lực rất tích cực đối với HPG vì Công ty dự kiến khởi công xây dựng DQSC2 vào đầu năm sau. Công suất dự kiến là 5,6 triệu tấn/năm (gồm 4,6 triệu tấn HRC và 1 triệu tấn thép xây dựng). Ưu đã về thuế đề cập trên đây sẽ là một lợi thế to lớn của HPG trước các sản phẩm nhập khẩu.
Phương pháp định giá
HSC vẫn sử dụng DCF làm phương pháp định giá chính để tính giá mục tiêu cho cổ phiếu HPG. Những giả định định giá chính của chúng tôi như sau:
- Giữ nguyên lãi suất phi rủi ro là 3% và tốc độ tăng trưởng dài hạn là 2%.
- Theo đó, HSC sử dụng chi phí vốn bình quân WACC là 11,8% để tính giá mục tiêu mới cho HPG.
- HSC lần lượt nâng 8,9%; 9,7% và 10,1% dự báo lợi nhuận thuần cho năm 2021, 2022 và 2023.
- Giả định định giá và phân tích độ nhạy được trình bày trong Bảng 19-23 ở cuối báo cáo.
Bảng 19: Tính toán FCFF, HPG 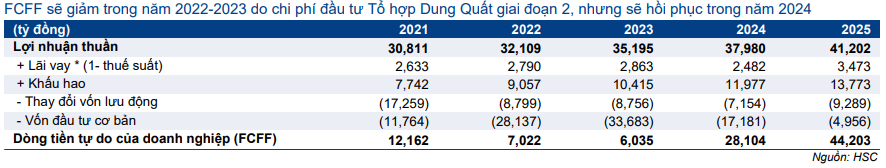
Bảng 20: Tính toán WACC 1, HPG 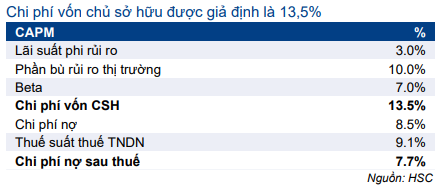
Bảng 21: Tính toán WACC 2, HPG 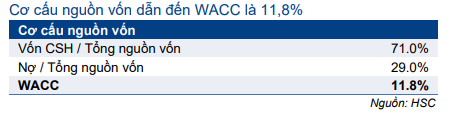
Bảng 22: Định giá DCF, HPG 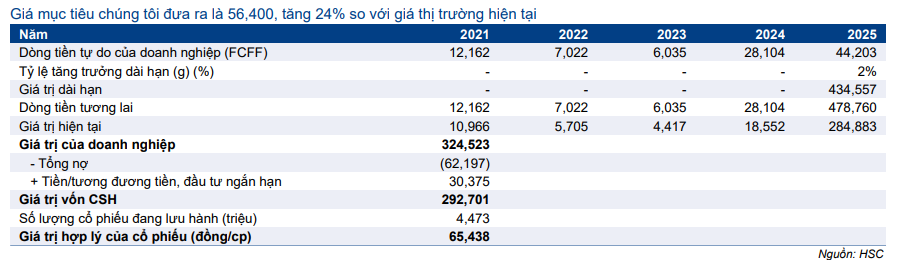
Bảng 23: Phân tích độ nhạy đối với tốc độ tăng trưởng dài hạn, HPG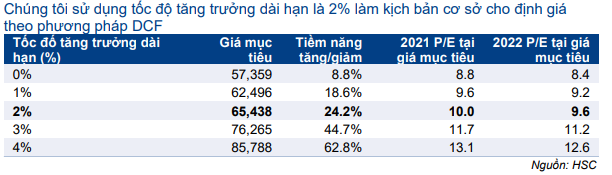
Nguồn: HSC