
Gemalink đúng tiến độ nhưng triển vọng tương lai chưa rõ ràng
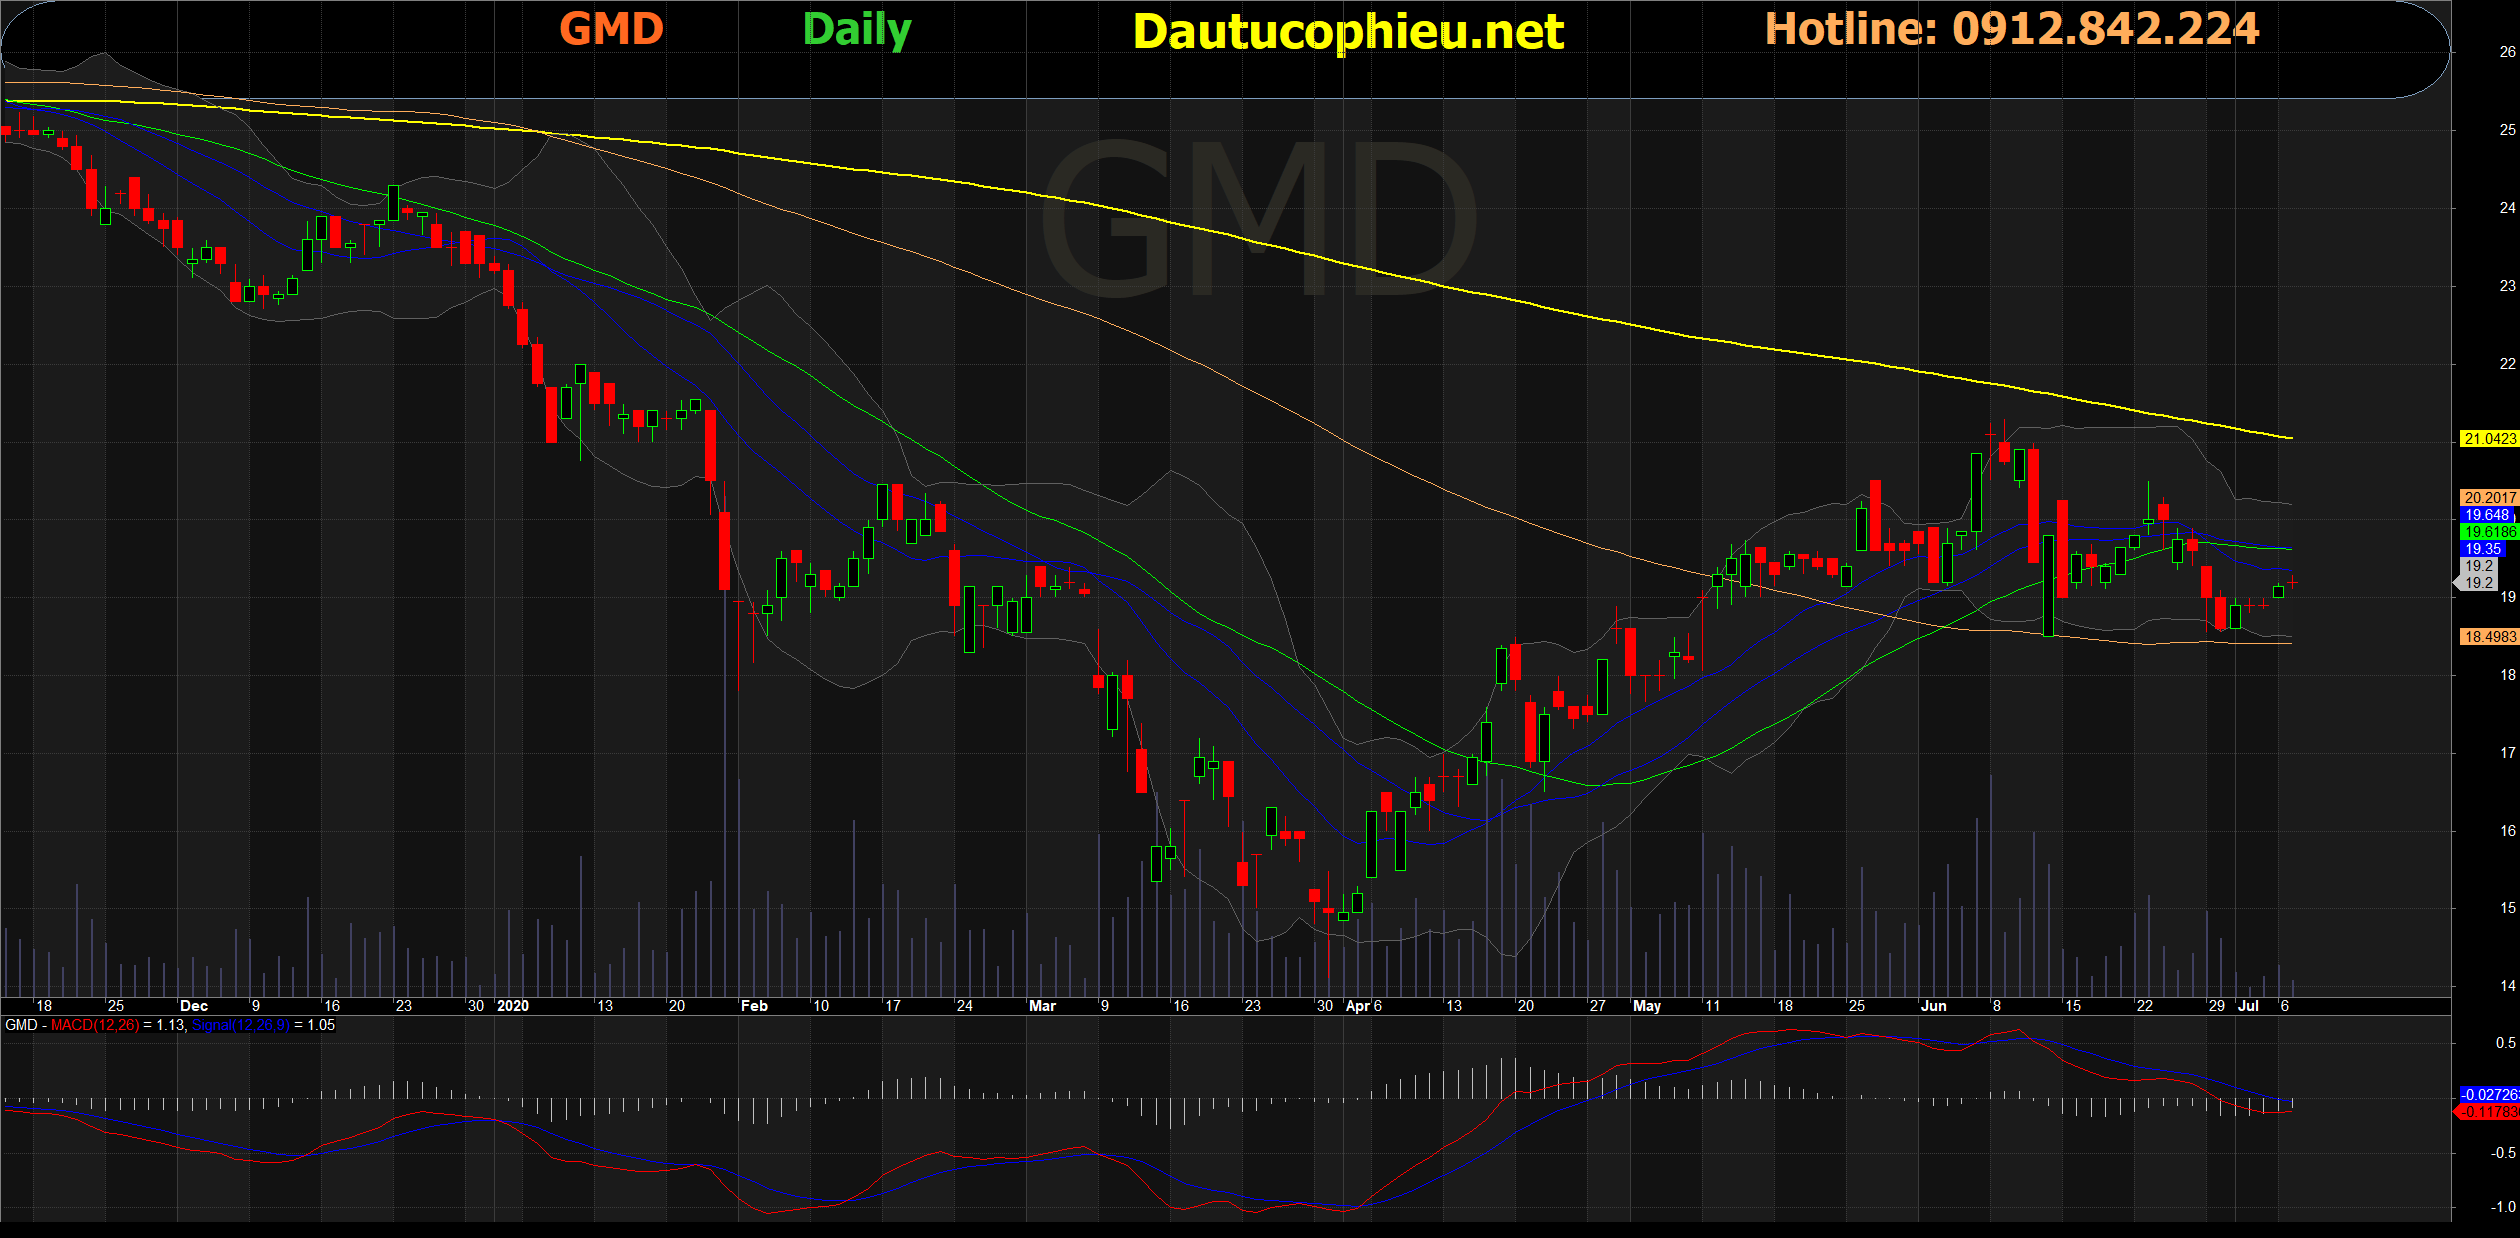
Đồ thị cổ phiếu GMD phiên giao dịch ngày 07/07/2020. Nguồn: AmiBroker
- Kế hoạch giảm cho năm 2020 . Tại ĐHCĐ năm 2020, công ty đề xuất 2 kịch bản về lợi nhuận trước thuế: (1) giảm -29% YoY và (2) giảm -39% YoY. Ban lãnh đạo cho biết công ty có thể chịu tác động tiêu cực từ đại dịch Covid-19 và đã áp dụng các biện pháp cắt giảm chi phí như cắt giảm lương 10% – 30%.
- Gemalink vận hành đúng tiến độ và có thể có lãi sớm nhất vào năm 2022. Dự án đã hoàn thành 80% và dự kiến sẽ bắt đầu vận hành kỹ thuật vào quý 4/2020 và chính thức hoạt động vào năm 2021. Theo Ban lãnh đạo cổ phiếu GMD, dự án có thể hòa vốn vào năm 2021, với ước tính khối lượng xếp dỡ hàng hóa là 900 nghìn TEU (công suất 60%), chủ yếu nhờ vào sản lượng đóng góp từ cổ đông lớn CMA-CGM. Năm 2021, Gemalink ước đạt doanh thu 37 triệu USD. Ban lãnh đạo kỳ vọng dự án có thể hoạt động hết công suất sau 2 năm hoạt động và tạo ra 20 triệu USD lợi nhuận tại thời điểm đó.
- Đẩy nhanh tốc độ tăng trưởng mảng logistics sau 2 năm hợp tác với Tập đoàn CJ. Liên doanh CJ Gemadept Logistics Holdings đang mở rộng với tốc độ nhanh chóng. Công ty đặt kế hoạch tăng gấp đôi doanh thu và lợi nhuận trong 3 năm, tương đương với mức tăng trưởng 30% mỗi năm. Để hoàn thành kế hoạch đầy tham vọng này, công ty đang tăng cường tham gia vào hoạt động thương mại điện tử để hưởng lợi từ sự phát triển nhanh chóng của mảng này. Ban đầu, công ty sẽ tập trung vào hai dịch vụ logistics bao gồm CBT (vận tải liên vận quốc tế) và FC (trung tâm kho vận) trong khi không tham gia giao hàng chặng cuối vì phân khúc này có tính cạnh tranh cao nhưng biên lợi nhuận thấp.
- Năm 2020, chúng tôi ước tính khối lượng xếp dỡ tại các cảng GMD sẽ ổn định ở mức 1,7 triệu TEU, mặc dù doanh thu và lợi nhuận từ phân khúc này có thể giảm do cạnh tranh cao. Chúng tôi cũng cho rằng Gemalink sẽ hoạt động trong 2 tháng cuối năm 2020 và tạo một khoản lỗ nhỏ khi chỉ hoạt động 10% công suất. Chúng tôi ước tính doanh thu thuần và lợi nhuận trước thuế (LNTT) của GMD sẽ đạt 2.372 tỷ đồng (-10% YoY) và 537 tỷ đồng (-24%) vào năm 2020, tương ứng EPS là 1.273 đồng (-20%).
- Năm 2021, chúng tôi cho rằng Gemalink có thể hoạt động 50% công suất, thấp hơn kỳ vọng của ban lãnh đạo (60% công suất). Ở mức này, Gemalink có thể chịu lỗ đáng kể và kéo giảm lợi nhuận trước thuế hợp nhất của GMD xuống 567 tỷ đồng (+5% YoY), EPS ước tính là 1.345 đồng vào năm 2021.
- Kết hợp 3 phương pháp định giá bao gồm DCF và PE và PB, chúng tôi đặt mức giá mục tiêu là 22.300 đồng/ cổ phiếu vào cuối năm 2021. Giá mục tiêu tăng 18% so với giá hiện tại, chúng tôi khuyến nghị KHẢ QUAN đối với cổ phiếu.
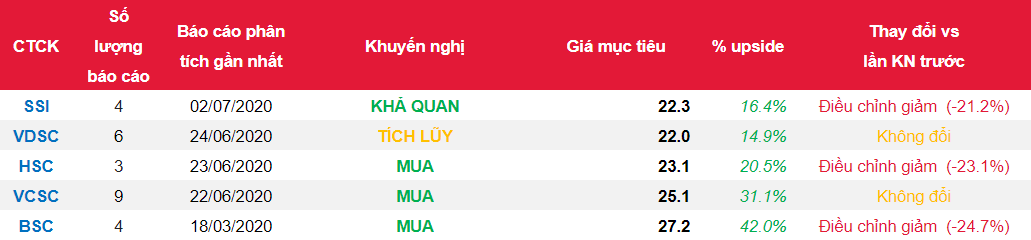
Nguồn: SSI
Từ khóa: GMD