
Phục hồi ổn định sau giai đoạn phong toả
DRC đã hồi phục ổn định kể từ giai đoạn tổi tệ nhất của đại dịch. Doanh thu đã tăng mạnh gần đây với tỷ suất lợi nhuận cải thiện sau khi suy yếu trong giai đoạn đỉnh dịch COVID-19. HSC duy trì dự báo lợi nhuận thuần giai đoạn 2021-2022, nhưng nâng dự báo lợi nhuận thuần năm 2023 lên 6%. Theo dự báo mới của chúng tôi và sau khi giá cổ phiếu giảm gần đây, DRC đang giao dịch với P/E dự phóng rẻ hơn so với mức bình quân trong quá khứ. Tại giá mục tiêu mới của chúng tôi là 39.400đ, tiềm năng tăng giá là 21% so với thị giá hiện tại. HSC nâng khuyến nghị lên Mua vào (từ Nắm giữ). 
Đồ thị cổ phiếu DRC phiên giao dịch ngày 11/01/2022. Nguồn: AmiBroker
Nền tảng đang dần cải thiện
Doanh thu mạnh mẽ và ổn định
Doanh thu của Cổ phiếu DRC vẫn ổn định trong giai đoạn đỉnh dịch COVID-19 trong Q3/2021. Ngoài việc có thể duy trì hoạt động sản xuất dù chịu ảnh hưởng từ dịch COVID-19, Công ty còn linh hoạt chuyển trọng tâm sang thị trường xuất khẩu để bù đắp cho tình hình kinh doanh ảm đạm trong nước. Nhờ đó, doanh thu thuần trong Q3/2021 chỉ giảm nhẹ 1,8% so với cùng kỳ xuống 929 tỷ đồng.
Doanh thu của DRC đã tăng mạnh sau khi các biện pháp phong toả được nới lỏng. Doanh thu tháng 10/2021 đã tăng mạnh 35,5% so với cùng kỳ lên 438 tỷ đồng nhờ doanh thu trong nước phục hồi. Doanh thu tháng 11/2021 tiếp tục cải thiện với mức doanh thu tháng cao kỷ lục là 554 tỷ đồng, tăng 15,3% so với cùng kỳ và tăng 27% so với tháng trước. Kết quả tích cực này là nhờ nhu cầu ổn định tại cả thị trường trong nước và nước ngoài. Doanh số lốp radial và lốp bias trong 11 tháng đầu năm 2021 đã vượt cả năm 2020. Nhờ đó, doanh thu của DRC đã vượt dự báo của chúng tôi.
Trong tháng 11/2021, DRC đã tăng 5% giá bán tại thị trường trong nước kể từ ngày 15/11/2021. Công ty cũng nâng 3% giá bán tại thị trường nước ngoài kể từ ngày 1/12/2021. Công ty nâng giá bán là do giá nguyên vật liệu đầu vào tăng cao và phù hợp với sự điều chỉnh của các nhà sản xuất lốp xe khác trong nước. Động thái này có tác động tích cực tới doanh thu do các đại lý và khách hàng có xu hướng dự trữ hàng tồn kho trước khi giá bán tăng.
Bảng 1: Doanh thu thuần và sản lượng tiêu thụ, DRC 
Tỷ suất lợi nhuận phục hồi nhờ giá bán tăng và kiểm soát chi phí tốt
Tỷ suất lợi nhuận của DRC giảm trong giai đoạn đỉnh dịch COVID-19, do (i) giá nguyên vật liệu đầu vào cao, (ii) chi phí kiểm soát dịch bệnh và hỗ trợ công nhân làm việc tại các nhà máy, và (iii) chi phí vận chuyển tăng. Theo BLĐ, tỷ suất lợi nhuận đã bắt đầu hồi phục sau khi các biện pháp phong toả được nới lỏng. Tuy nhiên, tỷ suất lợi nhuận phục hồi trễ hơn so với doanh thu và thấp hơn so với dự báo của chúng tôi.
Tỷ suất lợi nhuận sẽ phục hồi trong năm 2022 sau khi DRC điều chỉnh tăng giá bán. Ngoài ra, chi phí kiểm soát dịch bệnh và vận chuyển sẽ giảm bớt sau khi các biện pháp phong tỏa được nới lỏng.
Duy trì dự báo lợi nhuận thuần giai đoạn 2021-2022, nâng dự báo năm 2023
Do doanh thu của DRC vượt kỳ vọng, HSC điều chỉnh tăng dự báo doanh thu giai đoạn 2021-2023. Sản lượng của nhà máy sản xuất lốp radial đã đạt công suất thiết kế là 600.000 chiếc/năm. Tuy nhiên, về mặt kỹ thuật, DRC có thể nâng 40% công suất bằng cách tối ưu hóa công nghệ và bổ sung thêm thiết bị. Điều này sẽ giúp giải quyết các hạn chế về công suất trong 2 năm tới. Ngoài ra, sau khi hoàn thành mở rộng nhà máy sản xuất lốp radial vào cuối năm 2023, công suất mới sẽ hỗ trợ tăng trưởng kể từ năm 2024.
Chúng tôi hạ dự báo tỷ suất lợi nhuận của DRC trong giai đoạn 2021-2022 do giá nguyên liệu đầu vào tăng mạnh hơn doanh thu. Tuy nhiên, dự báo năm 2021-2022 của chúng tôi phần lớn không thay đổi.
Ngoài ra, HSC nâng 6% dự báo lợi nhuận năm 2023 do doanh thu tăng sau khi các hạn chế về công suất sản xuất lốp radial được giải quyết. Theo đó, tăng trưởng lợi nhuận năm 2021, 2022 và 2023 sẽ lần lượt là 16,4%, 27,6% và 8,2%. Chúng tôi dự báo doanh thu thuần và lợi nhuận thuần Q4/2021 sẽ đạt lần lượt 1.349 tỷ đồng (tăng 21,8% so với cùng kỳ) và 95 tỷ đồng (giảm 13,2% so với cùng kỳ).
Bảng 2: Điều chỉnh dự báo, DRC 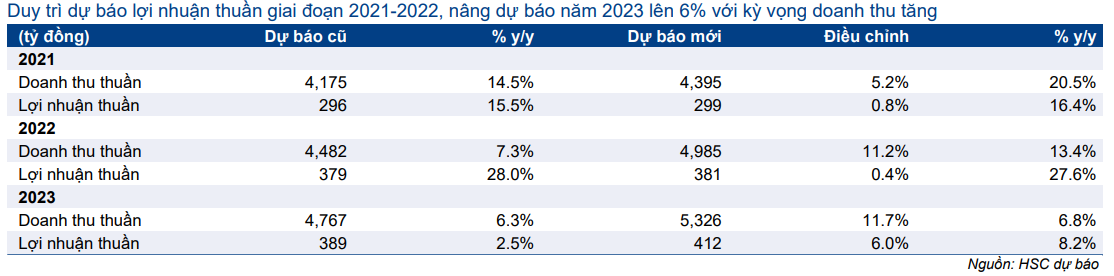
Bảng 3: Dự báo doanh thu, DRC 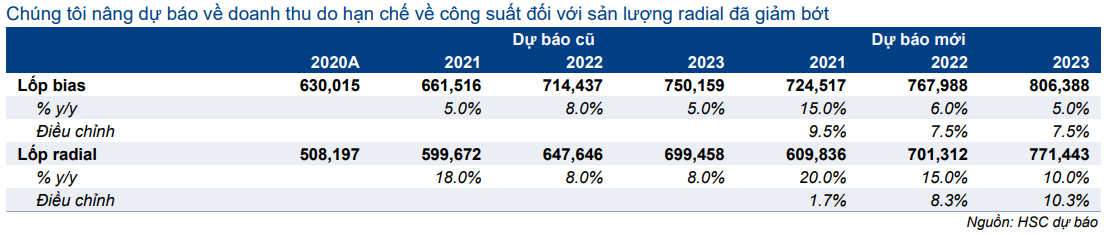
Bảng 4: Dự báo chi tiết, DRC 
Biểu đồ 5: Điều chỉnh tỷ suất lợi nhuận, DRC 
Biểu đồ 6: Giá cao su RSS, USD/tấn 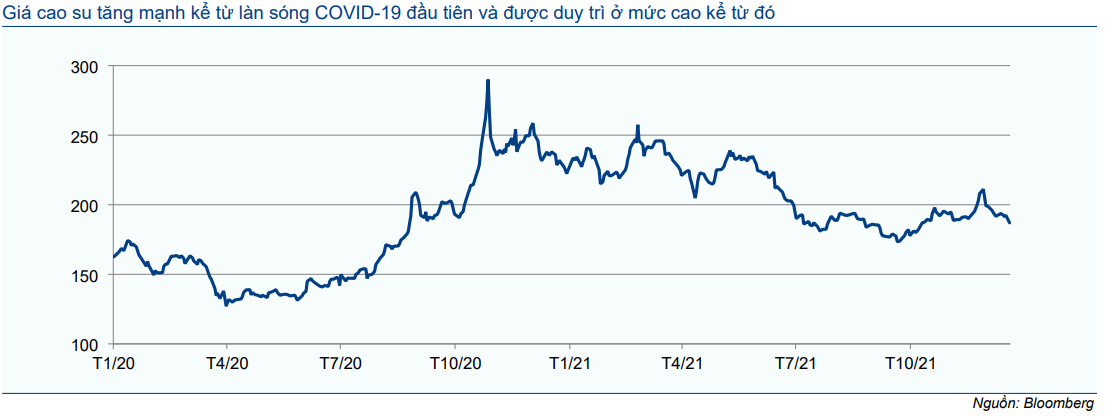
Dự báo sản lượng tiêu thụ
Do sản lượng tiêu thụ của DRC phục hồi tốt hơn dự báo và các hạn chế về công suất sản xuất lốp radial được giải quyết, chúng tôi nâng bình quân lần lượt 8,2% và 6,8% dự báo sản lượng tiêu thụ lốp bias và lốp radial trong giai đọan 2021-2023.
Theo đó, HSC dự báo sản lượng tiêu thụ năm 2021, 2022 và 2023 với lốp bias sẽ tăng trưởng lần lượt 15%, 6% và 5%; và với lốp radial sẽ tăng trưởng lần lượt là 20%, 15% và 10%.
Dự báo lợi nhuận gộp
Chúng tôi hạ dự báo tỷ suất lợi nhuận gộp năm 2021, 2022 và 2023 xuống lần lượt 17,1%, 18,2% và 18,5% (từ lần lượt 18,0%, 19,4% và 19,3% trong dự báo trước đây), do giá nguyên liệu đầu vào tăng mạnh và chi phí nhân công làm việc tại chỗ tăng cao hơn so với dự báo trước đó. HSC dự báo tỷ suất lợi nhuận gộp sẽ cải thiện trong năm 2022 và 2023 sau khi Công ty điều chỉnh tăng giá bán và chi phí nhân công giảm về mức bình thường.
Dự báo chi phí bán hàng & quản lý
HSC hạ dự báo tỷ lệ chi phí bán hàng & quản lý/doanh thu năm 2021 xuống 8,2% (từ 8,5%) do doanh thu tăng vượt dự báo. Tuy nhiên, chúng tôi dự báo tỷ lệ này sẽ duy trì ở mức 7,5% trong năm 2022 và 2023.
Dự báo thu nhập tài chính
Chúng tôi hạ dự báo lỗ thuần từ HĐ tài chính năm 2021, 2022 và 2023 sẽ lần lượt là 18 tỷ đồng, 55 tỷ đồng và 70 tỷ đồng (từ lần lượt 25 tỷ đồng, 60 tỷ đồng và 75 tỷ đồng) do HSC kỳ vọng Chính phủ sẽ duy trì mặt bằng lãi suất cho vay ở mức thấp như hiện nay nhằm phát triển kinh tế.
Dự báo lợi nhuận thuần và EPS
HSC dự báo lợi nhuận thuần năm 2021, 2022 và 2023 của DRC sẽ lần lượt đạt 299 tỷ đồng (tăng trưởng 16,4%), 381 tỷ đồng (tăng trưởng 27,6%) và 412 tỷ đồng (tăng trưởng 8,2%). Sau khi điều chỉnh theo tỷ lệ khen thưởng và phúc lợi giả định là 9%, chúng tôi dự báo EPS của DRC năm 2021, 2022 và 2023 lần lượt đạt 2.288đ, 2.918đ và 3.158đ.
Biểu đồ 7: P/E trượt dự phóng 1 năm, DRC 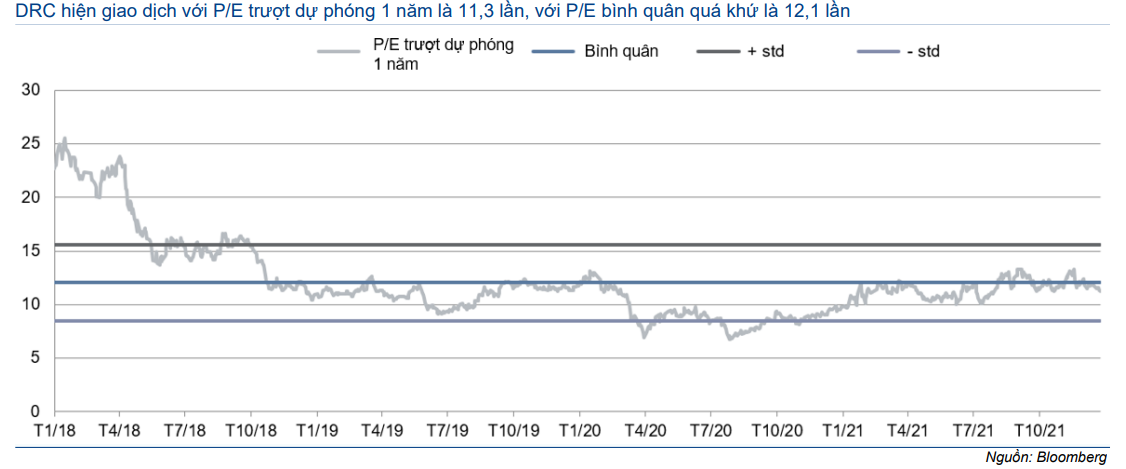
HSC tăng nhẹ giá mục tiêu lên 39.400đ, nâng khuyến nghị lên Mua vào
Sau năm 2021 đầy khó khăn, chúng tôi kỳ vọng DRC sẽ phục hồi tốt với lợi nhuận năm 2022 được kỳ vọng sẽ tăng trưởng mạnh mẽ và việc mở rộng nhà máy sản xuất lốp radial sẽ thúc đầy tăng trưởng dài hạn.
Giá Cổ phiếu DRC giảm nhẹ 8% trong vòng 1 tháng qua, có thể do thị trường dự báo lợi nhuận sẽ giảm trong Q4/2021. Theo đó, DRC hiện đang giao dịch với P/E dự phóng 2022 là 11,2 lần, thấp hơn 7% so với mức bình quân P/E trượt dự phóng 1 năm trong quá khứ là 12,1 lần (trong vòng 4 năm qua) (Bảng 7).
Sau khi thay đổi dự báo lợi nhuận và duy trì các giả định định giá khác, HSC tăng nhẹ giá mục tiêu theo phương pháp DCF lên 39.400đ (từ 38.900đ), tương đương tiềm năng tăng giá 21% và P/E dự phóng 2022 và 2023 lần lượt là 13,5 lần và 12,5 lần. Chúng tôi tóm tắt mô hình định giá và các giả định trong Bảng 8-10, và thực hiện phân tích độ nhạy định giá với thay đổi các giả định đầu vào trong Bảng 11.
Nguy cơ bùng phát dịch COVID-19 trở lại
Rủi ro lớn nhất đối với các dự báo và giá mục tiêu của chúng tôi là số ca nhiễm COVID-19 tăng mạnh gần đây sau khi các biện pháp phong tỏa được gỡ bỏ, cũng như sự bùng phát của biến chủng siêu lây nhiễm mới Omicron.
Hà Nội và nhiều tỉnhthành phía Bắc đã thắt chặt các biện pháp hạn chế để ứng phó với các ca bệnh mới gia tăng. Điều này làm gia tăng rủi ro áp dụng trở lại các biện pháp phong tỏa. Hiện tại, chỉ các hoạt động ăn uống tại chỗ và tụ tập nơi công cộng bị hạn chế.
Bảng 8: CAPM-dựa trên chi phí vốn CSH & nợ, DRC 
Bảng 9: Tính toán WACC, DRC 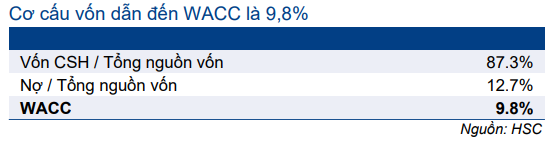
Bảng 10: Định giá DCF, DRC 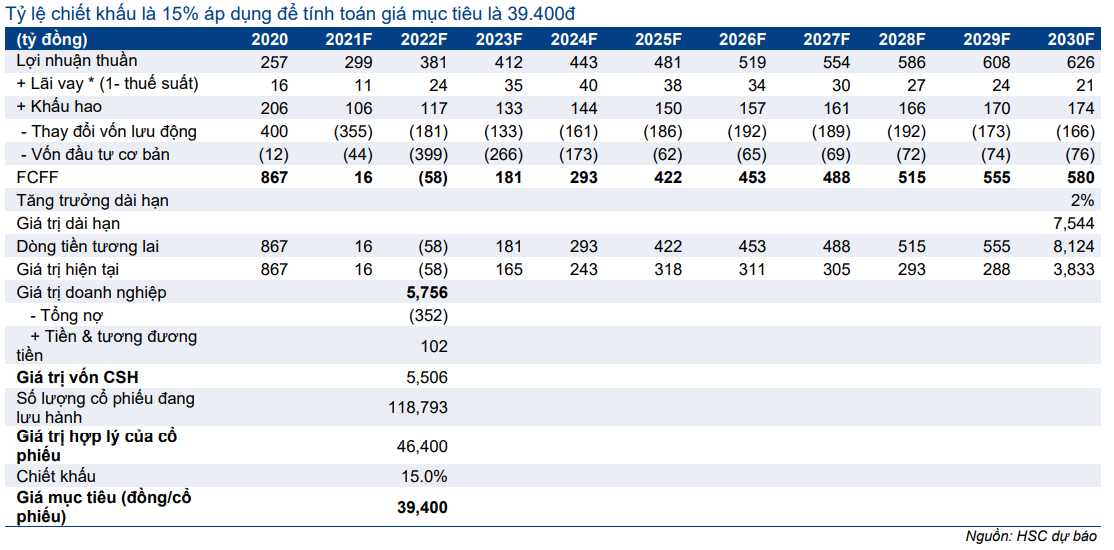
Bảng 11: Phân tích độ nhạy, DRC 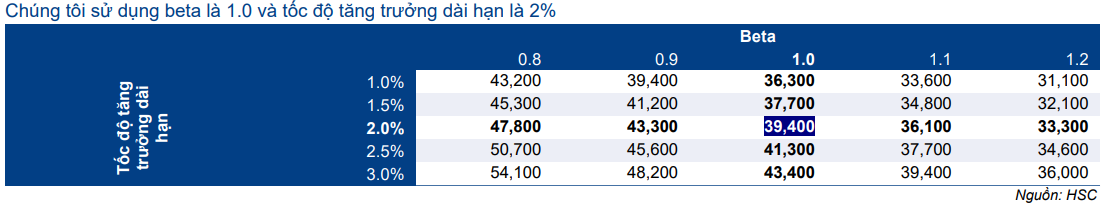
Tuy nhiên, tình hình dịch COVID-19 tại phía nam Việt Nam đang dần cải thiện khi số ca nhiễm mới giảm nhờ chiến dịch miễn dịch cộng đồng. Do miền Trung và miền Nam là 2 thị trường chủ lực của DRC, HSC kỳ vọng các hạn chế tại Hà Nội, các tỉnh thành phía Bắc sẽ tác động nhẹ đến KQKD của DRC, kể cả trong trường hợp tiếp tục thắt chặt các hạn chế.
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.