

Nhu cầu được kỳ vọng sẽ hồi phục; nâng dự báo
HSC nâng giá mục tiêu đối với CRE lên 45.000đ (tiềm năng tăng giá: 20,5%) do dự báo lợi nhuận tăng nhờ KQKD của cả mảng dịch vụ môi giới và đầu tư thứ cấp đều cải thiện (nhờ danh mục dự án đa dạng), cùng với nhu cầu phục hồi sau giai đoạn đại dịch. Theo HSC, CRE sẽ được hưởng lợi từ sự hồi phục mạnh mẽ của thị trường BĐS. Mặc dù P/E trượt dự phóng 1 năm là 9,1 lần, cao hơn so với mức bình quân trong 3 năm qua là 6,3 lần, cổ phiếu đã xây dựng được mức nền giá mới nhờ triển vọng khả quan. Cổ phiếu CRE vẫn hấp dẫn so với tiềm năng của Công ty. HSC nâng khuyến nghị đối với CRE lên Mua vào.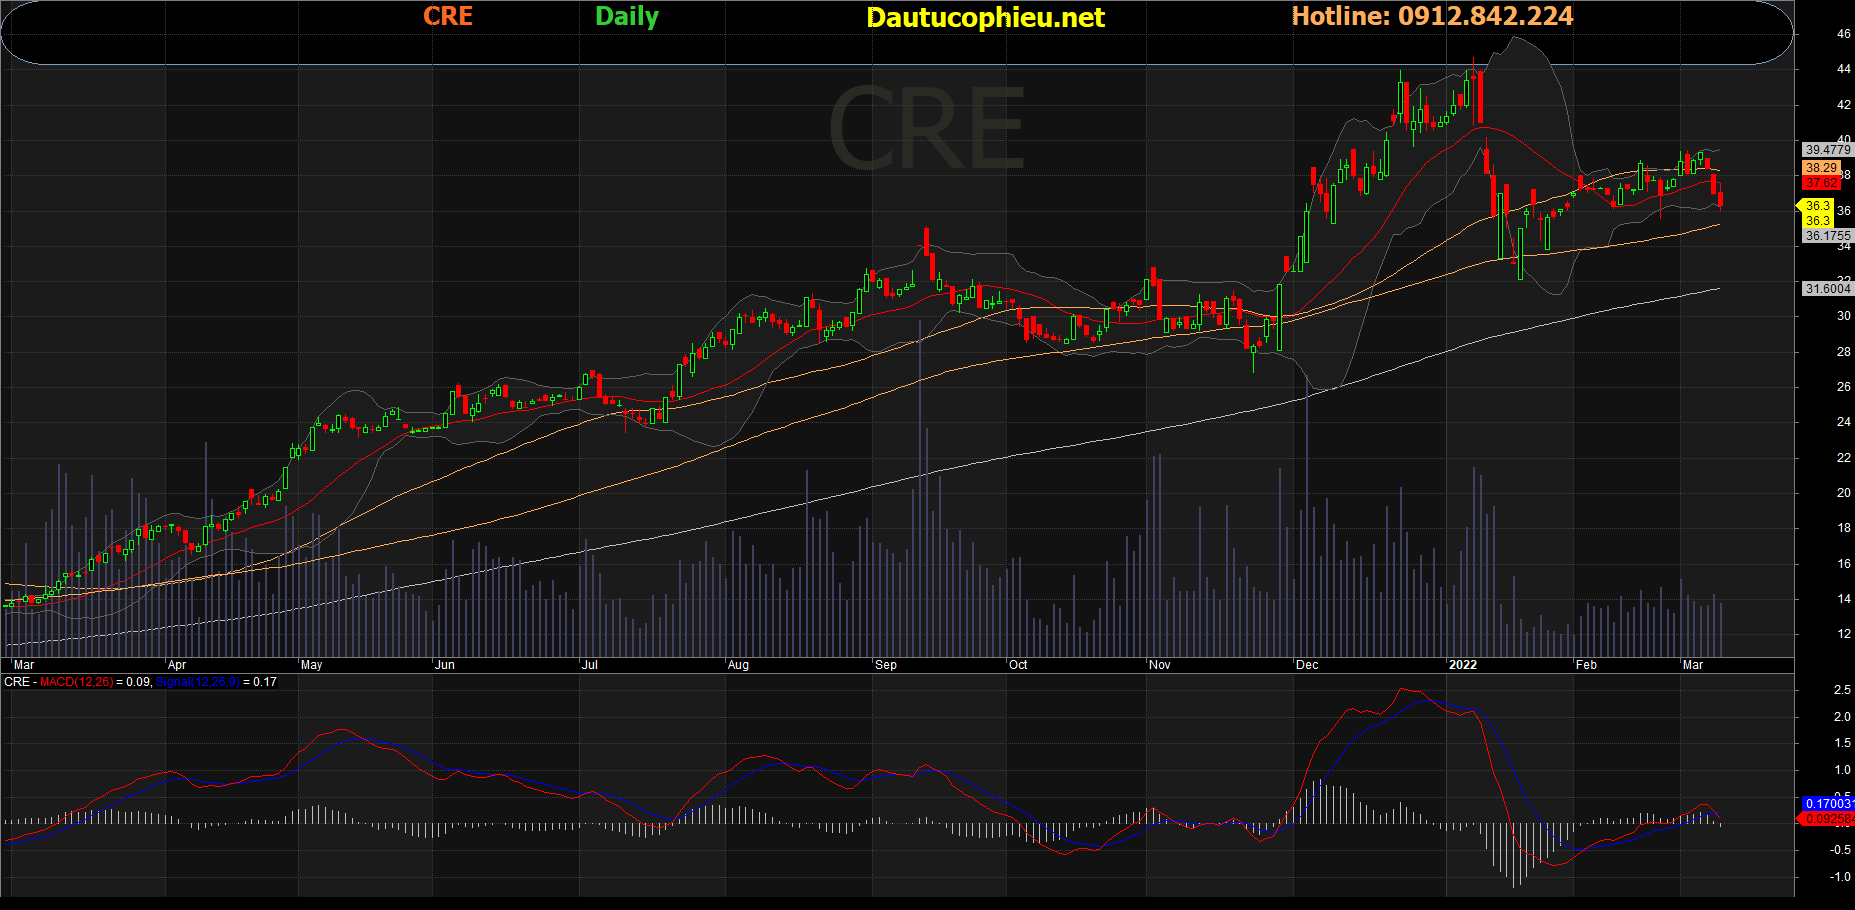
Đồ thị cổ phiếu CRE phiên giao dịch ngày 09/03/2022. Nguồn: AmiBroker
Đánh giá các mảng chủ chốt
Mảng dịch vụ môi giới: Hưởng lợi từ sự phục hồi của thị trường BĐS sau giai đoạn đại dịch
Trong Q4/2021, doanh thu của mảng dịch vụ môi giới đạt 337.8 tỷ đồng, tăng 36,5% so với quý trước và tăng 23,7% so với cùng kỳ. Nhờ nới lỏng các biện pháp phong toả vào đầu Q4/2021, thị trường BĐS đã hồi phục mạnh mẽ trong Q4/2021.
Trong cả năm 2021, doanh thu của mảng dịch vụ môi giới tăng trưởng 40% đạt 1.440 tỷ đồng. HSC cho rằng đây là tín hiệu tích cực cho CRE. KQKD năm nay của Công ty rất khả qua trong bối cảnh thị trường BĐS chịu ảnh hưởng nặng nề của dịch COVID-19.
Biểu đồ 1: Số lượng mở bán chung cư và đất nền tại Hà Nội 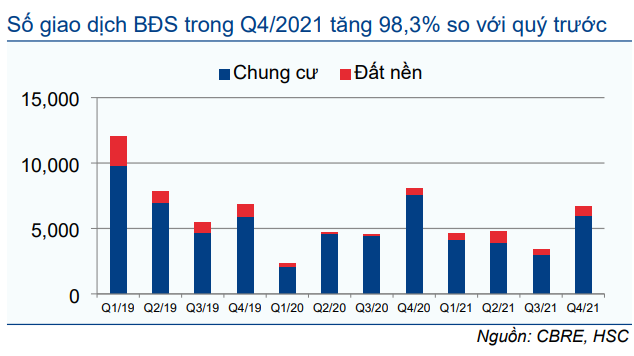
Biểu đồ 2: Số lượng mở bán chung cư và đất nền tại TP.HCM 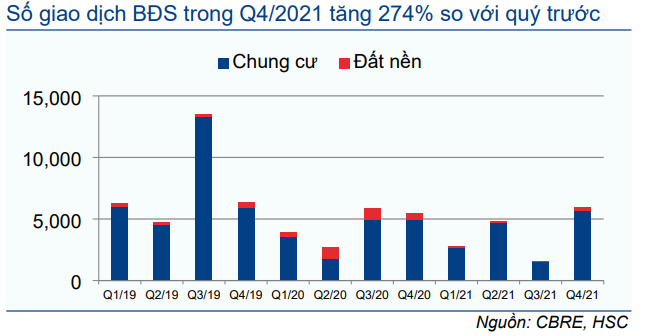
Cổ phiếu CRE đã ghi nhận tăng trưởng mạnh mẽ tại thị trường phía Nam trong năm 2021. Doanh thu của CTCP Cen Sài Gòn (tư nhân, do CRE nắm giữ 80% cổ phần) đã tăng trưởng gấp đôi, đạt khoảng 140 tỷ đồng, đóng góp 10% vào doanh thu mảng dịch vụ môi giới của CRE. CRE đã điều động một vài giám đốc từ Hà Nội vào tổ chức lại cơ sở Cen Sài Gòn. Đồng thời, Cen HCM (Văn phòng Đại diện của CRE) – thành lập năm 2020, chuyên phân phối sản phẩm tiêu chuẩn tại các dự án lớn (Vinhome, Novaland, etc.) – cũng ghi nhận KQKD khả quan, với doanh thu đạt 30-35% so với Cen Sài Gòn.
Theo HSC, đây là tín hiệu rất tích cực cho CRE. Doanh thu từ mảng dịch vụ môi giới tại thị trường miền Nam dự báo sẽ tăng mạnh trong những năm tới nhờ nỗ lực mở rộng thị phần, mặc dù điều này khả năng sẽ khiến tỷ suất lợi nhuận gộp giảm. Lưu ý, phí hoa hồng từ các dự án lớn như Vinhomes Ocean City, Vinhomes Smart City (Vinhomes) và các dự án Novaland khác thường sẽ thấp hơn phí hoa hồng từ các dự án BĐS của các chủ đầu tư nhỏ hơn.
Nhìn chung, HSC duy trì quan điểm tích cực đối với mảng dịch vụ môi giới của CRE trong vài năm tới. Hiện chúng tôi dự báo doanh thu của mảng này sẽ tăng trưởng với CAGR là 28% trong giai đoạn 2021-2024, cao hơn một chút so với toàn ngành (27%, theo CBRE) do chúng tôi giả định thị phần của CRE tại thị trường phía Nam sẽ tăng.
HSC tin rằng sự phục hồi của nền kinh tế sau giai đoạn đại dịch và mặt bằng lãi suất thấp sẽ thúc đẩy nhu cầu của thị trường BĐS. Ngoài ra, hoạt động di chuyển trở lại bình thường chắc chắn cũng sẽ hỗ trợ hoạt động giao dịch BĐS; nhờ đó, CRE sẽ là doanh nghiệp được hưởng lợi.
Tỷ suất lợi nhuận gộp mảng dịch vụ môi giới trong Q4/2021 đạt 68%, cao hơn đáng kể so với dự bảo của chúng tôi là 28%, chủ yếu do việc hạch toán phí hoa hồng từ một vài dự án trong 9 tháng đầu năm 2021 bị trì hoãn và một vài chi phí được phân bổ lại vào chi phí bán hàng & quản lý. Từ đó, tỷ suất lợi nhuận gộp điều chỉnh trong năm 2021 đạt 37,4%, vẫn cao hơn dự báo của chúng tôi là 28%, trong khi tỷ suất EBITDA điều chỉnh đạt 12,3%, so với dự báo của chúng tôi khoảng 12%.
Biểu đồ 3: Doanh số mở bán chung cư tại HN (căn) 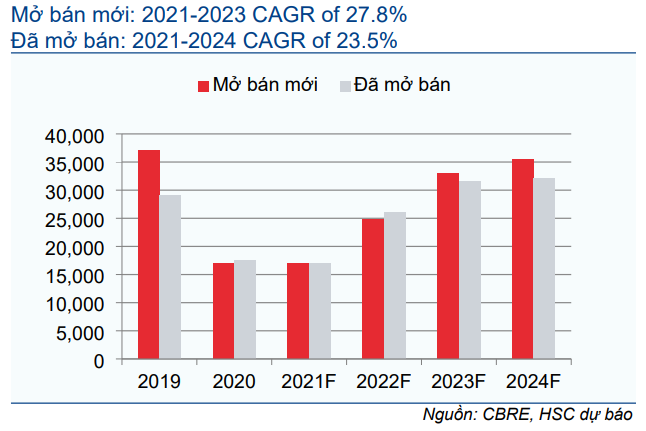
Biểu đồ 4: Doanh số mở bán chung cư tại TP.HCM (căn) 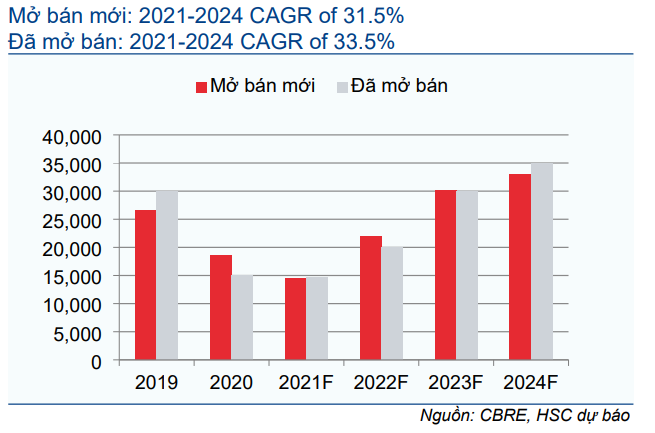
Bảng 5: Tiến độ các dự án thứ cấp, CRE 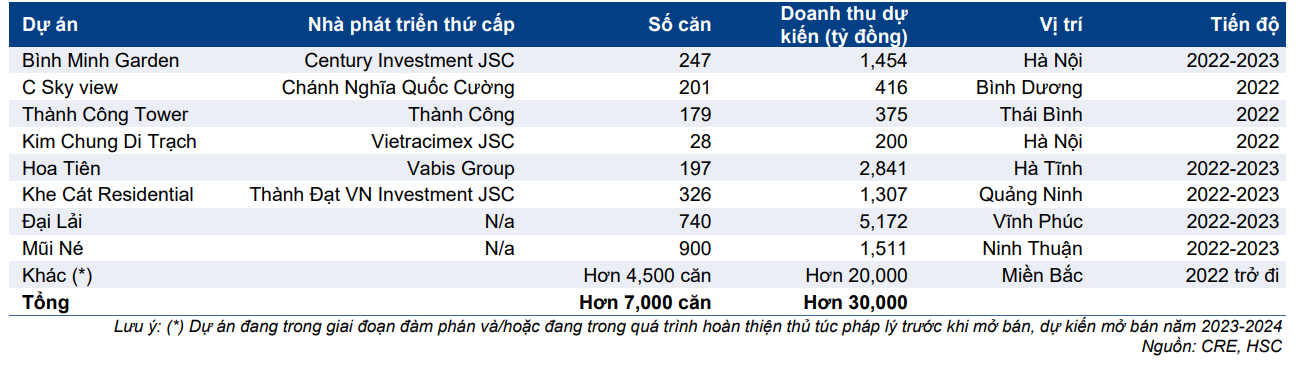
Mảng đầu tư thứ cấp: Bổ sung 4 dự án lớn vào danh mục dự án
HSC cập nhật danh mục dự án đầu tư thứ cấp trong Bảng 5; có 4 dự án BĐS được bổ sung, bao gồm dự án Khe Cát (Quảng Ninh), dự án Hoa Tiên (Hà Tĩnh), dự án Đại Lải (Vĩnh Phúc) và dự án Mũi Né (Ninh Thuận). Các dự án này theo kế hoạch sẽ mở bán từ Q2/2022.
Theo BLĐ, Công ty tự tin rằng các dự án trên sẽ mở bán thành công với tỷ lệ hập thụ cao nhờ (1) nhu cầu mạnh mẽ trong các đợt mở bán trước (dự án Hoa Tiên); (2) các dự án có vị trí đắc địa – gần biển hoặc các khu đông dân cư, thu nhập cao – nơi một vài dự án lớn khác trong quá khứ đã mở bán rất thành công với tỷ lệ hấp thụ cao.
Theo dự báo mới, HSC nâng dự báo doanh thu của mảng đầu tư thứ cấp trong năm 2022 và 2023 lần lượt 11% và 15%, đạt lần lượt 6,7 nghìn tỷ đồng và 9,1 nghìn tỷ đồng. Ngoài ra, chúng tôi dự báo CAGR doanh thu mảng này trong giai đoạn 2022- 2024 sẽ đạt 27% (giai đoạn 2021-2024 là 39%) (Bảng 6).
Lưu ý, chúng tôi đưa ra dự báo thận trọng hơn đối với doanh thu mảng đầu tư thứ cấp trong năm 2022 so với kế hoạch của CRE (thấp hơn 20% so với kế hoạch của Công ty là 8.000-8.500 tỷ đồng) do chúng tôi đã bao gồm rủi ro về nhu cầu BĐS do tác động của đại dịch COVID-19 và rủi ro trong quá trình phê duyệt pháp lý liên quan tới các dự án lớn sẽ khiến việc mở bán các dự án này bị chậm trễ.
Dự báo mới: CAGR lợi nhuận thuần trong giai đoạn 2022-2024 đạt 20,3%
HSC nâng dự báo lợi nhuận thuần trong năm 2022 và 2023 lần lượt 10,3% và 7,6% đạt lần lượt 859 tỷ đồng (tăng trưởng 88,0%) và 1.103 tỷ đồng (tăng trưởng 28,3%) sau khi nâng giả định tỷ suất lợi nhuận gộp mảng dịch vụ môi giới sau kết quả khả quan trong Q4/2021 và cả năm 2021 và điều chỉnh tăng dự báo doanh thu mảng đầu tư thứ cấp nhờ danh mục dự án đa dạng.
HSC cũng đưa ra dự báo lần đầu cho năm 2024, với lợi nhuận thuần tăng trưởng 13% đạt 1.244 tỷ đồng trong khi doanh thu đạt 14.133 tỷ đồng.
HSC tin rằng thị trường BĐS sẽ phục hồi mạnh trong giai đoạn 2022-2024; CRE sẽ là doanh nghiệp được hưởng lợi. Trong khi đó, chúng tôi duy trì quan điểm tích cực đối với mảng đầu tư thứ cấp của Công ty nhờ danh mục dự án đa dạng.
Bảng 6: Doanh thu và lợi nhuận gộp thực hiện và dự báo theo mảng kinh doanh, CRE 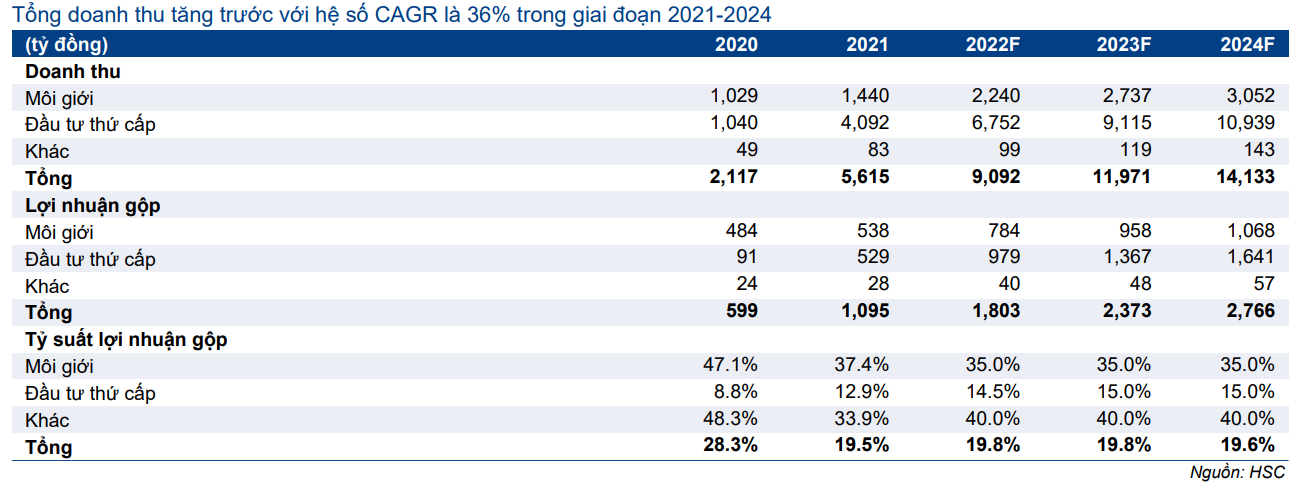
Bảng 7: Điều chỉnh dự báo lợi nhuận, CRE 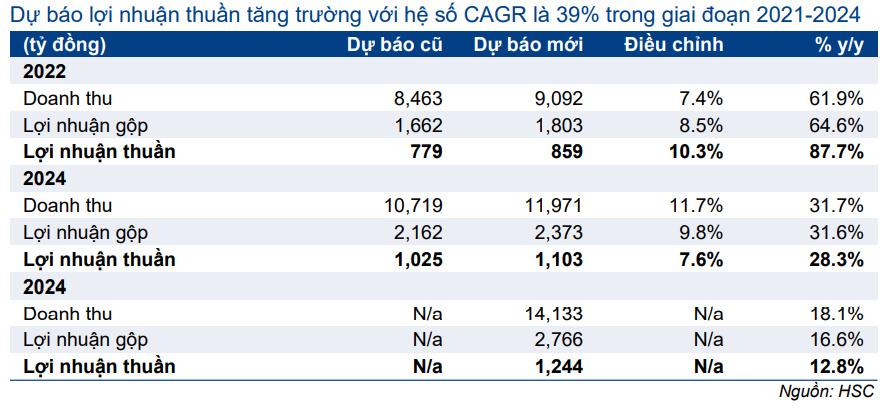
Rủi ro KQKD vượt dự báo của chúng tôi là doanh thu của CRE trong năm vượt kỳ vọng. Tuy nhiên, điều kiện thị trường kém khả quan ánh hưởng tiêu cực đến tỷ suất lợi nhuận sẽ là rủi ro khiến KQKD thấp hơn so với dự báo của chúng tôi.
Định giá và khuyến nghị
HSC nâng giá mục tiêu lên 45.000đ (từ 33.000đ) sau khi nâng dự báo lợi nhuận trong giai đoạn 2022-2024 và đánh giá lại triển vọng khả quan thời gian tới. HSC dự báo CAGR lợi nhuận thuần trong giai đoạn 2021-2026 đạt 29,2% (dựa trên dự báo sơ bộ cho giai đoạn 2025-2026), nhờ hoạt động môi giới tăng trưởng mạnh mẽ và doanh thu từ hoạt động đầu tư thứ cấp tăng trưởng mạnh. Chúng tôi tóm tắt dự báo dòng tiền trong bảng sau.
Bảng 8: Giả định DCF, CRE 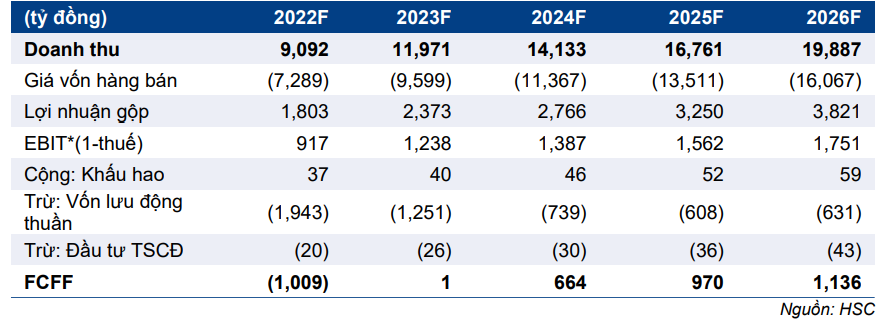
Bảng 9: Định giá, CRE 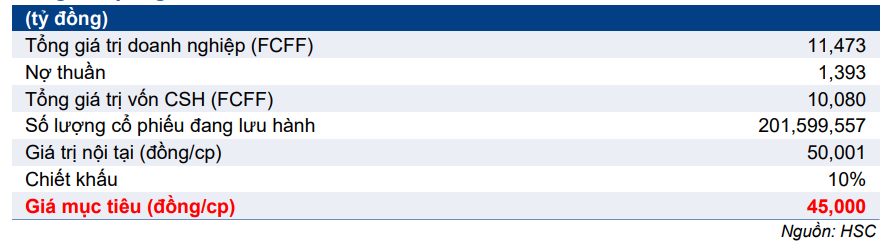
Bảng 10: Phân tích độ nhạy, CRE 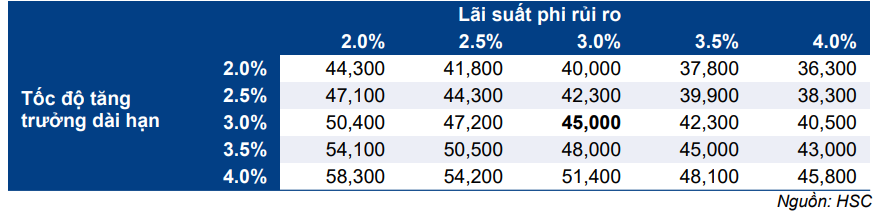
HSC sử dụng phương pháp DCF để xác định giá trị của Cổ phiếu CRE, trong đó RNAV/cp (giá trị hợp lý) là 50.000đ, tăng 36% so với trước đó, nhưng chúng tôi áp dụng mức chiết khấu 10% (không đổi) để xác định giá mục tiêu mới do sự thiếu chắc chắn đối với nhu cầu BĐS do tác động của dịch COVID-19 và rủi ro trong quá trình phê duyệt pháp lý sẽ khiến việc mở bán các dự án đầu tư thứ cấp bị chậm trễ. Tại giá mục tiêu mới, tiềm năng tăng giá là 20,5% so với thị giá hiện tại và P/E dự phóng 2022 là 10,6 lần và P/E dự phóng 2023 là 8,2 lần.
Giả định cơ sở định giá của chúng tôi bao gồm lãi suất phi rủi ro là 3,0% (không đổi), tốc độ tăng trưởng dài hạn là 3,0% (không đổi) và giả định WACC là 11,1% (không đổi). Ngoài ra, HSC cũng thực hiện phân tích độ nhạy đối với lãi suất phi rủi ro và tốc độ tăng trưởng dài hạn trong Bảng 10.
Bối cảnh định giá
Giá cổ phiếu của CRE đã tăng 32,0% từ kể từ thời điểm gần nhất HSC nâng khuyến nghị đối với CRE từ Giảm tỷ trọng lên Tăng tỷ trọng vào ngày 3/12/2021. CRE hiện đang giao dịch với P/E trượt dự phóng 1 năm là 9,1 lần, cao hơn so với mức bình quân trong 3 năm qua là 6,3 lần. Tuy nhiên, HSC cho rằng cổ phiếu của CRE vẫn hấp dẫn so với tiềm năng của Công ty. HSC nâng khuyến nghị đối với CRE từ Tăng tỷ trọng lên Mua vào, với tiềm năng tăng giá là 20,5% so với thị giá hiện tại.
Biểu đồ 11: P/E dự phóng lịch sử 1 năm, CRE 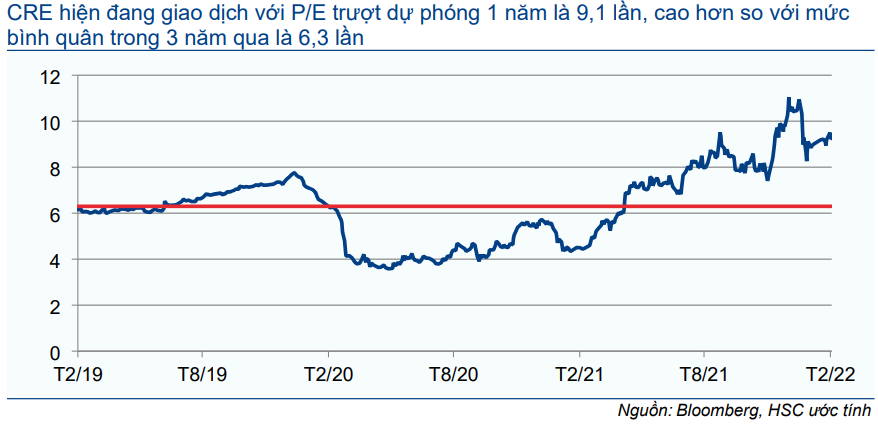
Bảng 12: So sánh CRE với các công ty cùng ngành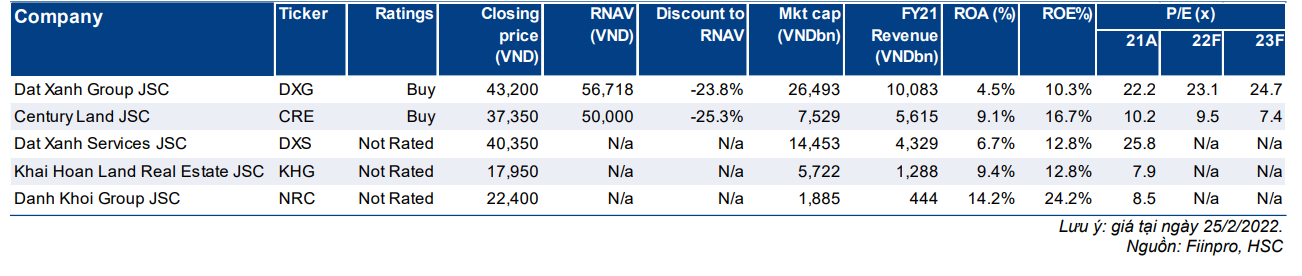
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.