

Sự thay đổi trong chiến lược
HSC lần lượt nâng 10,7%; 3,7% và 9,7% dự báo lợi nhuận thuần năm 2021, 2022 và 2023. Điều này phản ánh KQKD 6 tháng đầu năm 2021 khả quan hơn kỳ vọng ở cả mảng môi giới BĐS và đầu tư thứ cấp. Tuy nhiên, mặc dù giúp nâng cao lợi nhuận, chiến lược mới khiến tỷ suất lợi nhuận giảm. Tuy nâng dự báo lợi nhuận và giá mục tiêu lên 40.000đ, triển vọng lợi nhuận tích cực của CRE đã được phản ánh hết vào giá cổ phiếu – sau khi giá cổ phiếu tăng 212% trong 12 tháng qua, hiện P/E trượt dự phóng của CRE là 13,8 lần; cao hơn bình quân P/E trượt dự phóng trong quá khứ là 6,9 lần (tính từ tháng 9/2018). Duy trì khuyến nghị Giảm tỷ trọng. 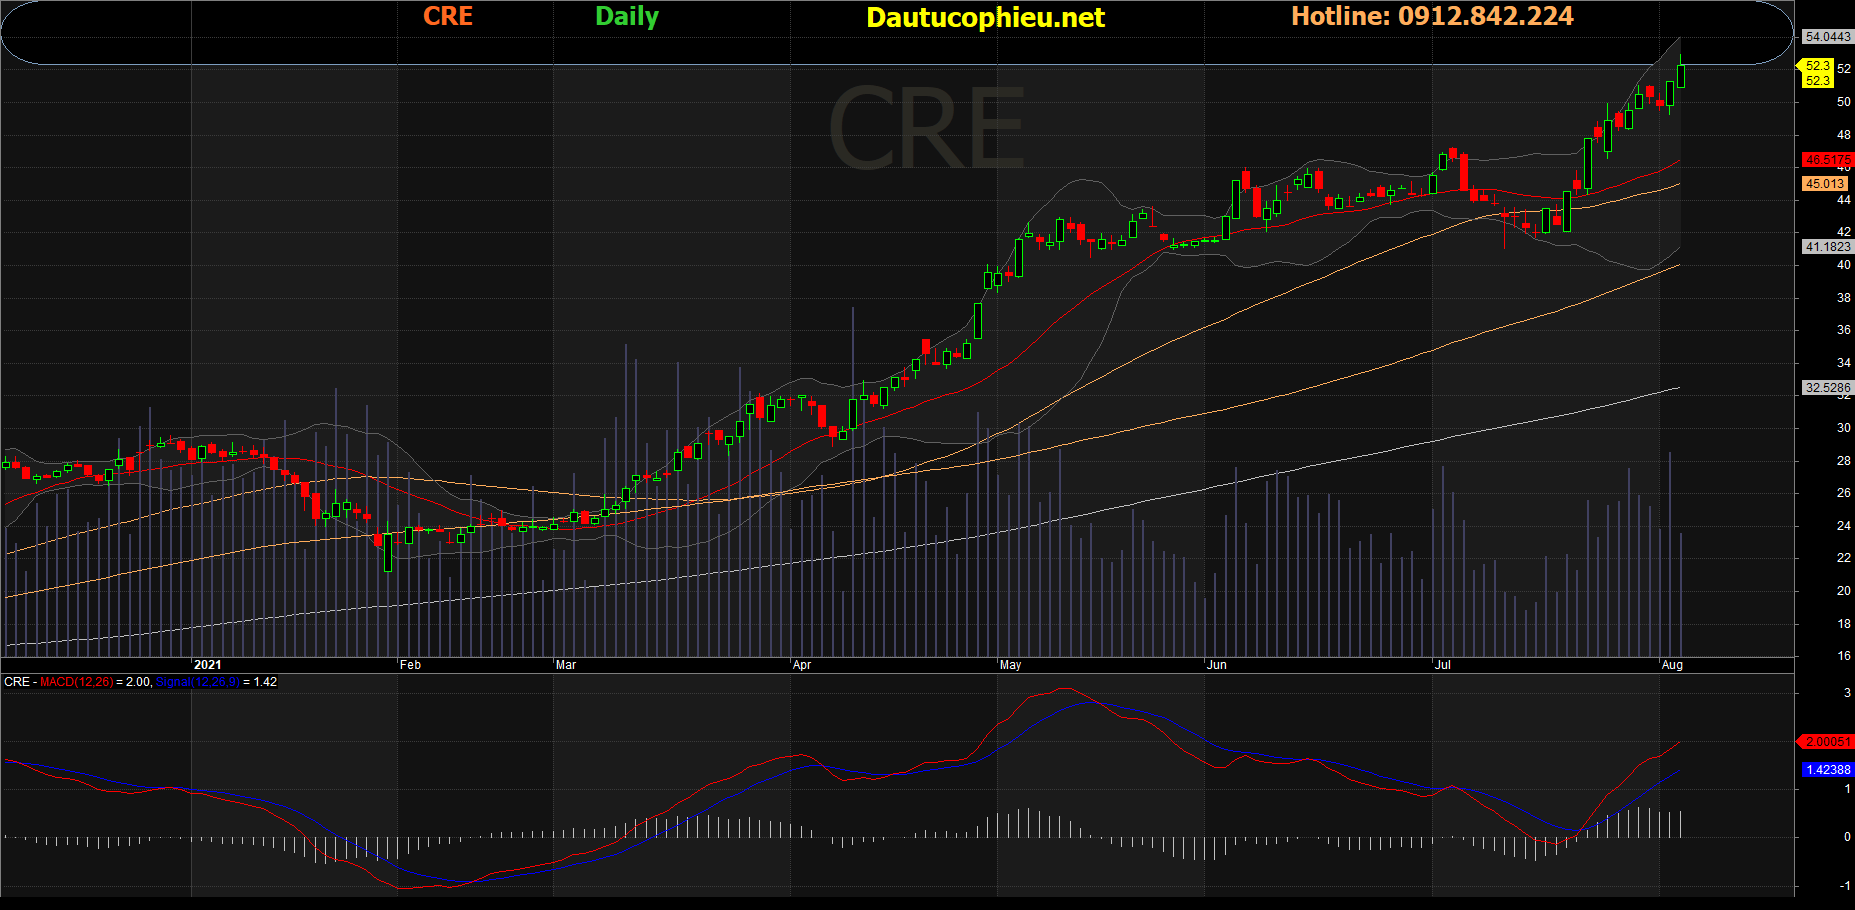
Đồ thị cổ phiếu CRE phiên giao dịch ngày 04/08/2021. Nguồn: AmiBroker
KQKD Q2/2021 khả quan hơn kỳ vọng
Cổ phiếu CRE đã công bố KQKD Q2/2021 khả quan hơn kỳ vọng với lợi nhuận thuần tăng 40,7% so với cùng kỳ đạt 127 tỷ đồng và doanh thu đạt 1,8 nghìn tỷ đồng (tăng 310% so với cùng kỳ). Lợi nhuận vượt 63,5% kỳ vọng của HSC; cụ thể:
- Doanh thu môi giới BĐS tăng mạnh, tăng 82% so với cùng kỳ đạt 474 tỷ đồng, vượt khoảng 20% so với dự báo của HSC. Tuy nhiên tỷ suất lợi nhuận gộp mảng này giảm còn 19,3% từ 63,6% trong Q2/2020. Và đây là quý có tỷ suất lợi nhuận gộp thấp nhất kể từ Q1/2019 và thấp hơn đáng kể so với kỳ vọng của chúng tôi là 38%.
- Doanh thu chuyển nhượng BĐS (doanh thu đầu tư thứ cấp) đạt 2,5 nghìn tỷ đồng và cao hơn nhiều so với kỳ vọng.
- Lợi nhuận gộp đạt 275 tỷ đồng (tăng 52,8% so với cùng kỳ). Tỷ suất lợi nhuận gộp đạt 16,7%; thấp hơn đáng kể so với mức 41,2% trong Q2/2020. Cuối cùng, lợi nhuận thuần Q2/2021 đạt 127 tỷ đồng (tăng 40,7% so với cùng kỳ), cao hơn khoảng 63,5% so với dự báo của HSC.
Tính chung 6 tháng đầu năm 2021, lợi nhuận thuần đạt 250 tỷ đồng (tăng 87,4% so với cùng kỳ) và doanh thu đạt 3,7 nghìn tỷ đồng (tăng 422% so với cùng kỳ); lần lượt đạt 71% và 113,1% dự báo lợi nhuận thuần và doanh thu của HSC cho cả năm 2021.
Điều chỉnh dự báo cho năm 2021, 2022 và 2023
Bảng 1: Điều chỉnh dự báo, CRE 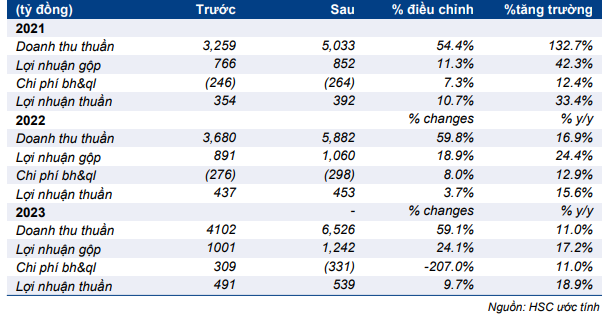
Cho năm 2021, HSC nâng mạnh dự báo doanh thu lên 5.033 tỷ đồng (tăng trưởng 132,7%) vì:
- CRE đã có sự thay đổi trong chiến lược, trong đó Công ty dự kiến nâng cao cơ sở khách hàng bằng việc hạ phí môi giới để giành thị phần. Trước đây, CRE không phân phối sản phẩm của các chủ đầu tư lớn như NVL và VHM. Điều này ở một mức độ nhất định đã làm giảm thị phần của CRE vì nguồn cung từ 2 chủ đầu tư lớn này chiếm tỷ trọng cao tại Hà Nội, TP HCM và các tỉnh lân cận trong vài năm qua.
Tại ĐHCĐTN năm 2021, ban lãnh đạo CRE đã cho thấy ý định theo đuổi chiến lược phân phối cho một số chủ đầu tư, bao gồm các chủ đầu tư lớn. Tuy nhiên, mức phí nói chung sẽ giảm.
HSC cho rằng việc điều chỉnh chiến lược sẽ tạo ra sự tăng trưởng đáng kể ở doanh thu trong tương lai, nhưng điều này sẽ làm giảm tỷ suất lợi nhuận gộp. Chúng tôi cho rằng chiến lược này chỉ hợp lý nếu CRE có thể giành được đáng kể thị phần. Nếu giành được đáng kể thị phần, CRE sẽ có lợi thế khi đàm phán hợp đồng và từ đó nâng cao được tỷ suất lợi nhuận trong tương lai. HSC dự báo tỷ suất lợi nhuận gộp của CRE sẽ bắt đầu cải thiện từ năm 2023 trở đi.
HSC ước tính thị phần của CRE tại phía bắc sẽ tăng từ 35,3% hiện nay lên 42% trong năm 2023. Trong khi đó tại phía nam, chúng tôi ước tính thị phần của CRE có thể tăng từ 6% hiện nay lên khoảng 9% trong 3 năm tới nhờ vào chiến lược mới.
Theo đó, HSC nâng 5,5% dự báo doanh thu mảng môi giới BĐS lên 1,3 nghìn tỷ đồng (tăng trưởng 17,8%). Chúng tôi đã phản ánh ảnh hưởng của dịch Covid-19 vào dự báo cho năm 2021 của mình.
- Nâng dự báo doanh thu mảng đầu tư thứ cấp – HSC nâng 85,4% dự báo doanh thu mảng đầu tư thứ cấp lên 3,7 nghìn tỷ đồng sau khi CRE công bố KQKD Q2/2021 khả quan hơn kỳ vọng. Năm nay CRE sẽ hạch toán chủ yếu từ các dự án Kim Chung Di Trạch, Louis City Hoàng Mai, C Sky View và Lotus Garden.
Nói chung, HSC giảm dự báo tỷ suất lợi nhuận gộp xuống 16,9% từ 23,5% như đề cập trên đây. Cuối cùng, chúng tôi nâng 10,7% dự báo lợi nhuận thuần năm 2021 lên 392 tỷ đồng (tăng trưởng 33,4%).
Cho năm 2022 và 2023, HSC lần lượt nâng 59,8% và 59,1% dự báo doanh thu lên 5,9 nghìn tỷ đồng (tăng trưởng 16,9%) và 6,5 nghìn tỷ đồng (tăng trưởng 11%) trên cơ sở CRE thay đổi chiến lược như đề cập trên đây.
Chúng tôi dự báo tỷ suất lợi nhuận gộp năm 2021 và 2022 lần lượt đạt 18% và 19% (từ 24,2% và 24,4% trong dự báo trước đây). Theo đó, HSC lần lượt nâng 3,7% và 9,7% dự báo lợi nhuận thuần năm 2022 và 2023 lên 453 tỷ đồng (tăng trưởng 15,6%) và 539 tỷ đồng (tăng trưởng 9,7%).
Tỷ lệ vay nợ đang tăng và cần lưu ý
Tại thời điểm cuối Q2/2021, nợ thuần của CRE tăng lên 1,8 nghìn tỷ đồng (tăng 44,6% so với quý trước và tăng 334,2% so với đầu năm). Tỷ lệ nợ chuần/vốn CSH là 0,78 lần; cao hơn mức 0,31 lần tại thời điểm cuối năm 2020.
Việc đẩy mạnh các dự án đầu tư thứ cấp đã làm tăng nhu cầu vốn lưu động. CRE đang chủ yếu sử dụng vay nợ để phục vụ nhu cầu vốn lưu động khiến tỷ lệ vay nợ tăng đáng kể.
Tỷ lệ nợ/vốn CSH của CRE cũng cao hơn nhiều so với các doanh nghiệp cùng ngành khác như DXS (HNX, không khuyến nghị) – có tiền mặt thuần tại thời điểm cuối Q1/2021 và KHG (HNX, không khuyến nghị) – có tỷ lệ nợ/vốn CSH là 0,15 lần.
Tỷ lệ nợ/vốn CSH của CRE thậm chí còn cao hơn mức bình quân của các chủ đầu tư BĐS, ở khoảng 0,4-0,6 lần (về bản chất, chủ đầu tư BĐS thường sử dụng đòn bẩy cao hơn so với các doanh nghiệp môi giới BĐS).
HSC dự báo tỷ lệ nợ/vốn CSH sẽ tăng đáng kể trong năm 2021-2023, dao động từ 0,73-0,89 lần; so với 0,31 lần trong năm 2020 và có tiền mặt thuần năm 2018-2019.
HSC vẫn chưa đưa vào dự báo kế hoạch phát hành cổ phiếu cho cổ đông hiện hữu đã được thông qua tại ĐHCĐTN 2021 (dự kiến huy động 960 tỷ đồng) do hiện còn thiếu thông tin. Tuy nhiên nếu toàn bộ tiền huy động được sử dụng để cơ cấu lại nợ vay, thì tỷ lệ nợ/vốn CSH sẽ ở mức 0,29 lần và vẫn cần được theo dõi.
Bảng 2: Dòng tiền và hệ số đòn bẩy, CRE 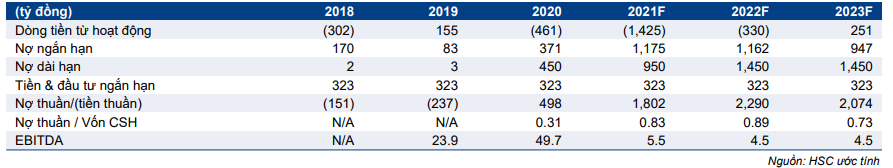
Định giá và khuyến nghị
HSC nâng giá mục tiêu lên 40.600đ từ 29.000đ sau khi nâng dự báo lợi nhuận giai đoạn 2021-2023 và nâng triển vọng đến năm 2026. Chúng tôi dự báo lợi nhuận thuần giai đoạn 2020-2026 sẽ tăng trưởng với tốc độ gộp bình quân năm (CAGR) là 22% thay vì 16,5% như trong giả định trước đây. Điều này là nhờ CRE mở rộng mảng kinh doanh truyền thống là môi giới BĐS và HSC nâng dự báo lợi nhuận từ mảng đầu tư thứ cấp. Dự báo chi tiết về dòng tiền được trình bầy trong bảng dưới đây:
Bảng 3: Các giả định DCF 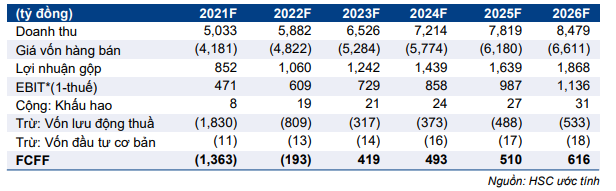
HSC áp dụng lãi suất phi rủi ro là 3%. Theo đó, chi phí vốn bình quân WACC là 10,6%. Chúng tôi ước tính giá trị nội tại của CRE là 44.488đ. HSC áp dụng mức chiết khấu 10% đối với giá trị nội tại và tính ra giá mục tiêu là 34.800đ. Mức chiết khấu 10% phản ánh lo ngại về vấn đề quản trị doanh nghiệp, rủi ro đầu tư vào doanh nghiệp nhỏ và tỷ lệ vay nợ đang tăng. Tại giá mục tiêu, P/E dự phóng năm 2022 của CRE là 10 lần.
Bảng 4: Định giá, CRE 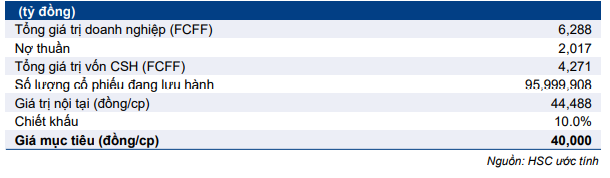
Sau khi tăng 212% trong 12 tháng qua; thông tin tích cực đã phản ánh hết vào giá cổ phiếu.
Tại thị giá hiện tại, P/E trượt dự phóng 1 năm của Cổ phiếu CRE là 13,8 lần; cao hơn bình quân P/E trượt dự phóng 1 năm trong quá khứ là 6,9 lần (tính từ ngày 5/9/2018).
Những lo ngại khác của HSC bao gồm:
- Khả năng CRE thực thiện thành công chiến lược mới, giành được đáng kể thị phần và sau đó nâng cao được tỷ suất lợi nhuận gộp trong những quý tới.
- Những bất ổn gây ra do dịch Covid-19 vì sức mua của người dân sẽ giảm.
- Tỷ lệ vay nợ cao và đang tăng sau khi Công ty đẩy mạnh mảng đầu tư thứ cấp. Tỷ lệ vay nợ của CRE đã tăng đáng kể và hiện đang ở mức cao.
Chúng tôi duy trì khuyến nghị Giảm tỷ trọng đối với CRE.
Biểu đồ 5: P/E dự phóng lịch sử, CRE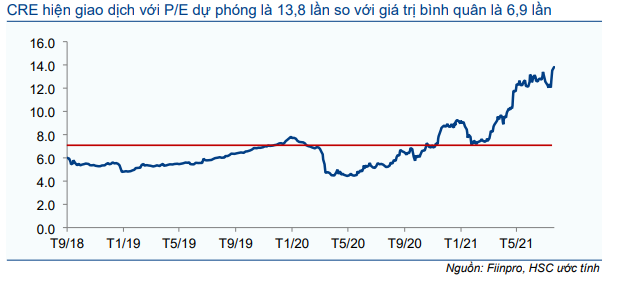
Nguồn: HSC