
Sự kiện: Công bố KQKD Q2/2020 vào ngày 30/7
KQKD Q2/2020 của BID khả quan với lợi nhuận thuần tăng 16,9% so với cùng kỳ đạt 2.066 tỷ đồng; chủ yếu nhờ hạch toán đáng kể lãi từ mua bán trái phiếu; chi phí hoạt động được kiểm soát chặt và không còn chi phí trích lập dự phòng cho trái phiếu VAMC. Kết quả hoạt động kinh doanh cốt lõi không khả quan nhưng lãi lớn từ mua bán trái phiếu đã hỗ trợ tổng thu nhập hoạt động.
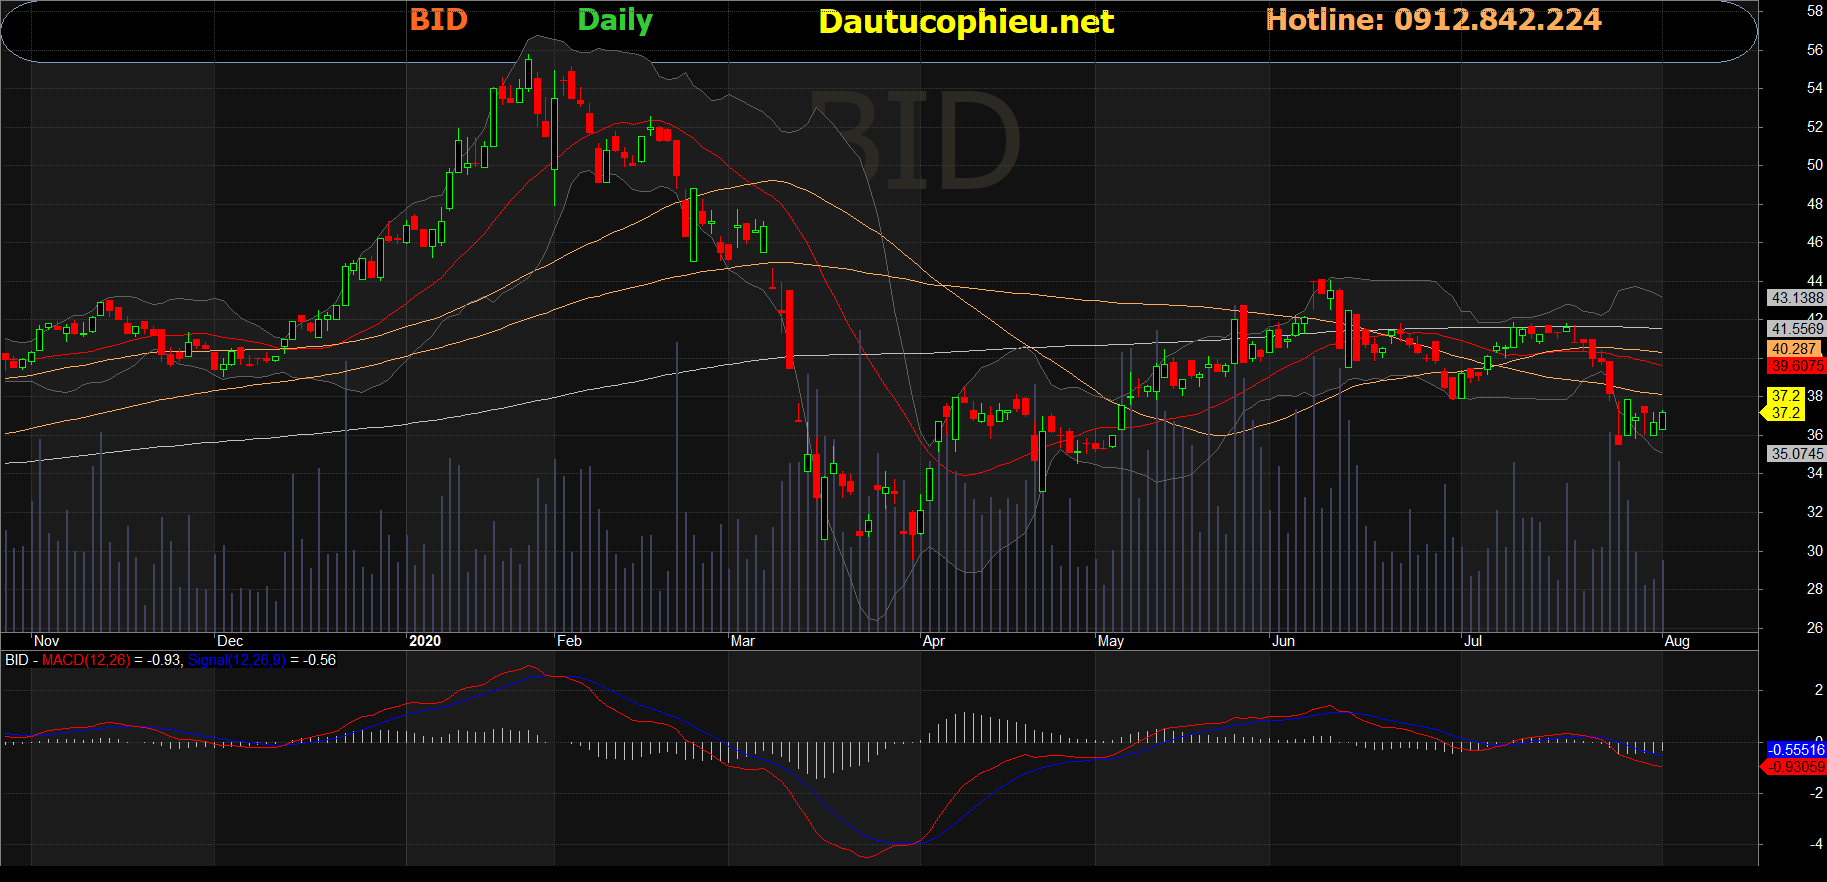
Đồ thị cổ phiếu BID phiên giao dịch ngày 03/08/2020. Nguồn: AmiBroker
Lợi nhuận thuần 6 tháng đầu năm 2020 đạt 3.476 tỷ đồng (giảm 5,6% so với cùng kỳ); thấp hơn một chút so với kỳ vọng của chúng tôi. Kết quả 6 tháng bằng 48,5% dự báo cả năm của HSC.
Tín dụng dần hồi phục; tỷ lệ NIM giảm mạnh
Cho vay khách hàng tăng trong Q2/2020 (tăng 1,99% so với đầu năm và tăng 3,05% so với quý trước) đạt 1,139 triệu tỷ đồng sau khi giảm trong Q1/2020 do nhu cầu tín dụng kém. Tín dụng của Ngân hàng vẫn tăng kém hơn toàn ngành (tăng 3,5% so với đầu năm). Cổ phiếu BID đặt kế hoạch tăng trưởng tín dụng cả năm là 9%, bằng với hạn mức do NHNN giao.
Tiền gửi khách hàng cũng tăng trong Q2/2020 (tăng 1,56% so với đầu năm và tăng 2,84% so với quý trước) đạt 1,132 triệu tỷ đồng; theo đó hệ số LDR thuần gần như giữ nguyên ở 100,7%.
Tiền gửi của Kho bạc nhà nước tiếp tục giảm (giảm 83,9% so với đầu năm và giảm 69,2% so với quý trước) xuống còn 14.297 tỷ đồng. Điều này chủ yếu liên quan đến Thông tư 58 quy định về tiền gửi của Kho bạc nhà nước tại các NHTM. Giấy tờ có giá tăng 36,2% so với đầu năm đạt 85.495 tỷ đồng do BID nâng vốn cấp 2 thông qua phát hành 15.768 tỷ đồng trái phiếu thứ cấp nhằm nâng cao nguồn vốn huy động kỳ hạn dài và cải thiện “bộ đệm” vốn.
Bảng 1: Tóm tắt KQKD 6 tháng đầu năm 2020 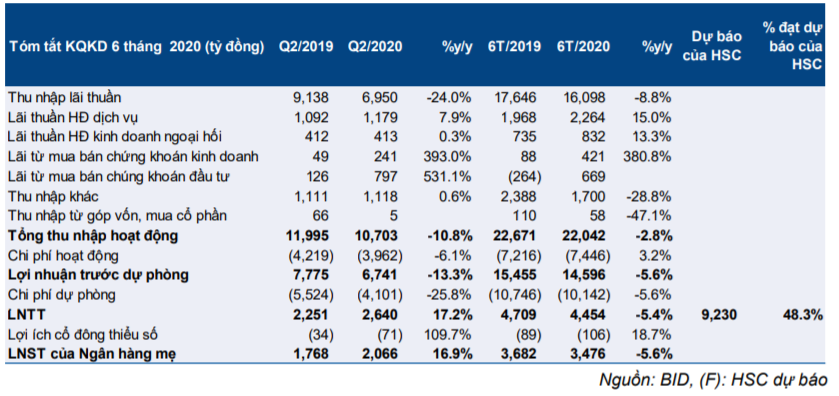
Tỷ lệ NIM giảm đáng kể trong Q2/2020 (giảm 0,34% so với quý trước và giảm 0,39% so với đầu năm) còn 2,36% do lợi suất gộp giảm đáng kể (giảm 0,48% so với quý trước và giảm 0,33% so với đầu năm) còn 7,36% trong khi chi phí huy động chỉ giảm nhẹ (giảm 0,07% so với quý trước và giảm 0,09% so với đầu năm) còn 5,07%.
Ngân hàng đã giảm lãi suất để hỗ trợ khách hàng bị ảnh hưởng bởi dịch Covid-19. Và có khả năng việc BID thoái lãi dự thu tiếp tục đã ảnh hưởng đến lợi suất cho vay.
Tóm lại, thu nhập lãi thuần Q2/2020 giảm 24% so với cùng kỳ xuống còn 6.950 tỷ đồng. Theo đó, thu nhập lãi thuần 6 tháng đầu năm 2020 giảm 8,8% so với cùng kỳ xuống còn 16.098 tỷ đồng.
Hạch toán đáng kể lãi từ mua bán trái phiếu
Tổng thu nhập ngoài lãi Q2/2020 tăng ấn tượng, tăng 31,4% so với cùng kỳ đạt 3.753 tỷ đồng, chủ yếu nhờ lãi từ mua bán trái phiếu. Cụ thể, lãi từ mua bán trái phiếu đầu tư/kinh doanh đạt 1.038 tỷ đồng so với chỉ 175 tỷ đồng trong Q2/2019.
Lãi thuần HĐ dịch vụ tăng 7,9% so với cùng kỳ đạt 1.179 tỷ đồng và lãi thuần HĐ kinh doanh ngoại hối gần như đi ngang, đạt 413 tỷ đồng. Thu nhập từ thu hồi nợ xấu trong Q2/2020 đạt 1.080 tỷ đồng; thấp hơn một chút so với Q2/2019 nhưng cao hơn đáng kể so với mức 675 tỷ đồng trong Q1/2020.
Theo đó, thu nhập ngoài lãi 6 tháng đầu năm 2020 tăng tốt, tăng 18,3% so với cùng kỳ đạt 5.944 tỷ đồng.
Chi phí hoạt động giảm 6,1% so với cùng kỳ
Chi phí hoạt động giảm 6,1% so với cùng kỳ trong Q2/2020 xuống còn 3.962 tỷ đồng nhờ BID kiểm soát chặt chi phí lương và các khoản chi phí công vụ. Chi phí nhân viên giảm 2,5% so với cùng kỳ, chủ yếu nhờ Ngân hàng cắt giảm lương (giảm 6,1% so với cùng kỳ). Ngoài ra, chi phí liên quan đến tài sản cũng được cắt giảm (giảm 7,6% so với cùng kỳ) nhằm giữ vững lợi nhuận.
Chi phí hoạt động 6 tháng đầu năm 2020 tăng 3,2% so với cùng kỳ lên 7.446 tỷ đồng; theo đó hệ số CIR là 33,8% so với mức 31,8% trong 6 tháng đầu năm 2019.
Chi phí dự phòng giảm mặc dù nợ xấu tăng
Tổng nợ xấu tăng đáng kể trong Q2/2020 (tăng 16,8% so với đầu năm và tăng 18% so với quý trước) lên 22.769 tỷ đồng trong khi nợ nhóm 2 giảm 17,3% so với đầu năm xuống còn 20.624 tỷ đồng. Theo đó, tỷ lệ nợ xấu của BID tăng lên 2% từ 1,74% tại thời điểm cuối Q1/2020.
Tổng chi phí dự phòng giảm đáng kể, giảm 25,8% so với cùng kỳ trong Q2/2020 xuống còn 4.101 tỷ đồng; chủ yếu nhờ không còn chi phí dự phòng cho trái phiếu VAMC. Trên thực tế, chi phí dự phòng cho vay khách hàng chỉ giảm 11% so với cùng kỳ.
Theo đó, hệ số LLR nhóm 3-5 giảm còn 80% từ 86% tại thời điểm cuối Q1/2020 trong khi đệm dự phòng cụ thể là 55,1% (tại thời điểm cuối Q1/2020 là 57%).
Duy trì đánh giá Giảm tỷ trọng với giá mục tiêu giữ nguyên
Chúng tôi giữ nguyên đánh giá Giảm tỷ trọng và giá mục tiêu dựa trên phương pháp thu nhập thặng dư ở mức 26.700đ; thấp hơn 28,2% so với thị giá. Hiện chúng tôi giữ nguyên dự báo lợi nhuận thuần năm 2020 của BID là 7.169 tỷ đồng.
Chúng tôi đưa ra đánh giá Giảm tỷ trọng dựa trên hệ số ROE của Ngân hàng ở mức thấp (mức bình quân 3 năm dự kiến là 10%), “bộ đệm” vốn mỏng và còn khá nhiều tài sản có vấn đề cần xử lý.
Nguồn: HSC