
Nút thắt tại dự án Ô Môn III có thể sẽ sớm được giải quyết
Chính phủ gần đây đã ban hành Nghị định 114/2021/NĐ-CP vào tháng 12/2021 liên quan đến các dự án ODA và các khoản vay thương mại nước ngoài.
Nghị định này cho phép EVN, chủ sở hữu tổ hợp điện Ô Môn, nộp hồ sơ vay vốn ODA mới hoặc vay vốn thương mại quốc tế. Sau khi dự án Ô Môn III huy động được vốn, cơ chế giá bán khí khô có thể sẽ nhanh chóng được phê duyệt.
Sau khi giải quyết các vấn đề tài chính xung quanh và bắt đầu xây dựng dự án Ô Môn III, dự án Lô B cuối cùng sẽ được khởi động. Mặc dù dự án Lô B đã bị trì hoãn trong khoảng một thập kỷ, nhưng các chuyên gia trong ngành hiện cho rằng dự án này sẽ được phê duyệt FID sớm nhất là vào tháng 6/2022.
Dự án Lô B có thể hồi sinh lĩnh vực thượng nguồn dầu khí tại Việt Nam
Chúng tôi tin rằng việc khởi động dự án khí Lô B sẽ hồi sinh ngành khai thác & thăm dò dầu khí của Việt Nam với vốn đầu tư cơ bản là 10 tỷ USD. PVS và GAS sẽ là 2 doanh nghiệp được hưởng lợi lớn nhất từ sự kiện này.
Với dự án Lô B, chúng tôi kỳ vọng PVS, với tư cách là nhà thầu EPC chính, sẽ nhận được giá trị hợp đồng tiềm năng là 1,3 tỷ USD (30,2 nghìn tỷ đồng) trong giai đoạn 2023-2025. GAS, với tư cách là nhà đầu tư chính trong dự án đường ống Lô B – Ô Môn, dự kiến sẽ vận chuyển 7 tỷ m3 khí tự nhiên/năm, tương đương khoảng 70% sản lượng khí vận chuyển qua đường ống hiện tại của Việt Nam.
Các mỏ khí khổng lồ tại dự án Lô B sẽ cung cấp 7 tỷ m3 khí tự nhiên/năm với trữ lượng 176 tỷ m3. Nằm tại lưu vực Mã Lai-Thổ Chu ngoài khơi bờ biển Tây Nam, mỏ khí Lô B dự kiến sẽ bắt đầu khai thác trong nửa cuối năm 2025, chậm hơn 2 năm so với lộ trình gần đây nhất.
Nhà điều hành dự án sẽ là PVN (sở hữu 42,9% dự án), nhà điều hành khai thác & thăm dò dầu khí trong nước PVEP (26,8%), và 2 công ty khai thác và thăm dò dầu khí hàng đầu châu Á là Moeco của Nhật Bản (22,5%) và PTTEP của Thái Lan (7,7%).
GAS và PVS sẽ hưởng lợi chính từ dự án Lô B
HSC duy trì khuyến nghị Mua vào đối với 2 công ty thượng nguồn dầu khí là GAS (Mua vào, giá mục tiêu 150.000đ) và PVS (Mua vào, giá mục tiêu 38.200đ). GAS vẫn là nhà phân phối khí duy nhất tại Việt Nam và sẽ được hưởng lợi từ nhu cầu nhập khẩu LNG từ năm 2022, trong khi PVS gần như độc quyền trong lĩnh vực EPC thượng nguồn dầu khí trong nước. Cả 2 doanh nghiệp này đều sẽ hưởng lợi khi các dự án dầu khí được khởi công cũng như giá dầu tăng.
Biểu đồ
Biểu đồ 1: Kế hoạch các dự án khai thác & thăm dò dầu khí tại Việt Nam, 2018-2026 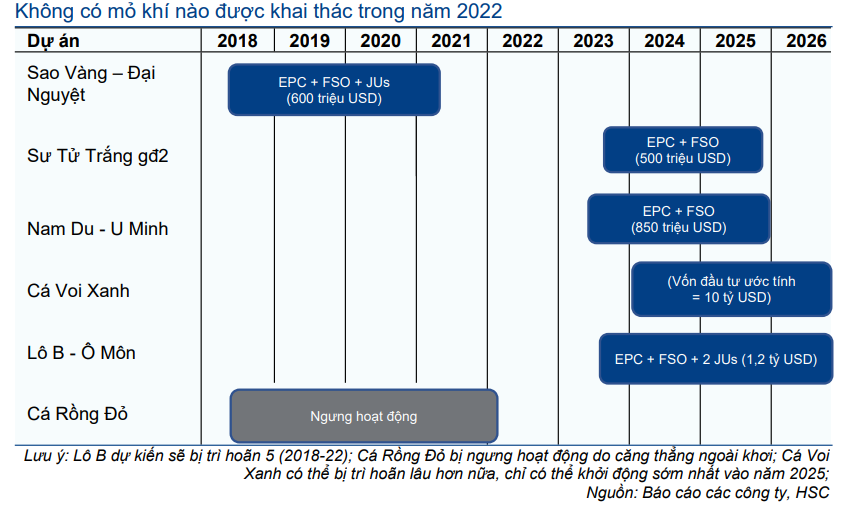
Biểu đồ 2: Sản xuất khí tự nhiên theo lưu vực đối với các dự án đang khai thác và dự án tiềm năng 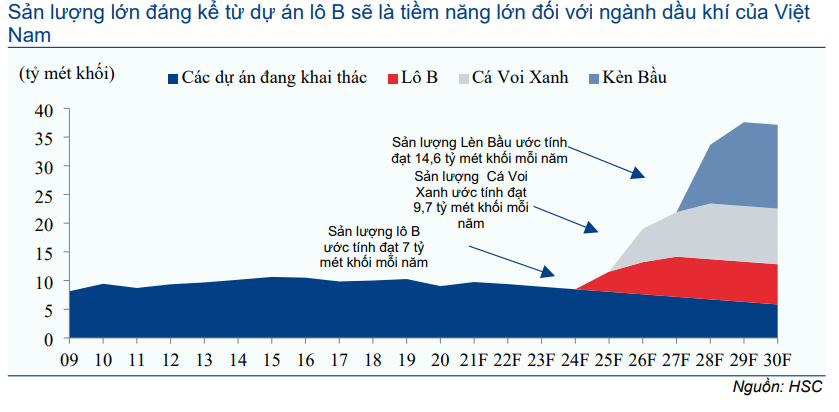
Bảng 3: Các tổ hợp điện sử dụng khí tự nhiên từ lô B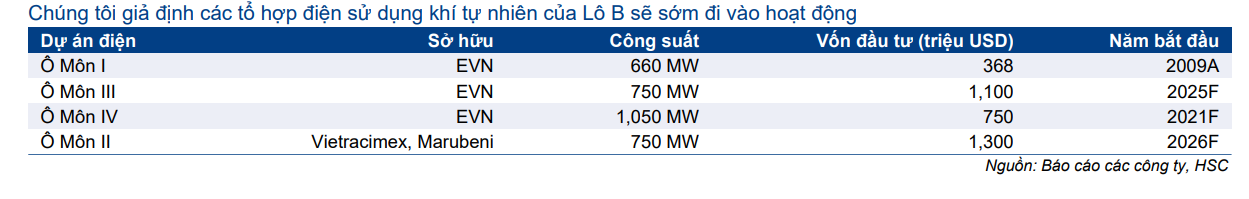
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.