
Cổ phiếu tăng theo chu kỳ được ưa thích do sự chậm trễ lỡ mất cơ hội khi giá dầu đang ở mức cao
HSC khuyến nghị giảm tỷ trọng các cổ phiếu chu kỳ PVS và PVD và tăng tỷ trọng các cổ phiếu tăng trưởng dài hạn là GAS và PVT. Mặc dù, chúng tôi nâng giả định giá dầu Brent, nhưng làn sóng COVID-19 hiện tại dự kiến sẽ khiến các công ty dịch vụ thượng nguồn như PVS và PVD tiếp tục chịu ảnh hưởng khi giá thượng nguồn thấp và khối lượng công việc hạn chế trong trung hạn. Theo chúng tôi, NĐT nên nắm lấy cơ hội trong giai đoạn phục hồi chậm của giá dầu để tăng tỷ trọng các cổ phiếu năng lượng như GAS và PVT, những cổ phiếu có thể nắm bắt cơ hội tăng trưởng dài hạn, nhờ nhu cầu gia tăng.
Bức tranh tổng thể: Giá dầu và tác động của dịch COVID-19
Giá dầu có xu hướng tăng nhưng ổn định
HSC nâng giả định giá dầu Brent bình quân trong giai đoạn 2021-2023 lên 67 USD/thùng, dựa trên dự báo của Bloomberg (so với giả định trước đó lần lượt là 63 USD/thùng, 64 USD/thùng và 65 USD/thùng trong năm 2021, 2022, 2023) – điều chỉnh tăng bình quân 4,7%. Theo đó, tốc độ tăng của giá dầu Brent đã chậm lại đáng kể.
Bảng 1: Giả định giá dầu Brent 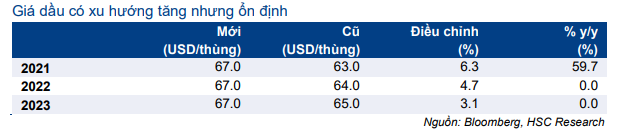
Bảng 2: Giá dầu Brent thực tế so với dự báo của Bloomberg, Q4/2020-Q4/2021 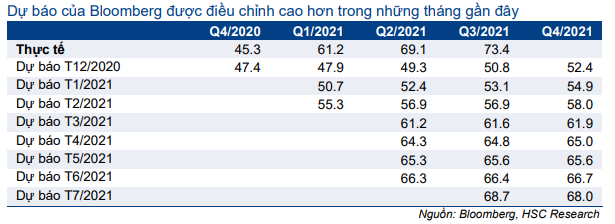
Biểu đồ 3: OPEC+ cắt giảm sản lượng, T3/2020 và T7/2021 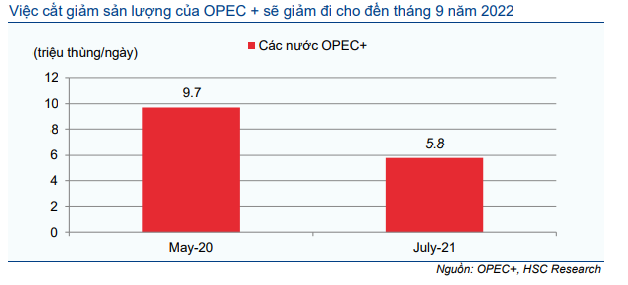
Giá dầu tăng chắc chắn sẽ có lợi cho tất cả các công ty dầu khí. Tuy nhiên, làn sóng COVID-19 mới bùng phát gần đây tại Việt Nam và trên thế giới, cùng với việc các nước OPEC+ không sẵn sàng cắt giảm sản lượng mạnh hơn, có thể sẽ ảnh hưởng đến đà tăng tiếp theo của giá dầu.
Yếu tố cơ bản ngành dầu khí Việt Nam
Tình hình hiện tại tại Việt Nam, chúng tôi cho rằng làn sóng COVID-19 thứ 4 đang có tác động tiêu cực, đặc biệt là đối với các nhà cung cấp dịch vụ thượng nguồn như PVS và PVD. Làn sóng này khiến tiến độ phát triển khí trong nước chậm chạp và giá thuê ngày tại thượng nguồn kém.
Tác động của giá dầu
Giá khí tự nhiên được cố định với giá dầu MFO theo công thức dưới đây, được áp dụng vào năm 2014: Giá khí tự nhiên = Giá tối đa [46% MFO, giá đầu nguồn] + chi phí vận chuyển & thuế quan (bao gồm cả lợi nhuận định mức).
Ngoài ra, các doanh nghiệp kinh doanh LPG cũng sẽ được hưởng lợi từ việc giá dầu tăng do giá dầu có tương quan cao với tỷ suất lợi nhuận LPG trong nước vào khoảng 20-60%, tùy thuộc vào mặt bằng giá dầu. Tương quan của giá dầu với giá MFO và LPG ở mức cao lần lượt là 95,3% và 88,1% (Bảng 4).
Biểu đồ 4: Diễn biến chỉ số dầu thô theo tháng (MFO), LPG và dầu Brent, 2014-2021 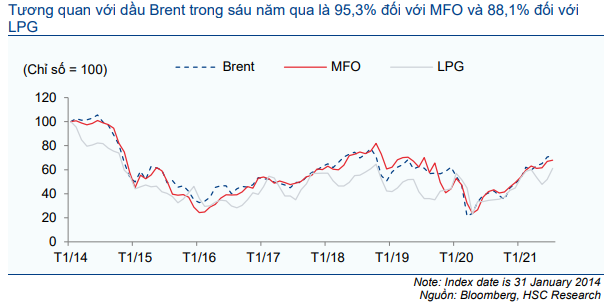
Biểu đồ 5: Các dự án E&P về khí tự nhiên đã lên kế hoạch ở Việt Nam, 2018-26 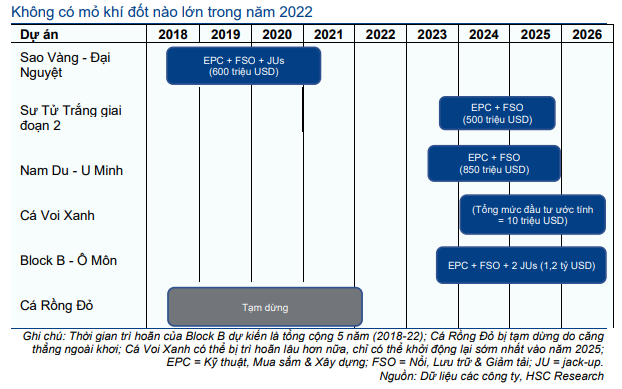
Các mỏ khí trong nước tiếp tục bị chậm tiến độ trong khi giá thuê giàn khoan sụt giảm
Làn sóng COVID-19 mới nhất tại Việt Nam có thể sẽ khiến việc khởi động các dự án khí bị trì hoãn và gây tác động tiêu cực cho các nhà cung cấp dịch vụ thượng nguồn (giả định mới nhất được tóm tắt trong Bảng 5). Ngành dầu khí Việt Nam, cũng như cả nước, đang chịu ảnh hưởng nặng nề từ làn sóng COVID-19 tồi tệ này kể từ đầu tháng 6/2021.
Do đó, trong Báo cáo cập nhật này, HSC lùi dự báo thời điểm triển khai một số dự án EPC liên quan tới các mỏ khí chính trong nước một vài năm so với dự báo trước đó. PVS chịu ảnh hưởng nặng nề nhất do hầu hết các dự án tiềm năng chỉ là phát triển mỏ khí trong nước. Ngoài ra, các dự án của PVS còn phải trải qua thủ tục pháp lý phức tạp do các căng thẳng ngoài khơi, dẫn đến việc dự án Cá Rồng Đỏ bị tạm dừng vào năm 2018.
HSC dự báo các dự án phát triển mỏ khí trong nước này vẫn có thể đi vào hoạt động trong tương lai, nhưng sớm nhất chỉ có thể từ năm 2023 trở đi. Lưu ý, hồ sơ ban đầu đã được nộp từ năm 2015; mặc dù vậy, không có kết quả nào đạt được sau nhiều lần trì hoãn. Theo chúng tôi, các dự án sẽ được phê duyệt khi ngành điện Việt Nam đang phải đối mặt với tình trạng thiếu hụt nguồn cung, nhưng điều này sẽ chỉ xảy ra sau ít nhất một hoặc hai năm nữa.
Cụ thể, trong số các công ty HSC khuyến nghị, chúng tôi lưu ý như sau:
- PVS gần đây thông báo đã giành được hợp đồng EPC mới từ Gallaf Batch 3 EPC 05, đảm bảo khối lượng công việc xây dựng hai cấu trúc đầu giếng trong giai đoạn Q1/2022 và Q4/2023 với tổng giá trị đầu tư là 360 triệu USD. Dự án Gallaf là một phần của mỏ dầu lớn Al-Shaheen, nằm ngoài khơi bờ biển Qatar. Mỏ này được vận hành bởi Qatar’s North Oil Company (NOC).
Tuy nhiên, đây có vẻ là dự án đáng chú ý duy nhất của PVS trong năm 2022 và sẽ không đủ lớn để kéo PVS ra khỏi triển vọng trung hạn ảm đạm; chúng tôi kỳ vọng – Bảng 6 – công ty có thể thực hiện các dự án tiềm năng này.
Biểu đồ 6: Hợp đồng đã ký nhưng chưa thực hiện hợp đồng tiềm năng, PVS 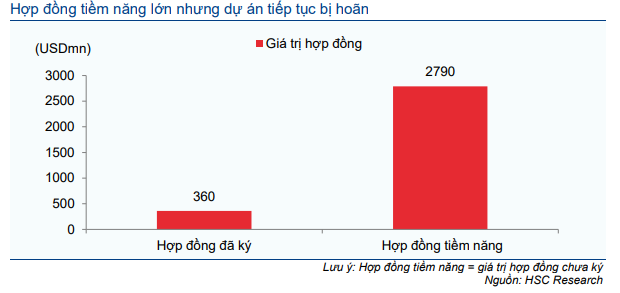
- Tình hình của PVD không khả quan hơn nhiều so với PVS mặc dù công ty khoan thăm dò này có khách hàng châu Á đa dạng. BLĐ ước tính bình quân giá thuê ngày trong năm 2021 dao động khoảng 52.000 USD và chỉ có thể tăng lên 58.000-60.000 USD, thấp hơn 7,6% dự báo trước đó của chúng tôi là 65.000 USD. Mức giá thuê ngày thấp là 60.000 USD chỉ đủ trang trải chi phí vận hành & khấu hao và hầu như không đem lại lợi nhuận cho PVD. Công ty vẫn đang tích cực đấu thầu các dự án khai thác khác và dự kiến sẽ có kết quả khả quan tại Thái Lan và Malaysia, nhưng dịch COVID-19 có thể bùng phát bất cứ lúc nào ở hai quốc gia này.
- HSC cũng lùi dự báo thời điểm khởi động giàn khoan TAD đã được PVD chờ đợi từ lâu sang Q4/2021 từ Q3/2021 (Bảng 7) do giàn khoan này hiện đang ở cảng Keppel’s FELs, Singapore để thiết lập DES. Giàn TAD sắp bắt đầu ký hợp đồng 10 năm với Brunei Shell Petroleum (BSP) sau khi ngừng hoạt động trong 4 năm qua. Mặc dù vậy, giá thuê ngày chỉ là 90.000 USD sẽ không đem lại nhiều lợi nhuận (Bảng 8).
Bảng 7: Đã xác nhận lịch trình khoan tự nâng vào năm 2021 & TAD, PVD 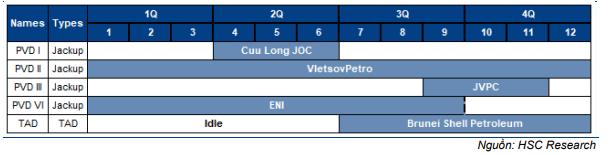
Biểu đồ 8: Bình quân giá thuê ngày tại Đông Nam Á, 2015-2021 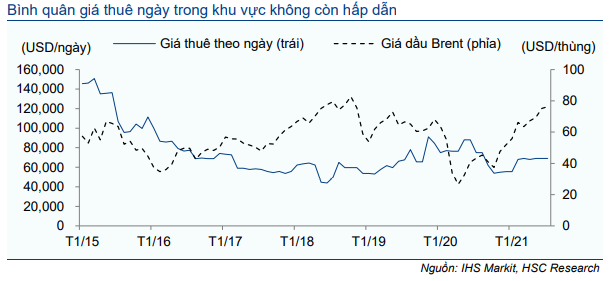
Những điểm sáng từ nhập khẩu LNG/năng lượng
Xin nhắc lại, GAS và PVT sẽ được hưởng lợi từ nhu cầu năng lượng tăng cao, đặc biệt là nhu cầu LNG để sản xuất điện. Theo chúng tôi, tăng trưởng dài hạn của ngành dầu khí Việt Nam sẽ tập trung chủ yếu vào nhập khẩu LNG do nhu cầu về khí tự nhiên trong nước để sản xuất điện bị thiếu hụt (chúng tôi giả định các dự án khí trong nước sẽ bị trì hoãn kéo dài).
GAS sở hữu 9/14 kho cảng LNG được lên kế hoạch cho Việt Nam trong vòng 15 năm tới. Trong khi đó, PVT sẽ có một thỏa thuận chiến lược để vận chuyển một lượng lớn LNG tới các kho cảng của GAS, cùng với nhu cầu năng lượng rất lớn trong nước.
Chúng tôi duy trì dự báo nhu cầu khí đốt tự nhiên sẽ tăng trưởng gấp 4 lần vào năm 2030 (Bảng 9), và nhập khẩu LNG sẽ là chìa khóa để bù đắp chênh lệch cung cầu do tiến độ của các siêu dự án trong nước không chắc chắn (Bảng 10). Hầu hết nhu cầu thiếu hụt sẽ được giải quyết thông qua nhập khẩu LNG, vì sản lượng của các mỏ khí hiện có sẽ giảm 12,2% hàng năm nếu các mỏ khí mới không đi vào khai thác.
Tình hình sản lượng dầu thô của Việt Nam sẽ tương tự như đối với khí tự nhiên và hiện sản lượng đang giảm với tốc độ 5%/năm trong 10 năm tới do trữ lượng còn lại khó khai thác hơn và các tranh chấp lãnh thổ đang diễn ra ngoài khơi (Bảng 12). Do Việt Nam đã nhập siêu dầu khí, PVT sẽ vận chuyển sản lượng đầu vào nhập khẩu cho các nhà máy lọc hóa dầu trong nước hiện tại và tương lai khi nền kinh tế phát triển (Bảng 13).
Biểu đồ 9: Dự báo nhu cầu tiêu thụ khí tự nhiên theo ngành, 2021-2030 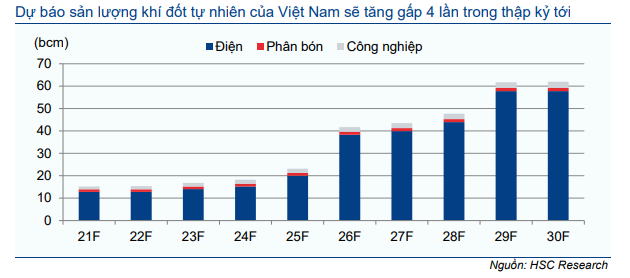
Biểu đồ 10: Sản lượng LNG đã nhập từ các cảng mới, 2021-2030 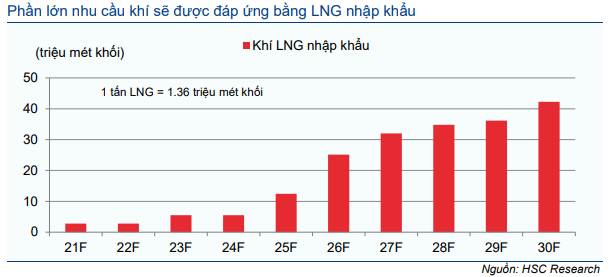
Biểu đồ 11: Sản lượng khí thực tế và dự kiến theo lưu vực *, 2009A-2030F 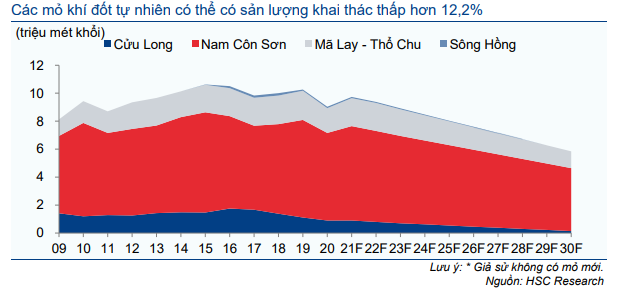
Biểu đồ 12/; Dự báo sản lượng, tiêu thụ và dự trữ dầu thô của Việt Nam cho sản xuất, 2010A-2030F 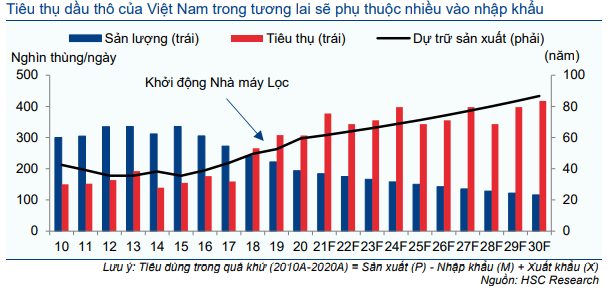
Bảng 13: Quy hoạch xây dựng nhà máy lọc/hóa dầu ở Việt Nam 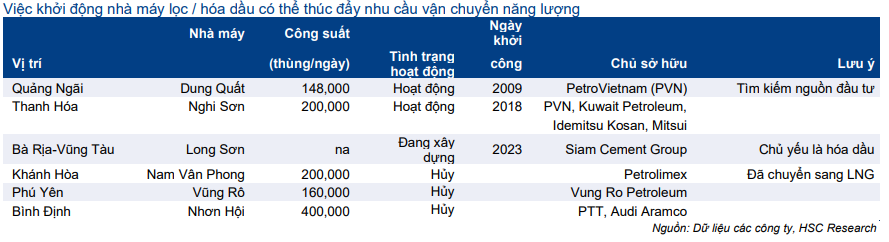
Bảng 14: Dự báo lợi nhuận và dự báo của Bloomberg, ngành dầu khí VN 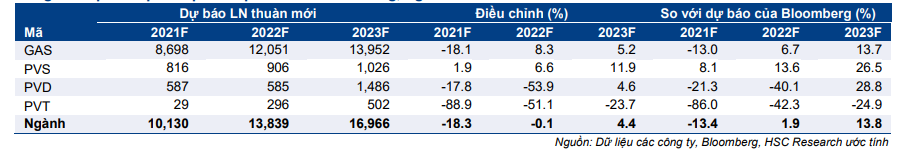
Tác động tới lợi nhuận
Từ đó, HSC hạ lần lượt 13,4% và 0,1% dự báo lợi nhuận chung của các công ty dầu khí Việt Nam (Bảng 14-15), nhưng tăng nhẹ 4,4% dự báo năm 2023 phần lớn nhờ doanh thu LNG của GAS. Theo dự báo mới của chúng tôi, mức tăng trưởng lợi nhuận bình quân trong giai đoạn 2021-2023 lần lượt là 21,9%, 23,5% và 18,7% (tốc độ tăng trưởng gộp bình quân 3 năm tới sẽ đạt 22%).
Đáng chú ý, dự báo mới đối với công ty được HSC khuyến nghị thấp hơn bình quân 13,4% năm 2021 so với dự báo của thị trường nhưng cao hơn lần lượt 1,9% và 13,8% trong năm 2022 và 2023. Mời xem Báo cáo cập nhật công ty ở bên dưới để biết thêm chi tiết.
Bảng 15: Dự báo doanh thu và lợi nhuận thuần, Ngành dầu khí Việt Nam 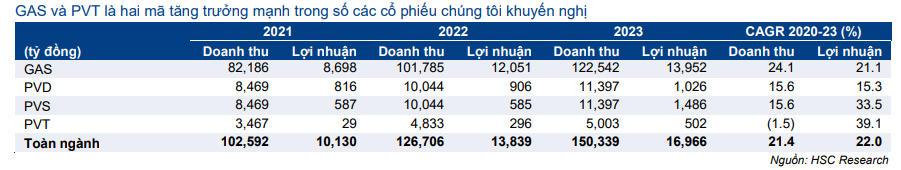
Trong ngắn hạn, HSC dự báo xu hướng giá cổ phiếu của công ty trong ngành dầu khí sẽ khác nhau sau KQKD Q2/2021 trái chiều. Cụ thể:
- Khả năng phục hồi lợi nhuận bền vững của các nhà cung cấp dịch vụ như PVS và PVD sẽ gặp nhiều thách thức do giá thuê ngày thấp và khối lượng công việc hạn chế do dịch COVID-19 bùng phát tại Việt Nam.
- PVT nhiều khả năng sẽ có một quý kém tích cực, nhưng triển vọng vẫn đầy hứa hẹn do các công ty vận tải ít bị ảnh hưởng bởi giá dầu trong khi triển vọng chủ yếu được thúc đẩy nhờ năng lực vận tải tăng.
- Lợi nhuận của GAS trong Q3/2021 dự kiến cũng sẽ giảm so với quý trước do dịch COVID-19 ảnh hưởng tới nhu cầu khí tự nhiên, tuy nhiên, chúng tôi dự báo lợi nhuận sẽ phục hồi bền vững từ Q4/2021 sau khi đẩy mạnh triển khai vaccine, hỗ trợ nhu cầu tiêu thụ khí đốt trở lại bình thướng.
Trong khi đó, để bám sát sự thay đổi lợi nhuận của những cổ phiếu HSC theo dõi, chúng tôi thực hiện cập nhật dự báo lợi nhuận hàng quý toàn ngành để phản ánh chính xác triển vọng lợi nhuận. Chúng tôi tóm tắt phân tích hàng quý năm 2021 trong Bảng 16 bên dưới.
Bảng 16: KQKD năm 2021 theo quý, Ngành dầu khí VN 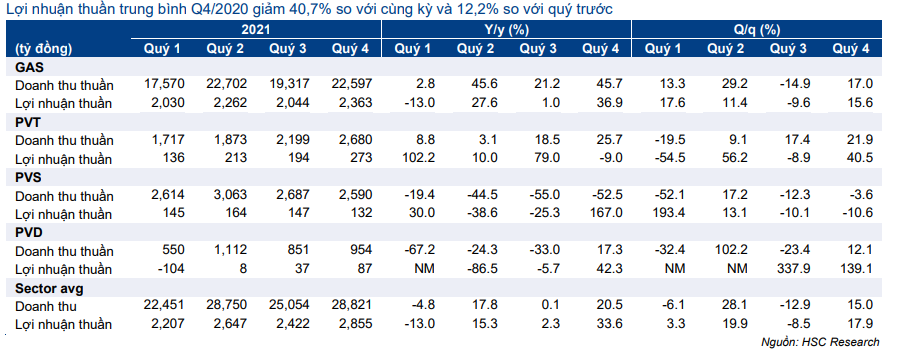
Chiến lược ngành
Khuyến nghị giao dịch theo chu kỳ
HSC không khuyến nghị NĐT bỏ qua toàn bộ cơ hội đầu tư vào ngành dầu khí của Việt Nam dù đà tăng của giá dầu đang tích lũy và sẽ tăng ở múc chậm. Theo chúng tôi, NĐT nên tận dụng giai đoạn này và diễn biến điều chỉnh của giá dầu Brent để mua vào những cổ phiếu có tiềm năng tăng trưởng dài hạn như các công ty vận tải LNG/năng lượng là GAS và PVT.
Theo chúng tôi, diễn biến giá cổ phiếu tại GAS có tương quan lớn nhất tới giá dầu Brent – chủ yếu do cơ chế giá khí tự nhiên thả nổi – và GAS và PVT sẽ được hưởng lợi từ nhu cầu năng lượng tăng, đặc biệt là nhu cầu LNG đối với các nhà máy điện.
Ngoài ra, các NĐT nên giảm tỷ trọng tất cả các cổ phiếu chu kỳ tại các doanh nghiệp cung cấp dịch vụ thượng nguồn như PVS và PVD do dịch COVID-19 sẽ khiến tiến độ phát triển dự án khí tự nhiên trong nước bị chậm trễ và giá thuê ngày ở thượng nguồn thấp. Theo chúng tôi, lợi nhuận của các công ty này chỉ có thể phục hồi sớm nhất là vào giữa năm 2023.
Giá cổ phiếu của 2 cổ phiếu trên có thể tăng theo sự phục hồi của giá dầu nhưng chắc chắn sẽ chỉ trong ngắn hạn, trừ khi lợi nhuận hoặc triển vọng của các dự án cải thiện. Đáng chú ý, trong chu kỳ tăng vào năm 2018 (Bảng 17), giá của 3 cổ phiếu thượng nguồn là GAS, PVS và PVD đã tăng theo đà phục hồi của giá dầu sau khi vượt mức hòa vốn sản xuất – đặc biệt là GAS, lựa chọn hàng đầu của chúng tôi – cho đến khi dự án lớn Cá Rồng Đỏ bị tạm ngừng vào tháng 3/2018.
Biểu đồ 17: So sánh chỉ số giá cổ phiếu GAS, PVS, PVD và giá dầu Brent, 2016- 2018 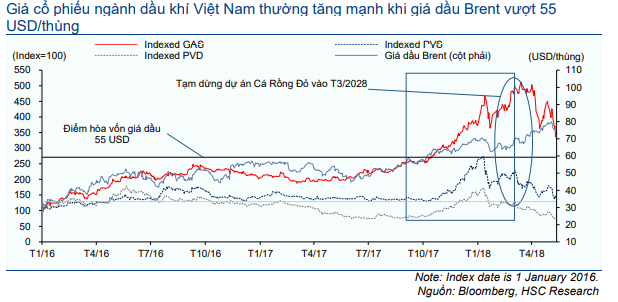
Nhìn lại
Kể từ Báo cáo cập nhật ngành của chúng tôi vào ngày 17/4/2021, cổ phiếu dầu khí Việt Nam có hiệu suất kém hơn so với chỉ số VN30, mặc dù giá cổ phiếu tăng mạnh vào đầu tháng 6/2021 do giá dầu tăng. Theo chúng tôi, KQKD đáng thất vọng là nguyên nhân chính khiến hiệu suất cổ phiếu toàn ngành kém. Trong số những cố phiếu mà chúng tôi đề cập phía trên, chỉ có lợi nhuận của PVT vượt mức cùng kỳ năm ngoái. Trong khi đó, GAS có sản lượng khí tiêu thụ thấp do ảnh hưởng của hiện tượng La Nina và giá dầu cao khiến lợi nhuận chưa thể tăng trưởng. Mặc dù vậy, biến đổi sẽ diễn ra trên toàn ngành trong 6 tháng cuối năm 2021 và các cổ phiếu ít bị ảnh hưởng bởi dịch COVID-19 như GAS và PVT sẽ hưởng lợi và tăng trưởng tốt hơn từ thời điểm này, trong khi đó, PVS và PVD có thể tăng đột biến trong ngắn hạn do giá dầu nhưng sẽ phân hóa và tiếp tục có hiệu suất kém hơn so với chỉ số VN30.
Bảng 18: Chứng khoán ngành dầu khí Việt Nam và chỉ số VN30 từ 15/03 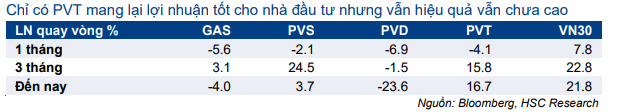
Biểu đồ 19: Chỉ số Ngành dầu khí Việt Nam và chỉ số VN30 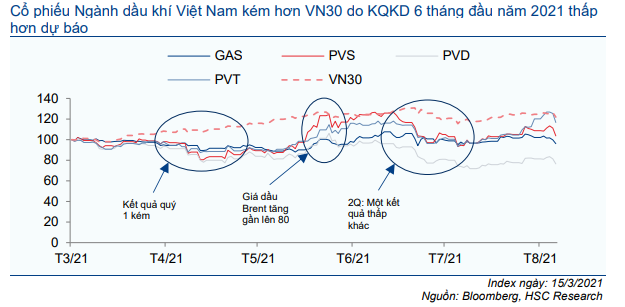
Định giá và khuyến nghị: Vấn đề chính
HSC duy trì khuyến nghị Mua vào đối với các công ty vận tải LNG/năng lượng như GAS và PVT. Chúng tôi nâng 21,3% giá mục tiêu đối với PVT lên 29.000đ (từ 23.900đ) nhưng duy trì giá mục tiêu đối với GAS ở mức 121.700đ.
Trong khi đó, HSC hạ khuyến nghị các cổ phiếu chu kỳ là PVS và PVD xuống Nắm giữ (từ Mua vào) đồng thời hạ lần lượt 27,7% và 44,3% giá mục tiêu đối với các cổ phiếu này xuống lần lượt 25.100đ và 18.500đ (từ lần lượt 34.700đ và 33.200đ).
Hiện tại, lựa chọn hàng đầu của chúng tôi là GAS đang có hiệu suất kém hơn so với giá dầu Brent và chỉ số VN30 (lần lượt 7,7% và 31,2%) kể từ đầu năm, nhưng lại vượt trội hơn trong 3 tháng vừa qua (lần lượt 6,4% và 3,0%). GAS có thể tăng trưởng mạnh mẽ hơn trong 6 tháng cuối năm 2021 nhờ việc thị trường luân chuyển dòng tiền qua các ngành khác và lợi nhuận tăng nhờ sản lượng khí cải thiện trong Q4/2021 và giá dầu ổn định.
Bảng 20: Các mã CP dầu khí HSC khuyến nghị 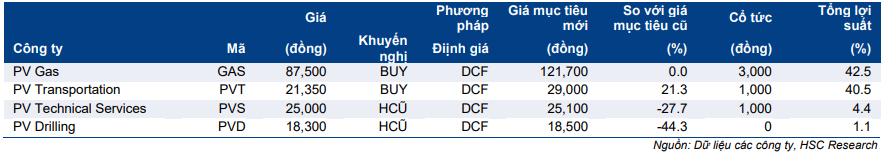
Biểu đồ 21: Cổ phiếu ngành dầu khí Việt Nam và giá dầu Brent, tính từ đầu năm 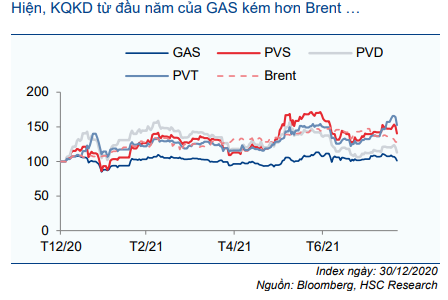
Biểu đồ 22: Cổ phiếu ngành dầu khí Việt Nam và chỉ số VN30, YTD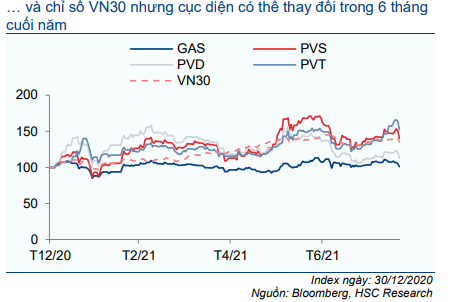
Nguồn: HSC