

Điểm sáng kinh tế: xuất khẩu và chi tiêu công
Việt Nam lựa chọn biện pháp mới chống dịch Covid-19 bùng phát
Việt Nam đã chọn biện pháp mới chống dịch Covid-19 bùng phát là hạn chế di chuyển ở phạm vi nhỏ nhất có thể – mặc dù điều này có thể làm ảnh hưởng đến hoạt động kinh tế nhưng mức độ ảnh hưởng sẽ thấp hơn việc lặp lại giãn cách toàn xã hội.
Lệnh hạn chế nhập cảnh sẽ cản đà tang trưởng thương mại
Thặng dư thương mại của Việt Nam tăng lên 2,8 tỷ USD trong tháng 7 và 8,4 tỷ USD trong 7 tháng đầu năm. Thặng dư thương mại tăng tiếp tục giúp tỷ giá USD/VND ổn định. Việt Nam đang chóng giành được thị phần xuất khẩu từ các nước ASEAN và hiện đã trở thành nước xuất khẩu lớn thứ 2 trong các nước ASEAN xét về giá trị xuất khẩu theo tháng, chỉ đứng sau Singapore. Tuy nhiên, lệnh hạn chế nhập cảnh lại kéo dài nhiều khả năng sẽ ảnh hưởng tiêu cực đến hoạt động thương mại, trong đó khu vực FDI vẫn đang đóng vai trò chủ đạo (chiếm 65% tổng kim ngạch xuất khẩu).
Chính sách hỗ trợ tài khóa sẽ đóng vai trò chủ chốt
Đầu tư công trong tháng 7/2020 tăng 55,3% so với cùng kỳ; theo đó tổng vốn đầu tư công 7 tháng đầu năm 2020 đã đạt 43,7% kế hoạch của Chính phủ đề ra cho năm 2020. Đồng thời, thâm hụt ngân sách 7 tháng đầu năm cũng chỉ bằng 43% dự toán cả năm. Như vậy, dư địa giải ngân đầu tư công còn lại của năm là lớn.
Trong nhiều năm gần đây, Chính phủ Việt Nam cũng có xu hướng giải ngân mạnh nhất vào quý cuối năm. Ngược lại, chúng tôi kỳ vọng tăng trưởng tín dụng chỉ đạt khoảng 9-10% trong năm 2020 so với 13,65% trong năm 2019, do các doanh nghiệp chưa có nhiều động lực mở rộng đầu tư mở rộng sản xuất kinh doanh trước những bất ổn do dịch Covid-19 gây ra.
Chúng tôi cho rằng chính sách tài khóa sẽ đóng vai trò quan trọng hơn so với tăng trưởng tín dụng (và các chính sách tiền tệ liên quan) trong việc thúc đẩy nền kinh tế tăng trưởng trong những tháng còn lại của năm.
Bảng 1: Xu hướng các chỉ số gần đây 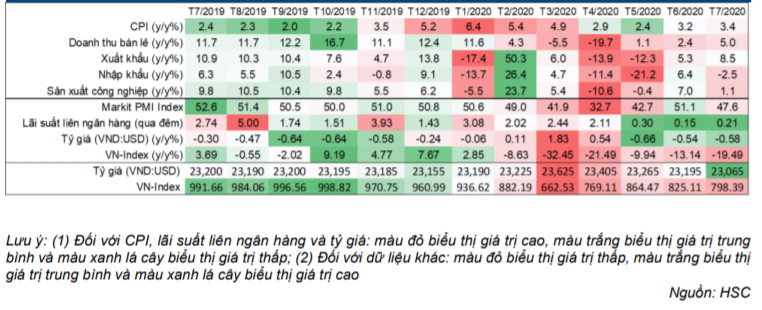
Có thêm hỗ trợ từ chính sách tài khóa & tiền tệ trong bối cảnh diễn ra làn sóng Covid-19 mới
Làn sóng dịch Covid-19 thứ hai bắt đầu vào ngày 25/7 và quy mô lớn hơn lần đầu. Hạn chế di chuyển ở những khu vực nhất định có thể làm ảnh hưởng đến hoạt động kinh tế trong những tháng tới nhưng mức độ ảnh hưởng chắc chắn sẽ thấp hơn việc lặp lại giãn cách toàn xã hội. Lệnh hạn chế nhập cảnh kéo dài có thể cũng sẽ tạm thời làm gián đoạn xu hướng giành thị phần xuất khẩu từ các nước ASEAN. Chính phủ đã đưa ra thêm hỗ trợ từ chính sách tài khóa & tiền tệ trong tháng 7 và chúng tôi kỳ vọng hỗ trợ tài khóa sẽ tiếp tục được đẩy mạnh trong những tháng tới.
Có thể nói, làn sóng dịch Covid-19 thứ 2 tại Việt Nam đã bắt đầu từ ngày 25/7, đánh dấu bằng ca lây nhiễm trong cộng đồng đầu tiên được xác nhận tại Đà Nẵng, chấm dứt 99 ngày không có ca lây nhiễm mới trong cộng đồng tại Việt Nam. Trong thời gian từ ngày 25/7 đến 19/8, tổng số ca nhiễm được xác định tăng gần gấp 2,4 lần (từ 417 ca lên 993 ca), đáng lo ngại hơn, số ca lây nhiễm trong cộng đồng tăng 4,7 lần (từ 140 ca lên 653 ca); chủ yếu liên quan đến Đà Nẵng với 15 trong tổng số 63 tỉnh thành đã ghi nhận ca lây nhiễm mới trong cộng đồng (Biểu đồ 2). Rõ ràng quy mô của làn sóng thứ 2 lớn hơn làn sóng thứ 1.
Tuy nhiên, trái với làn sóng thứ 1 khi Việt Nam thực hiện cách ly toàn xã hội 21 ngày trong tháng 4, Chính phủ lần này không có kế hoạch giãn cách xã hội diện rộng khi dịch bệnh bùng phát. Tờ Nikkei Asian Review đã trích lời Phó Thủ tướng Vũ Đức Đam, Trưởng Ban chỉ đạo Quốc gia phòng, chống dịch Covid-19 như sau “Chúng ta phải cách ly theo khu vực và giới hạn phạm vi cách ly nhỏ nhất có thể. Những khu vực bên không thuộc diện cách ly phải điều chỉnh theo tình trạng bình thường mới để phát triển kinh tế” (Việt Nam thực hiện biện pháp dập dịch Covid-19 mới là cách ly theo khu vực và không cách ly toàn nền kinh tế, Nikkei Asian Review, ngày 7/8/2020).
Biện pháp chống dịch Covid-19 mới của Việt Nam là khoanh vùng hạn chế di chuyển ở phạm vi nhỏ nhất có thể để khống chế dịch bệnh trong nỗ lực giữ nền kinh tế tiếp tục hoạt động bình thường. Mặc dù phương pháp này vẫn có thể làm ảnh hưởng đến hoạt động kinh tế trong những tháng tới nhưng mức độ ảnh hưởng chắc chắn sẽ thấp hơn việc lặp lại giãn cách toàn xã hội.
Biểu đồ 2: Làn sóng dịch Covid-19 thứ 2 tại Việt Nam bắt đầu từ ngày 25/7… 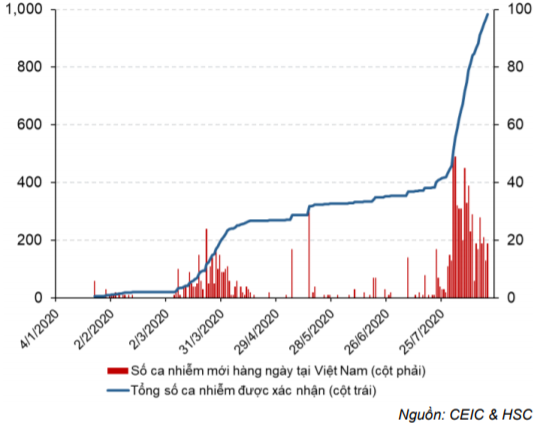
Biểu đồ 3:…có thể gây rủi ro cho xu hướng giành được thị phần xuất khẩu từ các nước ASEAN của Việt Nam 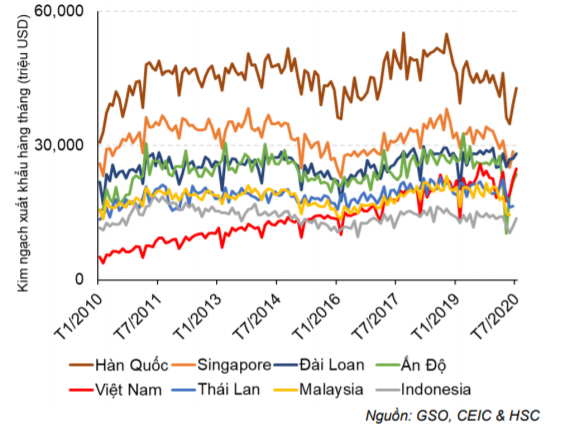
Một trong những điểm sáng của tình hình vĩ mô tháng 7 là kim ngạch xuất khẩu tăng trưởng ấn tượng, tăng 8,5% so với cùng kỳ nhờ các sản phẩm chủ chốt: máy vi tính và sản phẩm điện tử; điện thoại các loại và linh kiện; máy móc thiết bị; gỗ và sản phẩm gỗ; và sắt thép.
Việt Nam đang nhanh chóng giành được thị phần xuất khẩu từ các nước ASEAN (Biểu đồ 3). Cụ thể, Việt Nam hiện đã trở thành nước xuất khẩu lớn thứ 2 trong các nước ASEAN xét về giá trị xuất khẩu theo tháng, chỉ đứng sau Singapore. Tại khu vực Châu Á, Việt Nam đã vượt qua Ấn Độ và đang trên đà bắt kịp Đài Loan. Tuy nhiên, lệnh hạn chế nhập cảnh lại kéo dài cả trong nước (theo khu vực có tình hình COVID-19 nghiêm trọng như Đà Nẵng…) và trên thế giới nhiều khả năng sẽ ảnh hưởng tiêu cực đến hoạt động thương mại do khu vực FDI vẫn đóng vai trò chủ đạo (khu vực FDI chiếm 65% tổng kim ngạch xuất khẩu). Từ đó sẽ có thể làm gián đoạn tạm thời xu hướng gia tăng thị phần xuất khẩu của Việt Nam. Điều này đã thể hiện ở số liệu PMI tháng 7 của Việt Nam, giảm từ 51,1 trong tháng 6/2020 xuống còn 47,6 trong tháng 7; phản ánh sự sụt giảm ở chỉ số đơn hàng xuất khẩu mới.
Theo đó, chúng tôi tin rằng cả chính sách tài khóa và tiền tệ sẽ cần phải tiếp tục hỗ trợ nền kinh tế trong những quý tới. Cụ thể, chúng tôi kỳ vọng tốc độ giải ngân đầu tư công trong những tháng còn lại của năm sẽ nhanh hơn nhiều do Chính phủ có đủ nguồn lực để làm điều này.
Biểu đồ 4: Đầu tư công tăng mạnh từ T5/2020… 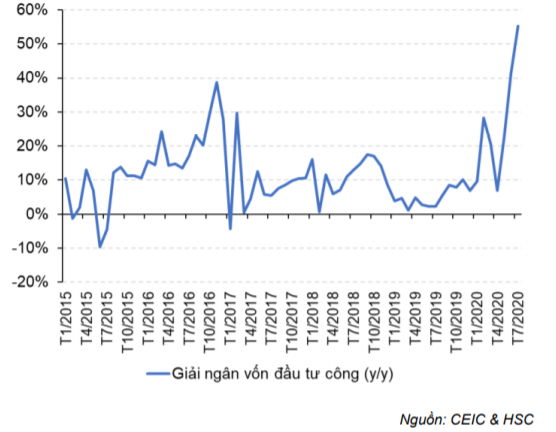
Biểu đồ 5:…hiện vẫn còn nhiều dư địa để cho giải ngân đầu tư công trong 6 tháng cuối năm 2020 
Hoạt động xây dựng sử dụng vốn đầu tư công đã tăng tốc đáng kể trong 3 tháng qua ở khắp các tỉnh thành trên cả nước.
Cụ thể, đầu tư công trong tháng 7/2020 đạt 45,7 nghìn tỷ đồng, tăng 55,3% so với cùng kỳ (tháng 6/2020 tăng 41,2% so với cùng kỳ và tháng 7/2019 tăng 2,3% so với cùng kỳ), đưa tổng vốn đầu tư công trong 7 tháng đầu năm 2020 lên 203 nghìn tỷ đồng (tăng 28,7% so với cùng kỳ); tương đương 43,7% kế hoạch của Chính phủ đề ra cho cả năm 2020 (Biểu đồ 4).
Chính phủ Việt Nam đặt mục tiêu thâm hụt ngân sách là 234,8 nghìn tỷ đồng cho năm 2020 (Quyết định 2680 của Bộ Tài chính). Đến tháng 7, thâm hụt ngân sách từ đầu năm bằng 43% mục tiêu đề ra ban đầu cho cả năm 2020. Theo đó, hiện vẫn còn nhiều dư địa để tiếp tục giải ngân đầu tư công trong những tháng còn lại của năm. Trước đây, Chính phủ Việt Nam cũng có xu hướng giải ngân mạnh nhất vào quý cuối năm (Biểu đồ 5), củng cố quan điểm của chúng tôi là tiến độ giải ngân năm nay nhiều khả năng cũng sẽ mạnh về quý cuối năm.
NHNN đang thực hiện chính sách tiền tệ lỏng thông qua giảm lãi suất điều hành (giảm 1,5% trong năm 2020) và giao hạn mức tăng trưởng tín dụng cao hơn cho một số NHTM nhất định để đẩy mạnh cho vay. Trong đó chúng tôi cho rằng chính sách tín dụng sẽ có tác động nhiều hơn đến thị trường tín dụng so với biện pháp cắt giảm lãi suất điều hành, đặc biệt là trong bối cảnh lãi suất liên ngân hàng đã ở mức thấp kỷ lục với đồng USD yếu đi và thặng dư thương mại tăng cộng với động thái mua ròng ngoại tệ của NHNN.
Chính sách hỗ trợ tín dụng còn thể hiện qua việc tái cấu trúc thời hạn trả nợ và/hoặc giảm lãi vay cho những doanh nghiệp chịu ảnh hưởng của dịch bệnh (theo NHNN, tính đến tháng 6/2020, đã có 180 nghìn tỷ đồng các khoản vay được tái cấu trúc; 1,3 triệu tỷ đồng các khoản vay cũ và 1,1 triệu tỷ đồng các khoản vay mới được giảm lãi vay).
Tuy nhiên, tăng trưởng tín dụng đã giảm tốc đáng kể (tín dụng vào tháng 6/2020 tăng 9,7% so với cùng kỳ & tăng 3,65% so với đầu năm trong khi tháng 1/2020 tăng 13,4% so với cùng kỳ và tăng 7,36% so với đầu năm), và tăng trưởng huy động cũng giảm tốc tương đối (còn tăng 11,9% so với cùng kỳ trong tháng 6/2020) ( Biểu đồ 6). Theo đó, NHNN đã khuyến khích các NHTM giảm lãi suất huy động nhằm đảm bảo lợi nhuận cho các NHTM và kích thích cho vay đối với nền kinh tế (Biểu đồ 7). Một trong những NHTM lớn nhất của Việt Nam là VCB đã giảm 0,5% lãi suất huy động kỳ hạn 12 tháng trong tháng 7 xuống còn 6%/năm từ 6,5%/năm vào tháng 6/2020.
Biểu đồ 6: Từ làn sóng COVID-19 đầu tiên, tăng trưởng tín dụng đã giảm tốc so với tăng trưởng huy động… 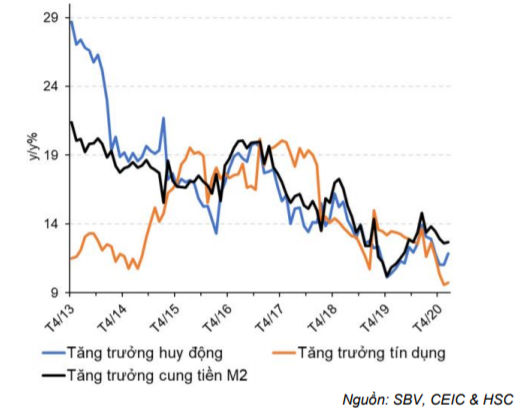
Biểu đồ 7:…theo đó, NHNN đã khuyến khích giảm lãi suất huy động nhằm đảm bảo lợi nhuận cho các NHTM và kích thích cho vay đối với nền kinh tế 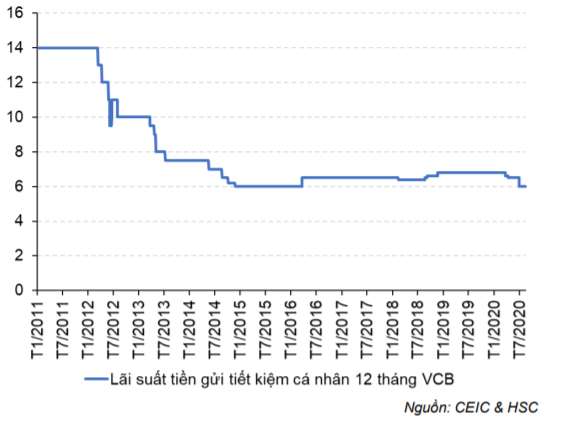
Do doanh nghiệp ít có động lực đầu tư mở rộng sản xuất kinh doanh trong bối cảnh những bất ổn do dịch Covid-19 gây ra, chúng tôi cho rằng tăng trưởng tín dụng sẽ chỉ đạt khoảng 9-10% trong năm 2020 so với 13,65% trong năm 2019. Theo Tổng cục thống kê, trong 7 tháng đầu năm 2020, số doanh nghiệp thành lập mới trên cả nước đã giảm 5,1% so với cùng kỳ trong khi số doanh nghiệp ngừng hoạt động tăng 41,5% so với cùng kỳ.
Sự kiện và số liệu vĩ mô tháng 7
Lạm phát tăng tháng thứ 2 liên tiếp do chi phí giao thông vận tải tăng
Biểu đồ 8: Lạm phát vẫn dưới 4%… 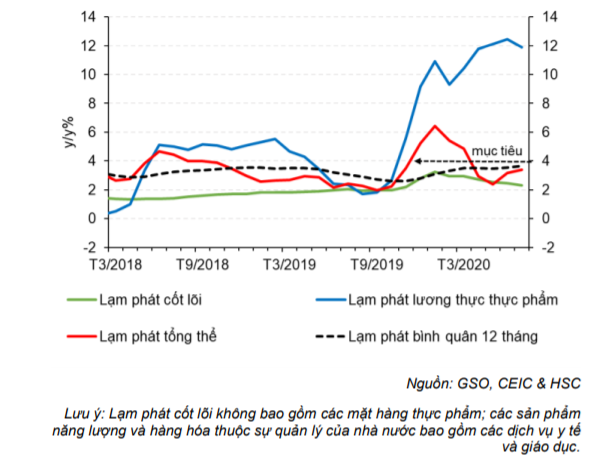
Biểu đồ 9: …nhưng vẫn chịu sức ép của lạm phát lương thực, thực phẩm và sự gia tăng trở lại của chỉ số giá nhóm hàng giao thông 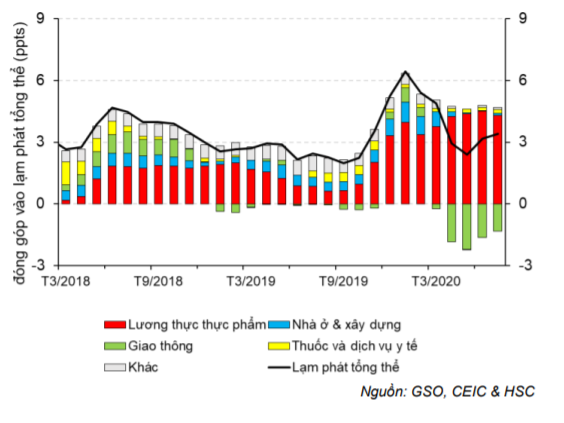
Trong tháng 7/2020, lạm phát tăng 3,39% so với cùng kỳ, từ tăng 3,17% so với cùng kỳ trong tháng 6/2020 (Bảng 8, 9). So với tháng trước, lạm phát tăng 0,4% (so với giảm 0,66% trong tháng 6/2020), nhờ đó thu hẹp đà giảm của lạm phát từ đầu năm còn 0,19%.
Lạm phát tháng 7/2020 tăng chủ yếu do nhóm giao thông tăng tháng thứ 2 liên tiếp (tăng 3,91% so với tháng trước so với tăng 6,05% so với tháng trước trong tháng 6/2020) do chỉ số giá xăng dầu tăng (tăng 9,02% so với tháng trước).
Cũng trong tháng 7, lạm phát nhóm nhà ở và vật liệu xây dựng 0,47% so với tháng trước (so với giảm 0,42% so với tháng trước trong tháng 6/2020) do giá năng lượng tăng (giá điện, nước và khí tăng lần lượt 2,0%, 0,25% và 1,13% so với tháng trước).
Lạm phát nhóm lương thực, thực phẩm bất ngờ đảo chiều giảm 0,18% so với tháng trước (so với tăng 0,44% so với tháng trước trong tháng 6/2020) do giá lương thực giảm (giảm 0,2% so với tháng trước) và giá thực giảm (giảm 0,3% so với tháng trước). Cụ thể, giá thịt lợn đã giảm 2,48% so với tháng trước.
Dù mức tăng so với cùng kỳ của lạm phát nhóm thực phẩm dường như đã đạt đỉnh (tăng 15,04% so với cùng kỳ trong tháng 7/2020 so với tăng 15,86% so với cùng kỳ trong tháng 6/2020), lạm phát nhóm này vẫn là một yếu tố rủi ro chính gây sức ép lên lạm phát, do sự thiếu hụt nguồn cung thịt lợn vẫn tiếp diễn. Trong khi đó, áp lực giảm phát do giá dầu thô giảm đã dần được thu hẹp khi giá dầu thô trên thế giới hồi phục. Dự báo lạm phát hiện tại của chúng tôi năm 2020 là 4,0% (bình quân lạm phát 12 tháng). Trong tháng 7/2020, lạm phát bình quân 12 tháng là 3,64% (so với 3,56% trong tháng 6/2020).
Tăng trưởng toàn ngày sản xuất công nghiệp chậm lại
Trong tháng 7, sản xuất công nghiệp tăng vừa phải 3,6% so với tháng trước (so với tăng 10,3% so với tháng trước trong tháng 6/2020) và tăng 1,1% so với cùng kỳ (so với tăng 7,0% so với cùng kỳ trong tháng 6/2020); chỉ số công nghiệp chế biến chế tạo tăng 2,1% so với cùng kỳ (so với tăng 10,3% so với cùng kỳ trong tháng 6/2020) (Bảng 10). Đà tăng trưởng đã chậm lại đáng kể trong tháng 7 do sản phẩm thiết bị viễn thông sụt giảm mạnh (giảm 7,0% so với cùng kỳ trong tháng 7/2020 so với tăng 20,1% so với cùng kỳ trong tháng 6/2020). (Bảng 11).
Trong 7 tháng đầu năm, chỉ số sản xuất công nghiệp tăng 2,6% so với cùng kỳ (so với tăng 9,4% so với cùng kỳ trong 7 tháng đầu năm 2019); chỉ số công nghiệp chế biến chế tạo tăng 4,2% so với cùng kỳ (so với tăng 10,7% so với cùng kỳ trong 7 tháng đầu năm 2019).
Biểu đồ 10: Cả chỉ số ngành công nghiệp chế biến chế tạo và PMI đều hồi phục từ mức thấp vào T4/2020 … 
Biểu đồ 11:…chủ yếu nhờ sản xuất hàng điện tử và dệt may, may mặc tăng so với tháng trước 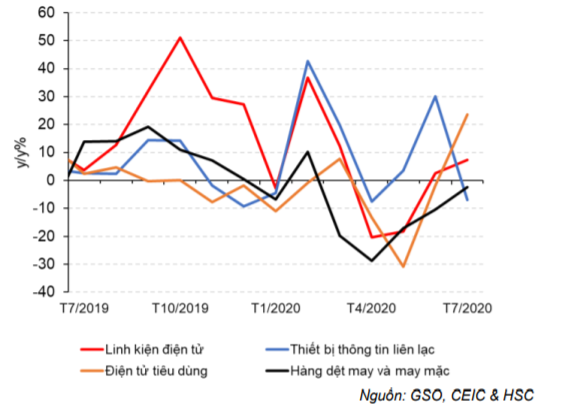
FDI đăng ký tháng 7 tăng 79,8% so với cùng kỳ nhờ điều chỉnh tăng vốn đầu tư tại dự án BĐS tại Tây Hồ Tây, Hà Nội
FDI đăng ký trong 7 tháng đầu năm 2020, FDI đăng ký và thực hiện ước tính lần lượt là 18,8 tỷ USD (giảm 6,9% so với cùng kỳ) và 10,1 tỷ USD (giảm 4,1% so với cùng kỳ)(Bảng 12). FDI cam kết và thực hiện trong tháng 7 tăng lần lượt 79,8% và 1,4% so với cùng kỳ chủ yếu nhờ 774 triệu USD điều chỉnh tăng vốn đầu tư tại dự án BĐS của Hàn Quốc tại Tây Hồ Tây, Hà Nội.
Công nghiệp chế biến chế tạo chiếm 47,6% tổng vốn FDI cam kết, hoạt động kinh doanh BĐS chiếm 15,0% và sản xuất, phân phối điện, khí đốt chiếm 21,0%.
Biểu đồ 12: Vốn FDI đăng ký giảm (6,9% so với cùng kỳ) trong 7 tháng đầu năm 2020 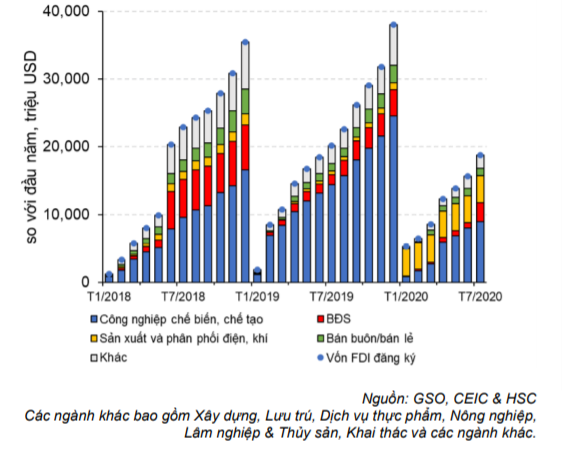
Biểu đồ 13: Vốn FDI đăng ký mới từ Trung Quốc giảm 44,5% so với cùng kỳ trong 7 tháng đầu năm 2020
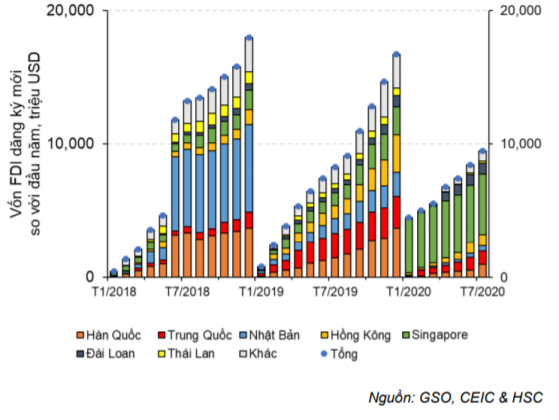
Hạn chế đi lại tiếp tục cản trở các NĐT trong việc ra quyết định đầu tư mới. Vốn FDI đăng ký mới trong 7 tháng đầu năm 2020 đã bị ảnh hưởng nghiêm trọng, khi nguồn FDI chính là Trung Quốc (giảm 44,5% so với cùng kỳ), Hồng Kông (giảm 21,0% so với cùng kỳ), Hàn Quốc (giảm 33,2% so với cùng kỳ) và Nhật Bản (giảm 62,3% so với cùng kỳ) (Bảng 13).
Thặng dư thương mại của Việt Nam tăng 2,8 tỷ USD trong tháng 7 và 8,4 tỷ USD từ đầu năm
Tăng trưởng kim ngạch xuất khẩu trong tháng 7/2020 được điều chỉnh tăng thành tăng 8,5% so với cùng kỳ (từ tăng 0,3% so với cùng kỳ trước đó) so với tăng 5,3% so với cùng kỳ trong tháng 6/2020 và tăng 10,2% so với tháng trước (so với tăng 17,6% tháng 6/2020)(Bảng 14).
Biểu đồ 14: Kim ngạch xuất khẩu trong T7/2020 tăng 8,5% so với cùng kỳ 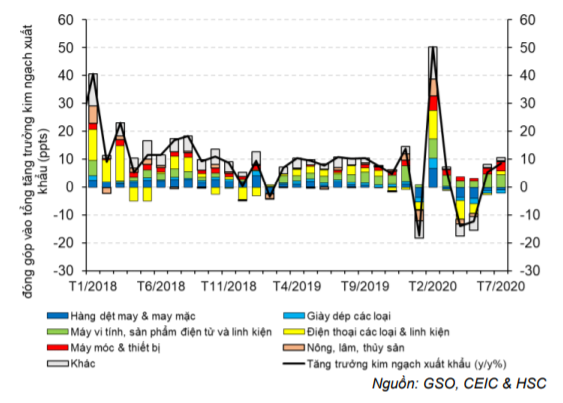
Biểu đồ 15: Trong khi đó kim ngạch nhập khẩu trong T7/2020 giảm 2,5% so với cùng kỳ 
Động lực tăng trưởng là máy tính và thiết bị điện tử (tăng 33,58% so với cùng kỳ), điện thoại các loại & linh kiện (tăng 7,6% so với cùng kỳ), máy móc & thiết bị (tăng 48,8% so với cùng kỳ), gỗ và các sản phẩm từ gỗ (tăng 29,6% so với cùng kỳ) và sắt và thép (tăng 43,95 so với cùng kỳ). Trong khi đó, đối với các mặt hàng chịu tác động của dịch COVID-19, dệt may (tăng 16,9% so với tháng trước), thủy sản (tăng 10,7% so với tháng trước) đã hồi phục cho với tháng trước đó trong tháng thứ 3 liên tiếp.
Trong khi đó, kim ngạch nhập khẩu trong tháng 7/2020 cũng được điều chỉnh thành giảm 2,5% so với cùng kỳ (từ giảm 2,9% so với cùng kỳ trước đó), so với tăng 6,4% so với cùng kỳ trong tháng 6/2020 và tăng 6,7% so với tháng trước (so với tăng 14,0% trong tháng 6/2020). Các động lực khiến kim ngạch nhập khẩu giảm so với cùng kỳ là điện thoại các loại & linh kiện (giảm 17,2% so với cùng kỳ), vải (giảm 12,1% so với cùng kỳ), sắt và thép (giảm 7,4% so với cùng kỳ), ô tô (giảm 34,8% so với cùng kỳ), nguyên phụ liệu dệt may & da giày (giảm 22,0% so với cùng kỳ).
Biểu đồ 16: Trong 7 tháng đầu năm 2020, tổng kim ngạch xuất khẩu tăng 1,5% so với cùng kỳ 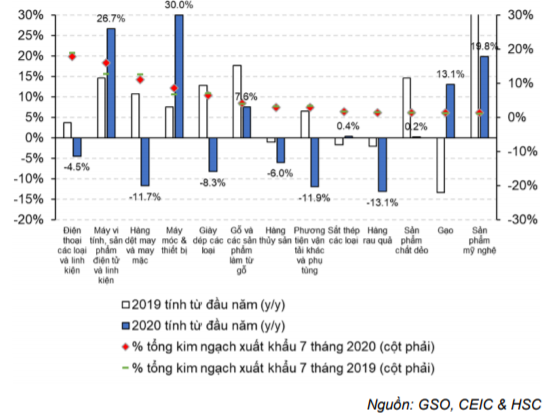
Biểu đồ 17: Trong 7 tháng đầu năm 2020, tổng kim ngạch nhập khẩu giảm 2,5% so với cùng kỳ 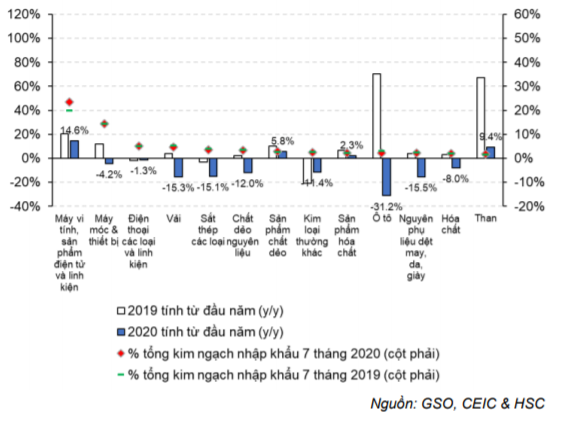
Trong 7 tháng đầu năm 2020, kim ngạch xuất khẩu (147,6 tỷ USD) tăng 1,5% so với cùng kỳ – điều chỉnh từ tăng 0,2% so với cùng kỳ trước đó (so với tăng 7,8% trong 7 tháng đầu năm 2019), trong khi đó kim ngạch nhập khẩu (139,2 tỷ USD) tăng 2,5% so với cùng kỳ (so với tăng 8,4% trong 7 tháng đầu năm 2019).
Tăng trưởng kim ngạch nhập khẩu trong 7 tháng đầu năm 2020 đến từ máy tính và thiết bị điện tử (tăng 26,7% so với cùng kỳ), máy móc & thiết bị (tăng 30,0% so với cùng kỳ), gỗ và sản phẩm từ gỗ (tăng 7,6% so với cùng kỳ), gạo (tăng 13,1% so với cùng kỳ) và sản phẩm mỹ nghệ (tăng 19,8% so với cùng kỳ). Những động lực này đã bị bù trừ bởi sự sụt giảm của điện thoại các loại & linh kiện (giảm 4,5% so với cùng kỳ), dệt may (giảm 11,7% so với cùng kỳ), giày dép (giảm 8,3% so với cùng kỳ), thủy sản (giảm 6,0% so với cùng kỳ), các phương tiện vận tải khác (giảm 11,9% so với cùng kỳ) và rau củ (giảm 13,1% so với cùng kỳ).
Trong khi đó, động lực khiến kim ngạch nhập khẩu giảm trong 7 tháng đầu năm 2020 là máy móc & thiết bị (giảm 4,2% so với cùng kỳ), điện thoại các loại & linh kiện (giảm 1,3% so với cùng kỳ), vải (giảm 15,3% so với cùng kỳ), sắt thép (giảm 15,1% so với cùng kỳ), nhựa (giảm 12% so với cùng kỳ), các vật liệu cơ bản khác (giảm 11,4% so với cùng kỳ), ô tô (giảm 31,2% so với cùng kỳ), nguyên phụ liệu dệt may & da giày (giảm 15,5% so với cùng kỳ) và hóa chất (giảm 8,0% so với cùng kỳ) (Bảng 17).
Tích cực hơn, kim ngạch nhập khẩu máy tính và thiết bị điện tử và linh kiện vẫn hồi phục với tỷ lệ tăng trưởng ấn tượng trong 7 tháng đầu năm (tăng 14,6% so với cùng kỳ so với tăng 20,5% trong 7 tháng đầu năm 2019, nhờ đó chiếm 23,5% tổng kim ngạch nhập khẩu). Tương tự, nhu cầu nhập khẩu than tăng (tăng 9,4% so với cùng kỳ trong 7 tháng đầu năm 2020 so với tăng 67,5% so với cùng kỳ trong 7 tháng đầu năm 2020, chiếm 1,8% tổng kim ngạch nhập khẩu), cho thấy tình trạng của Việt Nam là nhập siêu các loại năng lượng cơ bản.
Với việc kim ngạch nhập khẩu giảm trong khi kim ngạch xuất khẩu tăng, Việt Nam ghi nhận thặng dư thương mại là 2,8 tỷ USD trong tháng 7/2020 và 8,4 tỷ USD trong 7 tháng đầu năm 2020 so với thặng dư 2,0 tỷ USD trong 7 tháng đầu năm 2019.
Chúng tôi hiện điều chỉnh dự báo kim ngạch thương mại xuất khẩu thành tăng 0,5% và kim ngạch nhập khẩu thành giảm 1,7%, từ dự báo trước lần lượt tăng 1,0% và tăng 1,8%. Theo chúng tôi, hoạt động thương mại sẽ hồi phục trong quý 3 từ mức thấp trong quý 2 với mức tăng trưởng kim ngạch xuất khẩu và kim ngạch nhập khẩu tăng lần lượt là 18% và 11% so với quý trước và tiếp tục tăng lần lượt 2% và 5% trong quý 4. Tuy nhiên, so với cùng kỳ năm ngoái kim ngạch xuất khẩu và kim ngạch nhập khẩu được dự báo giảm lần lượt 2,6% và 3,3% so với cùng kỳ trong Q3/2020 (do mức nền so sánh cao trong năm ngoái), và có thể tăng lần lượt 3,0% và 2,0% so với cùng kỳ trong Q4/2020 (Bảng 1 & 2). Những dự báo này của chúng tôi thận trọng hơn so với trước đó (dự báo trước là tăng lần lượt 3% và 2% so với cùng kỳ trong Q3; và tăng lần lượt 8% và 10% trong Q4/2020)
Thặng dư thương mại giúp tỷ giá USD/VND ổn định
Chúng tôi nhận thấy khối ngoại tiếp tục bán ròng trên thị trường chứng khoán trong tháng 7 (giá trị bán ròng trong tháng 7 là 462 tỷ đồng so với mua ròng 14,9 nghìn tỷ đồng trong tháng 6) (Bảng 18). Trong lúc dịch COVID-19 bùng phát trở lại, lượng vốn bán ròng theo tháng tiếp tục tăng lên 1.356 tỷ đồng trong tháng 8 (tính đến 19/8/2020). Tuy nhiên, thặng dư thương mại lớn sẽ tiếp tục hỗ trợ tỷ giá USD/VND ổn định từ giờ đến hết năm (Bảng 19).
Biểu đồ 18: Khối ngoại bán ròng 701 tỷ đồng (30,2 triệu USD) trong 7 tháng đầu năm 2020 so với mua ròng 12.300 tỷ đồng trong 7 tháng đầu năm 2019 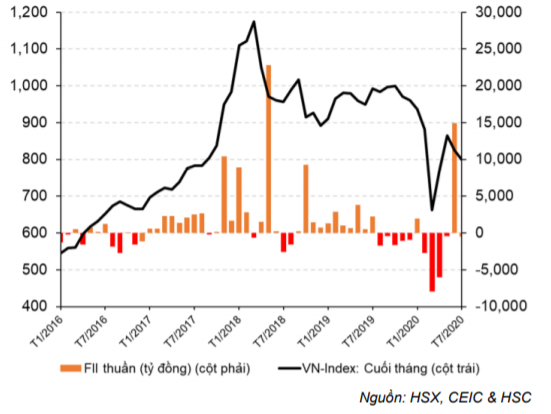
Biểu đồ 19: Chúng tôi kỳ vọng tỷ giá USD/VND sẽ ổn định trong năm 2020 nhờ dự trữ ngoại hối tốt và thặng dư tài khoản vãng lai 
Doanh số bán lẻ hàng hóa và dịch vụ theo tháng tăng trưởng tích cực so với tháng trước và so với cùng kỳ trong tháng thứ 3 liên tiếp.
Doanh thu bán lẻ hàng hóa và dịch vụ trong tháng 7/2020 là 432,0 nghìn tỷ đồng, tăng 5,0% so với cùng kỳ (so với tăng 2,4% so với cùng kỳ trong tháng 6/2020) và tăng 3,3% so với tháng trước (so với tăng 3,0% so với tháng trước trong tháng 6/2020), giúp giá trị bán lẻ hàng hóa và dịch vụ lũy kế 7 tháng đầu năm 2020 đạt 2.800 tỷ đồng (giảm 0,1% so với cùng kỳ so với tăng 12,5% so với cùng kỳ trong 7 tháng đầu năm 2019) (Bảng 20). Điều này cho thấy nhu cầu trong nước tăng trở lại trong ba tháng liên tiếp.
Biểu đồ 20: Doanh số bán lẻ hàng hóa và dịch vụ hồi phục đáng kể trong T5, T6, T7 từ mức thấp trong T4/2020 
Biểu đồ 21: Số lượt khách du lịch giảm 98,9% so với cùng kỳ trong T7/2020 và giảm 61,6% so với cùng kỳ trong 7 tháng đầu năm 
Cụ thể, trong tháng 7, doanh thu bán lẻ hàng hóa (333,8 nghìn tỷ đồng) tăng 7,9% so với cùng kỳ và tăng 2,6% so với tháng trước (so với tăng 6,0% so với cùng kỳ và tăng 1,2% so với tháng trước trong tháng 6/2020). Trong đó, doanh số dịch vụ lưu trú và ăn uống (48,2 nghìn tỷ đồng) tăng 9,2% so với tháng trước, (tháng 6/2020 tăng 8,0% so với tháng trước) và doanh thu từ dịch vụ lữ hành (1,6 nghỉn tỷ đồng) tăng 29,6% so với tháng trước (tháng 6/2020 tăng 130,6% so với tháng trước).
Với việc không cho phép thực hiện các chuyến bay quốc tế kể từ 25/3/2020, du khách quốc tế tiếp tục giảm mạnh trong tháng 7/2020 với 13,900 khách (giảm 98,9% so với cùng kỳ; chủ yếu khách nước ngoài là chuyên gia quốc tế và kỹ sư với trình độ cao) (Bảng 21).
Trong tháng 7, Trung Quốc (7,0 nghìn người, giảm 98,3% so với cùng kỳ), Hàn Quốc (1,1 nghìn người, giảm 99,7% so với cùng kỳ), Nhật Bản (549 người, giảm 99,2% so với cùng kỳ), Mỹ (70 người, giảm 99,9% so với cùng kỳ) và châu Âu (483 người, giảm 99,7% so với cùng kỳ) hầu như đều không có khách du lịch tới Việt Nam. Trong 7 tháng đầu năm 2020, khách quốc tế đạt 3,76 triệu người (gần như không đổi kể từ tháng 4/2020, giảm 61,6% so với cùng kỳ; nửa đầu năm 2019 tăng 7,9% so với cùng kỳ).
Trong thời gian tới, việc COVID-19 bất ngờ bùng phát trở lại có thể cản trở đà phục hồi của bán lẻ hàng hóa và dịch vụ, đặc biệt là các ngành dịch vụ liên quan đến du lịch. Chính quyền Đà Nẵng đã thực hiện giãn cách xã hội tại thành phố và cấm khách du lịch, đóng cửa các dịch vụ không thiết yếu như công viên công cộng, karaoke, vũ trường v.v. kể từ Chủ nhật 26/7/2020 (Chính phủ thực hiện dãn cách xã hội tại Đà Nẵng do dịch COVID-19 bùng phát trở lại, 27/7/2020, VnExpress).
Nguồn: HSC