

Báo cáo kinh tế hàng tháng: Nền kinh tế kiên cường chống lại COVID-19
Tăng trưởng chậm trong Q2/2020…
GDP trong Q2/2020 chỉ tăng 0,36% so với cùng kỳ, với ngành sản xuất tăng trưởng chậm (tăng 3,20% so với cùng kỳ) do chịu tác động từ sự thu hẹp sản xuất của các ngành chủ chốt như sản xuất gỗ, dệt may, điện tử tiêu dùng và xe máy. Ngành dịch vụ lần đầu ghi nhận tăng trưởng âm (giảm 1,76% so với cùng kỳ).
…nhưng tình hình cải thiện
Tuy nhiên, nếu đặt trong bối cảnh ảm đạm của triển vọng toàn cầu (IMF hiện đang dự báo GDP toàn cầu sẽ giảm 4,9%), nền kinh tế Việt Nam vẫn đang hoạt động tốt. Điều này nhờ nỗ lực của Chính phủ và cộng động trong việc kiểm soát dịch COVID-19 giúp Việt Nam có thể loại bỏ các biện pháp giãn cách xã hội và mở đường cho sự hồi phục kinh tế.
Các lĩnh vực chủ chốt của nền kinh tế đã cho thấy những xu hướng tăng trưởng trở lại – trong tháng 6, sản xuất công nghiệp tăng 7,0% so với cùng kỳ do chỉ số ngành công nghiệp chế biến chế tạo tăng 10,3% so với cùng kỳ, kim ngạch xuất khẩu hồi phục tăng 5,3% so với cùng kỳ trong khi đó kim ngạch nhập khẩu tăng 6,4% so với cùng kỳ. Cùng lúc đó, doanh số bán lẻ hàng hóa và dịch vụ tăng 5,6% so với cùng kỳ nhờ nhu cầu trong nước đối với hàng hóa và dịch vụ được duy trì.
Sự hồi phục sẽ diễn ra từ từ dù những yếu tố bên ngoài vẫn khó dự đoán
Trong tương lai, chúng tôi giữ nguyên dự báo Q3/2020 và Q4/2020 sẽ hồi phục ổn định (tăng lần lượt 3,88% và 5,1%), giúp GDP cả năm tăng trưởng 3,41%. Chúng tôi đã điều chỉnh giảm nhẹ từ 3,65% do kết quả Q2/2020 kém hơn dự báo.
Tuy nhiên, dù triển vọng là đáng khích lệ nhưng vẫn còn nhiều khó khăn. Sự hồi phục đáng kể ở thị trường lao động giúp hỗ trợ chi tiêu hộ gia định chắc chắn là điều cần thiết, thương mại và các hoạt động liên quan dễ mất đà hồi phục thương mại với các đối tác thương mại quan trọng do các quốc gia này gặp khó khăn trong việc phòng chống dịch COVID-19 và đầu tư nhà nước vẫn chậm tiến độ so với kế hoạch cả năm.
Do đó, chúng tôi tin rằng cả chính sách tài khóa và chính sách tiền tệ cần duy trì hỗ trợ trong những quý sắp tới, và cụ thể, chúng tôi hy vọng sẽ thấy tốc độ giải ngân đầu tư công nhanh hơn nhiều trong phần còn lại của năm.
Bảng 1: Xu hướng các chỉ số gần đây 
Nền kinh tế chịu ảnh hưởng, tăng trưởng chậm, nhưng sự hồi phục là rõ rang
Tăng trưởng GDP Q2/2020 là 0,36% so với cùng kỳ, quý chịu tác động nghiêm trọng nhất của cuộc khủng hoảng COVID-19 tại Việt Nam. Mặc dù tăng trưởng thấp hơn dự báo của chúng tôi, kết quả này vẫn tích cực hơn nhiều so với các quốc gia trong khu vực ASEAN nhờ nỗ lực của Chính phủ và cộng đồng đã giúp ngăn chặn thành công dịch COVID-19.
Nền kinh tế Việt Nam trong Q2/2020 chỉ tăng trưởng 0,36% so với cùng kỳ, không đạt dự báo tăng trưởng 1,29% so với cùng kỳ của HSC nhưng cao hơn dự báo của thị trường (Khảo sát của Bloomberg: giảm 0,9% so với cùng kỳ). Trong nửa đầu năm 2020, nền kinh tế tăng trưởng 1,81% so với cùng kỳ (so với nửa đầu năm 2019 tăng trưởng 6,77% so với cùng kỳ); đây là mức tăng trưởng thấp nhất trong nửa đầu năm trong suốt một thập kỷ.
Khu vực nông lâm ngư nghiệp tăng trưởng 1,72% so với cùng kỳ – sự hồi phục sau 5 quý liên tiếp tăng trưởng chậm. Khu vực sản xuất & công nghiệp tăng trưởng chậm 1,38% so với cùng kỳ.
Không ngạc nhiên khi khu vực dịch vụ (giảm 1,76% so với cùng kỳ) lần đầu ghi nhận mức tăng trưởng âm kể từ khi số liệu được công bố vào Q1/2000. Dù các ngành dịch vụ liên quan đến du lịch chịu tác động mạnh của COVID-19, bao gồm Vận tải và kho bãi (giảm 4,82% so với cùng kỳ), Lưu trú & ăn uống (giảm 28,57% so với cùng kỳ); kinh doanh BĐS (giảm 3,16% so với cùng kỳ), và nghệ thuật & giải trí (giảm 2,10% so với cùng kỳ), các ngành dịch vụ khác vẫn tăng trưởng tốt như Thông tin và truyển thông (tăng 7,52% so với cùng kỳ), HĐ chuyên môn, khoa học và công nghệ (tăng 6,87% so với cùng kỳ), Tài chính, ngân hàng & bảo hiểm (tăng 6,32% so với cùng kỳ) và Y tế (tăng 10,05% so với cùng kỳ). Nhu cầu ngành Y tế và làm việc tại nhà tăng mạnh cũng có tác động đáng kể lên mức tăng trên.
Về sử dụng GDP, mặc dù cơ cấu GDP theo quý chưa được công bố, chúng tôi nghĩ rằng tăng trưởng chủ yếu đến từ đầu tư nhà nước (trong Q2/2020 tăng 21,0% so với cùng kỳ), và thặng dư thương mại.
Mặc dù hoạt động kinh tế toàn cầu sụt giảm mạnh, tăng trưởng kim ngạch xuất khẩu và kim ngạch nhập khẩu của Việt Nam trong Q2/2020 vẫn tốt hơn nhiều so với dự báo của chúng tôi (chỉ giảm lần lượt 6,6% và 8,8% so với cùng kỳ so với dự báo của chúng tôi là giảm lần lượt 15,0% và 10,0% so với cùng kỳ). Hoạt động thương mại tích cực hơn dự báo chủ yếu nhờ nhu cầu xuất khẩu máy tính và linh kiện điện tử tăng mạnh. Kết quả, chúng tôi tin rằng thặng dư thương mại đã hỗ trợ đáng kể cho tăng trưởng GDP trong Q2/2020.
Bên cạnh sự sụt giảm của FDI, chúng tôi cũng cho rằng tiêu dùng cuối tư nhân sụt giảm. Điều này thể hiện qua doanh số bán lẻ hàng hóa và dịch vụ trong 2Q20 giảm 4,3% so với cùng kỳ. Nguyên nhân chính là do sự sụt giảm của các dịch vụ liên quan đến du lịch trong khi doanh số bán lẻ hàng hóa vẫn đi ngang (tăng 1,7% so với cùng kỳ trong Q2/2020).
Trong tương lai, chúng tôi tin rằng việc dỡ bỏ phong tỏa và các biện pháp ngăn chặn dịch COVID-19 trên toàn cầu và trong nước sẽ giúp hồi sinh nền kinh tế, do đó, chúng tôi duy trì dự báo Q3/2020 và Q4/2020 sẽ hồi phục ổn định (tăng lần lượt 3,88% và 5,1% so với cùng kỳ).
Do dịch COVID-19 tác động mạnh hơn lên một số lĩnh vực (như nông nghiệp, khai khoáng, vận tải và kho bãi, lưu trú và ăn uống, và các lĩnh vực liên quan đến du lịch khác) so với các lĩnh vực khác, chúng tôi tin rằng tốc độ hồi phục cũng sẽ khác nhau; các lĩnh vực liên quan đến du lịch sẽ khó có thể hồi phục nhanh trong khi ngành sản xuất sẽ hồi phục dễ dàng hơn. Chúng tôi dự báo doanh số bán lẻ hàng hóa và dịch vụ sẽ tăng 2,8% so với cùng kỳ trong năm 2020 (so với năm 2019 là tăng 12,6% so với cùng kỳ) nhờ nhu cầu tiêu thụ hàng hóa vẫn duy trì tốt.
Tăng trưởng ổn định là điều kiện cần để đạt được dự báo của chúng tôi trước những khó khăn và rủi ro chính sau. Đầu tiên, sự hồi phục đáng kể ở thị trường lao động để hỗ trợ và duy trì chi tiêu hộ gia đình là điều cần thiết. Rủi ro đối với chi tiêu hộ gia định trong nửa đầu năm 2020 là rất rõ ràng, khi tỷ lệ thấp nghiệp hiện là 2,73% từ 2,22% trong Q1/2020, và thu nhập bình quân tháng giảm (giảm 10,4% so với quý trước và giảm 2,8% so với cùng kỳ).
Thứ hai, sự hồi phục của nền kinh tế Việt Nam dễ tổn thương nếu các đối tác thương mại chính gặp khó khăn trong việc phòng chống dịch COVID-19.
Thứ ba, đầu tư công là thành phần quan trọng giúp hỗ trợ tăng trưởng GDP trong nửa đầu năm 2020, nhưng vẫn thấp hơn so với kế hoạch cả năm (giải ngân 150,4 nghìn tỷ đồng so với kế hoạch năm là 470,6 nghìn tỷ đồng). Do đó, chúng tôi tin rằng cả chính sách tài khóa và chính sách tiền tệ cần duy trì hỗ trợ trong những quý sắp tới. Cụ thể, chúng tôi hy vọng sẽ thấy tốc độ giải ngân đầu tư công nhanh hơn nhiều trong phần còn lại của năm.
Tăng trưởng GDP quý Q2/2020 giảm xuống mức thấp kỷ lục mới
Nền kinh tế Việt Nam trong Q2/2020 tăng trưởng 0,36% so với cùng kỳ so với Q1/2020 tăng trưởng 3,68% so với cùng kỳ (đã được điều chỉnh giảm từ số liệu công bố ban đầu là tăng 3,82% so với cùng kỳ). Đây là mức tăng trưởng thấp nhất kể từ Q1/2000 và thấp hơn dự báo Q2/2020 của chúng tôi là tăng 1,29% so với cùng kỳ. Tuy nhiên, kết quả này vẫn cao hơn so với trung vị dự báo là giảm 0,9% so với cùng kỳ được dự báo bởi khảo sát các nhà kinh tế học của Bloomberg.
Khu vực dịch vụ chịu tác động nặng nề nhất, lần đầu tiên ghi nhận mức tăng trưởng âm (giảm 1,76% so với cùng kỳ) kể từ khi số liệu được công bố vào Q1/2000. Bên cạnh sự sụt giảm của khu vực dịch vụ, tăng trưởng cũng bị thu hẹp bởi ngành công nghiệp chế biến chế tạo hướng tới xuất khẩu tăng trưởng kém đi do chuỗi cung ứng bị gián đoạn và nhu cầu toàn cầu thấp. Trong Q2/2020, kim ngạch xuất khẩu và kim ngạch nhập khẩu giảm lần lượt 6,6% và 8,8% so với cùng kỳ.
Tính chung trong 6 tháng đầu năm 2020, GDP tăng trưởng 1,81% so với cùng kỳ (6 tháng đầu năm 2019 tăng trưởng 6,77% so với cùng kỳ). Đây là mức tăng trưởng 6 tháng đầu năm thấp nhất trong vòng ít nhất 1 thập kỷ vừa qua.
Biểu đồ 2: Cơ cấu GDP: tăng trưởng khu vực công nghiệp & xây dựng và khu vực dịch vụ sụt giảm mạnh trong Q1 và Q2/2020 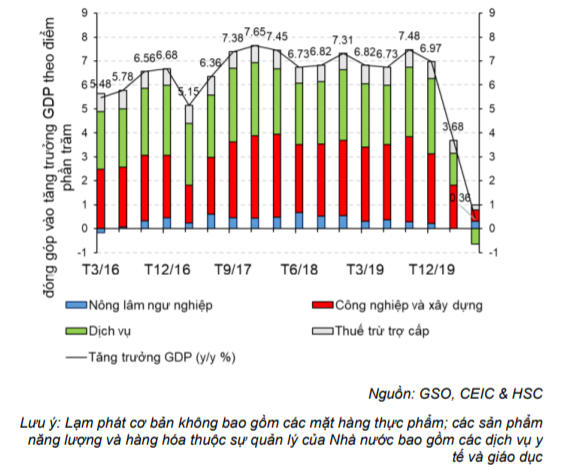
Biểu đồ 3: Các khu vực chủ chốt: Tăng trưởng kém đi trong 6 tháng đầu năm 2020 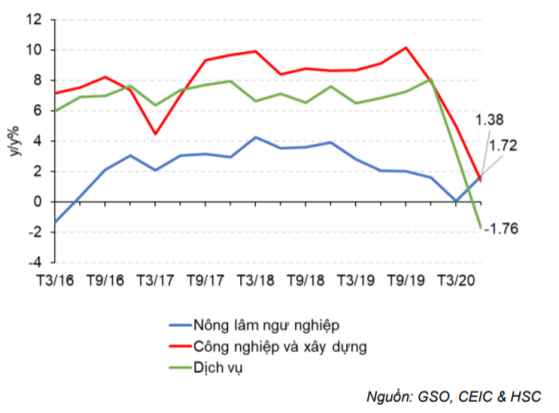
Trong Q2/2020, nền kinh tế Việt Nam tăng trưởng 0,36% so với cùng kỳ so với Q1/2020 tăng trưởng 3,68% so với cùng kỳ (điều chỉnh giảm từ mức tăng trưởng 3,82% ban đầu) và Q2/2019 tăng trưởng 6,73% so với cùng kỳ. Đây là mức tăng trưởng thấp nhất kể từ Q1/2000 và thấp hơn dự báo của chúng tôi là tăng trưởng 1,29% so với cùng kỳ (Bảng 2). Theo khu vực:
- Nông lâm ngư nghiệp (chiếm khoảng 17,68% GDP) tăng trưởng 1,72% so với cùng kỳ (so với Q1/2020 tăng trưởng 0,04% so với cùng kỳ và Q2/2019 tăng trưởng 2,04% so với cùng kỳ); đây là quý đầu tiên hồi phục sau 5 quý liên tiếp tăng trưởng chậm lại.
- Khu vực công nghiệp và xây dựng (chiếm 35,56% GDP) tăng trưởng chậm 1,38% so với cùng kỳ (so với Q1/2020 tăng trưởng 5,00% so với cùng kỳ và Q2/2019 tăng trưởng 9,15% so với cùng kỳ).
- Khu vực dịch vụ (giảm 1,76% so với cùng kỳ so với Q1/2020 tăng trưởng 3,26% so với cùng kỳ và Q2/2019 tăng trưởng 6,85% so với cùng kỳ) lần đầu tiên ghi nhận mức tăng trưởng âm kể từ khi số liệu được công bố vào Q1/2000 (Bảng 3).
Phân tích cụ thể hơn, các ngành tăng trưởng tốt (tăng trưởng lớn hơn 6% so với cùng kỳ) bao gồm thông tin và truyền thông (tăng trưởng 7,52% so với cùng kỳ), HĐ chuyên môn, khoa học và công nghệ (tăng trưởng 6,87% so với cùng kỳ), tài chính, ngân hàng và bảo hiểm (tăng trưởng 6,32% so với cùng kỳ) và y tế (tăng trưởng 10,05% so với cùng kỳ).
Các ngành có mức tăng trưởng âm bao gồm khai khoáng, sản xuất, phân phối điện, dịch vụ vận tải và kho bãi, dịch vụ lưu trú và ăn uống, kinh doanh BĐS, nghệ thuật & giải trí (Bảng 4).
Tăng trưởng ngành công nghiệp chế biến chế tạo trong Q2/2020 chỉ tăng trưởng 3,2% so với cùng kỳ (Bảng 4) so với Q1/2020 là 7,12% so với cùng kỳ và Q2/2019 là 10,90% so với cùng kỳ. Điều này là do sự sụt giảm của các ngành công nghiệp cấp II như sản phẩm gỗ, dệt may, sản phẩm điện tử dân dụng, và xe máy.
Trong khi đó, tăng trưởng ngành dịch vụ Bán buôn và bán lẻ; sửa chữa ô tô, mô tô, xe máy và xe có động cơ khác trong Q2/2020 ở mức trung bình tăng 2,95% so với cùng kỳ) so với Q1/2020 là 5,69% so với cùng kỳ và Q2/2019 là 8,27% so với cùng kỳ.
Bảng 4: Cơ cấu GDP 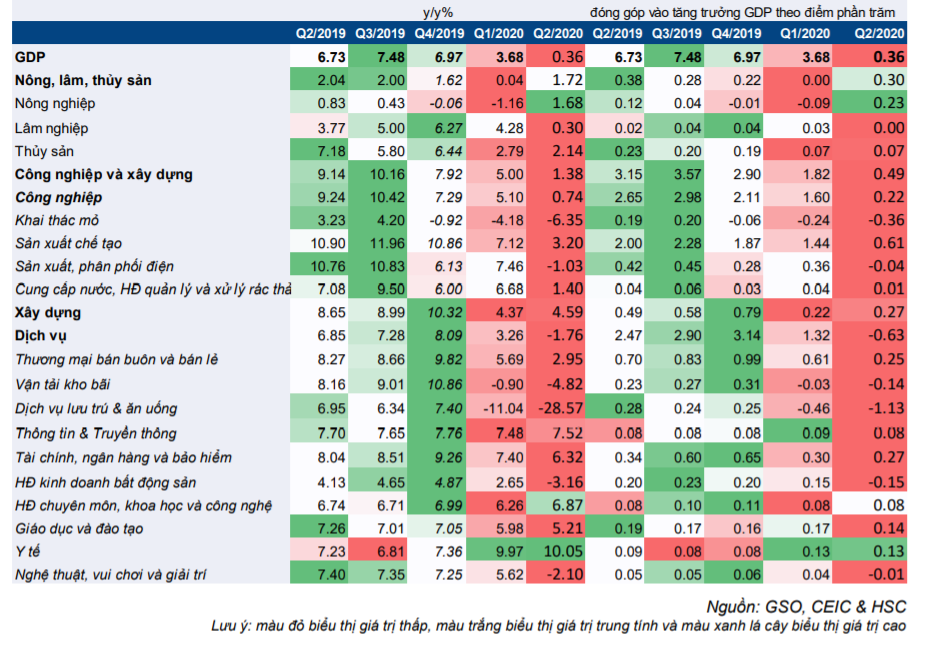
Trong tương lai, chúng tôi tin rằng việc nới lỏng các biện pháp hạn chế trên thế giới và trong nước sẽ giúp nền kinh tế hồi sinh, do đó chúng tôi duy trì dự báo Q3/2020 và Q4/2020 sẽ hồi phục ổn định lần lượt tăng 3,88% và 5,1% so với cùng kỳ. (xem báo cáo: Triển vọng tăng trưởng năm 2020 gặp nhiều khó khăn, 10/4/2020, HSC).
Do dịch COVID-19 tác động mạnh hơn lên một số lĩnh vực (như nông nghiệp, khai khoáng, vận tải và kho bãi, lưu trú và ăn uống, và các lĩnh vực liên quan đến du lịch khác) so với các lĩnh vực khác, chúng tôi tin rằng tốc độ hồi phục cũng sẽ khác nhau; các lĩnh vực liên quan đến du lịch sẽ khó có thể hồi phục nhanh trong khi ngành sản xuất sẽ hồi phục dễ dàng hơn.
Năm 2020, chúng tôi dự báo GDP Việt Nam sẽ tăng trưởng 3,41%, mức tăng trưởng thấp nhất từ năm 1987. Chúng tôi đã điều chỉnh giảm dự báo từ tăng trưởng 3,65% trước đó, do (i) GSO điều chỉnh giảm GDP Q1/2020 và (ii) tăng trưởng GDP Q2/020 thấp hơn dự báo.
Áp lực lạm phát tăng lên
Lạm phát tăng 0,66% so với tháng trước, phản ánh sự gia tăng chi phí giao thông (6,05% so với tháng trước) và giá thực phẩm cao hơn (+ 0,72% so với tháng trước).
Chúng tôi tin rằng lạm phát sẽ vẫn chịu áp lực tăng trong nửa sau năm 2020 do nguồn cung thịt lợn dự kiến sẽ không thể phục hồi đáng kể trong ngắn hạn. Dịch tả lợn châu Phi (ASF) dường như đang quay trở lại và việc nhập khẩu thịt lợn hơi chỉ có tác động nhỏ đến giá.
Đồng thời, tác động của giá dầu thấp hơn vào đầu năm có thể sẽ được bù đắp bằng mức giá cao hơn trong nửa sau năm 2020.
Chúng tôi duy trì dự báo lạm phát năm 2020 ở mức 4,0%.
Biểu đồ 5: CPI vẫn dưới mức 4%… 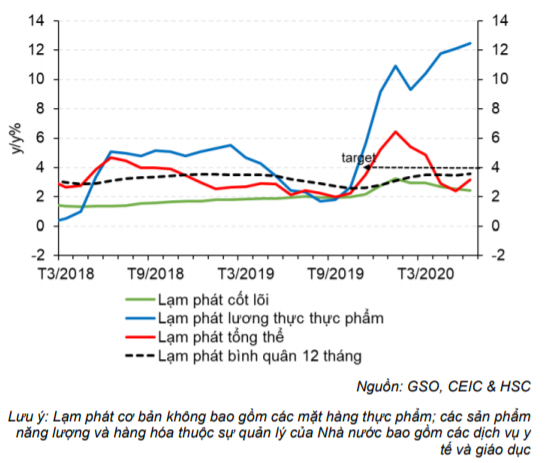
Biểu đồ 6: …nhưng vẫn chịu áp lực từ lạm phát giá lương thực & thực phẩm 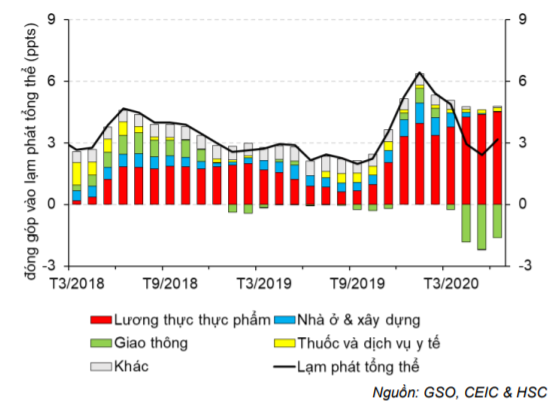
Trong tháng 6/2020, lạm phát tăng 3,17% so với cùng kỳ, tháng 5/2020 tăng 2,4% so với cùng kỳ. Lạm phát của nhóm hàng lương thực, thực phẩm cao nhất kể từ tháng 1/2016 (tăng 12,46% trong tháng 6/2020 so với tăng 2,44% trong tháng 6/2019). (Bảng 5, 6)
So với tháng trước, lạm phát tăng 0,66% (so với tháng 5/2020 giảm 0,03% so với tháng trước). Đây là mức tăng cao nhất trong tháng 6 trong vòng 5 năm qua và thu hẹp mức giảm của lạm phát từ đầu năm còn 0,13%. Nhưng lạm phát cơ bản – không bao gồm lương thực, năng lượng, mặt hàng do nhà nước quản lý gồm y tế và giáo dục – tiếp tục duy trì ở mức trung bình tăng 2,45% so với cùng kỳ và tăng 0,07% so với tháng trước (tháng 5/2020 tăng 2,55% so với cùng kỳ và giảm 0,03% so với tháng trước).
Lạm phát tăng so với tháng trước trong tháng 6/2020 chủ yếu do chi phí giao thông tăng (tăng 6,05% so với tháng trước so với tháng 5/2020 giảm 2,21% so với tháng trước). Điều này phản ánh giá xăng dầu bình quân trong nước tăng trong tháng 6 (được điều chỉnh 2 tuần 1 lần).
Cũng trong tháng 6, lạm phát nhóm lương thực thực phẩm tiếp tục xu hướng tăng (tăng 0,44% so với tháng trước (tháng 5/2020 tăng 0,34% so với tháng trước) do lạm phát nhóm thực phẩn tăng (tăng 0,72% so với tháng trước). Cụ thể, giá thịt lợn tăng 3,36% so với tháng trước.
Chúng tôi dự báo rằng lạm phát nhóm thực phẩm vẫn là một trong những rủi ro chính tác động lên lạm phát chung, điều này chủ yếu là do thiếu nguồn cung thịt lợn (Xem báo cáo. Lạm phát tăng trong tháng 6, ngày 6/7/2020, HSC). Chúng tôi duy trì dự báo lạm phát năm 2020 là 4,0% (lạm phát bình quân 12 tháng). Trong tháng 6/2020, lạm phát bình quân 12 tháng là 3,56% ( so với 3,48% trong tháng 5/2020).
Lĩnh vực sản xuất tăng trưởng trong nửa đầu năm 2020 trong bối cảnh COVID-19
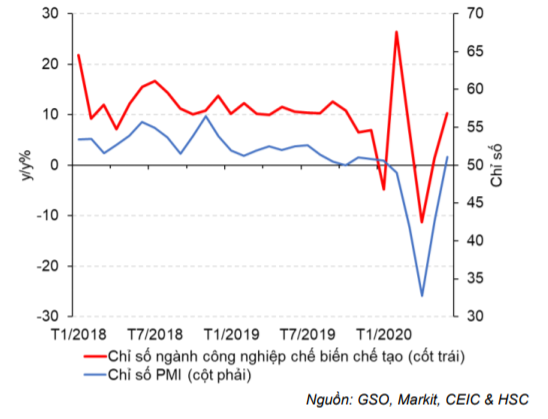
Trong nửa đầu năm 2020, chỉ số sản xuất công nghiệp tăng trưởng 2,8% so với cùng kỳ, nhờ công nghiệp chế biến chế tạo (tăng 4,6% so với cùng kỳ), với động lực tăng trưởng là sản phảm linh kiện điện tử và thiết bị truyền thông.
Chỉ số sản xuất công nghiệp tăng 7,0% so với cùng kỳ vào tháng 6/2020 (so với tháng 5/2020 giảm 0,4% so với cùng kỳ và tháng 4/2020 giảm 10,6% so với cùng kỳ) và tăng 2,8% so với cùng kỳ trong nửa đầu năm 2020 (so với nửa đâu năm 2019 tăng 9,5% so với cùng kỳ). Điều này phản ánh sự tăng trưởng của công nghiệp chế biến chế tạo (tháng 6/2020 tăng 10,3% so với cùng kỳ và nửa đâu năm 2020 tăng 4,6% so với cùng kỳ so với nửa đâu năm 2019 tăng 10,8% so với cùng kỳ) chủ yếu nhờ vào tăng trưởng sản xuất linh kiện điện tử (tháng 6/2020 tăng 2,7% so với cùng kỳ và nửa đầu năm 2020 tăng 3,3% so với cùng kỳ so với nửa đầu năm 2019 tăng 8,6% so với cùng kỳ) và thiết bị truyền thông (tháng 6/2020 tăng 30,1% so với cùng kỳ và nửa đầu năm 2020 tăng 12.8 so với cùng kỳ so với nửa đầu năm 2019 tăng 1,1% so với cùng kỳ) (Biểu đồ 7, 8).
Biểu đồ 7: Cả chỉ số ngành công nghiệp chế biến chế tạo và PMI cho thấy sự tăng trưởng ngành sản xuất trong tháng 6/2020…
Biểu đồ 8: …nhờ tăng trưởng sản xuất linh kiện điện tử và thiết bị truyền thông 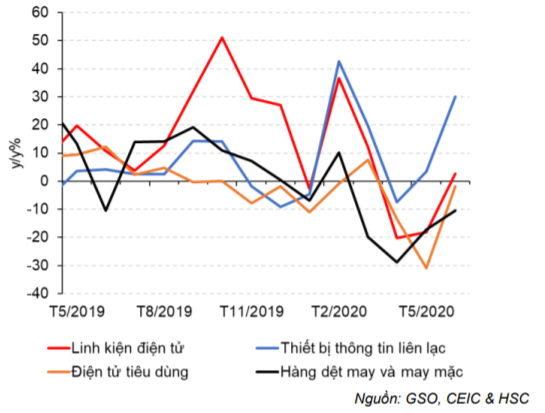
Cùng lúc đó, chỉ số PMI hồi phục mạnh lên 51,1 trong tháng 6/2020 từ 42,7 trong tháng 5/2020, đây là lần tăng trưởng đầu tiên kể từ tháng 1 (Bảng 7). Sự hồi phục được thể hiện qua chỉ số phụ là sản lượng và số lượng đơn đặt hàng mới.
Chỉ số PMI tháng 6 cho thấy lĩnh vực sản xuất đang hồi phục nhưng tốc độ sẽ từ từ và phản ánh nền kinh tế toàn cầu. Chúng tôi kỳ vọng chỉ số PMI sẽ đạt khoảng 50 trong tháng 7 sau khi kết quả tháng 6 cho thấy sự hồi phục vĩ mô toàn cầu diễn ra từ từ.
Trong nửa đầu năm 2020, FDI thấp nhưng có dấu hiệu hồi phục
Trong sáu tháng đầu năm 2020, do dịch COVID-19 và các hạn chế đi lại, cả FDI đăng ký và FDI thực hiện đều giảm xuống lần lượt còn 15,7 tỷ USD (giảm 15,1% so với cùng kỳ) và 8,7 tỷ USD (giảm 4,9% so với cùng kỳ).
Điều tích cực là vốn FDI thực hiện đã cải thiện so với quý trước (tăng 4,7% so với quý trước) nhờ giá trị giải ngân lớn trong tháng 6/2020 (tăng 25,8% so với tháng trước và tăng 8,3% so với cùng kỳ).
Tác động của sự bùng phát của dịch có thể sẽ ở mức vừa phải trong nửa cuối năm nay. Do đó, chúng tôi duy trì dự báo vốn FDI giải ngân cho năm 2020 là giảm 4% so với cùng kỳ (so với năm 2019 tăng 6,7% so với cùng kỳ).
Về lâu dài, đại dịch đã củng cố quan điểm của thị trường rằng sự phụ thuộc vào chuỗi cung ứng của Trung Quốc cần được giảm bớt. Do đó, theo chúng tôi nhiều khả năng sẽ tiếp tục thấy sự dịch chuyển FDI từ Trung Quốc vào Việt Nam. Chúng tôi dự báo dòng vốn FDI sẽ phục hồi trong năm 2021.
Trong sáu tháng đầu năm 2020, FDI cam kết và thực hiện được ước tính lần lượt là 15,7 tỷ USD (giảm 15,1% so với cùng kỳ) và 8,7 tỷ USD (giảm 4,9% so với cùng kỳ).
Công nghiệp chế biến chế tạo chiếm 51,1% tổng vốn FDI cam kết, hoạt động kinh doanh BĐS chiếm 5,4% và sản xuất, phân phối điện, khí đốt chiếm 25,2% (Bảng 9).
Cơ cấu FDI cam kết cho thấy vốn mới đăng ký là 8,44 tỷ USD (tăng 13,9% so với cùng kỳ) chủ yếu đến từ Dự án Nhà máy điện khí LNG công suất 3.200 MW với vốn FDI đăng ký mới là 4 tỷ USD tại tỉnh Bạc Liêu, đồng bằng sông Cửu Long, đăng ký vào tháng 1/2020 bởi nhà đầu tư Singapore (Delta Offshore Energy). Dự án này chiếm 47,4% tổng vốn đăng ký mới.
Vốn bổ sung cho các dự án hiện có là 3,7 tỷ USD, tăng 26,1% so với cùng kỳ nhờ có thêm 1,39 tỷ USD cam kết trong tháng 4/2020 cho dự án Hóa dầu Long Sơn ở phía nam tỉnh Bà Rịa – Vũng Tàu. Vốn mua lại cổ phần (góp vốn & mua cổ phần) là 3,51 tỷ USD, giảm 56,8% so với cùng kỳ là chịu tác động nặng nề nhất.
Biểu đồ 9: Vốn FDI đăng ký tăng trưởng âm (giảm 15,1% so với cùng kỳ) trong 6 tháng đầu năm 2020 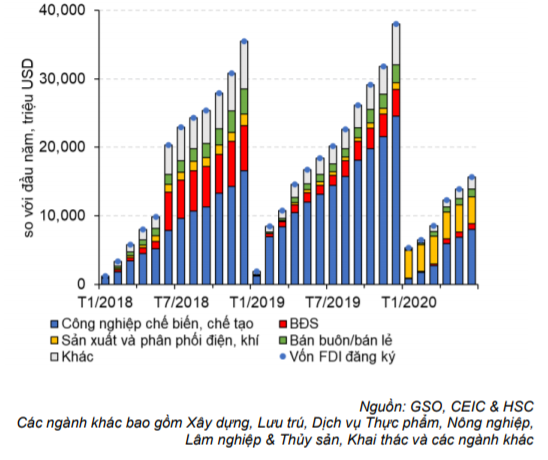
Biểu đồ 10: Vốn FDI đăng ký mới từ Trung Quốc giảm 43,3% so với cùng kỳ trong 6 tháng đầu năm 2020 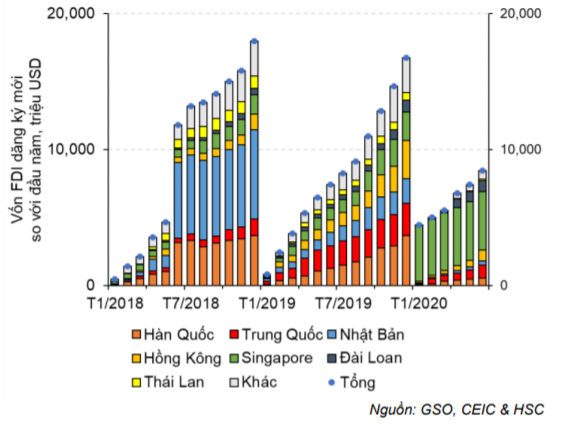
Dịch COVID-19 và hậu quả là hạn chế đi lại khiến các đã khiến NĐT không thể ra quyết định đầu tư mới. Vốn FDI đăng ký mới trong nửa đầu năm 2020 đã bị ảnh hưởng nghiêm trọng, khi nguồn FDI chính là Trung Quốc (giảm 43,3% so với cùng kỳ), Hồng Kông (giảm 16,3% so với cùng kỳ), Hàn Quốc (giảm 56,0% so với cùng kỳ) và Nhật Bản (giảm 66,7% so với cùng kỳ) (Bảng 10).
Mặc dù vậy, tác động của dịch COVID-19 tới FDI nhiều khả năng ở mức độ vừa phải trong nửa cuối năm nay. Theo báo cáo mới công bố gần đây của Bộ Công Thương (MoIT), một vài tập đoàn đoàn công nghệ và điện tử lớn nhất thế giới đã lên kế hoạch dịch chuyển chuỗi sản xuất sang Việt Nam, bao gồm LG, Panasonic và Foxconn.
LG Electronics hiện đang chuyển dây chuyền sản xuất điện thoại thông minh đến Hải Phòng và đang lên kế hoạch mở rộng nhà máy 1,5 tỷ USD hiện tại ở KCN Tràng Duệ Hải Phòng.
Panasonic Việt Nam cũng đang chuẩn bị nhận dây chuyển sản xuất tủ lạnh và máy giặt công suât lớn từ Thái Lan vào đầu tháng 9/2020. Hơn nữa, Apple, qua Foxconn (nhà cung cấp lớn nhất của Apple), cũng tăng thêm công suất sản xuất AirPod tại Việt Nam trong Q2/2020, tương đương khoảng 1/3 sản lương Airpod toàn thế giới (Các tập đoàn lớn mở rộng kinh doanh trong giai đoạn dịch COVID-19, 10/7/2020, the Voice of Vietnam).
Tuy nhiên, chắc chắn rằng dịch COVID-19 đang tạm thời làm gián đoạn tốc độ dịch chuyển chuỗi cung ứng và nhà máy khỏi Trung Quốc sang các nước láng giềng (bao gồm Việt Nam) như đã thấy trong năm 2019.
Về lâu dài, theo chúng tôi nhiều khả năng sẽ tiếp tục thấy ‘sự dịch chuyển FDI” từ Trung Quốc vào Việt Nam. Chúng tôi nghĩ rằng dòng vốn FDI sẽ phục hồi trong năm 2021. (xem báo cáo Cập nhật FDI: Dòng vốn FDI tháng 5 yếu, do ảnh hưởng của dịch COVID-19, ngày 2/6/2020, HSC).
6 tháng đầu năm 2020: Đầu tư công chỉ hoàn thành 32,8% kế hoạch năm 2020
Do dịch COVID-19 đã được kiểm soát tốt trên toàn quốc và các biện pháp ngăn chặn đã được nới lỏng, các hoạt động xây dựng sử dụng đầu tư công đã tăng lên từ tháng 5 trên khắp các tỉnh và thành phố trên toàn quốc.
Cụ thể, đầu tư công trong tháng 6/2020 lên tới 37,1 nghìn tỷ đồng (tăng 30,6% so với cùng kỳ), tĩch lũy nửa đầu năm 2020 đầu tư công đạt 154,4 nghìn tỷ đồng (tăng 20,2% so với cùng kỳ), mặc dù vậy vẫn chỉ đạt 32,8% kế hoạch năm 2020 của Chính phủ. Điều này cho thấy, trong nửa sau năm 2020, chúng ta sẽ thấy tốc độ giải ngân nhanh hơn nhiều Cụ thể, đầu tư công trong 20 tháng 6 lên tới 37,1 triệu đồng (tăng 30,6% so với cùng kỳ), đưa đầu tư công cộng tích lũy trong 1H20 lên 154,4 tỷ đồng (+ 20,2% so với cùng kỳ), chỉ tương đương 32,8% của kế hoạch năm 2020 của chính phủ. Điều này ngụ ý rằng trong 2H20, chúng ta sẽ thấy tốc độ giải ngân nhanh hơn nhiều, nếu muốn hoàn thành kế hoạch này.
Hoạt động thương mại giảm trong Q2/2020, kim ngạch xuất khẩu giảm mạnh hơn kim ngạch nhập khẩu
Tác động bởi nhu cầu sụt giảm, cả trong nước và thế giới, tăng trưởng kim ngạch xuất khẩu và kim ngạch nhập khẩu giảm của Việt Nam trong Q2/2020 vẫn tốt hơn nhiều so với dự báo của chúng tôi (chỉ giảm lần lượt 6,6% và 8,8% so với cùng kỳ so với dự báo của chúng tôi là giảm lần lượt 15,0% và 10,0% so với cùng kỳ).
Trong nửa đầu năm 2020, kim ngạch xuất khẩu (122,8 tỷ USD) tăng 0,2% so với cùng kỳ (so với nửa đầu năm 2019 tăng 7,2% so với cùng kỳ) trong khi đó kim ngạch nhập khẩu (117,3 tỷ USD) giảm 2,9% so với cùng kỳ (so với nửa đầu năm 2019 tăng 8,8% so với cùng kỳ).
Cơ cấu thương mại cho thấy nông nghiệp, sắt thép, dệt may và ô tô là những ngành dễ chịu ảnh hưởng nhất trong khi đó máy tính và thiết bị điện tử vẫn khi nhận tăng trưởng ấn tượng nhờ nhu cầu tiêu dùng tích cực khi nền kinh tế thế giới tăng cường số hóa.
Do kim ngạch xuất khẩu tăng nhẹ và kim ngạch nhập khẩu giảm, Việt Nam ghi nhận thặng dư thương mại 5,5 tỷ USD trong nửa đầu năm 2020 so với thặng dư 1,7 tỷ USD trong nửa đầu năm 2019.
Số liệu từ Tổng cục Hải quan cho thấy tăng trưởng kim ngạch xuất khẩu tháng 6/2020 là 5% so với cùng kỳ (so với tháng 5/2020 giảm 12,3% so với cùng kỳ và tháng 6/2019 tăng 7,7% so với cùng kỳ) và tăng 17,6% so với tháng trước (so với tháng 5/2020 tăng 9,1% so với tháng trước). Những động lực chính đóng góp vào sự tăng trưởng kim ngạch xuất khẩu là thiết bị điện tử (tăng 33,2% so với cùng kỳ), máy móc và thiết bị (tăng 35,2% so với cùng kỳ), gỗ và các sản phẩm từ gỗ (tăng 15,6% so với cùng kỳ). Trong khi đó, các mặt hàng chịu tác động nặng nề nhất của COVID-19 bao gồm, dệt may (tháng 6/2020 tăng 39,4% so với tháng trước), giày dép (tháng 6/2020 tăng 9,8% so với tháng trước) và thủy sản (tháng 6/2020 tăng 12,1% so với tháng trước) cho thấy sự hồi phục đáng kể so với tháng trước tháng thứ 2 liên tiếp (Biểu đồ 11).
Biểu đồ 11: Kim ngạch xuất khẩu tháng 6/2020 tăng 5,3% so với cùng kỳ, các nhóm hàng chính đóng góp vào sự tăng trưởng là máy tính & thiết bị điện tử và máy móc & thiết bị 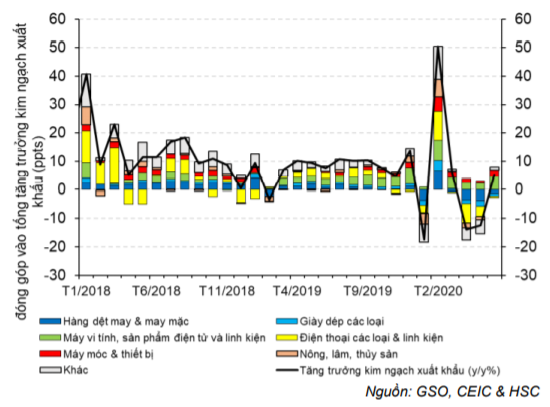
Biểu đồ 12: Kim ngạch nhập khẩu tháng 6/2020 tăng 6,4% so với cùng kỳ, các nhóm hàng chính đóng góp vào sự tăng trưởng là điện thoại các loại & linh kiện và máy móc & thiết bị 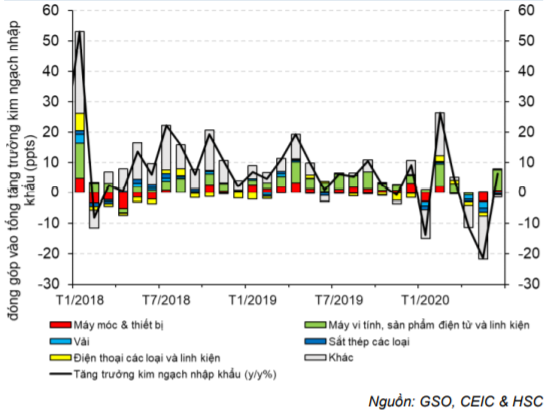
Kim ngạch nhập khẩu tháng 6/2020 tăng trưởng 6,4% so với cùng kỳ (so với tháng 5/2020 giảm 21,2% so với cùng kỳ và tháng 6/2019 tăng 1,0% so với cùng kỳ) và tăng 14,0% so với tháng trước (so với tháng 5/2020 giảm 1,9% so với tháng trước). Những động lực chính đóng góp vào sự tăng trưởng kim ngạch nhập khẩu là điện thoại các loại & linh kiện (tăng 8,2% so với cùng kỳ), máy móc và thiết bị (tăng 5,8% so với cùng kỳ) (Biểu đồ 12).
Trong Q2/2020, tăng trưởng kim ngạch xuất khẩu và kim ngạch nhập khẩu giảm của Việt Nam chỉ giảm lần lượt 6,6% và 8,8% so với cùng kỳ kỳ (vẫn tốt hơn nhiều so với dự báo của chúng tôi là giảm lần lượt 15,0% và 10,0% so với cùng kỳ). (Xem trong báo cáo Điều chỉnh giảm dự báo kim ngạch thương mại năm 2020 do ảnh hưởng của dịch COVID-19, 21/4/2020, HSC).
Trong nửa đầu năm 2020, kim ngạch xuất khẩu (122,8 tỷ USD) tăng 0,2% so với cùng kỳ (so với nửa đầu năm 2019 tăng 7,2% so với cùng kỳ) trong khi đó kim ngạch nhập khẩu (117,3 tỷ USD) giảm 2,9% so với cùng kỳ (so với nửa đầu năm 2019 tăng 8,8% so với cùng kỳ).
Do kim ngạch xuất khẩu tăng nhẹ và kim ngạch nhập khẩu giảm, Việt Nam ghi nhận thặng dư thương mại 5,5 tỷ USD trong nửa đầu năm 2020 so với thặng dư 1,7 tỷ USD trong nửa đầu năm 2019.
Những ngành có tăng trưởng kim ngạch xuất khẩu âm trong nửa đầu năm 2020 là dệt may (giảm 12,7% so với cùng kỳ, so với nửa đầu năm 2019 tăng 10,4% so với cùng kỳ), giày dép (giảm 6,9% so với cùng kỳ, so với nửa đầu năm 2019 tăng 13,3% so với cùng kỳ), rau quả (giảm 13,6% so với cùng kỳ, so với nửa đầu năm 2019 tăng 1,4% so với cùng kỳ), thủy sản (giảm 7,4% so với cùng kỳ, so với nửa đầu năm 2019 giảm 1,8% so với cùng kỳ), điện thoại các loại và linh kiện (giảm 6,5% so với cùng kỳ, so với nửa đầu năm 2019 tăng 3,9% so với cùng kỳ) và sắt thép (giảm 5,6% so với cùng kỳ, so với nửa đầu năm 2019 tăng 3,6% so với cùng kỳ).
Các ngành xuất khẩu còn lại vẫn tăng mạnh trong nửa đầu năm 2020 là máy tính và thiết bị điện tử (tăng 25,4% so với cùng kỳ, so với nửa đầu năm 2019 tăng 14,2% so với cùng kỳ), máy móc và thiết bị (tăng 26,5% so với cùng kỳ, so với nửa đầu năm 2019 tăng 6,5% so với cùng kỳ) và gạo (tăng 18,6% so với cùng kỳ, so với nửa đầu năm 2019 giảm 18,1 so với cùng kỳ) (Biểu đồ 13).
Trong khi đó, các lĩnh vực quan trọng khiến tăng trưởng kim ngạch nhập khẩu giảm trong nửa đầu năm 2020 là máy móc & thiết bị (giảm 4,5% so với cùng kỳ, so với nửa đầu năm 2019 tăng 13,0% so với cùng kỳ), nguyên phụ liệu dệt may & da giày (giảm 14,3% so với cùng kỳ, so với nửa đầu năm 2019 tăng 2,4% so với cùng kỳ), vải (giảm 15,9% so với cùng kỳ, so với nửa đầu năm 2019 tăng 4,7% so với cùng kỳ), ô tô (giảm 30,5% so với cùng kỳ, so với nửa đầu năm 2019 tăng 76,8% so với cùng kỳ), sắt thép (giảm 16,6% so với cùng kỳ, so với nửa đầu năm 2019 giảm 2,4% so với cùng kỳ).
Tích cực hơn, kim ngạch nhập khẩu máy tính và thiết bị điện tử và linh kiện vẫn tăng trưởng ấn tượng trong nửa đầu năm 2020 (tăng 13,8% so với cùng kỳ, nửa đầu năm 2019 tăng 18,7% so với cùng kỳ, nhờ đó chiếm 23,2% tổng kim ngạch nhập khẩu). Kim ngạch nhập khẩu điện thoại các loại & linh kiện cũng ghi nhận tăng trưởng nhẹ (tăng 2,7% so với cùng kỳ, nửa đầu năm 2019 giảm 2,9% so với cùng kỳ) (Biểu đồ 14).
Biểu đồ 13: Kim ngạch xuất khẩu tăng trưởng nhẹ trong 6 tháng đầu năm chủ yếu nhờ kim ngạch xuất khẩu máy tính & thiết bị điện tử và máy móc & thiết bị tăng mạnh 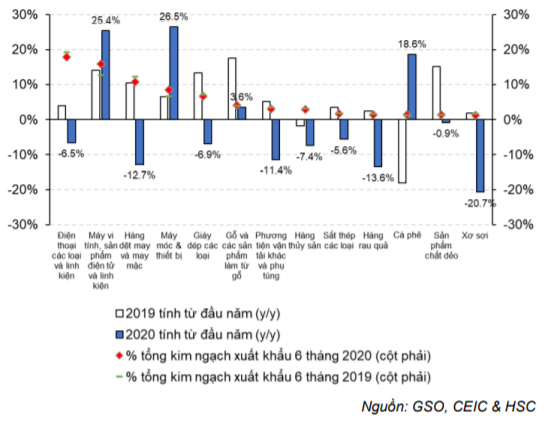
Biểu đồ 14: Kim ngạch nhập khẩu tăng trưởng âm trong 6 tháng đầu năm do kim ngạch nhập khẩu máy móc & thiết bị, hàng dệt may, vải, ô tô và sắt thép các loại giảm 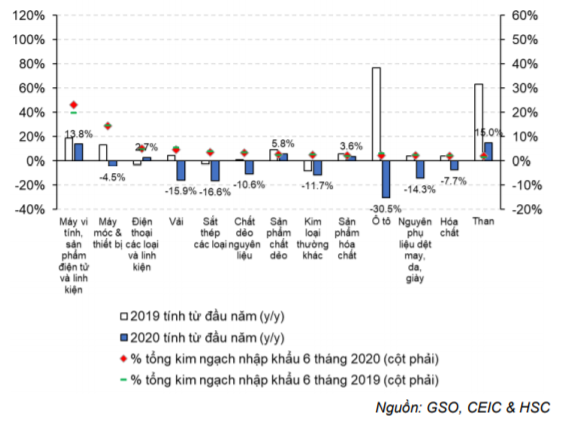
Tăng trưởng mạnh hoạt động thương mại của lĩnh vực điện tử cho thấy ‘số hóa’ các hoạt động kinh tế đang thúc đẩy nhu cầu đối với sản phẩm điện tử trong bối cảnh các quốc gia thực hiện phong tỏa do dịch Covid-19 và xu hướng chuyển dịch chuỗi cung ứng sang Việt Nam. LG Electronics hiện đang chuyển dây chuyền sản xuất điện thoại thông minh đến Hải Phòng và đang lên kế hoạch mở rộng nhà máy 1,5 tỷ USD hiện tại ở KCN Tràng Duệ Hải Phòng.
Panasonic Việt Nam cũng đang chuẩn bị nhận dây chuyển sản xuất tủ lạnh và máy giặt công suât lớn từ Thái Lan vào đầu tháng 9/2020. Hơn nữa, Apple, qua Foxconn (nhà cung cấp lớn nhất của Apple), cũng tăng thêm công suất sản xuất AirPod tại Việt Nam trong Q2/2020, tương đương khoảng 1/3 sản lương Airpod toàn thế giới (Các tập đoàn lớn mở rộng kinh doanh trong giai đoạn dịch COVID-19, 10/7/2020, the Voice of Vietnam). Chúng tôi tin rằng xu hướng này sẽ tiếp tục và là động lực tăng trưởng đổi với kim ngạch xuất khẩu và nhập khẩu của Việt Nam.
Áp lực lên đồng VNĐ tiếp tục giảm nhẹ trong tháng 6 như dự báo
Chúng tôi đã điều chỉnh dự báo của chúng tôi về tỷ giá USD/VND lần lượt còn 23.401 đồng và 23.699 đồng cho năm 2010 và 2021 (so với lần lượt là 23.734 đồng và 24.090 đồng trước đó).
Trong tháng 6, áp lực lên tỷ giá USD/VND tiếp tục giảm, đặc biệt khi nhà đầu nước ngoài lần đầu tiên mua ròng sau bốn tháng bán ròng liên tiếp (mua ròng 14,9 nghìn tỷ đồng trong tháng 6 so với bán ròng 451 tỷ đồng trong tháng 5) (Biểu đồ 15).
Biểu đồ 15: NĐTNN bán ròng 239,2 tỷ đồng (10,2 triệu USD) trong 6 tháng đầu năm 2020 so với mức mua ròng 10,1 nghìn tỷ đồng trong 6 tháng đầu năm 2019 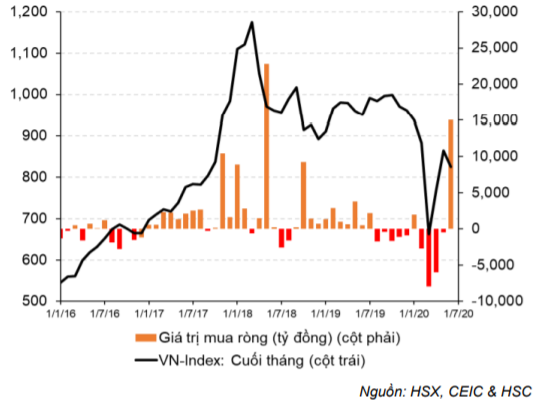
Biểu đồ 16: Chúng tôi hy vọng tỷ giá USD/VND sẽ giữ ổn định trong năm 2020 nhờ dự trữ ngoại hối và thặng dư tài khoản vãng lai tiếp tục được duy trì ổn định 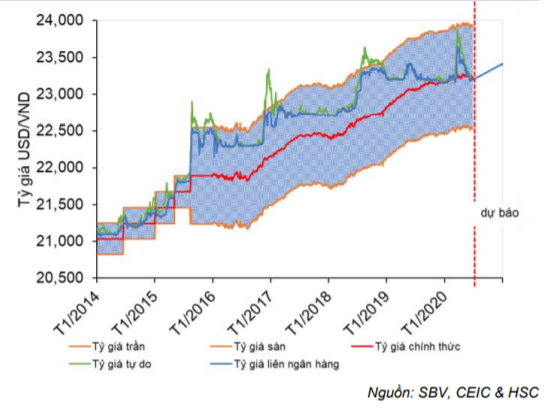
Chúng tôi lạc quan rằng sẽ thấy sự cải thiện dần dần của dòng vốn nước ngoài chảy vào thị trường chứng khoán khi triển vọng kinh tế trở nên rõ ràng hơn. Một khảo sát gần đây của Bloomberg chỉ ra các nhà quản lý quỹ trên thế giới đang bắt đầu quay trở lại với cổ phiếu Việt Nam khi Việt Nam tiếp tục là một trong những điểm nóng tăng trưởng khi các nền kinh tế thế giới mở cửa trở lại (Nhà đầu tư nước ngoài quay trở lại thị trường chứng khoán Việt Nam nhờ phong tỏa hiệu quả, 16/6/2020, Bloomberg).
Nhờ (i) giảm áp lực khối ngoại bán, (ii) dự trữ ngoại hối cao với lớn hơn 4 tháng nhập khẩu (Bảng 17), (iii) thặng dư thương mại tăng (5,5 tỷ USD nửa đầu năm 2020 so với 1,7 tỷ USD nửa đầu năm 2019), đồng VND đã ổn định so với đồng USD trong nửa đầu năm 2020 so với các đối tác thương mại khác (Biểu đồ 18).
Chúng tôi đã điều chỉnh dự báo của chúng tôi về tỷ giá USD/VND lần lượt còn 23.401 đồng và 23.699 đồng cho năm 2010 và 2021 (so với lần lượt là 23.734 đồng và 24.090 đồng trước đó). Rủi ro lớn nhất đối với dự báo của chúng tôi là việc đảo ngược sự hồi phục của hoạt động kinh tế thế giới do dịch COVID-19. Điều này có thể khiến nền tảng kinh tế trong nước yếu hơn và cuối cùng sẽ gây áp lực lên tỷ giá ngoại hối vào cuối năm.
Biểu đồ 17: Dự trữ ngoại hối đạt hơn 4 tháng nhập khẩu 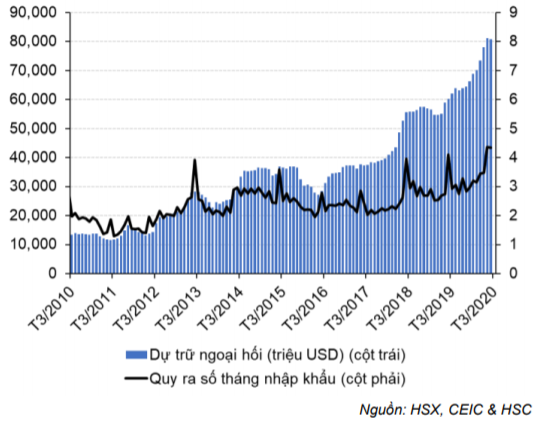
Biểu đồ 18: Mức tăng/giảm giá của đồng VNĐ và đồng tiền của các đối tác thương mại chính so với USD trong 6 tháng đầu năm 2020 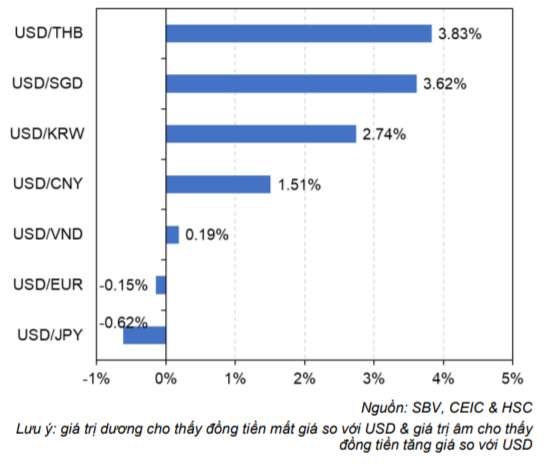
Doanh số bán lẻ hàng hóa và dịch vụ chiếm 92,4% GDP danh nghĩa trong nửa đầu năm 2020
Doanh số bán lẻ hàng hóa và dịch vụ trong tháng 6 tiếp tục hồi phục tháng thứ hai liên tiếp nhờ nhu cầu trong nước tăng do dỡ bỏ các biện pháp giãn cách xã hội và mở cửa lại doanh nghiệp từ cuối tháng 4/2020.
Điều đó có nghĩa là, doanh số bán lẻ hàng hóa và dịch vụ trong nửa đầu năm 2020 vẫn giảm 0,4% so với cùng kỳ so với tăng trưởng hai con số (12,6%) trong nửa đầu năm 2019.
Năm 2020, chúng tôi dự báo doanh số bán lẻ hàng hóa và dịch vụ sẽ tăng 2,8% (năm 2019 tăng 12,6%) nhờ sự hồi phục từ từ trong nửa sau năm 2020.
Doanh số bán lẻ hàng hóa dịch vụ là 2.380 nghìn tỷ trong nửa đầu năm 2020 (giảm 0,4% so với cùng kỳ, so với nửa đầu năm 2019 tăng 12,6% so với cùng kỳ). Doanh số bán lẻ hàng hóa dịch vụ trong tháng 6/2020 (431,0 nghìn tỷ đồng) tăng 5,6% so với cùng kỳ (so với tháng 5/2020 tăng 1,1% so với cùng kỳ) và tăng 6,2% so với tháng trước (so với tháng 5/2020 tăng 27,7% so với tháng trước) (Biểu đồ 19). Điều này cho thấy nhu cầu nội địa đã tăng trưởng rõ ràng trong 2 tháng liên tiếp.
Cụ thể, trong tháng 6, doanh số bán lẻ hàng hóa dịch vụ (336,6 nghìn tỷ đồng) tăng 9,7% so với cùng kỳ và tăng 4,7% so với tháng trước (so với tháng 5/2020 tăng 5,7% so với cùng kỳ và tăng 18,8% so với tháng trước). Trong đó, doanh số dịch vụ lưu trú và ăn uống (46,1 nghìn tỷ đồng) tăng 12,8% so với tháng trước, (tháng 5/2020 tăng 89,4% so với tháng trước) và doanh thu từ dịch vụ lữ hành (1,9 nghỉn tỷ đồng) tăng 268,0% so với tháng trước (tháng 5/2020 tăng 903,3% so với tháng trước).
Với việc không cho phép thực hiện các chuyến bay quốc tế kể từ 25/3/2020, du khách quốc tế tiếp tục giảm mạnh trong tháng 6/2020 với 8,800 khách (giảm 99,3% so với cùng kỳ; chủ yếu khách nước ngoài là chuyên gia quốc tế và kỹ sư với trình độ cao).
Trong tháng 6, Trung Quốc (5,6 nghìn người, giảm 98,4% so với cùng kỳ), Hàn Quốc (1,4 nghìn người, giảm 99,9% so với cùng kỳ), Nhật Bản (76 người, giảm 100% so với cùng kỳ), Mỹ (15 người, giảm 100% so với cùng kỳ) và châu Âu (400 người, giảm 99,6% so với cùng kỳ) hầu như đều không có khách du lịch tới Việt Nam. Trong 6 tháng đầu năm 2020, khách quốc tế đạt 3,74 triệu người (gần như không đổi kể từ tháng 4/2020, giảm 55,8% so với cùng kỳ; nửa đầu năm 2019 tăng 7,5% so với cùng kỳ) (Bảng 20).
Thủ tướng Việt Nam vừa được Bloomberg trích dẫn rằng” Việt Nam sẽ chưa sớm có ý định mở cửa cho du khách quốc tế và việc đi lại của các chuyên gia nước ngoài, kỹ sư trình độ cao, và nhà đầu tư vào Việt Nam sẽ được giám sát nghiêm ngặt”. (Thủ tướng Việt Nam nói Việt Nam không vội mở cửa, 25/6/2020, Bloomberg). Trong năm 2020, chúng tôi dự báo du khách quốc tế sẽ giảm 65% (xem trong báo cáo Đường bay quốc tế: mở lại hay chưa mở lại?, ngày 18/6/2020, HSC).
Năm 2020, chúng tôi dự báo khách du lịch quốc tế sẽ giảm 65% so với cùng kỳ (xem trong báo cáo Đường bay quốc tế: mở lại hay chưa mở lại?).
Biểu đồ 19: Doanh số bán lẻ hàng hóa dịch vụ hồi phục đáng kể trong tháng 5 và tháng 6 từ mức thấp kỷ lục trong tháng 4/2020 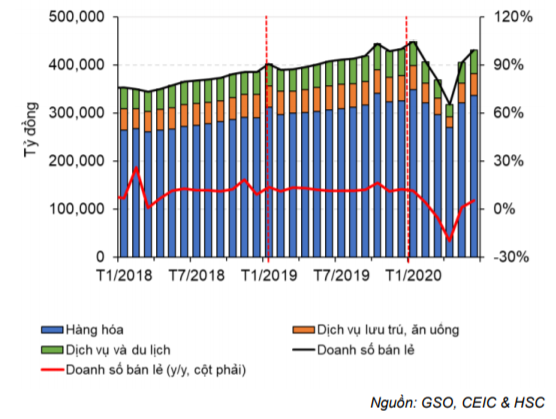
Biểu đồ 20: Khách du lịch giảm 99,3% so với cùng kỳ trong tháng 6/2020 và giảm 55,8% so với cùng kỳ trong 6 tháng đầu năm 2020 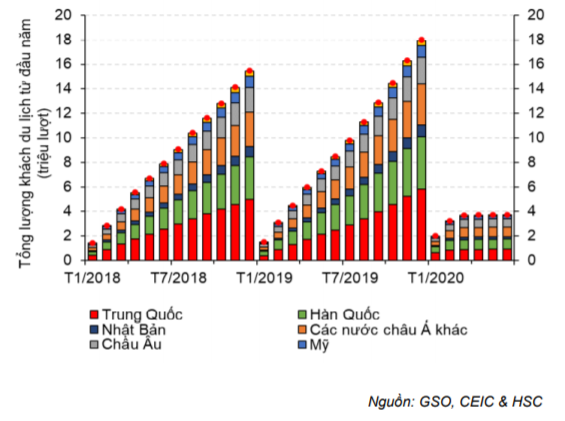
Trong khi đó, chúng tôi dự báo doanh số bán lẻ hàng hóa và dịch vụ năm 2020 sẽ tăng 2,8% so với năm 2019 tăng 12,6% dựa trên các giả định cơ bản sau: (i) nhu cầu hàng hóa trong nước lớn sẽ tiếp tục kéo dài trong nửa sau năm 2020, (ii) sụt giảm doanh thu dịch vụ từ khách quốc tế sẽ được bù đắp một phần bởi khách du lịch trong nước không thể ra nước ngoài trong bối cảnh COVID-19, (iii) khách du lịch quốc tế sẽ được phép nhập cảnh từ từ bắt đầu từ Q4/2020 và (iv) doanh số bán lẻ du lịch sẽ tiếp tục được cải thiện trong những tháng hè tới, nhờ Chính phủ đã thực hiện các biện pháp thúc đẩy nhu cầu trong nước.
Vào đầu tháng 5, Bộ Văn hóa, Thể thao và Du lịch đã phát động chương trình kích cầu du lịch “Người Việt Nam đi du lịch Việt Nam”, trong đó thực hiện khuyến mại cho du khách trong nước và cho phép vào cửa tự do tại các địa điểm du lịch; đồng thời liên kết các hãng hàng không, đại lý du lịch, khách sạn và các ngành kinh doanh khác để đưa ra các gói du lịch (Du lịch biển giá rẻ hướng tới du khách trong nước trong khi đường bay quốc tế vẫn chưa hoạt động, Bloomberg, 4/6/2020). (Biểu đồ 21).
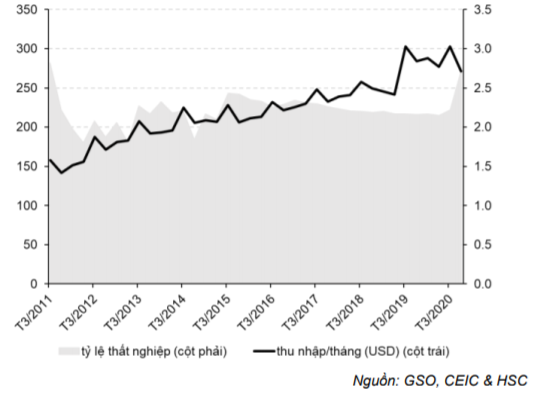
Rủi ro chính đối với dự báo doanh số bán lẻ hàng hóa và dịch vụ là áp lực tăng của tỷ lệ thất nghiệp và thu nhập bình quân tháng giảm. Trong Q2/2020, tỷ lệ thất nghiệp (2,73%) đạt mức cao nhất kể tức Q1/2011. Trong đó, tỷ lệ thất nghiệp tại thành thị và nông thôn lần lượt là 4,46% và 1,80%, tỷ lệ thất nghiệp tại thành thị cũng cao nhất trong vòng 10 năm.
Cùng lúc đó, do tác động của dịch COVID-19, thu nhập bình quân tháng trong quý thứ 2 là 6,3 triệu đồng (271 USD), giảm 10,4% so với quý trước và giảm 2,8% so với cùng kỳ. Điều này tác động trực tiếp lên chi tiêu tiêu dùng. (Biểu đồ 22).
Biểu đồ 21: Chúng tôi kỳ vọng doanh số bán lẻ hàng hóa dịch vụ chỉ còn tăng 2,8% trong năm 2020 so với mức tăng 12,6% trong năm 2019 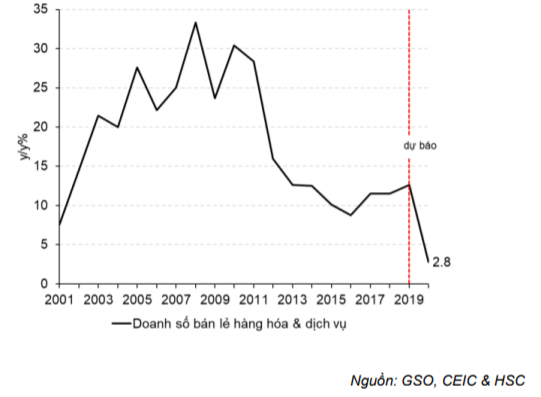
Biểu đồ 22: Tỷ lệ thấp nghiệp và thu nhập bình quân của người lao động có thể tiếp tục chịu áp lực trong 6 tháng cuối năm 2020
Dự báo kinh tế vĩ mô của HSC 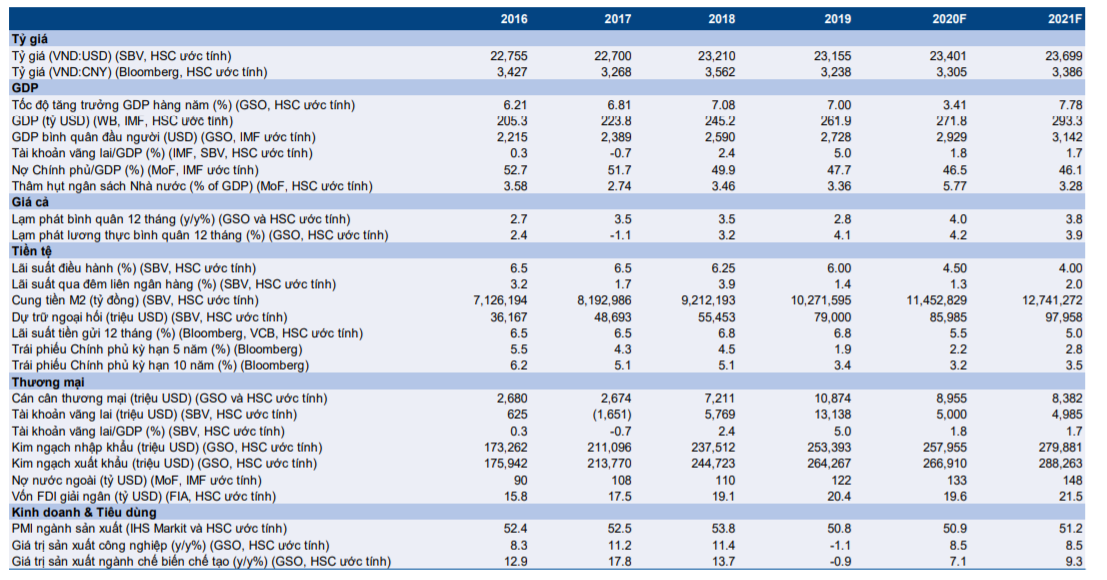
Lưu ý và những giả định chính:
Dự báo GDP dựa trên ước tính chung của chúng tôi (áp dụng mô hình dự báo ARIMA và ước tính GDP thực theo giá cố định năm 2010 bằng cách sử dụng phương pháp sản xuất, tức là tổng hợp giá trị gia tăng của các ngành).
Dự báo CPI dựa trên ước tính chung của chúng tôi (áp dụng mô hình dự báo ARIMA và ước tính thay đổi CPI từ các thành phần trong giỏ).
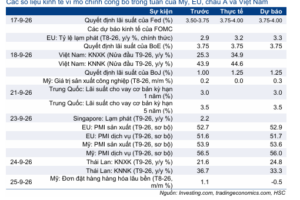
Các sự kiện kinh tế quan trọng (tháng 7-10/2020) 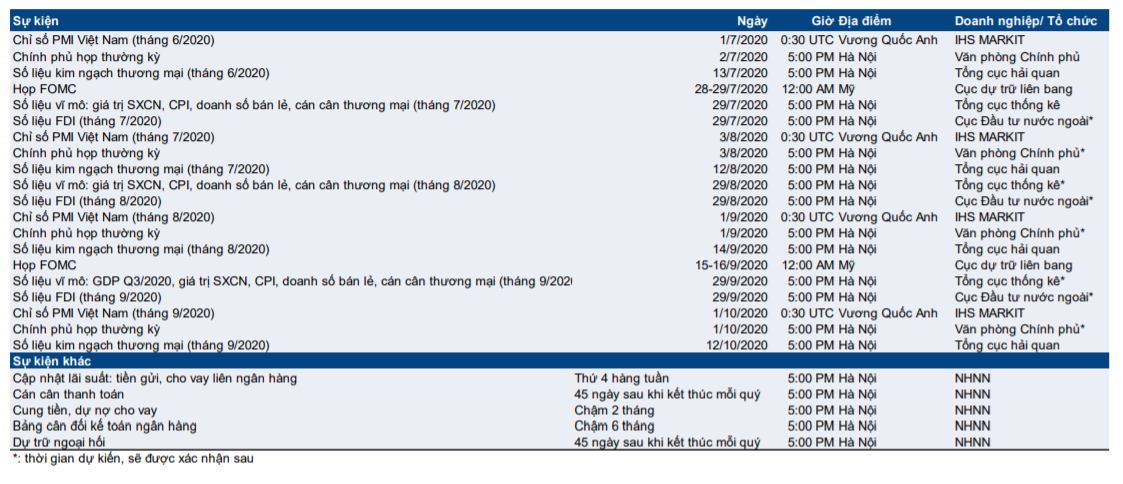
Danh sách lựa chọn cổ phiếu của HSC 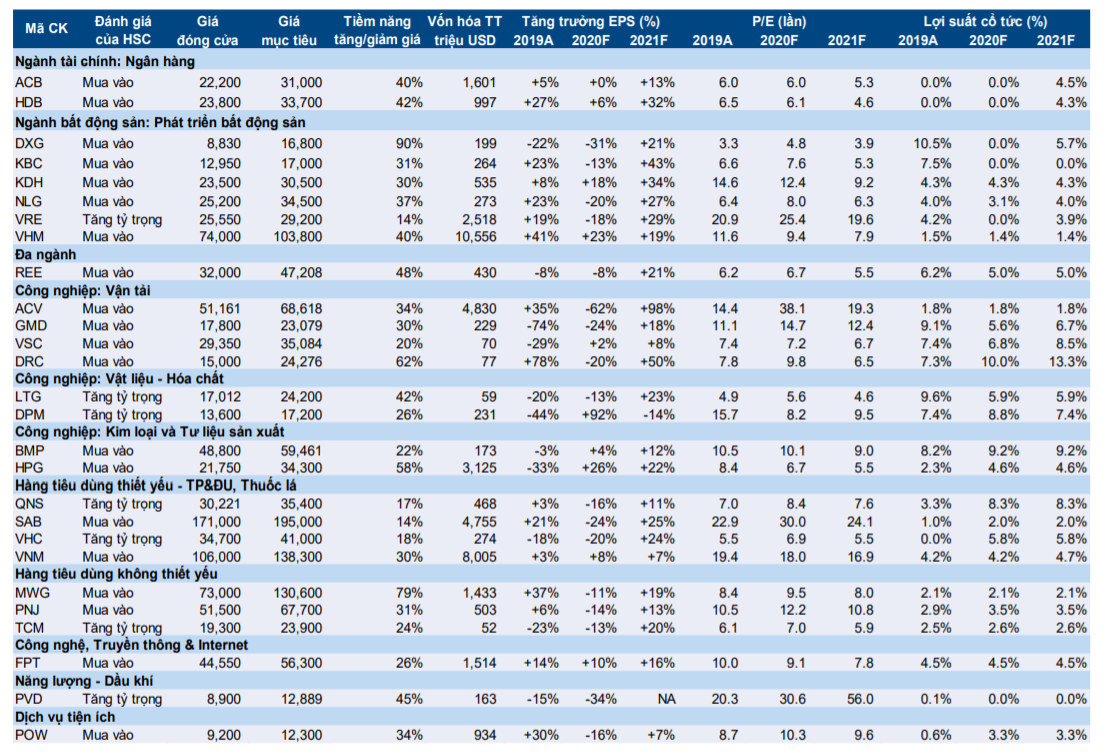
Nguồn: HSC