

Việt Nam mở rộng hội nhập quốc tế với RCEP
Ý nghĩa của RCEP với hoạt động thương mại của Việt Nam
Xóa bỏ thuế quan theo RCEP có thể làm gia tăng thâm hụt thương mại của Việt Nam với các đối tác thương mại chính (Trung Quốc và Hàn Quốc). Khối RCEP chiếm 70,6% tổng kim ngạch nhập khẩu của Việt Nam, nhưng chỉ chiếm 40% tổng kim ngạch xuất khẩu.
Với dư địa mở rộng tại các thị trường xuất khẩu sau khi thỏa thuận thương mại được thông qua, chúng tôi cho rằng tăng trưởng kim ngạch xuất khẩu sẽ cao hơn tăng trưởng kim ngạch nhập khẩu từ các nền kinh tế khác trong khối. Các mặt hàng xuất khẩu chính gồm điện thoại, máy tính và sản phẩm điện tử, dệt may, máy móc và các sản phẩm liên quan đến nông, lâm và thủy sản có thể được hưởng lợi từ thỏa thuận thương mại.
Lạm phát giảm trong bối cảnh hoạt động kinh tế khả quan
Về mặt số liệu, hoạt động kinh tế của Việt Nam đã có một khởi đầu mạnh mẽ trong Q4/2020. Vào tháng 10/2020, lạm phát đã tiếp tục điều chỉnh giảm xuống chỉ còn tăng 2,47% so với cùng kỳ so với tăng 2,98% so với cùng kỳ trong tháng 9/2020 do chi phí thực phẩm giảm. CPI cũng sẽ tiếp tục có xu hướng giảm trong tháng 11 do giá xăng dầu trong nước giảm và giá thịt lợn ổn định bất chấp sự bùng phát của dịch tả lợn châu Phi tại một số tỉnh trên cả nước.
Kim ngạch xuất khẩu và kim ngạch nhập khẩu tăng lần lượt 12,2% và 9,2% so với cùng kỳ, nhờ sản phẩm điện tử và máy móc. Sự phục hồi mạnh mẽ của kim ngạch nhập khẩu trong tháng thứ 2 liên tiếp cho thấy hoạt động thương mại sẽ duy trì mức tăng trưởng vững chắc trong Q4/2020. Mặc dù vậy, các hoạt động thương mại dự báo sẽ tăng trưởng chậm lại trong tháng 11, do kết quả tăng trưởng thấp hơn trong nửa đầu tháng 11/2020.
Doanh số bán lẻ hàng hóa & dịch vụ tháng 10/2020 tiếp tục phục hồi cả so với cùng kỳ (tăng 6,1%) và so với tháng trước (tăng 2,4%). Trong bối cảnh COVID-19, vốn FDI thực hiện chỉ giảm 2,5% so với cùng kỳ trong 10 tháng đầu năm, phản ánh tính hấp dẫn của Việt Nam với tiềm năng trở thành một quốc gia thu hút vốn FDI hàng đầu trong khu vực.
Số liệu kinh tế khả quan củng cố dự báo GDP Q4/2020 của chúng tôi là tăng 3,36% so với cùng kỳ (so với tăng 2,62% so với cùng kỳ trong Q2/2020).
Bảng 1: Xu hướng gần đây của các chỉ số 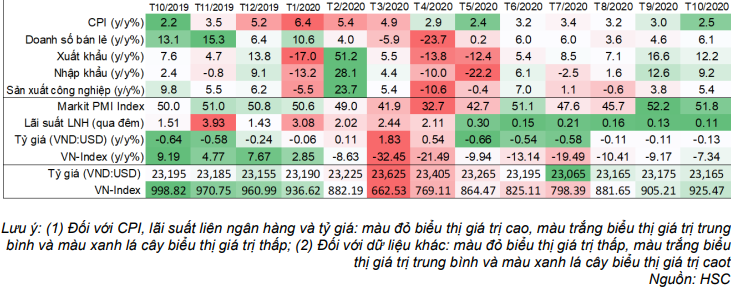
Ý nghĩa của thỏa thuận RCEP đối với triển vọng thương mại của Việt Nam
15 quốc gia trong khu vực Châu Á Thái Bình Dương đã ký Hiệp định Đối tác Kinh tế Toàn diện Khu vực (RCEP) vào ngày 15/11/2020. RCEP sẽ giúp cắt giảm thuế quan và thiết lập các quy tắc thương mại chung trong khối.
Chúng tôi tin RCEP sẽ góp phần thúc đẩy tăng trưởng chuỗi cung ứng ở khu vực Châu Á Thái Bình Dương, qua đó tăng cường hoạt động thương mại của Việt Nam sau khi thỏa thuận được thông qua. Do đó, RCEP cũng sẽ hỗ trợ phục hồi kinh tế của Việt Nam trong bối cảnh chủ nghĩa bảo hộ đang gia tăng ở các khu vực khác trên thế giới.
Sau 8 năm đàm phán, 10 thành viên ASEAN và 5 nền kinh tế châu Á Thái Bình Dương khác gồm Úc, Trung Quốc, Nhật Bản, New Zealand và Hàn Quốc, đã ký Hiệp định Đối tác Kinh tế Toàn diện Khu vực. Điều này củng cố tương lai của thương mại tự do giữa các quốc gia trong khối.
RCEP được coi là một trong những thỏa thuận thương mại lớn nhất từ trước đến nay trên thế giới với tổng dân số 2,3 tỷ người (30% dân số thế giới) (Bảng 2) và GDP là 26 nghìn tỷ USD (31% sản lượng toàn cầu) (Bảng 3). Hơn nữa, GDP của khối dự kiến sẽ tăng lên 33% GDP của thế giới vào năm 2025 (Bảng 3).
Biểu đồ 2: Các nước thành viên RCEP với dân số chiếm 30% dân số thế giới… 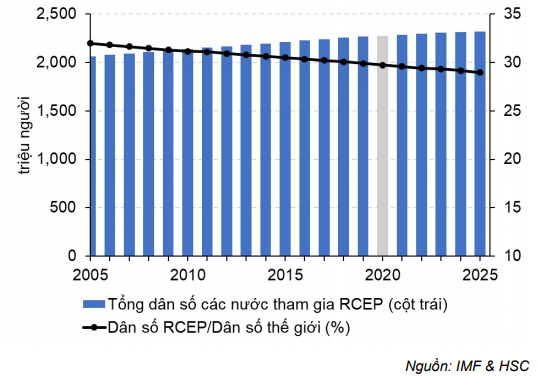
Biểu đồ 3: …và GDP chiếm 31% GDP toàn cầu 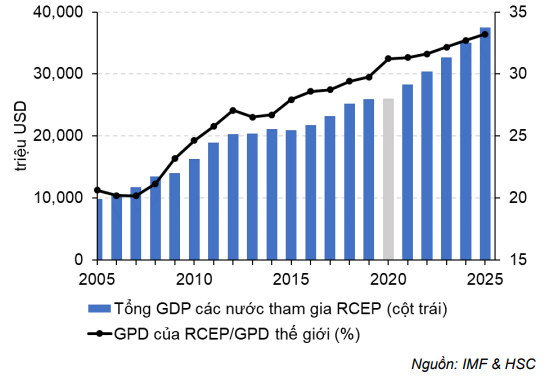
Các điều khoản chính của RCEP
Việt Nam là một trong số ít nền kinh tế tham gia vào cả CPTPP và RCEP, theo đó, Việt Nam có thể được hưởng một trong những khu vực thương mại tự do rộng lớn nhất hiện có (Bảng 4).
Mặc dù các chi tiết chính xác vẫn chưa được công bố, nhưng về cơ bản các điều khoản chính của RCEP có thể được tóm tắt như sau:
- Các thành viên RCEP sẽ ngay lập tức xóa bỏ thuế quan đối với khoảng 65% hàng hóa giao dịch trong khối. Con số này sẽ tăng lên khoảng 90% trong vòng 20 năm tới.
- RCEP sẽ thiết lập một khuôn khổ quy tắc xuất xứ chung, có nghĩa là các nhà xuất khẩu ở bất kỳ nền kinh tế nào trong RCEP có thể sử dụng đầu vào nhập khẩu từ bất kỳ thành viên khác để sản xuất hàng hóa thương mại mà đủ điều kiện để hưởng cơ chế thuế ưu đãi. Quy tắc xuất xứ thống nhất sẽ giúp giảm chi phí xuất khẩu cho các nhà xuất khẩu trong khối.
- RCEP không chỉ là hiệp định đầu tiên giữa ASEAN, Nhật Bản và Hàn Quốc mà còn là hiệp định thương mại tự do đầu tiên giữa Trung Quốc, Nhật Bản và Hàn Quốc (ba trong bốn nền kinh tế lớn nhất châu Á).
Phê chuẩn
60 ngày sau khi được ít nhất 9 quốc gia thành viên (bao gồm 6 quốc gia ASEAN và 3 quốc gia ngoài ASEAN) phê chuẩn, hiệp ước sẽ chính thức có hiệu lực. Điều này có thể sớm nhất là vào nửa cuối năm 2021. RCEP cũng mở ra cánh cửa cho các nền kinh tế khác tham gia thỏa thuận sau 18 tháng kể từ khi nó có hiệu lực và tùy thuộc vào sự chấp thuận của các thành viên RCEP.
Hình 4: Việt Nam là một trong số các quốc gia thành viên RCEP tham gia CPTTP 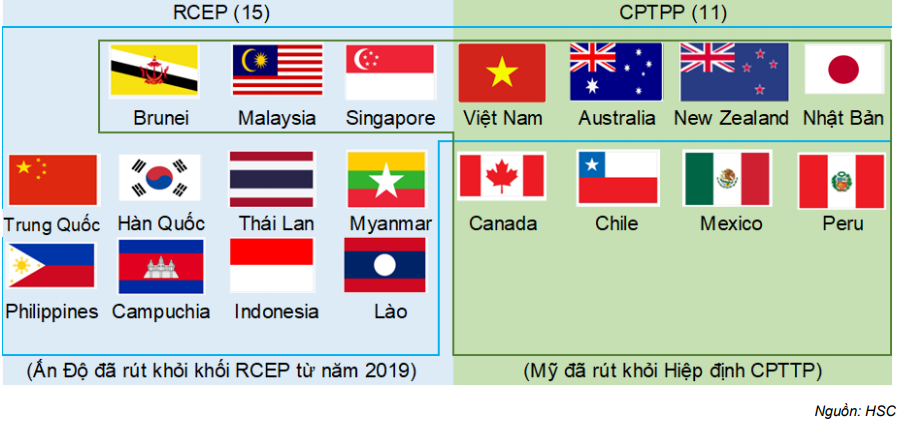
Lựa chọn giữa tăng thâm hụt thương mại và giá trị xuất khẩu tăng
Việt Nam có sự mất cân bằng thương mại với một số thành viên khác trong khối RCEP (Bảng 6). Trong 10 tháng đầu năm 2020, 14 thành viên khác chiếm 40% kim ngạch xuất khẩu và 70,6% kim ngạch nhập khẩu của Việt Nam (Bảng 5). Trung Quốc và Hàn Quốc là những nguồn nhập khẩu nguyên liệu chính của Việt Nam và các sản phẩm đầu vào cần thiết cho ngành công nghiệp chế biến & chế tạo.
Biểu đồ 5: Cán cân thương mại của Việt Nam với khối RCEP 
Biểu đồ 6: Cán cân thương mại của Việt Nam với các nước thuốc khối RCEP trong 10T/2020 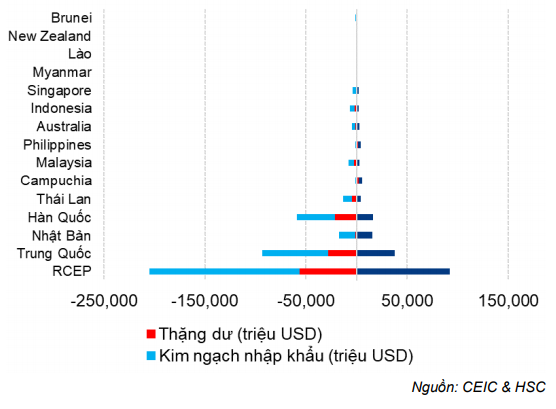
Việc gia nhập khối thương mại mới mang lại cho Việt Nam cơ hội nhập khẩu hàng hóa với giá rẻ hơn, nhưng cũng có thể khiến thâm hụt thương mại của Việt Nam với Trung Quốc và Hàn Quốc nới rộng hơn. Các danh mục nhập khẩu chính của Việt Nam bao gồm điện tử, nguyên phụ liệu dệt may và da giày (Bảng 7).
Theo đó, mức thuế thấp hơn và các quy tắc xuất xứ chung sẽ cho phép Việt Nam tiếp cận sâu hơn các thị trường tiêu thụ như Singapore, Úc, New Zealand, Nhật Bản, Hàn Quốc và Trung Quốc. Điều này sẽ khiến tăng kim ngạch xuất khẩu các ngành hàng xuất khẩu chính gồm điện thoại các loại, máy tính và sản phẩm điện tử, dệt may, máy móc & các sản phẩm liên quan đến nông, lâm, thủy sản (Bảng 8).
Biểu đồ 7: Kim ngạch nhập khẩu của Việt Nam từ khối RCEP phân loại theo mặt hàng năm 2019 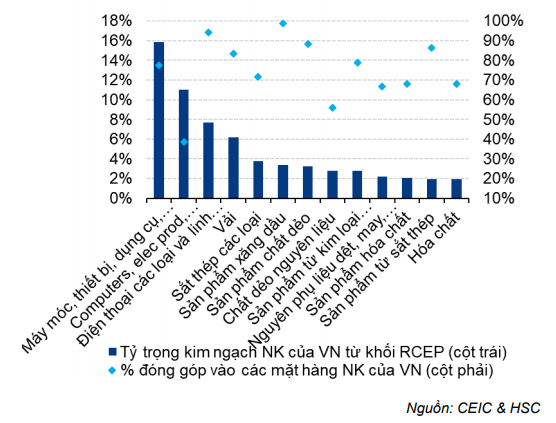
Biểu đồ 8: Kim ngạch xuất khẩu của Việt Nam vào khối RCEP phân loại theo mặt hàng năm 2019 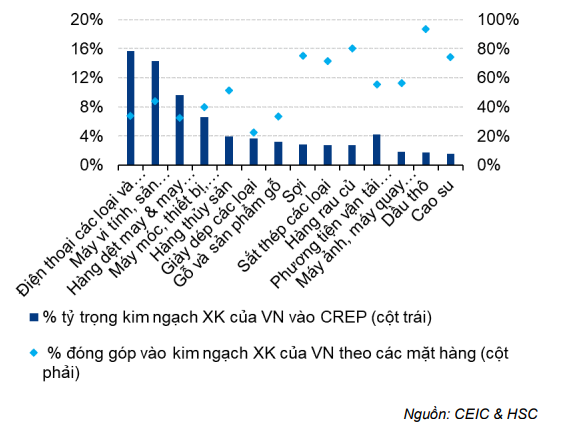
Số liệu kinh tế vĩ mô hàng tháng
CPI tiếp tục xu hướng giảm trong Q4/2020
Trong tháng 10/2020, lạm phát tăng nhẹ 0,09% so với tháng trước (so với tăng 0,12% so với tháng trước trong tháng 9/2020). Tuy nhiên, lạm phát tổng thể đã giảm đáng kể xuống tăng 2,47% so với cùng kỳ, từ tăng 2,98% so với cùng kỳ trong tháng 9/2020 (Bảng 9).
Biểu đồ 9: CPI T10/2020 giảm so với cùng kỳ … 
Biểu đồ 10: … nhờ lạm phát lương thực, thực phẩm hạ nhiệt 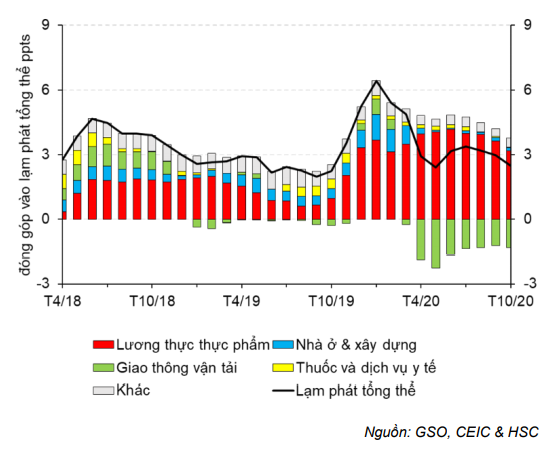
Lạm phát giảm so với cùng kỳ trong tháng 10/2020 chủ yếu là do lạm phát nhóm thực phẩm (giảm còn 11,21% từ 13,27% trong tháng 9/2020), nhà ở và vật liệu xây dựng (giảm còn 0,7% từ 0,94% trong tháng 9/2020) thiết bị và đồ dùng gia đình (giảm còn 0,88% từ 0,97% trong tháng 9/2020) cộng với sự mở rộng mức giảm so với cùng kỳ của chỉ số giá nhóm giao thông vận tải (lên 13,49% từ 12,57% trong tháng 9/2020).
Điều này cho thấy lạm phát so với cùng kỳ nhóm thực phẩm đảo chiều và giảm tháng thứ 4 liên tiếp từ mức cao kỷ lục trong tháng 6/2020 là 15,86%. Nền so sánh cao của năm ngoái cũng đã làm giảm lạm phát so với cùng kỳ nhóm thực phẩm trong Q4/2020.
Trong khi đó chỉ số giá nhóm giao thông mở rộng đà giảm lên 13,49% so với cùng kỳ trong tháng 10/2020 so với giảm 12,57% so với cùng kỳ trong tháng 9/2020, phản ánh sự chững lại của đà hồi phục giá năng lượng trước sự gia tăng trở lại số ca mắc Covid-19 trên thế giới và phù hợp với quan điểm của chúng tôi là giá dầu thô ít có khả năng tăng mạnh trong những tháng còn lại của năm.
Đồng thời, nhu cầu trong nước và thế giới kém sẽ tiếp tục kìm hãm lạm phát ở các nhóm hàng ngoài nhóm thực phẩm tháng thứ 7 liên tiếp. Cụ thể, lạm phát cơ bản so với cùng kỳ giảm còn 1,88% từ 1,97% trong tháng 9/2020.
Theo đó, chúng tôi vẫn kỳ vọng lạm phát tổng thể so với cùng kỳ sẽ trong xu hướng giảm trong những tháng còn lại của năm 2020; xuống dưới 1,5% trong tháng 12/2020. Chúng tôi điều chỉnh giảm dự báo CPI năm 2020 xuống 3,5% (từ 3,7% trước đó).
Với việc thị trường giảm dự báo giá dầu thô năm 2021 (so với dự báo trước đó), chúng tôi cũng điều chỉnh giảm dự báo CPI năm 2021 xuống còn 3,4% (từ 3,5% trước đó). Chúng tôi dự báo lạm phát sẽ tăng nhẹ lên 3,8% trong năm 2022 nếu dịch COVID-19 được kiểm soát.
Mặc dù vậy, cần lưu ý rằng giá dầu thô được dự báo sẽ tiếp tục phục hồi trong 2 năm tới và sẽ là một trong những yếu tố thúc đẩy lạm phát chính, trong bối cảnh tác động của giá thịt lợn sẽ tiếp tục giảm khi nguồn cung phục hồi. (Xem Điều chỉnh giảm dự báo lạm phát, ngày 10/11/2020, HSC).
Giá trị sản xuất toàn ngành công nghiệp cải thiện tháng thứ 2 liên tiếp
Giá trị sản xuất toàn ngành công nghiệp tăng 5,4% so với cùng kỳ trong tháng 10/2020 (so với tăng 3,8% so với cùng kỳ trong tháng 9/2020). Giá trị sản xuất toàn ngành công nghiệp tính từ đầu năm tăng 2,7% trong 10 tháng đầu năm 2020 so với tăng 9,5% so với 10 tháng đầu năm 2019).
Biểu đồ 11: Chỉ số ngành công nghiệp chế biến chế tạo và chỉ số PMI đều hồi phục từ mức thấp trong tháng 4 
Biểu đồ 12: Nhờ sản xuất điện tử và dệt may, may mặc tăng mạnh
Đáng chú ý là giá trị sản xuất ngành công nghiệp chế biến, chế tạo tăng mạnh 8,3% so với cùng kỳ trong tháng 10/2020 (so với tăng 4,6% so với cùng kỳ trong tháng 9/2020) và tăng 4,2% so với cùng kỳ trong 10 tháng đầu năm 2020 (so với tăng 10,8% so với cùng kỳ trong 10 tháng đầu năm 2019) (Bảng 11).
Ngành công nghiệp chế biến, chế tạo tăng trưởng ấn tượng nhờ sự hồi phục sản phẩm thiết bị truyền thông (tăng 17,3% so với cùng kỳ trong tháng 10/2020 so với tăng 6,1% so với cùng kỳ trong tháng 9/2020), trong khi sản phẩm linh kiện điện tử tăng trưởng chậm lại, tăng 4,2% so với cùng kỳ trong tháng 10/2020 từ tăng 6% so với cùng kỳ trong tháng 9/2020. Sự tăng trưởng còn nhờ sản phẩm dược phẩm (tăng 25,4% so với cùng kỳ), thép và quặng cơ bản (tăng 15,2% so với cùng kỳ), máy móc khác (tăng 93,8% so với cùng kỳ), và hàng dệt may, may mặc & da (tăng 17,1% so với cùng kỳ) (Bảng 12).
Chỉ số PMI đã giảm xuống 51,8 vào tháng 10/2020 từ mức cao nhất trong 14 tháng là 52,2 vào tháng 9/2020, nhưng điều này vẫn cho thấy sự cải thiện của lĩnh vực sản xuất do dịch COVID-19 trong nước vẫn được kiểm soát tốt.
Sản lượng và đơn đặt hàng mới tăng mạnh trong tháng thứ 2 liên tiếp, đơn đặt hàng xuất khẩu không thay đổi so với tháng trước do nhu cầu yếu ở một số thị trường nơi dịch COVID-19 tiếp tục tác động, đặc biệt là ở châu Âu. Số lượng việc làm tăng lần đầu tiên kể từ tháng 1/2020 (Bảng 11).
FDI trái chiều; đầu tư công tăng tốc
Trong 10 tháng đầu năm 2020, vốn FDI đăng ký và giải ngân ước tính lần lượt đạt 23,5 tỷ USD (giảm 19,4% so với cùng kỳ) và 15,8 tỷ USD (giảm 2,5% so với cùng kỳ). Vốn FDI đăng ký và giải ngân trong tháng 9 lần lượt giảm 23% so với cùng kỳ và tăng 2,5% so với cùng kỳ. So với tháng trước, FDI đăng ký trong tháng 9/2020 tăng mạnh 36,1% trong khi FDI giải ngân giảm 15,4%.
Ngành chế biến, chế tạo chiếm 45,7% tổng vốn FDI đăng ký, hoạt động kinh doanh BĐS chiếm 14,7% và ngành sản xuất, phân phối điện, khí đốt chiếm 20,5%. Về FDI giải ngân, ngành chế biến, chế tạo (11,2 tỷ USD) chiếm 71%, hoạt động kinh doanh BĐS (2,3 tỷ USD)chiếm 14,5% và ngành sản xuất, phân phối điện, khí đốt (1,1 tỷ USD) chiếm 6,9% (Bảng 13).
Dịch COVID-19 và hậu quả là hạn chế đi lại khiến các đã khiến NĐT không thể ra quyết định đầu tư mới. Vốn FDI đăng ký mới trong 10 tháng đầu năm 2020 đã bị ảnh hưởng nghiêm trọng, khi nguồn FDI chính là Trung Quốc (giảm 36,6% so với cùng kỳ), Hồng Kông (giảm 44,5% so với cùng kỳ), Hàn Quốc (giảm 60,0% so với cùng kỳ) và Nhật Bản (giảm 71,1% so với cùng kỳ) (Bảng 14).
Biểu đồ 13: Dòng vốn FDI đăng ký trong T10/2020 ghi nhận mức tăng trưởng âm (-19,4% so với cùng kỳ) 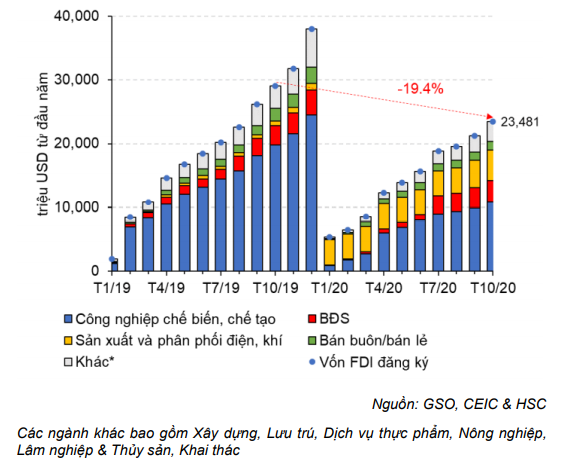
Biểu đồ 14: Vốn FDI đăng ký mới trong 10T/2020 từ Trung Quốc giảm 36,6% so với cùng kỳ 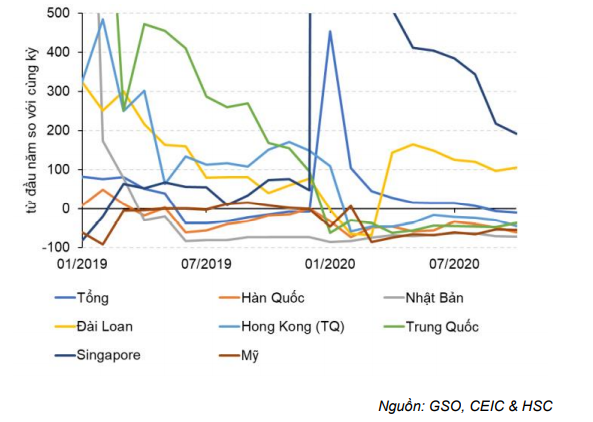
Hoạt động xây dựng sử dụng vốn đầu tư công đã tăng tốc đáng kể trong 6 tháng qua ở khắp các tỉnh thành trên cả nước.
Cụ thể, đầu tư công trong tháng 10/2020 đạt 52 nghìn tỷ đồng (tăng 42,2% so với cùng kỳ và tăng 1% so với tháng trước), đưa tổng vốn đầu tư công trong 10 tháng đầu năm 2020 lên 354,6 nghìn tỷ đồng (tăng 34,4% so với cùng kỳ); tương đương 75,4% kế hoạch của Chính phủ đề ra cho cả năm 2020.
Đồng thời, lũy kế bội chi ngân sách lên tới 164,7 nghìn tỷ đồng, tương đương 70,1% kế hoạch năm 2020 (Quyết định 2680 của Bộ Tài chính).
Với tốc độ giải ngân vẫn cao nhờ nỗ lực của Chính phủ, còn nhiều dư địa cho giải ngân đầu tư công trong 2 tháng cuối năm. Đầu tư công có thể sẽ tiếp tục là nhân tố hỗ trợ chủ chốt cho tăng trưởng kinh tế trong Q4/2020.
Thặng dư thương mại tăng lên mức cao nhất là 19,5 tỷ USD trong 10 tháng đầu năm 2020
Tăng trưởng kim ngạch xuất khẩu trong tháng 10/2020 được điều chỉnh tăng lên tăng 12,2% so với cùng kỳ (từ tăng 9,9% so với cùng kỳ trước đó), so với tăng 16,6% so với cùng kỳ vào tháng 9/2020 và tăng 0,4% so với tháng trước (so với giảm 1,9 % so với tháng trước trong tháng 9/2020) (Bảng 15).
Động lực tăng trưởng kim ngạch xuất khẩu là máy tính và sản phẩm điện tử (tăng 20,7% so với cùng kỳ), điện thoại các loại và linh kiện (tăng 3,5% so với cùng kỳ), máy móc & thiết bị (tăng 70,1% so với cùng kỳ), sắt thép (tăng 61,8% so với cùng kỳ) và tăng trưởng ấn tượng kim ngạch các mặt hàng về nông lâm thủy sản gồm thủy sản (tăng 10,3%), gỗ và sản phẩm từ gỗ (tăng 23,6% so với cùng kỳ), cà phê (tăng 4,9% so với cùng kỳ) và cao su (tăng 8,7% so với cùng kỳ). Đáng chú ý, trong số các mặt hàng bị ảnh hưởng nặng nề nhất bởi COVID-19, thủy sản (tăng 11,2% so với tháng trước trong tháng 10/2020), cho thấy sự phục hồi đáng kể so với tháng liền trước trong tháng thứ 6 liên tiếp.
Trong khi đó, kim ngạch nhập khẩu tháng 10/2020 được điều chỉnh giảm lên mức tăng 9,2% so với cùng kỳ (từ tăng 10,1% so với cùng kỳ trước đó) so với tăng 12,6% so với cùng kỳ trong tháng 9/2020 và tăng 0,5% so với tháng trước (so với tăng 6,5% so với tháng trước trong tháng 8/2020). (Bảng 16).
Động lực tăng trưởng là máy tính & sản phẩm điện tử (tăng 39,9% so với cùng kỳ), điện thoại các loại và linh kiện (tăng 28,3% so với cùng kỳ), máy móc & thiết bị (tăng 5,5% so với cùng kỳ), sản phẩm nhựa (tăng 15,6% so với cùng kỳ), sản phẩm sắt thép (tăng 14,5% so với cùng kỳ) và cao su (tăng 39,7% so với cùng kỳ).
Biểu đồ 15: Kim ngạch xuất khẩu T10/2020 tăng 12,2% so với cùng kỳ 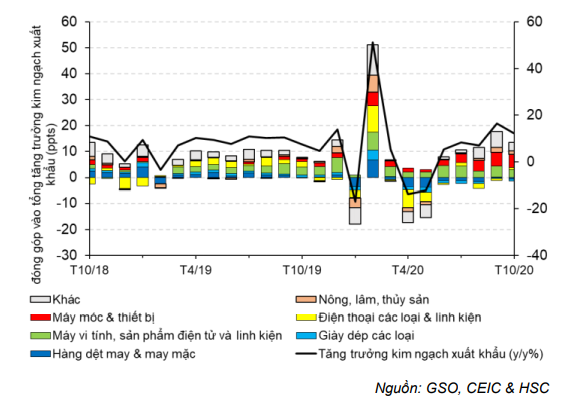
Biểu đồ 16: Kim ngạch nhập khẩu T10/2020 tăng 9,2% so với cùng kỳ 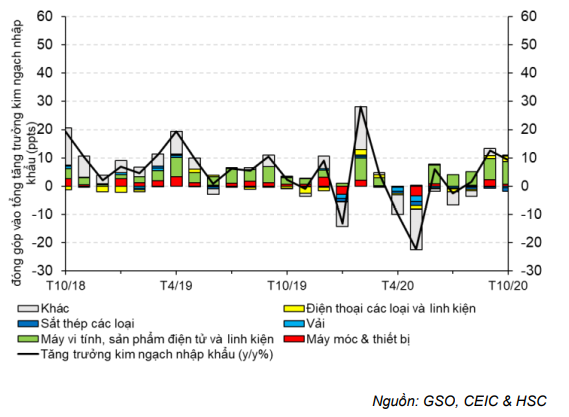
Trong 10 tháng đầu năm 2020, kim ngạch xuất khẩu tăng 5,0% so với cùng kỳ (so với tăng 8,4% so với cùng kỳ trong 10 tháng đầu năm 2019) trong khi kim ngạch nhập khẩu tăng nhẹ 0,3% so với cùng kỳ (so với tăng 7,6% so với cùng kỳ trong 10 tháng đầu năm 2019).
Động lực tăng trưởng kim ngạch nhập khẩu trong 10 tháng đầu năm 2020 là máy tính & sản phẩm điện tử (tăng 25,2% so với cùng kỳ), máy móc & thiết bị (tăng 43,3% so với cùng kỳ), gỗ và sản phẩm từ gỗ (tăng 14,1% so với cùng kỳ), sắt thép (tăng 20,4% so với cùng kỳ) và sản phẩm mỹ nghệ (tăng 25,9% so với cùng kỳ). (Bảng 17)
Trong khi đó, các mặt hàng khiến kim ngạch nhập khẩu giảm trong 10 tháng đầu năm 2020 là máy móc & thiết bị (giảm 0,6% so với cùng kỳ), vải (giảm 12,9% so với cùng kỳ), sắt thép (giảm 17,6% so với cùng kỳ), nhựa (giảm 10,6% so với cùng kỳ), ô tô (giảm 21,8% so với cùng kỳ) và nguyên liệu dệt may & da giày (giảm 11,4% so với cùng kỳ). Về mặt tích cực, kim ngạch nhập khẩu sản phẩm điện tử vẫn tăng trưởng ấn tượng trong 10 tháng đầu năm 2020 (tăng 20,2% so với cùng kỳ so với tăng 20,6% so với cùng kỳ trong 10 tháng đầu năm 2019), theo đó chiếm 24,4% tổng kim ngạch nhập khẩu, điện thoại các loại tăng tăng 0,1% so với cùng kỳ trong 10 tháng đầu năm 2020 so với giảm 3,3% so với cùng kỳ trong 10 tháng đầu năm 2019, theo đó chiếm 6,0% tổng kim ngạch nhập khẩu.
Trong tháng 10, Việt Nam ghi nhận thặng dư thương mại ước tính là 2,9 tỷ USD, đưa thặng dư thương mại lũy kế trong 10 tháng đầu năm 2020 lên 19,5 tỷ USD so với thặng dư 9,3 tỷ USD trong 10 tháng đầu năm 2019.
Biểu đồ 17: Kim ngạch xuất khẩu 10T/2020 tăng 5% so với cùng kỳ 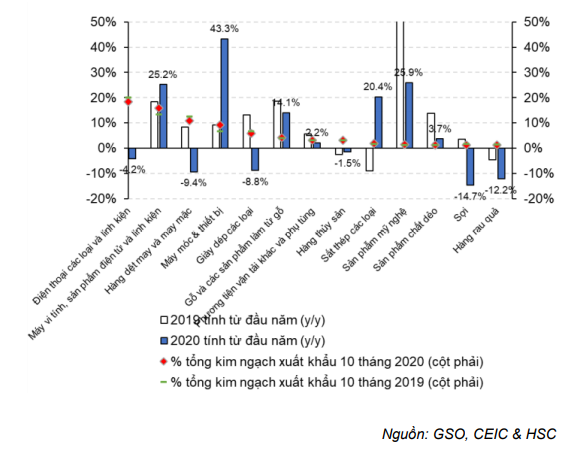
Biểu đồ 18: Kim ngạch nhập khẩu 10T/2020 giảm 0,3% so với cùng kỳ 
Do hoạt động thương mại tăng mạnh trong vài tháng qua, chúng tôi đã điều chỉnh tăng dự báo xuất khẩu và nhập khẩu năm 2020 lên lần lượt là 5,7% và 1,5% (từ tăng 2,5% và giảm 1,2% trước đó). Chúng tôi cũng dự báo cả kim ngạch xuất khẩu và kim ngạch nhập khẩu đều tăng trưởng mạnh trong năm 2021 (kim ngạch xuất khẩu tăng 6,0% và kim ngạch nhập khẩu tăng 5,0%) và năm 2022 (lần lượt tăng 9,0% và tăng 10,0%) (Xem báo cáo: Thương mại tháng 10 cải thiện; điều chỉnh tăng dự báo, ngày 16/11/2020, HSC).
Thặng dư thương mại cao sẽ tiếp tục hỗ trợ tỷ giá USD/VND…
Biểu đồ 19: Nhà đầu tư nước ngoài bán ròng trên sàn HSX 7.512 tỷ đồng trong T10/2020 và mua ròng 1.669 tỷ đồng trong T9/2019 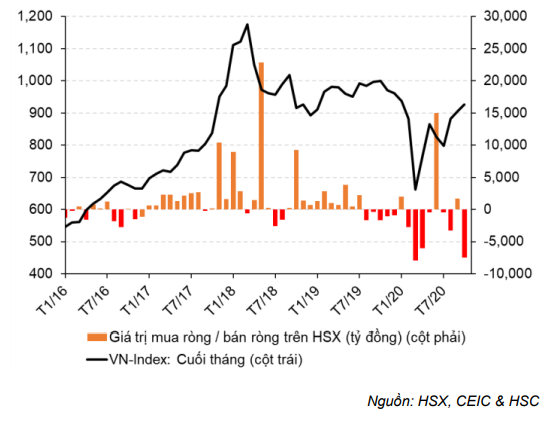
Biểu đồ 20: Chúng tôi kỳ vọng tỷ giá USD/VND sẽ ổn định trong năm 2020 và 2021 do dự trữ ngoại hối ổn định và thặng dư tài khoản vãng lai đáng kể 
NĐT nước ngoài đã bán ròng trên thị trường chứng khoán 7.512 tỷ đồng trong tháng 10/2020 so với mua ròng 1.669 tỷ trong tháng 9/2020 (Bảng 19). Thặng dư thương mại cao được ghi nhận trong tháng sẽ tiếp tục hỗ trợ tỷ giá USD/VND ổn định trong phần còn lại của năm (Bảng 20).
Doanh số bán lẻ hàng hóa và dịch vụ hồi phục sau khi dịch COVID-19 được kiểm soát
Biểu đồ 21: Doanh số bán lẻ tháng 10 tăng 6,1% so với cùng kỳ và 2,4% so với tháng trước 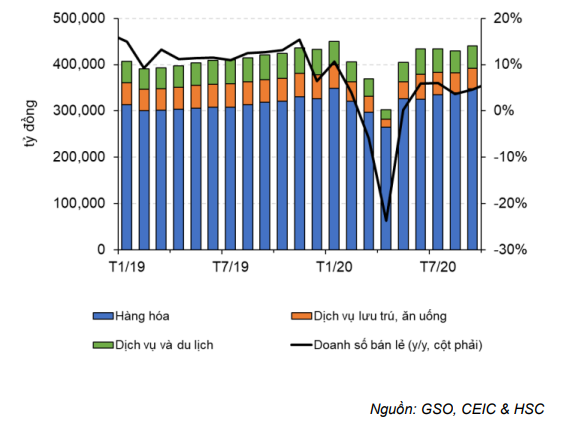
Biểu đồ 22: Lượng khách quốc tế giảm 99,1% so với cùng kỳ năm ngoái và 73,8% so với cùng kỳ năm ngoái trong 10 tháng đầu năm
Doanh số bán lẻ hàng hóa và dịch vụ là 450,8 nghìn tỷ đồng, tăng 6,1% so với cùng kỳ và tăng 2,4% so với tháng trước, đưa tổng giá trị bán lẻ hàng hóa & dịch vụ lũy kế 10 tháng đầu năm 2020 đạt 4.123 nghìn tỷ đồng trong 10 tháng đầu năm 2020 (tăng 1,3% so với cùng kỳ) so với tăng 11,8% so với cùng kỳ trong 10 tháng đầu năm 2019) (Bảng 21).
Điều này chủ yếu nhờ tăng trưởng mạnh doanh số bán lẻ hàng hóa (356,5 nghìn tỷ đồng) tăng mạnh 11,0% so với cùng kỳ, tuy nhiên, bị bù trừ một phần do doanh số bán lẻ dịch vụ lưu trú và ăn uống (44,8 nghìn tỷ đồng) giảm 9,0% so với cùng kỳ và doanh số bán lẻ dịch vụ du lịch lữ hành (1,2 nghìn tỷ đồng) giảm 69,8% so với cùng kỳ.
Tích cực hơn, doanh số bán lẻ dịch vụ du lịch lữ hành đã hồi phục tháng thứ 2 liên tiếp sau làn sóng thứ 2 của dịch COVID-19. doanh số bán lẻ dịch vụ du lịch lữ hành tăng 2,1% so với tháng trước trong tháng 10/2020 (so với tăng 2,4% so với tháng trước trong tháng 9/2020).
Mặc dù vậy, lượng khách quốc tế tiếp tục giảm trong tháng 10/2020 (giảm 99,1% so với cùng kỳ còn 14,8 nghìn lượt; chủ yếu là chuyên gia nước ngoài và kỹ sư trình độ cao).
Trong tháng 10, Trung Quốc (6,1 nghìn người, giảm 99,0% so với cùng kỳ), Hàn Quốc (2,7 nghìn người, giảm 99,2% so với cùng kỳ), Nhật Bản (678 người, giảm 99,1% so với cùng kỳ), Mỹ (426 người, giảm 99,4% so với cùng kỳ) và Châu Âu (1,1 nghìn người, giảm 99,2% so với cùng kỳ) hầu như không có khách du lịch tới Việt Nam trong tháng 10. (Bảng 22)
Trong 10 tháng đầu năm 2020, lượng khách quốc tế đạt tổng cộng 3,8 triệu người (gần như không đổi kể từ tháng 4/2020), giảm 73,8% so với cùng kỳ (so với tăng 13,0% so với cùng kỳ trong 10 tháng đầu năm 2019).
Các vấn đề liên quan đến việc nối lại các chuyến bay thương mại vẫn còn và liên quan đến các quy định kiểm dịch. Tuy nhiên, chúng tôi tin rằng vấn đề này sẽ sớm được giải quyết.
Về mặt tích cực, di chuyển trong nước tiếp tục phục hồi, với số lượng hành khách hàng tháng tăng liên tiếp trong tháng thứ 2 liên tiếp (tăng 2,9% so với tháng trước trong tháng 10/2020 so với tăng 9,6% so với tháng trước trong tháng 9/2020).
Dự báo kinh tế vĩ mô của HSC 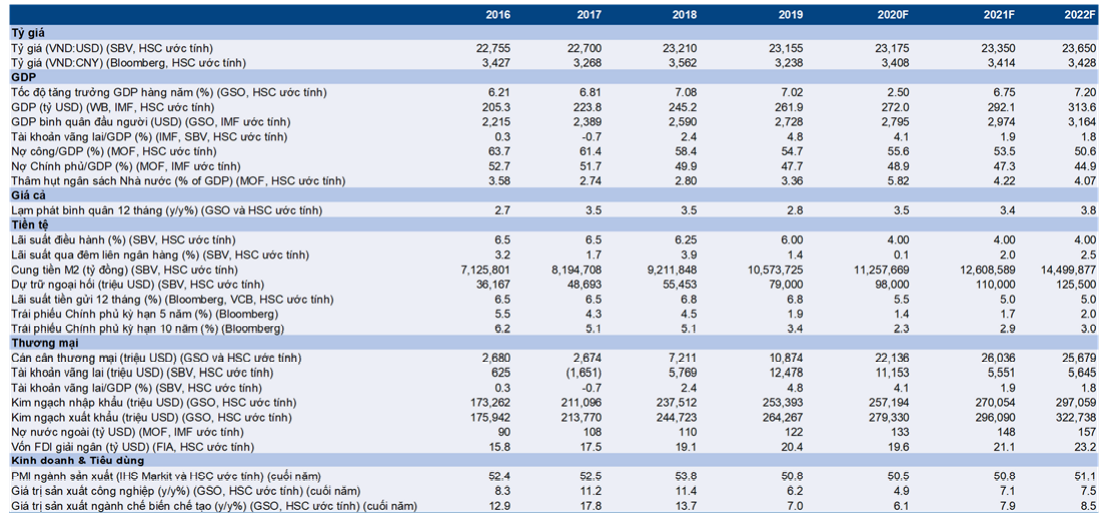
Lưu ý và các giả định chính:
- Dự báo GDP dựa trên ước tính chung của chúng tôi (áp dụng mô hình dự báo ARIMA và ước tính GDP thực theo giá cố định năm 2010 bằng cách sử dụng phương pháp sản xuất, tức là tổng hợp giá trị gia tăng của các ngành).
- Dự báo CPI dựa trên ước tính chung của chúng tôi (áp dụng mô hình dự báo ARIMA và ước tính thay đổi CPI từ các thành phần trong giỏ).
Các sự kiện kinh tế chính (T11/2020-T2/2021) 
Các cổ phiếu HSC theo dõi phân tích 
Nguồn: HSC