

Thị trường trái phiếu đang ổn định nhưng đây là sự ổn định “mong manh”
Thị trường trái phiếu đang ổn định nhưng đây là sự ổn định “mong manh” vì lãi suất liên ngân hàng đã tăng lên mức cao nhất trong 10 tháng với kỳ hạn 1 tuần vào cuối tháng 4 là 0,73%; tăng 49 điểm cơ bản so với tháng trước và sau đó tăng lên 1,25% vào ngày 14/5, chấm dứt thời kỳ lãi suất 0%. GTGD ngày trên thị trường trái phiếu cũng giảm xuống mức thấp nhất trong 8 tháng là 5,8 nghìn tỷ đồng (giảm 1,4 nghìn tỷ đồng, tương đương giảm 20% so với tháng trước).
Nhu cầu đầu tư trái phiếu chính phủ để làm tài sản dự trữ tại các NHTM ở mức cao là lý do chính lý giải việc lợi suất trái phiếu vẫn ở mặt bằng thấp; và điều này cũng thể hiện qua các phiên đấu thầu trái phiếu diễn ra thành công trong tháng 4.
HSC dự đoán lợi suất trái phiếu sẽ nhích dần với kỳ hạn 10 năm dự báo tăng lên 2,5% (tăng 14 điểm cơ bản) tính đến cuối năm 2021. Tuy nhiên chúng tôi sẽ theo dõi sát diễn biến thị trường, đặc biệt là thanh khoản thị trường liên ngân hàng.
Biểu đồ 1: Thanh khoản trên thị trường tài chính Việt Nam 
Lợi suất trái phiếu ổn định trong tháng 4 nhưng thanh khoản giảm
Lợi suất trái phiếu không thay đổi nhiều trong tháng 4 với kỳ hạn ngắn tăng ( kỳ hạn 5 năm tăng 8 điểm cơ bản so với tháng trước lên 1,18%) trong khi kỳ hạn dài giảm nhẹ (kỳ hạn 10 năm giảm 4 điểm cơ bản còn 2,36%). Thị trường trái phiếu đang ổn định nhưng sự ổn định này không chắc chắn vì lãi suất liên ngân hàng đã tăng lên mức cao nhất trong 10 tháng với kỳ hạn 1 tuần là 0,73%; tăng 49 điểm cơ bản so với tháng trước. Điều này báo hiệu thời kỳ lãi suất 0% sẽ sớm chấm dứt. GTGD ngày trên thị trường trái phiếu cũng giảm xuống mức thấp nhất trong 10 tháng là 5,8 nghìn tỷ đồng (giảm 1,4 nghìn tỷ đồng, tương đương giảm 20% so với tháng trước).
Lợi suất trái phiếu giảm trong tháng 4
Lợi suất trái phiếu giảm nhẹ trong tháng 4 so với tháng trước. Điều này đã diễn ra tại thị trường Việt Nam, thị trường khu vực và Mỹ bất chấp rủi ro lạm phát đang tăng trên khắp thế giới.
Tại Việt Nam: lợi suất trái phiếu kỳ hạn 10 năm trong tháng trước là 2,36% (giảm 4 điểm cơ bản so với tháng trước) trong khi kỳ hạn 5 năm là 1,18% (tăng 8 điểm cơ bản so với tháng trước), kỳ hạn 15 năm là 2,6% (giảm 1 điểm cơ bản so với tháng trước) và kỳ hạn 30 năm là 3,11% (giảm 8 điểm cơ bản so với tháng trước).
Thị trường trái phiếu khu vực đã đi theo biến động trên thị trường trái phiếu Mỹ. Tại Việt Nam, xu hướng tiếp tục phụ thuộc nhiều vào cân bằng cung cầu và sự ổn định của mặt bằng thanh khoản cao trên thị trường liên ngân hàng.
Bảng 2: Lợi suất trái phiếu chính phủ 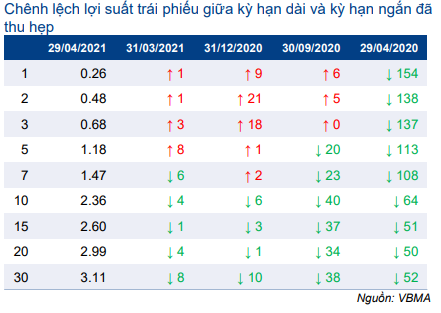
Biểu đồ 3: Đường cong lợi suất trái phiếu chính phủ 
Bảng 4: Lợi suất trái phiếu kỳ hạn 10 năm của khu vực và của Mỹ 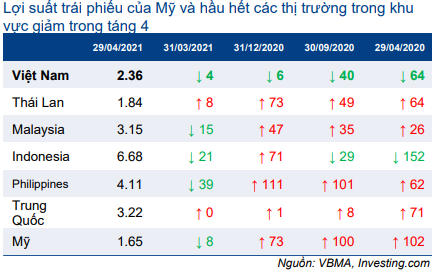
Biểu đồ 5: Lợi suất trái phiếu kỳ hạn 10 năm của khu vực và của Mỹ 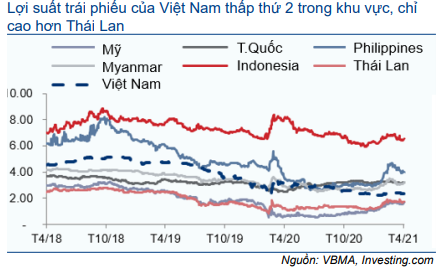
Thanh khoản liên ngân hàng đã giảm từ đỉnh vào cuối năm 2020 và đầu năm 2021 nhưng vẫn ở mặt bằng cao và theo mô hình của HSC thanh khoản có tăng một chút trong tháng 4. Nếu dựa trên quá khứ, có thể nói rằng thanh khoản liên ngân hàng ở mặt bằng cao sẽ tiếp tục giữ lãi suất ở mặt bằng thấp.
Để lợi suất trái phiếu kỳ hạn 10 năm tăng lên 3% (từ 2,36% hiện nay), thanh khoản liên ngân hàng phải giảm rất mạnh và chúng tôi cho rằng điều này khó xảy ra. Số liệu mới nhất do Tổng cục thống kê công bố cho thấy tiền gửi trong hệ thống ngân hàng đã tăng trưởng dương trở lại trong tháng 4 sau khi tăng trưởng âm trong Q1/2021.
Biểu đồ 6: Thanh khoản thị trường liên ngân hàng và lợi suất trái phiếu 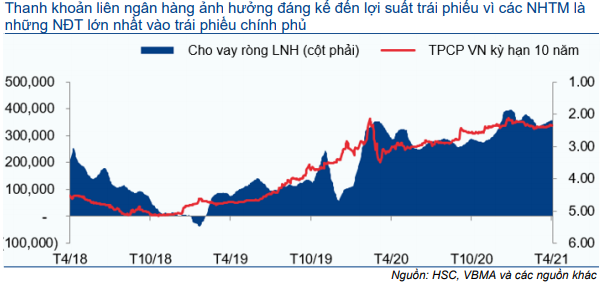
Nhờ thu ngân sách đạt cao (462,8 nghìn tỷ đồng), cao hơn ít nhất 5% so với dự đoán, thặng dư ngân sách đạt 62,5 nghìn tỷ đồng (tính từ đầu năm đến ngày 15/4/2021). Đây là một bất ngờ lớn vì hầu hết các chuyên gia kinh tế, kể cả các quan chức chính phủ lo ngại năm nay thâm hụt ngân sách sẽ cao hơn năm trước.
Đầu tư công tiếp tục ở mức cao trong năm nay nhưng tăng trưởng đầu tư công sẽ không lớn như năm ngoái. HSC dự đoán đầu tư công trong năm nay chỉ tăng trưởng 5% đạt 488 nghìn tỷ đồng sau khi tăng mạnh trong năm ngoái từ nền thấp trong năm trước đó. Có thêm những trở ngại đối với việc giải ngân vốn đầu tư công trong năm nay, cụ thể nhất là xu hướng tăng giá hàng hóa cơ bản làm ảnh hưởng đến việc thực hiện các gói thầu xây dựng.
Do vậy, chúng tôi cho rằng nguồn cung (trái phiếu do Kho bạc nhà nước phát hành) sẽ thấp hơn kế hoạch công bố ban đầu. HSC dự báo lượng trái phiếu kho bạc phát hành trong năm nay sẽ đạt 285 nghìn tỷ đồng, thấp hơn kế hoạch phát hành do Kho bạc công bố đầu năm nay là 350 nghìn tỷ đồng.
Bảng 7: Thu ngân sách từ đầu năm 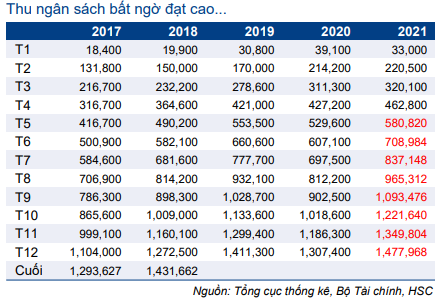
Biểu đồ 8: Thu ngân sách từ đầu năm 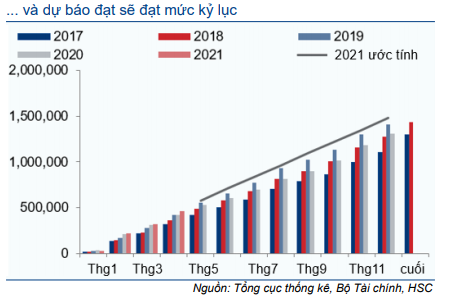
Bảng 9: Chi ngân sách từ đầu năm 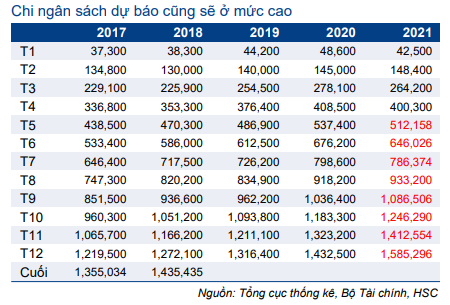
Biểu đồ 10: Chi ngân sách từ đầu năm 
Bảng 11: Đầu tư công từ đầu năm 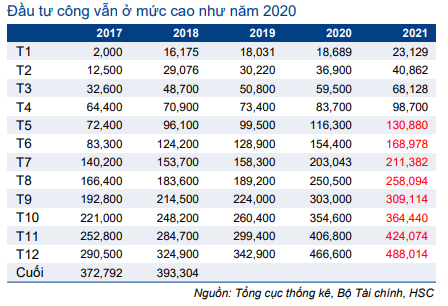
Biểu đồ 12: Đầu tư công từ đầu năm 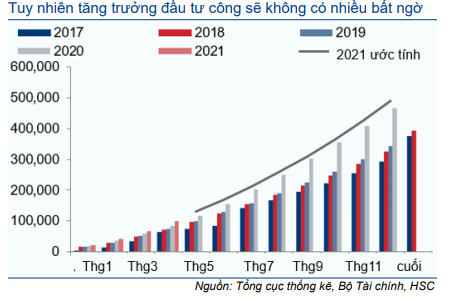
Bảng 13: Quy mô thị trường trái phiếu chính phủ 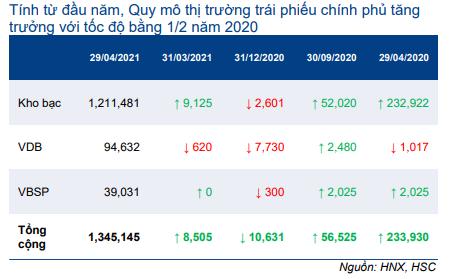
Biểu đồ 14: Quy mô thị trường trái phiếu chính phủ 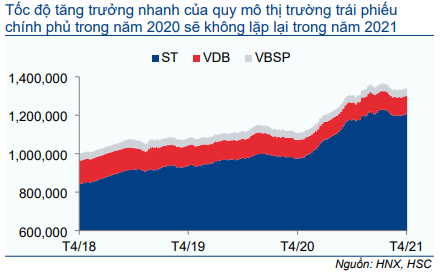
Biểu đồ 15: Phân bố trái phiếu chính phủ theo kỳ hạn 
Về phía cầu, tiền gửi trong hệ thống ngân hàng tăng nhanh sẽ làm tăng nhu cầu đối với tài sản dự trữ (thanh khoản), bao gồm trái phiếu chính phủ. Trái phiếu chính phủ (Việt Nam) là loại tài sản dự trữ duy nhất có lãi suất; và ít nhất là tại thời điểm hiện tại, vì thực tế các NHTM của Việt Nam không thể đầu tư vào các loại trái phiếu chính phủ quốc tế có thanh khoản cao chẳng hạn như trái phiếu kho bạc Mỹ. Điều này đồng nghĩa với việc tỷ trọng trái phiếu chính phủ trong tổng tài sản dự trữ của các NHTM giảm, từ đó làm giảm nguồn thu của các NHTM.
Từ dữ liệu do HSC tổng hợp, tỷ lệ trái phiếu chính phủ/tổng nợ của các NHTM đã và đang giảm kể từ tháng 1/2021 do thiếu nguồn cung.
Do vậy, có thể nói nhu cầu đối với trái phiếu chính phủ cao trong khi nguồn cung thấp đã dẫn đến mặt bằng lợi suất trái phiếu ở mức thấp. Nếu thanh khoản trên thị trường liên ngân hàng tiếp tục ở mức cao, có khả năng lợi suất trái phiếu thậm chí còn giảm. Tuy nhiên, HSC không cho rằng thanh khoản liên ngân hàng sẽ quay trở lại mức cao trước đây vì các doanh nghiệp đã bắt đầu đầu tư vào sản xuất kinh doanh trong khi tăng trưởng thu nhập của các hộ gia đình bị hạn chế do ảnh hưởng của dịch Covid-19.
Biểu đồ 16: Trái phiếu chính phủ nắm giữ và tổng nợ của các NHTM 
*số liệu chính thức chỉ đến tháng 7/2020, số liệu sau tháng 7/2020 do HSC ước tính.
Biểu đồ 17: Trái phiếu chính phủ nắm giữ của NHTM và lợi suất trái phiếu 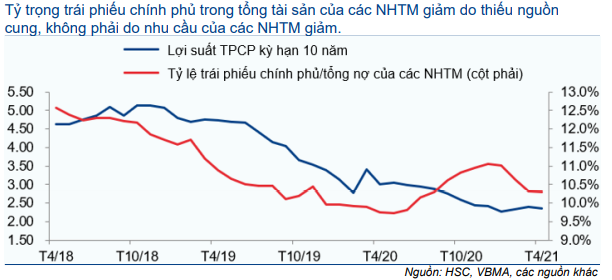
Mối quan hệ tương quan giữa VNindex và lợi suất trái phiếu thay đổi theo thời gian. Thông thường đây là biến động nghịch chiều nhưng sẽ có những thời kỳ biến động thuận chiều, đặc biệt trong thời kỳ thị trường chứng khoán đi xuống.
Hiện tại, đang là giai đoạn thị trường chứng khoán đi lên nên chỉ số cổ phiếu và lợi suất trái phiếu có mối quan hệ tương quan âm. Tuy nhiên, VNindex đã lập đỉnh lịch sử và tiếp tục tăng trong khi lợi suất trái phiếu hồi phục từ đáy lịch sử và hiện đang khá ổn định.
Tóm lại, thị trường trái phiếu không phải là chỉ báo tốt cho xu hướng thị trường cổ phiếu.
Biểu đồ 18: Chỉ số VNindex và lợi suất trái phiếu kỳ hạn 10 năm 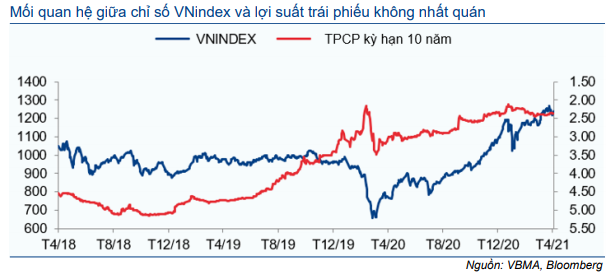
Biểu đồ 19: Chỉ số VNindex và lợi suất trái phiếu trong giai đoạn 2018-2019 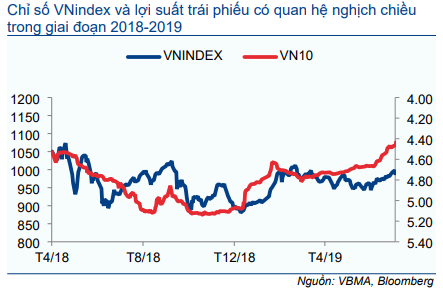
Biểu đồ 20: Chỉ số VNindex và lợi suất trái phiếu trong giai đoạn 2020-2021 
Biểu đồ 21: Chỉ số VNindex và lợi suất trái phiếu trong giai đoạn 2019-2020 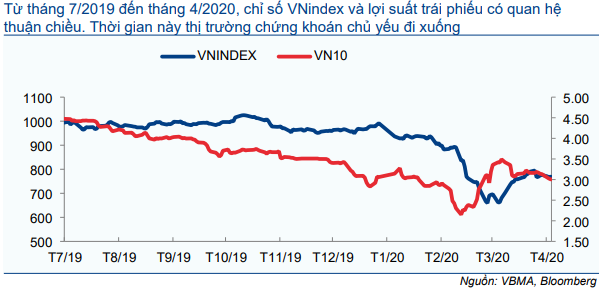
Như đã phân tích trên đây, có nhiều lý do để tin rằng thanh khoản trên thị trường liên ngân hàng sẽ không giữ lâu được ở mức đỉnh. Những lý do này bao gồm: các doanh nghiệp tăng cường đầu tư vào sản xuất kinh doanh và tăng trưởng thu nhập của các hộ gia đình trong năm 2020 kém. Ngoài ra, HSC cho rằng tài khoản vãng lai năm nay sẽ không ở mức cao như năm ngoái. Trong năm 2020, tài khoản vãng lai ở mức cao cũng đã đóng góp vào thanh khoản của hệ thống ngân hàng (xem các phần tiếp theo).
Theo IMF, tài khoản vãng lại của Việt Nam trong năm 2021 dự báo đạt 8,4 tỷ USD so với mức 12,5 tỷ USD trong năm 2020.
Chúng tôi duy trì dự báo lợi suất trái phiếu của mình và kỳ vọng lợi suất sẽ tăng dần trong 5 năm tới.
Bảng 22: Dự báo lợi suất trái phiếu chính phủ 
Tỷ lệ đấu thầu thành công trái phiếu chính phủ tăng trong tháng 4
Tỷ lệ đấu thầu thành công trái phiếu chính phủ tăng trong tháng 4 vì lợi suất ổn định và giảm nhẹ. Kho bạc nhà nước cũng đã nâng mức lãi suất trúng thầu lên gần hơn với lợi suất trên thị trường thứ cấp.
Trong tháng 4, Kho bạc nhà nước đã phát hành thành công 26,3 nghìn tỷ đồng trong tổng cộng 31,5 nghìn tỷ đồng chào thầu (tỷ lệ trúng thầu 83%). Lượng trái phiếu phát hành trong tháng đã tăng hơn gấp 2 so với tháng trước đó và tăng gần gấp 3 so với cùng kỳ năm ngoái. Tuy nhiên, lượng trái phiếu phát hành thành công mới chỉ đạt 26,3% kế hoạch phát hành đề ra cho Q2/2021.
HSC dự tính tổng lượng trái phiếu phát hành trong Q2/2021 sẽ là 81 nghìn tỷ đồng thay vì 100 nghìn tỷ đồng theo mục tiêu ban đầu của Kho bạc nhà nước. Điều này là nhờ tình hình tài chính công khả quan hơn (đề cập trên đây). Cụ thể, chúng tôi dự đoán lượng trái phiếu phát hành trong tháng 5 và tháng 6 lần lượt là 27,1 nghìn tỷ đồng và 27,5 nghìn tỷ đồng.
Bảng 23: Các phiên đấu thầu TPCP trong tháng 4 
Bảng 24: Lượng TPCP phát hành trong tháng 4 
Bảng 25: Dự báo đấu thuần trái phiếu Kho bạc trong Q2/2021 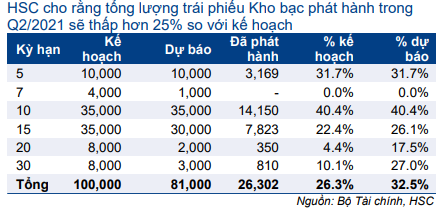
Bảng 26: Dự báo đấu thuần trái phiếu Kho bạc trong năm 2021 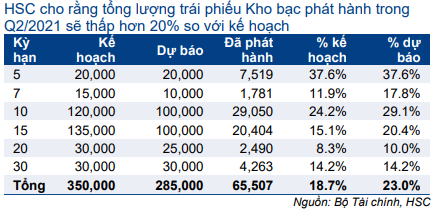
Bảng 27: Dự báo lượng trái phiếu Kho bạc phát hành hàng tháng 
Biểu đồ 28: Dự báo lượng trái phiếu Kho bạc phát hành hàng tháng 
GTGD trái phiếu chính phủ giảm xuống mức thấp nhất 8 tháng
Mặc dù lợi suất trái phiếu giảm trong tháng 4, GTGD trái phiếu chính phủ tiếp tục giảm xuống mức thấp nhất 8 tháng với GTGD bình quân ngày là 5,8 nghìn tỷ đồng (tính theo mệnh giá), giảm 20,1% so với tháng trước và thấp hơn 42,7% so với mức đỉnh lịch sử thiết lập vào tháng 1.
GTGD trên thị trường trái phiếu giảm có liên quan đến sự gia tăng hoạt động cho vay liên ngân hàng thông qua thị trường repo. Số dư repo cuối tháng đạt 78,9 nghìn tỷ đồng, tăng 13,3 nghìn tỷ đồng, tương đương tăng 20,2% so với cuối tháng trước.
Điều này có lẽ là do sự thiếu hụt thanh khoản tạm thời trên thị trường liên ngân hàng trong tháng 3 và thể hiện ảnh hưởng trong tháng 4 – theo đó lãi suất liên ngân hàng tháng 4 đã tăng 50 điểm cơ bản so với tháng trước và có thể sẽ còn tiếp tục tăng trong tháng 5.
Bảng 29: GTGD trái phiếu chính phủ trên thị trường thứ cấp 
Biểu đồ 30: GTGD trái phiếu chính phủ trên thị trường thứ cấp 
Bảng 31: Thanh khoản các thị trường tài chính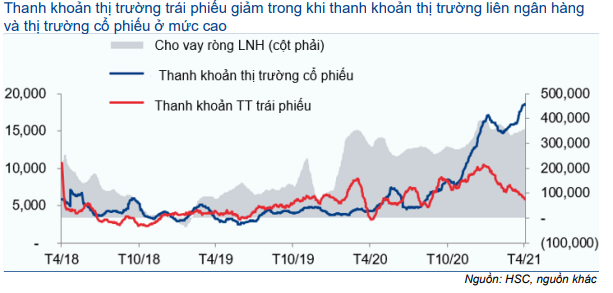
NĐTNN bán ròng trong tháng 4
NĐTNN đã bán ròng trong tháng 4 nếu tính cả lượng trái phiếu đáo hạn vào lượng trái phiếu bán ra: NĐTNN đã mua vào 1,94 nghìn tỷ đồng, bán ra 1,05 nghìn tỷ đồng trong khi có 1,46 nghìn tỷ đồng trái phiếu chính phủ đáo hạn.
Trên thực tế, không có mối liên hệ rõ ràng giữa hành động mua/bán của NĐTNN trên thị trường trái phiếu và thị trường cổ phiếu. Đôi khi đây là mối liên hệ tương quan dương nhưng không phải luôn luôn như vậy. Trong Q1/2021, NĐTNN đã bán ra mạnh trên thị trường cổ phiếu nhưng lại nâng mức nắm giữ trên thị trường trái phiếu.
Bảng 32: GTGD của NĐTNN trên thị trường TPCP 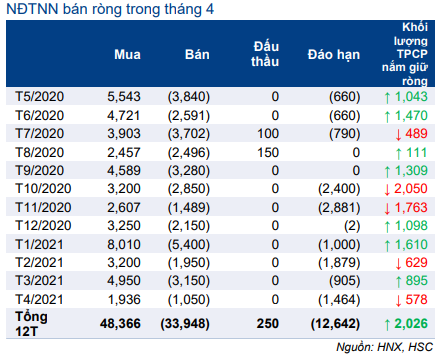
Biểu đồ 33: GTGD của NĐTNN trên thị trường TPCP 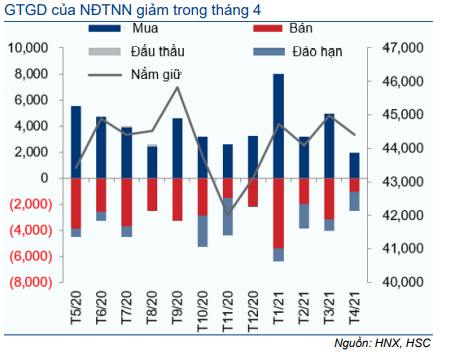
Bảng 34: Danh mục TPCP của NĐTNN 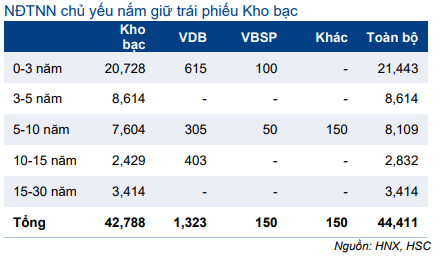
Biểu đồ 35: Danh mục TPCP của NĐTNN 
Biểu đồ 36: Giao dịch cổ phiếu và trái phiếu của NĐTNN hàng tháng 
Lãi suất liên ngân hàng tiếp tục tăng trong tháng 4
Lãi suất liên ngân hàng trong tháng 4 đã tăng bình quân 50 điểm cơ bản so với tháng trước và tăng tiếp 50 điểm cơ bản vào đầu tháng 5. Và diễn biến này đã chấm dứt thời kỳ lãi suất 0% diễn ra trong 12 tháng trên thị trường liên ngân hàng. Lãi suất qua đêm vào cuối tháng 4 là 0,55% (tăng 40 điểm cơ bản so với tháng trước) và tăng lên 1,2% vào đầu tháng 5.
Lãi suất liên ngân hàng tăng là do thanh khoản trên thị trường liên ngân hàng giảm vì tốc độ tăng trưởng tín dụng đang vượt tốc độ tăng trưởng huy động. Theo thông tin công bố trên website của NHNN, tín dụng 2 tháng đầu năm 2021 tăng 0,66%; cao hơn tốc độ tăng trưởng huy động trong cùng thời gian là 0,22%. Thông tin gần đây nhất do NHNN chi nhánh TP HCM công bố cho thấy tăng trưởng tín dụng tại thời điểm cuối tháng 4 so với đầu năm tại TP HCM là 3% trong khi tăng trưởng huy động trong cùng thời gian chỉ là 0,65%.
Lãi suất liên ngân hàng tăng 100 điểm cơ bản chưa phải vấn đề lớn và hiện thanh khoản trên thị trường này vẫn rất cao so với các năm trước cho dù đã rời xa mức đỉnh lịch sử trong Q4/2020 và Q1/2021. Điều đang lo ngại hơn ở đây là lãi suất kỳ hạn 1 tuần đã vượt 2,5% (vượt biên độ của NHNN).
HSC sẽ theo dõi sát diễn biến ở đây và sẽ phát hành báo cáo ngay khi có dấu hiệu cho thấy tình trạng thiếu hụt thanh khoản diễn biến theo hướng nghiêm trọng hơn.
Biểu đồ 37: Lãi suất thị trường tiền tệ 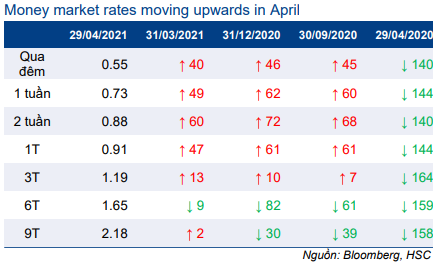
Biểu đồ 38: Lãi suất thị trường tiền tệ 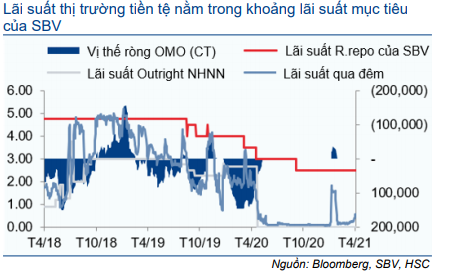
Biểu đồ 39: Thanh khoản thị trường liên ngân hàng 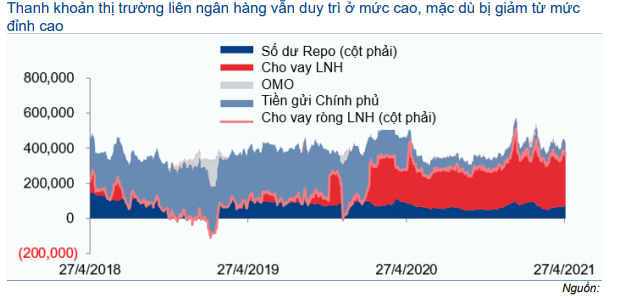
Biểu đồ 40: Thanh khoản thị trưởng LNH và lãi suất thị trường tiền tệ 
Đồng VND tăng giá trong bối cảnh đồng USD yếu
Chỉ số US Dollar giảm từ 93,36 điểm vào cuối tháng 3 xuống còn 90,61 điểm vào cuối tháng 4. Tỷ giá USD/VND liên ngân hàng cũng giảm xuống 23.050 (giảm 27 đồng so với tháng trước) và tỷ giá trên thị trường tự do giảm xuống 23.640 (giảm 335 đồng so với tháng trước).
Xu hướng tỷ giá USD/VND có sự liên hệ với xu hướng biến động của các đồng tiền trong khu vực mặc dù mức độ biến động của tỷ giá USD/VND thấp hơn.
Vào ngày 17/4/2021, Bộ Tài chính Mỹ đã loại Việt Nam ra khỏi danh sách các quốc gia thao túng tiền tệ và chúng tôi tin đây là quyết định đúng đắn.
Trong mô hình của HSC, xu hướng tỷ giá USD/VND phản ánh xu hướng của đồng USD (đo bằng chỉ số US Dollar – DXY) và chịu ảnh hưởng của biến động tài khoản vãng lai.
Tỷ giá USD/VND trên thị trường tự do chịu ảnh hưởng của hoạt động mua bán vàng và các tài sản có tính đầu cơ khác như Bitcoin. Do đó, tỷ giá USD/VND tự do thường về sát tỷ giá liên ngân hàng khi hoạt động đầu cơ dịu xuống.
Biểu đồ 41: Tỷ giá USD/VND 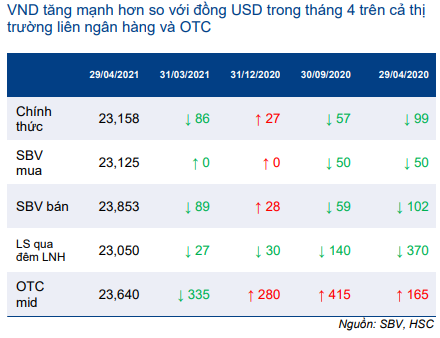
Biểu đồ 42: Tỷ giá USD/VND 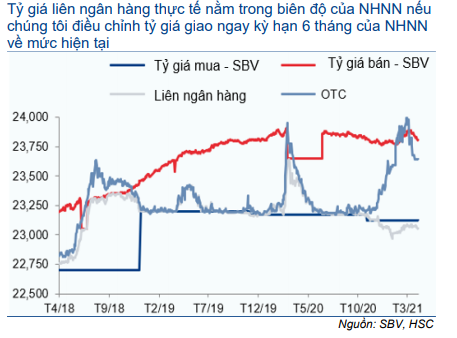
Biểu đồ 43: Tỷ giá ngoại tệ trong khu vực 
Biểu đồ 44: Tỷ giá thực USD/VND và chỉ số Dollar Index 
Biểu đồ 45: Thay đổi dự trữ ngoại hối và tỷ giá USD/VND 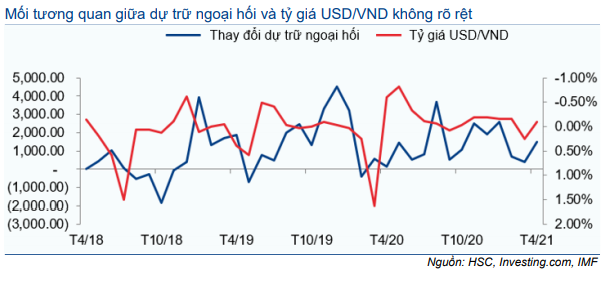
Biểu đồ 46: Tài khoản vãng lai và thay đổi tỷ giá USD/VND 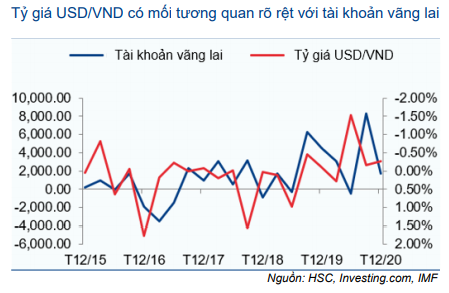
Biểu đồ 47: Tài khoản vãng lai (điều chỉnh cho lỗi và thiếu sót) thay đổi tỷ giá USD/VND 
Biểu đồ 48: Tỷ giá USD/VND trên thị trường OTC so với giá vàng 
Với tài khoản vãng lai năm nay (8,4 tỷ USD) dự tính không được tích cực như năm ngoái (12,5 tỷ USD) và lạm phát kỳ vọng tăng, HSC dự báo tỷ giá USD/VND tăng 1%; nhưng nếu đồng USD yếu đi có thể khiến tình hình diễn biến khác với dự báo.
HSC dự báo tỷ giá USD/VND có thể chạm 23.100 tính đến cuối tháng 6/2021 và chạm 23.200 tính đến cuối năm 2020.
Biểu đồ 49: Dự báo tỷ giá USD/VND và Dollar Index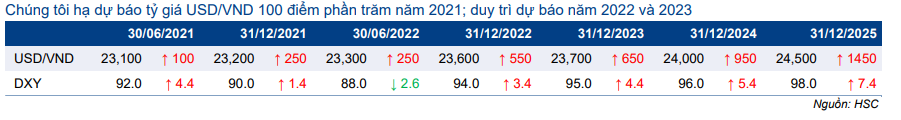
Nguồn: HSC