

Chính sách kích thích tài khóa đối phó với dịch COVID-19 như thế nào?
Tổng chi tiêu bổ sung và nguồn thu ngân sách bị mất dự kiến trong năm 2020, 2021 và các năm sau đó sau đó để đối phó với đại dịch ước tính là 1,68% GDP 2020. Trong khi đó, tổng nguồn vốn cổ phần hỗ trợ, cho vay và các hoạt động bán tài khóa là 0,63% GDP 2020. Mặc dù vậy, chính sách hỗ trợ tài khóa của Chính phủ đang ở mức thấp nhất trong số các nước ASEAN. 62% khoản hỗ trợ tài chính được cung cấp gián tiếp thông qua các khoản thu hoãn lại trong các lĩnh vực khác ngoài y tế.
Phụ thuộc đáng kể vào hỗ trợ tín dụng đối với nền kinh tế
Với nguồn lực tài chính hạn chế, Việt Nam đang dựa nhiều hơn vào các khoản tín dụng ngân hàng để hỗ trợ tăng trưởng kinh tế. Do nới lỏng tín dụng, các khoản cho vay của ngân hàng Việt Nam đối với các khu vực kinh tế tăng nhanh nhất trong khu vực ASEAN tính đến tháng 6/2021. Tăng trưởng tín dụng trong tháng 6/2021 (tăng 15,2% so với cùng kỳ) thậm chí còn mạnh hơn so với tháng 12/2019 (tăng 13,6% so với cùng kỳ), khi tăng trưởng GDP của Việt Nam là 7,02%.
Hoạt động kinh tế có thể sắp chạm đáy
Theo số liệu thương mại trong nửa đầu tháng 9/2021, hàng dệt may và giày dép xuất khẩu tiếp tục bị ảnh hưởng mạnh nhất bởi dịch COVID-19. Về mặt tích cực, kim ngạch xuất khẩu và nhập khẩu các sản phẩm liên quan đến công nghệ đều cải thiện. Chúng tôi kỳ vọng các tỉnh thành trọng điểm (bao gồm Hà Nội và TP.HCM) sẽ mở cửa trở lại đáng kể các hoạt động nhờ tiến độ tiêm chủng cải thiện đáng kể.
Đẩy mạnh tiêm chủng vẫn là ưu tiên hàng đầu
Tính đến ngày 21/9/2021, tỷ lệ tiêm chủng đầy đủ của Việt Nam là 7%, mức thấp nhất trong khu vực ASEAN. HSC ước tính tỷ lệ tiêm chủng đầy đủ của Việt Nam có thể đạt 53% vào cuối năm 2021 nếu có thể duy trì tiến độ 700.000 liều/ngày. Việt Nam nên chuyển dần từ ‘chiến lược ngăn chặn một cách tuyệt đối’ sang ‘chiến lược sống chung an toàn với COVID’, đồng thời đẩy nhanh tiêm chủng vắc-xin để đạt được tỷ lệ tiêm chủng đầy đủ ít nhất 75% để đảm bảo mở cửa trở lại bền vững, như tại Singapore.
Biểu đồ 1: Xu hướng của các chỉ số kinh tế 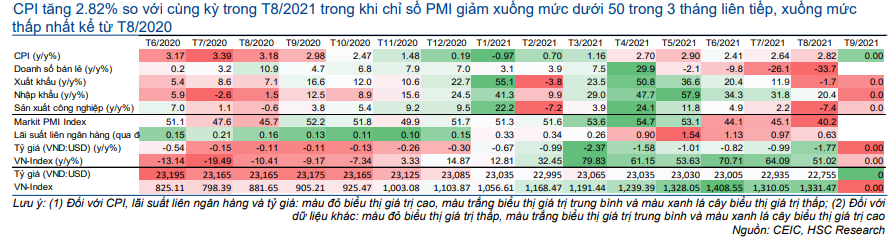
Phân tích chính sách hiện tại, số liệu kinh tế và việc tái mở cửa
Chi tiêu tài khóa của Việt Nam và nguồn thu ngân sách mất đi để đối phó với đại dịch ước tính là 1,68% GDP 2020, mức thấp nhất trong số các nước ASEAN. Việt Nam đang dựa nhiều hơn vào tín dụng ngân hàng để hỗ trợ tăng trưởng kinh tế, hiện có tốc độ tăng trưởng nhanh nhất trong khu vực ASEAN. Sau thỏa thuận giữa Bộ Tài chính Mỹ và NHNN về vấn đề tiền tệ, đồng VND đã tăng giá so với đồng USD trong những tháng gần đây. Nhờ tăng cường giải ngân vốn FDI, NHNN đã tăng dự trữ ngoại hối lên 1101,3 tỷ USD trong 5 tháng đầu năm 2021. Kim ngạch xuất khẩu và kim ngạch nhập khẩu các sản phẩm liên quan đến công nghệ trong nửa đầu tháng 9/2021 đều cải thiện. Việc mua vắc-xin và đẩy mạnh tiêm chủng vẫn là ưu tiên hàng đầu của nhà nước.
Mức độ kích thích tài khóa để đối phó với đại dịch
Mặc dù hoạt động xuất khẩu khả quan (tăng 21,8% so với cùng kỳ trong 8 tháng đầu năm 2021 so với tăng 2,3% so với cùng kỳ trong 8 tháng đầu năm 2020 và tăng 8,1% so với cùng kỳ trong 8 tháng đầu năm 2019), làn sóng COVID-19 hiện tại đã khiến hoạt động kinh tế của Việt Nam đình trệ trong Q3/2021, khiến chính phủ phải tăng cường hỗ trợ tài chính.
Gần đây, Quốc hội đã xem xét nghị quyết giảm thuế 21,3 nghìn tỷ đồng (932,66 triệu USD) của Chính phủ, bao gồm thuế GTGT và thuế TNDN, để thúc đẩy phục hồi kinh tế (Mời xem: Việt Nam xem xét giảm 933 triệu USD tiền thuế, 17/9/2021, VnExpress). Dự kiến, Nghị quyết sẽ được ban hành trước ngày 1/10/2021.
Nguồn thu thuế là nguồn thu chính của Chính phủ với đóng góp khoảng 70% tổng thu ngân sách (Bảng 1).
Biểu đồ 2: % nguồn thu thuế trên tổng thu ngân sách 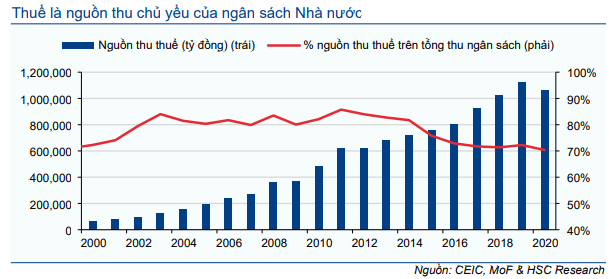
Nhìn vào ngân sách 6 tháng đầu năm 2021 (Bảng 3), thuế TNDN đóng góp lớn nhất vào nguồn thu thuế (24%), tiếp theo là thuế GTGT đối với hàng hóa trong nước và nhập khẩu (lần lượt 20% và 12%) và thuế TNCN (12%). Các loại thuế này đóng góp 68% tổng nguồn thu thuế.
Mặt khác, cấu trúc thuế của Việt Nam đã thay đổi khi thuế TNCN ngày càng đóng góp lớn, tăng từ 3% tổng nguồn thu thuế trong năm 2007 lên 12% trong năm 2021 tính từ đầu năm (Bảng 4). Điều này cho thấy tầm quan trọng của tầng lớp tiêu dùng ngày càng lớn, những người là nguồn thu nhập ngân sách ổn định nhất trong thời kỳ COVID-19 (Bảng 5).
Biểu đồ 3: Cấu trúc nguồn thu thuê của Việt Nam 
Biểu đồ 4: Thay đổi cấu trúc thu thuế theo thời gian 
Tính đến ngày 15/8/2021, thu ngân sách đạt 70,5% kế hoạch năm 2021, phần lớn nhờ thu thuế 6 tháng đầu năm 2021 tăng 23% so với cùng kỳ (Bảng 5). HSC dự báo thuế thu được sẽ tăng trưởng khiêm tốn trong năm nay so với mức giảm 6% trong năm 2020.
Biểu đồ 5: Tăng trưởng thu thuế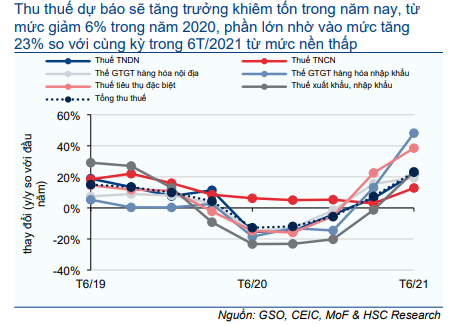
Biểu đồ 6: Đầu tư công: kế hoạch và giải ngân 
Mặt khác, đầu tư công ở mức khoảng 28% tổng chi ngân sách trong 15 năm qua để hỗ trợ cho xây dựng và nâng cấp cơ sở hạ tầng.
Mặc dù vậy, các biện pháp hạn chế di chuyển đã cản trở việc thực hiện các dự án đầu tư công. Trong tháng 8/2021, đầu tư công là 34,9 nghìn tỷ đồng (giảm 24,7% so với cùng kỳ và giảm 7,1% so với tháng trước) (Bảng 11). Trong 8 tháng đầu năm 2021, đầu tư (244,9 nghìn tỷ đồng) chỉ tương đương 51,1% kế hoạch năm 2021 của Chính phủ (477,3 nghìn tỷ đồng) và giảm 0,4% so với cùng kỳ, thấp hơn so với mức tăng 28,0% so với cùng kỳ trong 8 tháng đầu năm 2020 (Bảng 6).
Kế hoạch đầu tư công khó có thể hoàn thành trong năm nay, nhưng việc giải ngân dự kiến sẽ tăng nhanh trong Q4/2021 sau khi các hạn chế di chuyển được nới lỏng tại các tỉnh thành lớn.
Biểu đồ 7: Chính sách hỗ trợ tài khóa của Việt Nam do COVID-19 
Biểu đồ 8: Chính sách hỗ trợ tài khóa do COVID-19 trong khu vực ASEAN 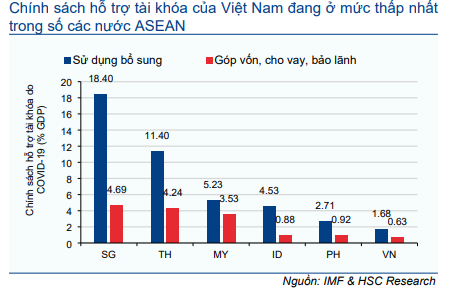
Sau khi dịch COVID-19 bùng phát, chính sách hỗ trợ tài khóa của Việt Nam so với các nước khác trong khu vực như thế nào? Với nguồn tài chính hạn chế, do nợ công tương đương 60% so với trần GDP, chính sách hỗ trợ tài khóa của Việt Nam đang ở mức thấp nhất trong số các nước ASEAN (Bảng 8).
Chi tiêu bổ sung và nguồn thu ngân sách bị mất đi trong năm 2020, 2021 và các năm sau đó để ứng phó với đại dịch ước tính khoảng 1,68% GDP 2020. Trong khi đó, tổng giá trị vốn cổ phần, cho vay và các hoạt động bán tài khóa tương đương 0,63% GDP 2020.
Ví dụ, EVN chịu chi phí giảm giá điện là 16.950 tỷ đồng. Mặc dù vậy, 62% khoản hỗ trợ tài chính được cung cấp gián tiếp thông qua doanh thu hoãn lại trong các lĩnh vực khác ngoài y tế (Bảng 7).
Phụ thuộc đáng kể vào hỗ trợ tín dụng đối với nền kinh tế
Đối với chính sách tiền tệ, lãi suất chính sách (tái cấp vốn) đã được cắt giảm tổng cộng 3 lần trong năm 2020 với tổng cộng 200 điểm cơ bản, hỗ trợ duy trì mặt bằng lãi suất liên ngân hàng ở mức thấp (Bảng 9).
Biểu đồ 9: Thị trường tiền tệ 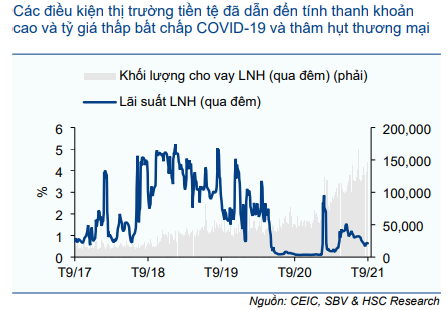
Biểu đồ 10: Lãi suất tiền gửi 
Ngoài ra, nhờ lạm phát được kiềm chế ở mức dưới 4%, các ngân hàng cũng có thể cắt giảm lãi suất huy động ít nhất 100 điểm cơ bản (Bảng 10) để tạo điều kiện giảm lãi suất cho vay theo khuyến khích của NHNN.
Theo Phó thống đốc NHNN Đào Minh Tú, “NHNN đã chỉ đạo các ngân hàng thương mại cắt giảm chi phí hoạt động và chấp nhận giảm lợi nhuận” (Mời xem: Các ngân hàng thương mại cắt giảm lãi suất cho vay để hỗ trợ các doanh nghiệp chịu ảnh hưởng từ đại dịch, ngày 12/8/2021, VnExpress) . Chi phí cho vay ước tính đã giảm khoảng 2 điểm phần trăm kể từ khi dịch bệnh bùng phát vào đầu năm 2020.
Biểu đồ 11: Tăng trưởng tín dụng trong khu vực ASEAN 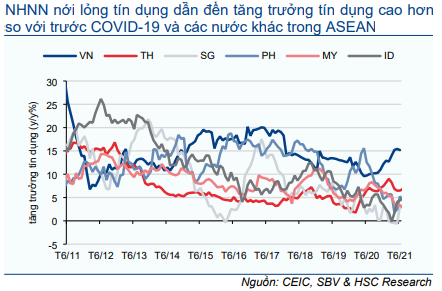
Biểu đồ 12: Diễn biến thị trường chứng khoán 
Với nguồn lực tài chính hạn chế, Việt Nam đang dựa nhiều hơn vào nguồn tín dụng ngân hàng để hỗ trợ tăng trưởng kinh tế. Việc nới lỏng tín dụng đã cho phép các ngân hàng Việt Nam cho vay các khu vực kinh tế bị ảnh hưởng, nhờ đó tốc độ tăng trưởng tín dụng tăng trưởng nhanh nhất trong khu vực ASEAN tính đến tháng 6/2021 (Bảng 11). So với cùng kỳ, tăng trưởng tín dụng trong tháng 6/2021 (tăng 15,2% so với cùng kỳ) thậm chí còn cao hơn so với tháng 12/2019 (tăng 13,6% so với cùng kỳ), khi đó, GDP của Việt Nam tăng trưởng 7,02%.
Biểu đồ 13: Dòng vốn nước ngời trên sàn HSX 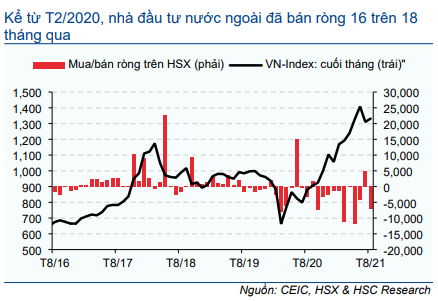
Biểu đồ 14: Giao dịch của NĐT nước ngoài & NĐT trong nước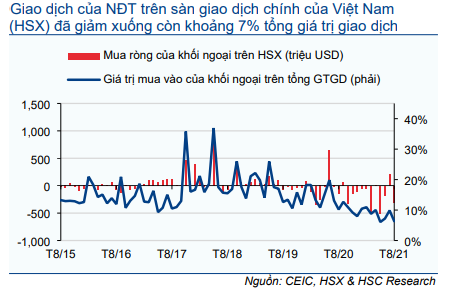
Mặt khác, lãi suất huy động giảm đã thúc đẩy người gửi tiết kiệm tái phân bổ tiền vào các kênh tài sản khác, bao gồm cổ phiếu và đây có thể là một trong những lý do giải thích cho hiệu suất vượt trội của thị trường chứng khoán (Bảng 12); NĐT nước ngoài đã bán ròng 16/18 tháng vừa qua (Bảng 13).
Giá trị giao dịch của NĐT nước ngoài tại sàn HSX cũng giảm xuống chỉ còn khoảng 7% tổng giá trị giao dịch so với mức bình quân là 17% trong giai đoạn trước dịch COVID-19 (Bảng 14).
Biểu đồ 15: Diễn biến tỷ giá 
Biểu đồ 16: Dự trữ ngoại hối FX reserves 
Theo thỏa thuận giữa Bộ Tài chính Mỹ và NHNN vào ngày 19/7/2021, Việt Nam sẽ linh hoạt hơn đối với đồng VND và không cố tình làm hạ giá để đạt được lợi thế xuất khẩu (Mời xem: Việt Nam cam kết không phá giá tiền tệ theo thỏa thuận với Bộ Tài chính Mỹ, 20/7/2021, Reuters), đồng VND đã tăng giá so với USD trong những tháng gần đây trong bối cảnh dịch COVID-19 và thâm hụt thương mại (Bảng 15).
Ngoài ra, nhờ tăng trưởng giải ngân vốn FDI, tăng 2,0% so với cùng kỳ lên 11,59 tỷ USD trong 8 tháng đầu năm 2021 so với giảm 5,1% so với cùng kỳ trong 8 tháng đầu năm 2020, NHNN đã tăng dự trữ ngoại hối thêm 6,8 tỷ USD trong 5 tháng đầu năm 2021 lên 101,3 tỷ USD để hạn chế các cú sốc liên quan đến việc Fed cắt giảm lãi suất có thể bắt đầu ngay từ tháng 11 hoặc tháng 12/2021 (Bảng 16).
Nền kinh tế sẽ hồi phục sau khi các biện pháp phong tỏa được nới lỏng
Bất chấp dịch COVID-19, Việt Nam vẫn là nước xuất khẩu lớn thứ 2 trong khu vực ASEAN (Bảng 17). Làn sóng COVID-19 hiện tại đã ảnh hưởng đến các doanh nghiệp FDI định hướng xuất khẩu, đóng góp khoảng 73% tổng kim ngạch xuất khẩu, nhưng với mức độ nhẹ hơn nhiều so với các công ty trong nước (Bảng 18).
Biểu đồ 17: Kim ngạch xuất khẩu trong khu vực ASEAN 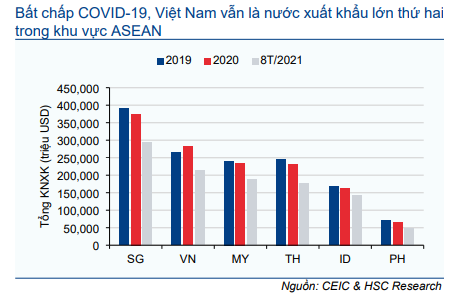
Biểu đồ 18: Cơ cấu xuất khẩu của Việt Nam: Trong nước so với FDI 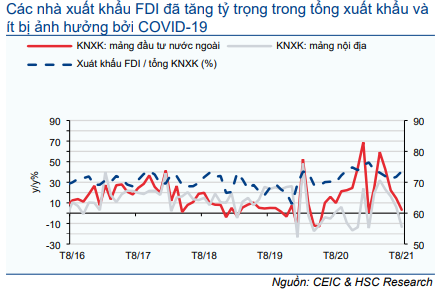
Mặc dù vậy, các chính sách ngăn chặn cứng rắn của Việt Nam, khiến các nhà máy đóng cửa và sản lượng thấp, đang đe dọa hoạt động xuất khẩu của Việt Nam và các khoản đầu tư FDI trong tương lai.
Phòng Thương mại Châu Âu tại Việt Nam ước tính 18% quốc gia thành viên đã chuyển một số hoạt động sản xuất sang các nước khác để bảo vệ chuỗi cung ứng. 16% quốc gia khác đang xem xét các động thái tương tự. Chủ tịch EuroCham Alain, ông Cany cho biết trong một tuyên bố. “Nếu tình trạng phong tỏa, giãn cách xã hội và hạn chế đi lại tiếp tục kéo dài, các dự án đầu tư mới có thể gặp rủi ro và các công ty có thể cân nhắc chuyển địa điểm khác trong khu vực”.
Biểu đồ 19: Top 5 sản phẩm xuất khẩu hàng đầu trong giai đoạn nửa đầu T1/2013 đến nửa đầu T9/2021 
Biểu đồ 20: Top 5 sản phẩm nhập khẩu hàng đầu trong giai đoạn nửa đầu T1/2013 đến nửa đầu T9/2021 
Theo số liệu mới nhất của chúng tôi về hoạt động thương mại trong nửa đầu tháng 9/2021, kim ngạch xuất khẩu hàng dệt may và giày dép tiếp tục chịu ảnh hưởng mạnh nhất bởi dịch COVID-19 (Bảng 19). Trên thực tế, 80% nhà máy sản xuất giày ở miền Nam đã tạm dừng hoạt động sau khi không đáp ứng được cái tiêu chí theo chỉ thị của chính phủ về chỗ ngủ tại chỗ và các tuyến đường chỉ định để đưa đón công nhân đến nhà máy.
Các nhà máy sản xuất giày ở miền Trung và miền Bắc cũng đã cắt giảm sản lượng từ 30% đến 50% do các biện pháp giãn cách xã hội và tình trạng thiếu hụt công nhân (Mời xem: Các biện pháp chống dịch của Việt Nam ảnh hưởng tới các nhà xuất khẩu do chuỗi cung ứng bị gián đoạn, 10/9/2021, Bloomberg ).
Về mặt tích cực, kim ngạch xuất khẩu và kim ngạch nhập khẩu các sản phẩm liên quan đến công nghệ (Bảng 19 và 20) đều cải thiện.
HSC kỳ vọng các tỉnh thành trọng điểm sẽ nới lỏng đáng kể các biện pháp giãn cách xã hội. Tâm chấn của làn sóng COVID-19 lần này, TP.HCM, đã nới lỏng một số biện pháp giãn cách xã hội. Bắt đầu từ ngày 16/9/2021, dịch vụ giao hàng liên quận đã được phép hoạt động từ 6 giờ sáng đến 9 giờ tối (Mời xem: TP.HCM bắt đầu nới lỏng các hạn chế, ngày 16/9/2021, VnExpress).
Hà Nội nới lỏng các biện pháp giãn cách xã hội bắt đầu từ ngày 21/9/2021, mở cửa trở lại các TTTM, tiệm cắt tóc và cho phép kinh doanh trở lại hoạt động tại chỗ với công suất 50%, theo chỉ thị của Chủ tịch UBND thành phố Chu Ngọc Anh (Mời xem: Hà Nội cho phép tiệm cắt tóc, TTTM, công nhân xây dựng, 21-21 / 9, VnExpress).
Đẩy nhanh tiêm chủng vẫn sẽ là ưu tiên đối với Chính phủ
Tính đến ngày 21/9/2021, tỷ lệ tiêm chủng đầy đủ của Việt Nam là 7%, thấp nhất trong khu vực ASEAN (Bảng 21). HSC ước tính tỷ lệ tiêm chủng đầy đủ của Việt Nam có thể đạt 53% vào cuối năm 2021, nếu có thể duy trì tốc độ 700.000 liều/ngày (Bảng 22).
Biểu đồ 21: Tỷ lệ tiêm chủng tại ASEAN 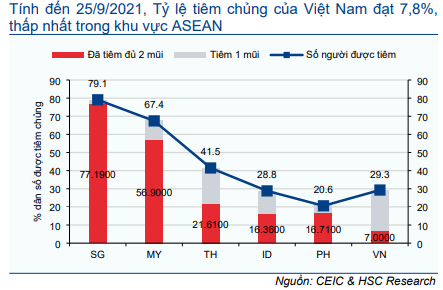
Biểu đồ 22: Dự báo số liều vắc xin tại VN 
Mặc dù vậy, Việt Nam có thể đạt tỷ lệ tiêm chủng hiện tại của Malaysia vào cuối Q4/2021, quốc gia đứng thứ hai trong khu vực ASEAN về tiến độ tiêm chủng (Bảng 21).
Tuy nhiên, Malaysia vẫn phải đối mặt với số ca mắc nhiễm mới hàng ngày cao thứ hai trong khu vực ASEAN (Bảng 23), có thể là do hạn chế đi lại sớm được nới lỏng bắt đầu từ tháng 8/2021 (Bảng 24).
Biểu đồ 23: Số ca nhiễm mới COVID-19 trong ASEAN 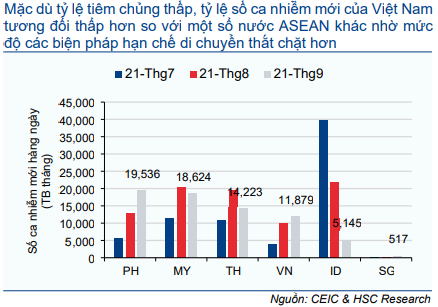
Biểu đồ 24: Dữ liệu di chuyển tại ASEAN 
Điều đó cho thấy, Việt Nam nên chuyển dần từ ‘chiến lược ngăn chặn’ sang ‘chiến lược sống chung với COVID’, đồng thời đẩy nhanh việc mua và triển khai vắc-xin để đạt được tỷ lệ tiêm chủng đầy đủ ít nhất 75% càng sớm càng tốt để đảm bảo việc mở cửa trở lại bền vững như tại Singapore (Bảng 23 và 24).
Cập nhật số liệu kinh tế vĩ mô
Các biện pháp hạn chế di chuyển tiếp tục ảnh hưởng nghiêm trọng tới hoạt động kinh tế vĩ mô. CPI tăng 2,82% so với cùng kỳ trong tháng 8/2021 so với tăng 2,64% trong tháng 7/2021. Giá trị sản xuất công nghiệp giảm 7,4% so với cùng kỳ, kéo tăng trưởng giá trị sản xuất công nghiệp từ đầu năm xuống còn tăng 5,6% so với cùng kỳ so với tăng 2,2% so với cùng kỳ trong 8 tháng đầu năm 2020 và tăng 9,5% so với cùng kỳ trong 8 tháng đầu năm 2021. Trong tháng 8/2021, đầu tư công giảm 24,7% so với cùng kỳ và giảm 7,1% so với tháng trước. FDI đăng ký giảm 2,1% so với cùng kỳ trong khi FDI giải ngân chỉ tăng nhẹ 2,0% so với cùng kỳ. Kim ngạch xuất khẩu giảm 5,4% so với cùng kỳ trong khi kim ngạch nhập khẩu chỉ còn tăng 21,2% so với cùng kỳ trong tháng 8/2021. Theo đó, Việt Nam nhập siêu lũy kế 3,7 tỷ USD trong 8 tháng đầu năm 2021. Doanh số bán lẻ hàng hóa & dịch vụ chịu ảnh hưởng nặng nề hơn khi giảm 33,7% so với cùng kỳ và 10,5% so với tháng trước trong tháng 8/2021.
Biểu đồ 25: Lạm phát tổng thể 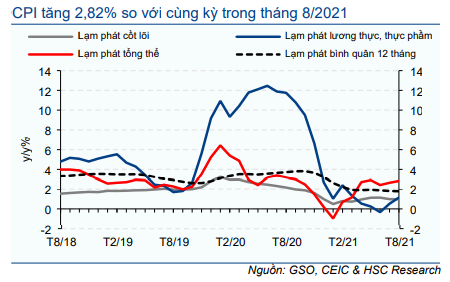
Biểu đồ 26: Đóng góp vào lạm phát tổng thể 
Lạm phát tiếp tục tăng do chi phí lương thực & thực phẩm tăng
Trong tháng 8/2021, lạm phát tổng thể tăng 2,82% so với cùng kỳ so với tăng 2,64% so với cùng kỳ trong tháng 7/2021 (Bảng 25).
Các mặt hàng đóng góp chính vào mức tăng này bao gồm lương thực & thực phẩm (tăng 1,15% so với cùng kỳ trong tháng 8/2021 so với tăng 0,52% so với cùng kỳ trong tháng 7/2021). Trong báo cáo gần đây, chúng tôi đã lưu ý việc lạm phát nhóm mặt hàng này tăng chủ yếu do người dân đẩy mạnh tích trữ trước khi thực hiện các biện pháp hạn chế “ai ở đâu ở yên đó” tại TP.HCM, thắt chặt hơn các biện pháp giãn cách xã hội tại các tỉnh thành khác và chi phí logistics liên quan gia tăng.
Ngoài ra, các mặt hàng khác đóng góp chính khiến lạm phát tăng với chậm lại bao gồm chi phí giao thông (tăng 13,63% so với cùng kỳ so với tăng 13,82% so với cùng kỳ trong tháng 7/2021) và nhà ở & vật liệu xây dựng (tăng 4,34% so với cùng kỳ so với tăng 4,44% so với cùng kỳ trong tháng 7/2021) (Bảng 26).
Mặc dù chỉ là tạm thời, lạm phát tổng thể và lạm phát cơ bản bình quân 8 tháng tăng lần lượt 1,79% và 0,90% so với cùng kỳ, mức thấp nhất kể từ năm 2016 (Bảng 27) và thấp hơn nhiều so với mục tiêu 4,0% của Chính phủ.
Xu hướng lạm phát sát với dự báo lạm phát bình quân năm 2021 sẽ tăng 2,3% của chúng tôi. Ngoài ra, HSC duy trì dự báo lạm phát bình quân năm 2022 và 2023 ở mức dưới 4,0% và (lần lượt 3,5% và 3,0%)
Do lạm phát được kiểm soát, chúng tôi kỳ vọng NHNN sẽ duy trì chính sách tiền tệ phù hợp để hỗ trợ tăng trưởng kinh tế, ít nhất là trong phần còn lại của năm nay.
Biểu đồ 27: Lạm phát bình quân 8 tháng đầu năm 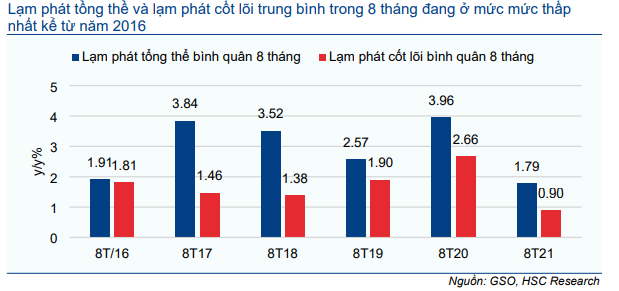
Giá trị sản xuất công nghiệp giảm 7,4% so với cùng kỳ
Biểu đồ 28: PMI và chỉ số ngành công nghiệp chế biến & chế tạo 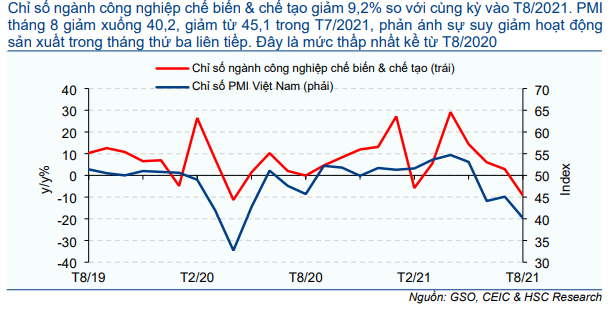
Giá trị sản xuất công nghiệp giảm 7,4% so với cùng kỳ so với tăng 2,2% so với cùng kỳ trong tháng 7/2021. Nếu không tính đến tháng 2/2021 (kỳ nghỉ Tết), đây là mức giảm lớn nhất kể từ tháng 4/2020 (giảm 10,6% so với cùng kỳ).
Số liệu cho thấy hoạt động sản xuất sụt giảm mạnh trong bối cảnh số ca nhiễm COVID-19 gia tăng và hoạt động sản xuất bị gián đoạn. Chỉ số ngành công nghiệp chế biến & chế tạo giảm 9,2% so với cùng kỳ sau khi tăng 2,9% so với cùng kỳ trong tháng 7/2021 (Bảng 5).
Ngoài ra, chỉ số PMI đã giảm xuống mức 40,2 từ mức 45,1 trong tháng 7/2021, mức thấp nhất kể từ tháng 4/2020 và cho thấy hoạt động sản xuất trên toàn bộ các lĩnh vực đã sụt giảm trong 3 tháng liên tiếp (Bảng 28).
Sản lượng sụt giảm mạnh thứ 2 trong lịch sử, chỉ sau tháng 4/2020. Số lượng đơn đặt hàng mới giảm mạnh nhất trong 16 tháng, trong khi số lượng đơn đặt hàng xuất khẩu mới cũng giảm do hoạt động xuất khẩu bị cản trở bởi các hạn chế di chuyển do dịch COVID-19. Ngoài ra, chính sách ‘3 tại chỗ’ chỉ giúp duy trì một phần hoạt động của các nhà máy. Theo số liệu từ Markit, số lượng việc làm giảm tháng thứ 3 liên tiếp và với tốc độ nhanh nhất kể từ tháng 4/2020.
Ngoài ra, chuỗi cung ứng tiếp tục bị gián đoạn nghiêm trọng, với thời gian giao hàng của các nhà cung cấp tăng với tốc độ nhanh nhất trong tháng thứ 2 liên tiếp. Ngành công nghiệp chế biến & chế tạo có thể sẽ vẫn chịu áp lực cho đến khi làn sóng COVID-19 này được kiểm soát.
Biểu đồ 29: Động lực chính cho hoạt động sản xuất 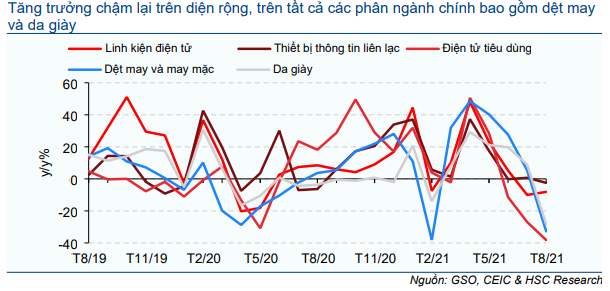
Hoạt động sản xuất giảm trên các phân ngành chính bao gồm: dệt may (giảm 32,7% so với cùng kỳ so với tăng 5,4% so với cùng kỳ trong tháng 7/2021), giày dép (giảm 28,3% so với cùng kỳ so với tăng 8,9% so với cùng kỳ trong tháng 7/2021), linh kiện điện tử (giảm 8,1% so với cùng kỳ so với giảm 10,0% so với cùng kỳ trong tháng 7/2021) và thiết bị truyền thông (giảm 2,5% so với cùng kỳ so với tăng 0,7% so với cùng kỳ trong tháng 7/2021), điện tử gia dụng thậm chí còn sụt giảm mạnh (giảm 38,2% so với cùng kỳ so với giảm 26,9% so với cùng kỳ trong tháng 7/2021) (Bảng 29).
Abercrombie & Fitch Co., nhà cung cấp quần áo và giày dép lớn thứ hai tại Mỹ, có doanh thu thấp hơn so với dự báo của Phố Wall trong Q2/2021 do áp lực từ việc nhà máy liên tục đóng cửa và giao hàng chậm trễ tại Việt Nam (Mời xem: Abercrombie nói hoạt động sản xuất tại Việt Nam ‘Ngoài tầm kiểm soát của chúng tôi’, ngày 26/8/2021, Bloomberg). Do các biện pháp phong tỏa và giãn cách xã hội, chuỗi cung ứng của Việt Nam có thể sẽ gặp khó khăn để đáp ứng nhu cầu cho mùa mua sắm và nghỉ lễ tại Mỹ.
Sự sụt giảm trong tháng 8/2021 đã kéo mức tăng trưởng giá trị sản xuất công nghiệp và công nghiệp chế biến & chế tạo trong 8 tháng đầu năm 2021 xuống còn lần lượt tăng 5,6% và 7,0% so với cùng kỳ so với tăng lần lượt 7,9% và 9,9% so với cùng kỳ trong 7 tháng đầu năm 2021. Tuy nhiên, đây vẫn là mức tăng cao hơn so với cùng kỳ (tăng lần lượt 2,2% và 3,7% so với cùng kỳ).
Ngoài ra, ngành khai khoáng giảm 6,2% so với cùng kỳ trong 8 tháng đầu năm 2021 so với giảm 7,0% so với cùng kỳ trong 8 tháng đầu năm 2020. Điều này ảnh hưởng tiêu cực đến tăng trưởng chung của toàn ngành công nghiệp chế biến & chế tạo.
Kim ngạch xuất khẩu tháng 8/2021 sụt giảm do chuỗi cung ứng đứt gãy
Kim ngạch xuất khẩu trong tháng 8/2021 giảm 1,7% so với cùng kỳ (sau khi điều chỉnh) so với tăng 11,9% so với cùng kỳ trong tháng 7/2021 (Bảng 30).
Các ngành chủ chốt tăng trưởng âm bao gồm giày dép (giảm 39,5% so với cùng kỳ so với tăng 2,3% so với cùng kỳ trong tháng 7/2021), hàng dệt may (giảm 10,8% so với cùng kỳ so với tăng 1,8% so với cùng kỳ trong tháng 7/2021), gỗ và sản phẩm từ gỗ (giảm 30,2% so với cùng kỳ so với tăng 17,1% so với cùng kỳ trong tháng 7/2021), sản phẩm thủy sản (giảm 26,6% so với cùng kỳ so với tăng 7,9% so với cùng kỳ trong tháng 7/2021) và gạo (giảm 19,9% so với cùng kỳ so với tăng 3,6% so với cùng kỳ trong tháng 7/2021).
Ngoài ra, tăng trưởng chậm lại đối với máy móc thiết bị (tăng 17,2% so với cùng kỳ so với tăng 26,9% so với cùng kỳ trong tháng 7/2021) và điện thoại các loại (tăng 4,0% so với cùng kỳ so với tăng 10,3% so với cùng kỳ trong tháng 7/2021).
Biểu đồ 30: Đóng góp vào tăng trưởng xuất khẩu 
Biểu đồ 31: Đóng góp vào tăng trưởng nhập khẩu 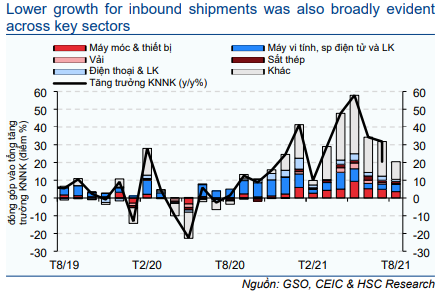
Ảnh hưởng đến chuỗi cung ứng được thể hiện rõ ràng hơn trong số liệu tháng 8/2021 và là tiêu điểm trên các mặt báo. Nguồn cung cà phê thế giới đang gặp phải những trở ngại mới do các quy định hạn chế di chuyển nghiêm ngặt tại Việt Nam để chống lại dịch COVID-19; Việt Nam là nước trồng cà phê lớn thứ hai trên thế giới. Các nhà xuất khẩu đang gặp khó khăn trong việc vận chuyển hạt cà phê đến cảng để xuất hàng. Điều này làm tăng thêm một loạt các vấn đề logistics khác đang hiện hữu như thiếu hụt container nghiêm trọng và giá cước vận tải tăng vọt (Mời xem: Global Coffee Supply Dealt Fresh Blow của Vietnam’s Virus Curbs, 27/8/2021, Bloomberg).
Kim ngạch nhập khẩu tăng chậm lại còn tăng 20,4% so với cùng kỳ (điều chỉnh từ tăng 21,2% so với cùng kỳ) trong tháng 8/2021 từ tăng 31,8% so với cùng kỳ trong tháng 7/2021 (Bảng 31). Các ngành chủ chốt khiến tăng trưởng giảm bao gồm: máy móc (tăng 20,4% so với cùng kỳ so với tăng 34,4% so với cùng kỳ trong tháng 7/2021), điện thoại các loại (tăng 16,2% so với cùng kỳ so với tăng 42,9% so với cùng kỳ trong tháng 7/2021), vải (tăng 10,3% so với cùng kỳ so với tăng 20,9% so với cùng kỳ trong tháng 7/2021), nhựa (tăng 40,9% so với cùng kỳ so với 57,5% so với cùng kỳ trong tháng 7/2021), ô tô (tăng 5,9% so với cùng kỳ so với tăng 55,9% so với cùng kỳ trong tháng 7/2021) và nguyên phụ liệu dệt may và giày dép (tăng 3,8% so với cùng kỳ so với tăng 29,7% so với cùng kỳ trong tháng 7/2021).
So với tháng trước, kim ngạch xuất khẩu và kim ngạch nhập khẩu trong tháng 8/2021 giảm lần lượt 2,3% và 6,1%.
Trong 8 tháng đầu năm 2021, kim ngạch xuất khẩu (213,5 tỷ USD) và kim ngạch nhập khẩu (216,3 tỷ USD) lần lượt tăng 21,8% và 33,7% so với cùng kỳ so với lần lượt tăng 2,3% và giảm 2,5% so với cùng kỳ trong 8 tháng đầu năm 2020. Trong 8 tháng đầu năm 2021, kim ngạch xuất khẩu sang các thị trường chính bao gồm Mỹ (62,2 tỷ USD), Trung Quốc (32,7 tỷ USD) và EU (26,1 tỷ USD) lần lượt tăng 32,5%, 19,8% và 14,5% so với cùng kỳ. Kết quả này cho thấy nhu cầu cải thiện sau khi tiếp tục triển khai vắc[1]xin tại những các quốc gia này.
Trong tháng 8/2021, Việt Nam nhập siêu ước tính là 109 triệu USD, đưa mức nhập siêu lũy kế 8 tháng đầu năm 2021 lên 2,6 tỷ USD so với thặng dư 13,7 tỷ USD trong 8 tháng đầu năm 2020. Xu hướng thâm hụt kéo dài và liên tục gần đây cho thấy triển vọng thương mại năm 2021 xấu đi và theo đó, chúng tôi hạ dự báo thặng dư thương mại xuống 4,3 tỷ USD trong năm 2021 so với thặng dư 19,9 tỷ USD trong năm 2020.
FDI đăng ký và đầu tư công từ đầu năm giảm so với cùng kỳ
Trong 8 tháng đầu năm 2021, FDI đăng ký (19,12 tỷ USD) giảm 2,1% so với cùng kỳ so với giảm 13,7% so với cùng kỳ trong 8 tháng đầu năm 2020. Về mặt tích cực, vốn FDI thực hiện tăng 2,0% so với cùng kỳ lên 11,59 tỷ USD trong 8 tháng đầu năm 2021 so với giảm 5,1% trong 8 tháng đầu năm 2020 (Bảng 32).
Về FDI giải ngân, ngành công nghiệp chế biến & chế tạo (8,31 tỷ USD) đóng góp 71,7%, hoạt động kinh doanh BĐS (1,44 tỷ USD) đóng góp 12,4% và lĩnh vực sản xuất, phân phối điện, khí đốt (1,09 tỷ USD) đóng góp 9,4%.
Biểu đồ 32: Vốn FDI giải ngân 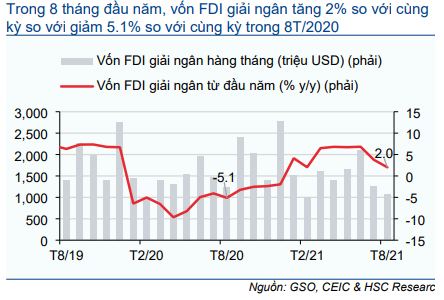
Biểu đồ 33: Đầu tư công sử dụng ngân sách nhà nước 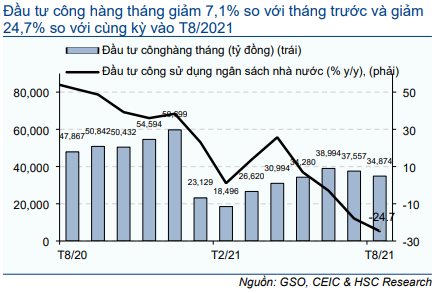
Vốn FDI đăng ký mới (11,33 tỷ USD) tăng 16,3% so với cùng kỳ so với tăng 6,6% so với cùng kỳ trong 8 tháng đầu năm 2020 và tập trung vào các dự án năng lượng, bao gồm các nhà máy nhiệt điện LNG do Singapore phát triển 3,1 tỷ USD (Long An 1 và 2) ở phía Nam tỉnh Long An, Nhà máy nhiệt điện 1,3 tỷ USD do Nhật Bản phát triển (Ô Môn 2) ở phía Nam thành phố Cần Thơ và nhà máy pin mặt trời 498 triệu USD do Hồng Kông phát triển ở tỉnh Quảng Ninh.
Trong khi đó, vốn bổ sung cho các dự án hiện hữu (4,98 tỷ USD) cũng tăng 2,3% so với cùng kỳ so với tăng 22,2% so với cùng kỳ trong 8 tháng đầu năm 2020. Một trong những dự án quan trọng là đầu tư bổ sung 750 triệu USD vào nhà máy LG Display Hải Phòng vào tháng 2/2021 (tổng vốn đầu tư vào dự án này hiện là 3,25 tỷ USD).
Mặc dù vậy, các biện pháp hạn chế đi lại kéo dài tiếp tục cản trở các NĐT đưa ra quyết định đầu tư. Góp vốn mua cổ phần (2,81 tỷ USD) giảm 42,9% so với cùng kỳ so với giảm 48,2% so với cùng kỳ trong 8 tháng đầu năm 2020.
Do 19 tỉnh thành phía Nam đang thực hiện phong tỏa và giãn cách xã hội theo Chỉ thị 16 và một số địa phương khác đang thực hiện Chỉ thị 15, hạn chế di chuyển đã cản trở việc triển khai các dự án đầu tư công.
Trong tháng 8/2021, đầu tư công là 34,9 nghìn tỷ đồng (giảm 24,7% so với cùng kỳ và giảm 7,1% so với tháng trước) (Bảng 33). Trong 8 tháng đầu năm 2021, đầu tư (244,9 nghìn tỷ đồng) chỉ tương đương 51,1% kế hoạch năm 2021 của Chính phủ (477,3 nghìn tỷ đồng) và giảm 0,4% so với cùng kỳ, thấp hơn so với mức tăng 28,0% so với cùng kỳ trong 8 tháng đầu năm 2020.
Tính đến ngày 15/8/2021, thặng dư ngân sách nhà nước đạt 83 nghìn tỷ đồng so với mức thâm hụt dự kiến 343,7 nghìn tỷ đồng theo kế hoạch năm 2021 (“Quyết định 1927” của Bộ Tài chính). Trong đó, thu ngân sách cao hơn (947,1 nghìn tỷ đồng, tương đương 70,5% kế hoạch năm 2021) so với chi ngân sách (864,1 nghìn tỷ đồng, tương đương 51,2% kế hoạch năm 2021).
Doanh số bán lẻ hàng hóa & dịch vụ giảm 33,7% so với cùng kỳ và 10,5% so với tháng trước trong tháng 8/2021.
Doanh số bán lẻ hàng hóa & dịch vụ hàng tháng (279,8 nghìn tỷ đồng) giảm 33,7% so với cùng kỳ và 10,5% so với tháng trước trong tháng 8/2021. Theo đó, doanh số bán lẻ hàng hóa & dịch vụ giảm 4,7% so với cùng kỳ trong 8 tháng đầu năm 2021 so với giảm 1,1% so với cùng kỳ trong 8 tháng đầu năm 2020 cho thấy tác động tiêu cực từ làn sóng COVID-19 hiện tại khi so sánh với làn sóng bùng phát đầu tiên và thứ 2 trong năm 2020 (Bảng 34).
Biểu đồ 34: Doanh số bán lẻ sản phẩm, dịch vụ hàng tháng 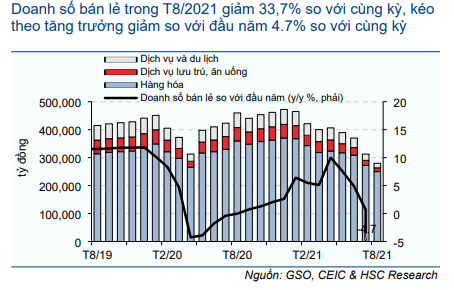
Biểu đồ 35: Lưu lượng khách quốc tế hàng tháng 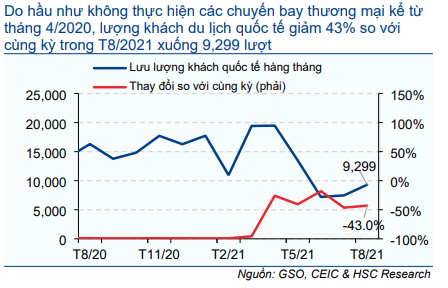
Biểu đồ 36: Lưu lượng khách di chuyển trong nước hàng tháng 
Doanh số bán lẻ hàng hóa & dịch vụ chung giảm trong tháng 8/2021 do doanh số bán lẻ hàng hóa (249,9 nghìn tỷ đồng, giảm 8,0% so với tháng trước và 25,3% so với cùng kỳ), doanh số bán lẻ dịch vụ lưu trú và ăn uống (13,5 nghìn tỷ đồng, giảm 26,3% so với tháng trước và 66,9% so với cùng kỳ) và dịch vụ du lịch (20 tỷ đồng, giảm 78,3% so với tháng trước và 97,6% so với cùng kỳ) (Bảng 34).
Do hầu như không thực hiện các chuyến bay thương mại kể từ tháng 4/2020, lượng khách du lịch quốc tế giảm 43,0% so với cùng kỳ xuống còn 9,3 nghìn lượt (Bảng 35); những lượt khách này chủ yếu là các chuyên gia nước ngoài và lao động tay nghề cao đến từ Trung Quốc (3,2 nghìn lượt), Hàn Quốc (1,4 nghìn lượt), Nhật Bản (462 lượt), Mỹ (602 lượt) và châu Âu (1,6 nghìn lượt). Trong 8 tháng đầu năm 2021, tổng lượng khách du lịch đạt 105 nghìn lượt, giảm 97,2% so với cùng kỳ (so với giảm 66,6% so với cùng kỳ trong 8 tháng đầu năm 2020).
Bên cạnh việc hạn chế các chuyến bay quốc tế đã diễn ra trong thời gian dài, việc thắt chặt hạn chế di chuyển trong nước do làn sóng thứ 4 bùng phát là nguyên nhân chính ảnh hưởng đến nhu cầu tiêu dùng trong tháng 8/2021. Do hạn chế về phương tiện di chuyển, số lượng hành khách vận chuyển trong nước giảm 35,7% so với tháng trước và 75,9% so với cùng kỳ trong tháng 8/2021 (Bảng 36).
Chìa khóa cho sự hồi sinh ngành du lịch của Việt Nam sẽ phụ thuộc vào việc dỡ bỏ rộng rãi các hạn chế di chuyển. Trước tình hình làn sóng dịch COVID-19 mới, theo quan điểm của chúng tôi, điều này sẽ không xảy ra ít nhất đến đầu Q1/2022.
Về mặt tích cực, đảo Phú Quốc của Việt Nam sẽ là điểm du lịch đầu tiên của Việt Nam mở cửa trở lại cho du khách nước ngoài đã được tiêm phòng đầy đủ, bắt đầu từ tháng 11/2021, theo website của Chính phủ. Thủ tướng Chính phủ Phạm Minh Chính đã phê duyệt kế hoạch thí điểm. Du khách nước ngoài sẽ phải tiêm vắc-xin mũi thứ hai ít nhất 14 ngày và và không quá 12 tháng trước khi đến Phú Quốc, Kiên Giang (Mời xem: Việt Nam mở cửa Phú Quốc cho khách du lịch nước ngoài được tiêm chủng đầy đủ vào tháng 11/2021, 13/9/2021, Bloomberg).
Dự báo kinh tế vĩ mô của HSC 
Lịch sự kiện kinh tế quan trọng 
Các cổ phiếu HSC khuyến nghị
Nguồn: HSC