
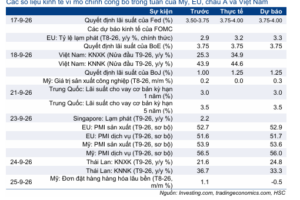

Các số liệu kinh tế vĩ mô chính công bố trong tuần
Thông tin toàn cầu đáng chú ý trong tuần bao gồm, CPI sơ bộ tháng 6/2022 khu vực Eurozone và chỉ số PMI sản xuất tháng 6/2022 tại Mỹ, khu vực Eurozone và Trung Quốc. Trong đó, chỉ số PMI nhiều khả năng sẽ cho thấy hoạt động sản xuất tăng trưởng chậm lại dưới áp lực của việc gián đoạn chuỗi cung ứng và lạm phát tăng cao.
Cũng tại Mỹ, thị trường kỳ vọng ước tính GDP chính thức Q1/2022 sẽ được giữ nguyên so với ước tính lần hai là giảm 1,5% (hàng năm).
CPI tại khu vực Eurozone được dự báo sẽ tăng cao kỷ lục 8,3% so với cùng kỳ trong tháng 6/2022, gây áp lực lên ECB phải bắt đầu nâng lãi suất chính sách trong tháng 7/2022.
Trong khi đó, số liệu kinh tế cập nhật Q2/2022 và tháng 6/2022 sẽ được Tổng cục Thống kê công bố vào thứ tư. HSC kỳ vọng GDP của Việt Nam sẽ tăng 5,5% so với cùng kỳ trong Q2/2022, được thúc đẩy nhờ hoạt động sản xuất vững chắc và sự hồi phục của nhu cầu trong nước. Dựa trên hoạt động thương mại nửa đầu tháng 6/2022, HSC dự báo kim ngạch xuất khẩu và kim ngạch nhập khẩu sẽ tăng lần lượt 17,7% và 18,8% so với cùng kỳ. Do đó, thâm hụt thương mại của Việt Nam trong tháng 6/2022 sẽ là 1,0 tỷ USD. CPI được dự báo sẽ tăng lên 3,2% so với cùng kỳ do chi phí giao thông tăng và ngành du lịch trong nước hồi phục trong mùa cao điểm.
Bảng 1: Số liệu kinh tế vĩ mô chính 
Thế giới
Thông tin toàn cầu đáng chú ý trong tuần bao gồm thị trường lao động Mỹ và CPI tại khu vực Eurozone, cùng với chỉ số PMI trên toàn cầu. Chỉ số PMI sản xuất tại khu vực Eurozone và Mỹ được dự báo sẽ cho thấy hoạt động kinh tế chung tăng trưởng chậm lại – dưới áp lực của việc gián đoạn chuỗi cung ứng và lạm phát tăng cao. CPI tại khu vực Eurozone được dự báo sẽ tăng cao kỷ lục 8,3% so với cùng kỳ trong tháng 6/2022, gây áp lực lên ECB phải bắt đầu nâng lãi suất chính sách trong tháng 7/2022.
Mỹ
Thị trường lao động Số người Mỹ nộp đơn xin trợ cấp thất nghiệp lần đầu giảm 2.000 người xuống 229.000 trong tuần kết thúc ngày 18/6/2022, tiếp tục cho thấy thị trường lao động đang thắt chặt. Số người nhận trợ cấp đang ở mức dưới 250.000 người, cho thấy tình hình thị trường lao động tiếp tục có nhiều tín hiệu tích cực kể từ cuối tháng 11/2021.
Số lượng việc làm tại Mỹ tăng thêm 390.000 việc làm trong tháng 5/2022, mức thấp nhất kể từ tháng 4/2021 nhưng cao hơn so với dự báo của thị trường là 325.000 việc làm. Theo đó, số lượng việc làm hiện thấp hơn 822.000 việc làm (thấp hơn 0,5%) so với trước đại dịch, cho thấy rằng thị trường lao động vẫn ổn định và dần đủ lao động.
Tỷ lệ thất nghiệp tại Mỹ giữ nguyên ở mức 3,6% trong tháng 5/2022, tương đương 2 tháng trước đó và duy trì ở mức thấp nhất kể từ tháng 2/2020, so với dự báo của thị trường là 3,5%.
Chỉ số PMI sản xuất tháng 6/2022
Theo ước tính sơ bộ, chỉ số PMI sản xuất tại Mỹ đã giảm xuống 52,4 trong tháng 6/2022 từ mức 57 trong tháng 5/2022, thấp hơn nhiều so với dự báo của thị trường là 56 và là mức tăng chậm nhất trong gần 2 năm do sản lượng và số lượng đơn đặt hàng mới giảm. Sản lượng và doanh số bán hàng mới lần đầu tiên sụt giảm kể từ khi chạm đáy vào giữa năm 2020 (trong giai đoạn đại dịch) do nhu cầu khách hàng thấp trong bối cảnh lạm phát tăng cao, thiếu hụt nguyên vật liệu và giao hàng chậm trễ khiến một số khách hàng tạm dừng hoặc giảm mua hàng hóa cùng với nhu cầu khách hàng nước ngoài sụt giảm.
Về mặt giá cả, chi phí đầu vào tăng chậm nhất kể từ tháng 4/2021 và chi phí đầu ra tăng chậm nhất kể từ tháng 1/2022. Cùng với sự sụt giảm trở lại của lượng công việc tồn đọng, số lượng lao động của các doanh nghiệp sản xuất tăng chậm nhất kể từ tháng 2/2022. Cuối cùng, niềm tin của các doanh nghiệp đối với triển vọng sản lượng trong 20 tháng tới giảm xuống đáy trong tháng 6/2022.
Số liệu chính thúc công bố trong tuần này được kỳ vọng sẽ xác nhận các ước tính sơ bộ.
GDP Q1/2022
GDP của Mỹ giảm 1,5% trong Q1/2022, thấp hơn một chút so với ước tính ban đầu là giảm 1,4%, với lực cản lớn nhất từ hoạt động thương mại. Kim ngạch nhập khẩu tăng mạnh hơn so với ước tính ban đầu (tăng 18,3% so với tăng 17,7% trong ước tính trước đó). Ngoài ra, hàng tồn kho tư nhân giảm 1,09 điểm phần trăm, mức giảm mạnh nhất trong 3 quý, khiến thương mại bán buôn (chủ yếu là ô tô) cũng như khai khoáng, tiện ích và xây dựng (đặc biệt là tiện ích) sụt giảm.
Trong khi đó, tăng trưởng đầu tư tài sản cố định được điều chỉnh giảm nhưng vẫn khả quan trong khi đầu tư vào nhà ở tăng chậm hơn nhiều so với ước tính ban đầu (tăng 0,4% so với tăng 2,1%). Mặt khác, chi tiêu tiêu dùng tăng mạnh hơn (tăng 3,1% so với tăng 2,7%), dẫn đầu là nhà ở và điện nước, ô tô và phụ tùng trong khi chi tiêu cho xăng dầu và các hàng hóa năng lượng khác giảm.
Ước tính GDP chính thức Q1/2022 được dự báo sẽ giữ nguyên so với ước tính lần hai là giảm 1,5%.
Khu vực Eurozone
Chỉ số PMI sản xuất tháng 6/2022
Theo ước tính sơ bộ, chỉ số PMI sản xuất tại khu vực Eurozone giảm xuống 52 trong tháng 6/2022, từ 54,6 trong tháng 5/2022, mức thấp nhất trong 22 tháng và thấp hơn dự báo của thị trường là 53,9. Sản lượng giảm lần đầu tiên sau 2 năm và được dự báo sẽ giảm mạnh hơn trong tháng 7/2022 do số lượng đơn đặt hàng mới giảm mạnh trong tháng. Số lượng đơn đặt hàng mới đã giảm trong 2 tháng liên tiếp, trong đó tháng 6/2022 giảm mạnh nhất kể từ tháng 5/2020. Trong khi đó, số lượng việc làm tăng chậm lại do các doanh nghiệp điều chỉnh kế hoạch mở rộng trong tương lai do triển vọng xấu đi.
Về mặt giá cả, lạm phát giá bán hạ nhiệt nhưng chi phí đầu vào tăng nhanh nhất kể từ tháng 4/2022, một phần do mức tăng chi phí nguyên liệu và năng lượng trước đó được chuyển một phần vào tiền lương. Kỳ vọng về hoạt động sản xuất trong năm tới suy yếu rõ rệt, xuống mức thấp nhất kể từ tháng 5/2020.
Số liệu chính thức công bố trong tuần này được kỳ vọng sẽ xác nhận ước tính sơ bộ.
CPI sơ bộ tháng 6/2022
Lạm phát tăng lên mức cao kỷ lục 8,1% so với cùng kỳ trong tháng 5/2022 so với tăng 7,4% so với cùng kỳ trong tháng 4/2022, cao gấp 4 lần so với một năm trước đó. Giá cả tăng trên diện rộng với năng lượng (tăng 39,1% so với cùng kỳ), thực phẩm, rượu bia và thuốc lá (tăng 7,5% so với cùng kỳ), dịch vụ (tăng 3,5% so với cùng kỳ) và hàng hóa công nghiệp phi năng lượng (tăng 4,2% so với cùng kỳ). Đây là những mặt hàng gây ra áp lực tăng giá mạnh nhất. Lạm phát tại khu vực Eurozone vẫn cao hơn mục tiêu 2% của ECB, theo đó, ECB dự kiến sẽ bắt đầu nâng lãi suất đi vay từ tháng 7/2022 để đưa lạm phát trở lại mục tiêu.
Trong tháng 6/2022, CPI được dự báo sẽ tăng cao kỷ lục 8,3% so với cùng kỳ, điều này đang khiến ECB chịu áp lực bắt đầu nâng lãi suất chính sách trong tháng 7/2022.
Trung Quốc
Chỉ số PMI sản xuất tháng 6/2022
Chỉ số PMI sản xuất của Trung Quốc tăng lên 49,1 trong tháng 5/2022 từ mức đáy 26 tháng trong tháng 4/2022 là 46,0 và vượt dự báo thị trường là 48,0, và là tháng giảm thứ 3 liên tiếp do ảnh hưởng của các biện pháp phong tỏa chặt chẽ. Sản lượng và số lượng đơn đặt hàng mới đều giảm nhẹ hơn trong bối cảnh số lượng đơn hàng xuất khẩu và việc làm đều giảm. Trong khi đó, lượng công việc tồn đọng ngày càng gia tăng trong bối cảnh hoạt động sản xuất liên tục bị gián đoạn do dịch COVID-19. Đồng thời, các doanh nghiệp tiếp tục cắt giảm chi tiêu, cùng với thời gian giao hàng kéo dài đáng kể do các biện pháp hạn chế đi lại trong tháng 5/2022.
Về giá cả, lạm phát chi phí đầu vào được kiểm soát trong tháng thứ 2 liên tiếp, trong khi giá bán giảm lần đầu tiên sau 5 tháng do nỗ lực kích cầu khách hàng. Cuối cùng, niềm tin giảm xuống mức thấp nhất trong 5 tháng do lo ngại về các biện pháp phong tỏa kéo dài.
Thị trường dự báo chỉ số PMI sản xuất tại Trung Quốc sẽ vượt mức 50 nhờ hoạt động sản xuất tăng trưởng trở lại sau 3 tháng giảm liên tiếp.
Việt Nam
Số liệu kinh tế cập nhật Q2/2022 và tháng 6/2022 sẽ được Tổng cục Thống kê công bố vào thứ tư. HSC kỳ vọng GDP của Việt Nam sẽ tăng 5,5% so với cùng kỳ trong Q2/2022, được thúc đẩy nhờ hoạt động sản xuất vững chắc và sự hồi phục của nhu cầu trong nước. Dựa trên hoạt động thương mại nửa đầu tháng 6/2022, HSC dự báo kim ngạch xuất khẩu và kim ngạch nhập khẩu sẽ tăng lần lượt 17,7% và 18,8% so với cùng kỳ. Do đó, thâm hụt thương mại của Việt Nam trong tháng 6/2022 sẽ là 1,0 tỷ USD. CPI được dự báo sẽ tăng lên 3,2% so với cùng kỳ do chi phí giao thông tăng và ngành du lịch trong nước hồi phục trong mùa cao điểm.
Số liệu kinh tế tháng 3/2022
Tăng trưởng GDP
HSC kỳ vọng GDP Việt Nam trong Q2/2022 sẽ tăng 5,5% so với cùng kỳ so với tăng 5,03% so với cùng kỳ trong Q1/2022, được thúc đẩy nhờ hoạt động sản xuất và xây dựng cùng với sự hồi phục của nhu cầu trong nước. Dữ liệu của Google cho thấy hoạt động di chuyển hàng ngày (tới các điểm bán lẻ và vui chơi giải trí) đã trở lại mức trước dịch COVID-19 trong Q2/2022 (Bảng 2), trong bối cảnh số ca nhiễm COVID-19 mới trong nước tiếp tục giảm.
Hoạt động thương mại
Dựa trên hoạt động thương mại nửa đầu tháng 6/2022, HSC kỳ vọng kim ngạch xuất khẩu và kim ngạch nhập khẩu sẽ tăng lần lượt 17,7% và 18,8% so với cùng kỳ. Trong đó, hoạt động xuất khẩu tiếp tục mạnh mẽ dù điều chỉnh nhẹ so với tháng 5/2022 do ảnh hưởng từ suy thoái kinh tế toàn cầu. Do đó, Việt Nam được dự báo sẽ thâm hụt 1,0 tỷ USD trong tháng 6/2022, lớn hơn so với mức thâm hụt 0,6 tỷ USD trong tháng 6/2021.
Lạm phát
HSC dự báo lạm phát tổng thể sẽ tăng 3,2% trong tháng 6/2022 , chủ yếu do áp lực được duy trì từ chi phí giao thông, lương thực & thực phẩm, và văn hóa, thể thao và giải trí (Mời xem: CPI tháng 5 tăng trở lại, sát với dự báo, 9/6/2022, HSC).
Biểu đồ 2: Dữ liệu di chuyển đến khu vực bán lẻ hàng ngày tại ASEAN 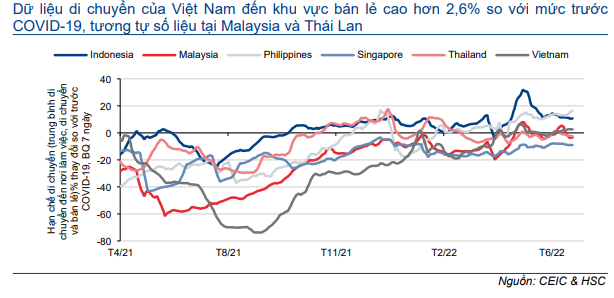
Cập nhật hàng tuần xu hướng thị trường chứng khoán và biến động tỷ giá
HSC cập nhật xu hướng thị trường chứng khoán và biến động tỷ giá trong Biểu đồ 3 và 4.
Biểu đồ 3: Lãi suất hàng tuần và diễn biến TT chứng khoán 
Biểu đồ 4: Diễn biến tỷ giá USD/VND hàng tuần 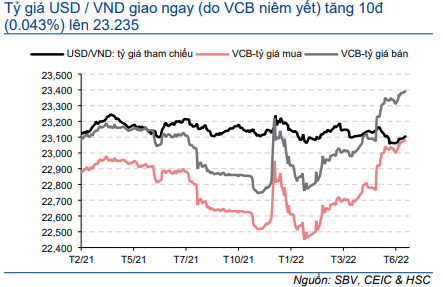
Cập nhật tình hình tiêm chủng
Tính đến ngày 24/6/2022, Việt Nam đã ghi nhận 10.602.399 ca nhiễm COVID-19 trong cộng đồng kể từ ngày 27/4/2021 tại tất cả 63 tỉnh thành trên cả nước. Tỷ lệ tiêm chủng mũi thứ hai và thứ ba lần lượt là 80,7% và 62,8% dân số.
Dự báo kinh tế vĩ mô của HSC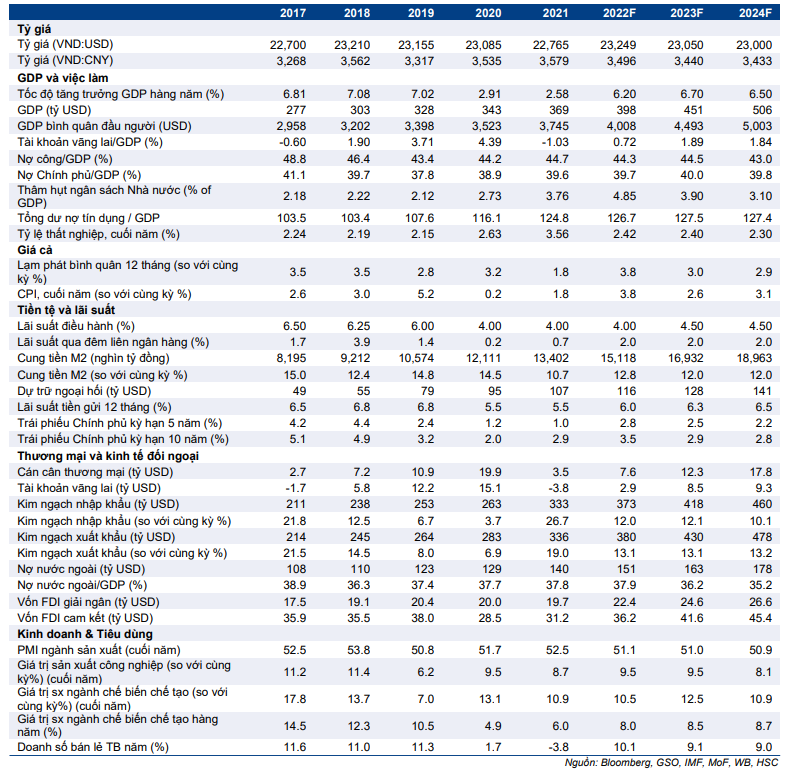
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.