

GDP tăng 5,3% so với cùng kỳ trong Q1/2022, sát với dự báo của HSC
GDP Q1/2022 tăng 5,03% so với cùng kỳ so với tăng 4,72% so với cùng kỳ trong Q1/2021 và tăng 3,66% so với cùng kỳ trong Q1/2020. Theo đó, đây là mức tăng mạnh nhất trong Q1 kể từ năm 2019 (Bảng 2) và sát với dự báo của HSC là tăng 5,0% so với cùng kỳ.
Các động lực tăng trưởng chính bao gồm ngành công nghiệp chế biến & chế tạo (tăng 7,79% so với cùng kỳ), sản xuất và phân phối điện (tăng 7,42% so với cùng kỳ), cấp nước (tăng 6,54% so với cùng kỳ), vận tải & kho bãi (tăng 7,06% so với cùng kỳ), thông tin & truyền thông (tăng 5,64% so với cùng kỳ), tài chính & ngân hàng (tăng 9,75% so với cùng kỳ), khoa học & công nghệ (tăng 6,41% so với cùng kỳ) và y tế (tăng (13,22% so với cùng kỳ).
Thời gian tới, HSC dự báo GDP sẽ tăng nhanh lên lần lượt 5,1%, 9,5% và 5,3% so với cùng kỳ trong Q2, Q3 và Q4/2022. (Mời xem: Căng thẳng địa chính trị ảnh hưởng tới nền kinh tế Việt Nam, 26/3/2022, HSC).
Hoạt động thương mại tăng trưởng tốt, nhưng chậm hơn so với cùng kỳ
Trong bối cảnh căng thẳng địa chính trị tại Đông Âu và triển vọng tăng trưởng kinh tế tại mốt số đối tác thương mại chính suy yếu như Mỹ (thị trường dự báo GDP năm 2022 sẽ tăng trưởng 2,8% so với tăng trưởng 5,7% trong năm 2021), hoạt động thương mại của Việt Nam vẫn tích cực.
Theo ước tính của Tổng cục Thống kê, kim ngạch xuất khẩu và kim ngạch nhập khẩu Q1/2022 tăng lần lượt 12,9% và 15,9% so với cùng kỳ, tương đương với thặng dư thương mại 0,8 tỷ USD trong Q1/2022. Mặc dù vậy, mức tăng vẫn thấp hơn so với cùng kỳ.
Lạm phát tăng 2,41% so với cùng kỳ do giá năng lượng tăng mạnh
Về mặt giá cả, trong tháng 3/2022, mặc dù chi phí giao thông (tăng 18,29% so với cùng kỳ) tăng mạnh, chi phí lương thực & thực phẩm (tăng 1% so với cùng kỳ) và nhà ở & vật liệu xây dựng (tăng 1,7% so với cùng kỳ) vẫn ở mức thấp và tăng chậm hơn so với mức tăng của CPI tổng thể là tăng 2,41% so với cùng kỳ.
Biểu đồ 1: Xu hướng của các chỉ số kinh tế 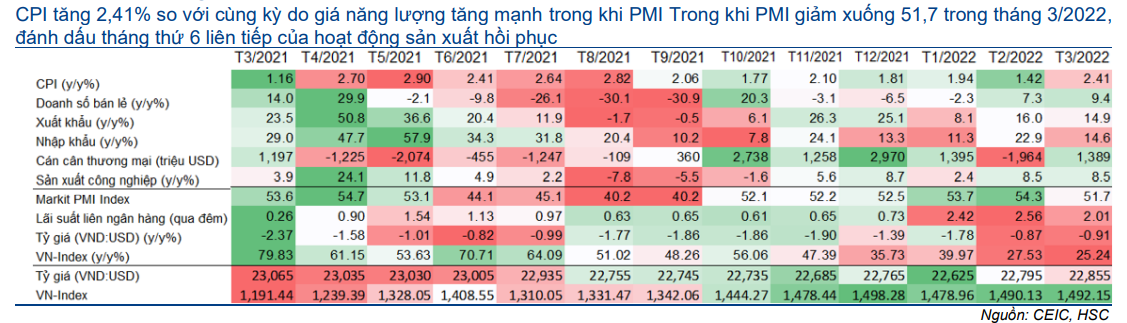
Cập nhật số liệu kinh tế vĩ mô
Số liệu kinh tế Q1/2022 phản ánh nền kinh tế đang cải thiện và sát với dự báo của chúng tôi bất chấp số ca nhiễm COVID-19 gia tăng lên gần 10 triệu ca. GDP Q1/2022 tăng 5,03% so với cùng kỳ, mức tăng mạnh nhất trong Q1 kể từ năm 2019 nhờ ngành công nghiệp chế biến & chế tạo (tăng 7,79% so với cùng kỳ), bù đắp cho hoạt động xây dựng bị tụt lại (tăng 2,57% so với cùng kỳ). Trong bối cảnh căng thẳng địa chính trị tại khu vực Đông Âu và triển vọng tăng trưởng kinh tế của các đối tác thương mại lớn suy yếu như Mỹ, hoạt động thương mại của Việt Nam vẫn rất tích cực. Trong đó, kim ngạch xuất khẩu tăng 12,9% so với cùng kỳ trong Q1/2022. Theo ước tính sơ bộ của Tổng cục Thống kê, thặng dư thương mại trong Q1/2022 của Việt Nam là 0,8 tỷ USD. Doanh số bán lẻ hàng hóa & dịch vụ tăng 4,4% so với cùng kỳ trong Q1/2022 do tiêu dùng được củng cố nhờ thị trường lao động phục hồi và thu nhập hộ gia đình tăng. Mặc dù chi phí vận tải tăng vọt, nhưng chi phí lương thực & thực phẩm và nhà ở & vật liệu xây dựng vẫn ở mức thấp và tăng chậm hơn so với mức tăng của CPI tổng thể là tăng 2,41% so với cùng kỳ.
GDP Việt Nam tăng 5,03% so với cùng kỳ, sát với dự báo của HSC
GDP của Việt Nam trong Q1/2022 tăng 5,03% so với cùng kỳ so với tăng 4,72% so với cùng kỳ trong Q1/2022 và tăng 3,66% trong Q1/2020, mức tăng mạnh nhất trong Q1 kể từ năm 2019 (Bảng 2) và sát với dự báo của HSC là tăng 5,0% so với cùng kỳ (Mời xem: Căng thẳng địa chính trị ảnh hưởng tới nền kinh tế Việt Nam, 26/3/2022, HSC).
Theo khu vực:
- Khu vực nông, lâm nghiệp và thủy sản tăng 2,45% so với cùng kỳ so với tăng 3,16% so với cùng kỳ trong Q4/2021.
- Khu vực công nghiệp và xây dựng tăng 6,38% so với cùng kỳ, so với tăng 5,61% so với cùng kỳ trong Q4/2021.
- Khu vực dịch vụ tăng chậm lại 4,58% so với cùng kỳ so với tăng 5,42% so với cùng kỳ trong Q4/2021 (Bảng 2), do số ca nhiễm COVID-19 tăng mạnh trong Q1.
Biểu đồ 2: Tăng trưởng GDP theo ngành 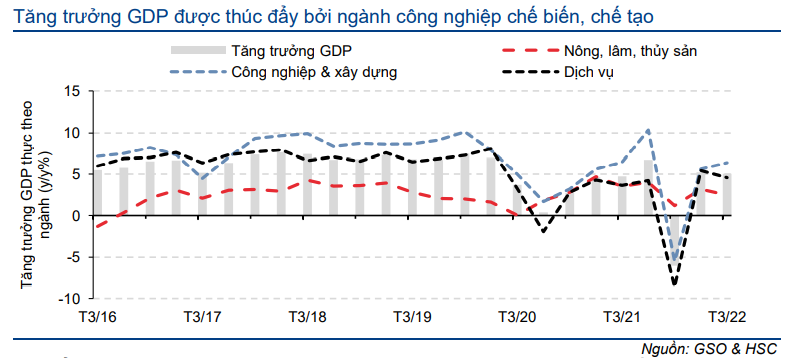
Cụ thể, các ngành tăng trưởng cao (tăng trên 5% so với cùng kỳ) bao gồm công nghiệp chế biến & chế tạo (tăng 7,79% so với cùng kỳ), sản xuất và phân phối điện (tăng 7,42% so với cùng kỳ), cấp nước (tăng 6,54% so với cùng kỳ), vận tải & kho bãi (tăng 7,06% so với cùng kỳ), thông tin & truyền thông (tăng 5,64% so với cùng kỳ), tài chính & ngân hàng (tăng 9,75% so với cùng kỳ), khoa học & công nghệ (tăng 6,41% so với cùng kỳ) và y tế (tăng 13,22% so với cùng kỳ) (Bảng 3).
Tuy nhiên, ngành dịch vụ lưu trú & ăn uống vẫn tăng trưởng âm (giảm 1,79% so với cùng kỳ so với giảm 15,33% so với cùng kỳ trong Q4/2021), đánh dấu quý giảm thứ 9 liên tiếp. Mặt khác, ngành nghệ thuật & giải trí (tăng 2,48% so với cùng kỳ so với giảm 3,66% so với cùng kỳ trong Q4/2021) đã tăng trưởng lần đầu tiên kể từ khi đại dịch bùng phát vào Q1/2020.
Về sử dụng GDP, tiêu dùng cuối tăng 4,28% so với cùng kỳ so với tăng 3,86% so với cùng kỳ trong Q4/2021, trong khi tích lũy tài sản tăng 3,22% so với cùng kỳ, chậm lại từ tăng 3,37% so với cùng kỳ trong Q4/2021. Ngoài ra, kim ngạch xuất khẩu hàng hóa và dịch vụ cao hơn so với kim ngạch nhập khẩu (tăng 5,08% so với cùng kỳ so với tăng 4,2% so với cùng kỳ) đã thúc đẩy tăng trưởng GDP.
Trong cả năm 2022, HSC dự báo GDP sẽ tăng trưởng 6,2% với những rủi ro chính tới từ giá năng lượng tăng cao và nhu cầu bên ngoài suy yếu (Mời xem: Căng thẳng địa chính trị ảnh hưởng tới nền kinh tế Việt Nam, 26/3/2022, HSC).
Biểu đồ 3: Cơ cấu GDP theo ngành 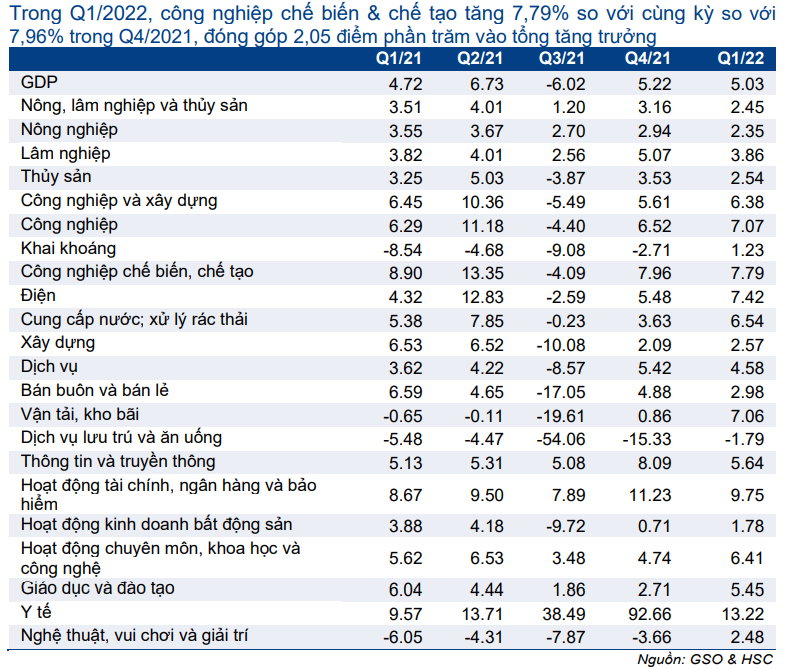
CPI tăng 2,41% so với cùng kỳ do giá năng lượng tăng cao
Trong tháng 3/2022, CPI tổng thể tăng 2,41% so với cùng kỳ, tăng nhanh từ tăng 1,42% so với cùng kỳ trong tháng 2/2022 (Bảng 4).
Nguyên nhân chủ yếu là do chi phí giao thông tăng vọt 18,29% so với cùng kỳ do giá xăng dầu toàn cầu tăng trong bối cảnh xung đột leo thang tại Đông Âu (Bảng 5). Do đó, giá xăng dầu trong nước trong kỳ đã được điều chỉnh tăng 53,3% so với cùng kỳ (Bảng 6).
Trong khi đó, các thành phần chính khác trong giỏ CPI bao gồm lương thực & thực phẩm (tăng 1% so với cùng kỳ) và nhà ở & vật liệu xây dựng (tăng 1,7% so với cùng kỳ) đều tăng chậm hơn so với CPI tổng thể.
Biểu đồ 4: Lạm phát tổng thể 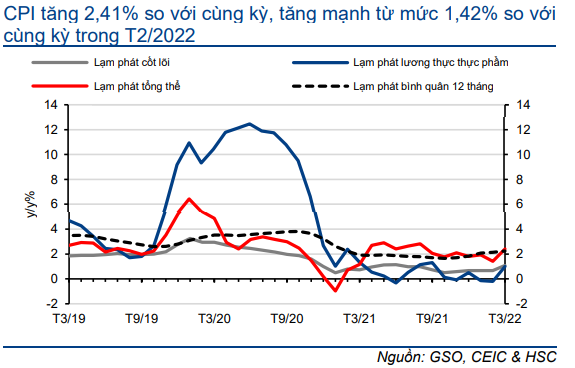
Biểu đồ 5: Đóng góp vào lạm phát tổng thể 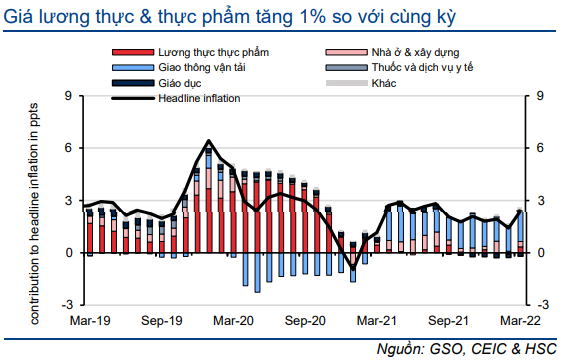
Biểu đồ 6: Giá xăng dầu trong nước 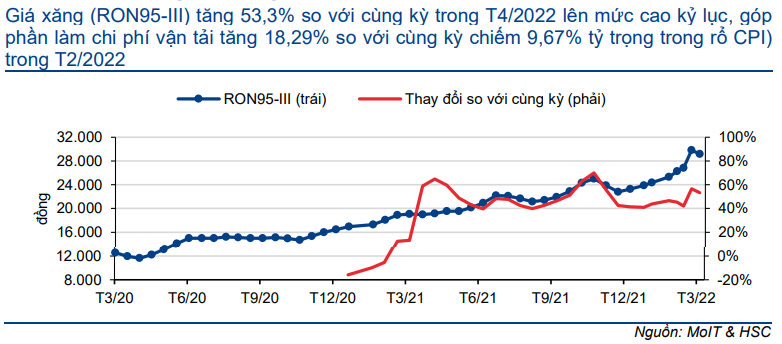
Mặc dù vậy, so với tháng trước, áp lực lạm phát giảm xuống tăng 0,7% so với tăng 1,0% trong tháng 2/2022 nhờ chi phí thực phẩm giảm (giảm 0,48% so với tháng trước nhờ giá thịt lợn giảm 2,72% so với tháng trước). Điều này đã bù đắp cho sự gia tăng của giá nhà ở & vật liệu xây dựng (tăng 1,49% so với tháng trước) và chi phí giao thông (tăng 4,8% so với tháng trước).
Năm nay, HSC dự báo CPI sẽ tăng 3,6% do triển vọng giá dầu tăng (Mời xem: Căng thẳng địa chính trị ảnh hưởng tới nền kinh tế Việt Nam, 26/3/2022, HSC).
Giá trị sản xuất công nghiệp được hỗ trợ nhờ ngành công nghiệp chế biến & chế tạo tăng trưởng tốt
Theo Tổng cục Thống kê, giá trị sản xuất công nghiệp đã tăng 8,5% so với cùng kỳ trong tháng 3/2022, tháng tăng thứ 5 liên tiếp. Chỉ số công nghiệp chế biến & chế tạo tăng 9,6% so với cùng kỳ sau khi tăng 10,0% so với cùng kỳ trong tháng trước (Bảng 7).
Biểu đồ 7: Chỉ số công nghiệp chế biến & chế tạo và PMI 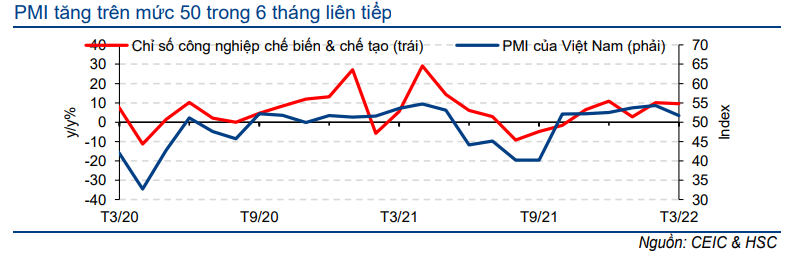
Cơ cấu theo lĩnh vực chính, tốc độ tăng trưởng của thiết bị truyền thông tăng nhanh (tăng 21,7% so với cùng kỳ), trong khi tăng trưởng chậm lại đối với linh kiện điện tử (tăng 12,8% so với cùng kỳ), điện tử tiêu dùng (tăng 2,5% so với cùng kỳ) và giày dép (tăng 11,7% so với cùng kỳ). Mặt khác, hàng dệt may (giảm 17,6% so với cùng kỳ) giảm mạnh hơn và đánh dấu tháng giảm thứ 8 của lĩnh vực này kể từ tháng 6/2020 (Bảng 8).
Biểu đồ 8: Động lực tăng trưởng chính cho hoạt động sản xuất 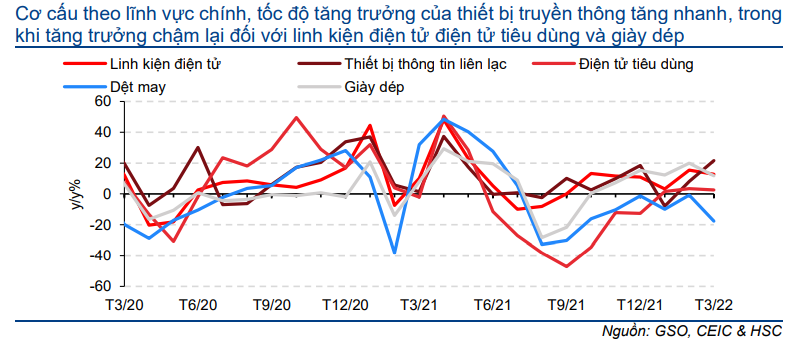
Trong khi đó, chỉ số PMI sản xuất của Việt Nam giảm xuống 51,7 trong tháng 3/2022 từ mức 54,3 trong tháng 2/2022 – mức tăng yếu nhất kể từ tháng 10/2021 (Bảng 8).
Số ca nhiễm COVID-19 gia tăng tại Việt Nam trong tháng 3/2022 đã tác động xấu làm suy giảm sản lượng. Điều này chủ yếu là do tình trạng thiếu hụt lao động do nhiều công nhân bị nhiễm bệnh khiến các nhà máy không thể duy trì sản lượng sản xuất.
Ngoài ra, theo những đối tượng được khảo sát, áp lực lạm phát tăng mạnh, với chi phí dầu và khí đốt tăng. Tuy nhiên, các nhà sản xuất đã tăng giá bán với tốc độ nhanh nhất kể từ tháng 11/2021.
Mặc dù vậy, cả tổng số lượng đơn đặt hàng mới và số lượng đơn đặt hàng xuất khẩu mới đều tăng trong tháng thứ 6 liên tiếp. Các doanh nghiệp vẫn lạc quan rằng sản lượng sẽ tăng trưởng trong năm tới với kỳ vọng đại dịch sẽ suy yếu và số lượng đơn đặt hàng mới sẽ tăng lên.
Hoạt động thương mại tháng 3/2022 ổn định
Kim ngạch xuất khẩu tháng 3/2022 tăng 14,9% so với cùng kỳ đạt 34,1 tỷ USD so với tăng 16,0% so với cùng kỳ trong tháng 2/2022 (Bảng 9). Trong đó, điện thoại các loại tăng 4,4% so với cùng kỳ, máy tính và sản phẩm điện tử tăng 13,9% so với cùng kỳ, máy móc tăng 17,5% so với cùng kỳ, hàng dệt may tăng 13,0% so với cùng kỳ, giày dép tăng 11,2% so với cùng kỳ, thủy sản tăng 62,5% so với cùng kỳ, sợi tăng 42,4% so với cùng kỳ, sản phẩm nhựa tăng 30,6% so với cùng kỳ, cao su tăng 5% so với cùng kỳ, cà phê tăng 48,8% so với cùng kỳ, gạo tăng 33,2% so với cùng kỳ và hạt điều tăng 18,2% so với cùng kỳ.
Ngược lại, kim ngạch xuất khẩu bị kéo xuống do sắt thép giảm 0,5% so với cùng kỳ, rau quả giảm 14,8% so với cùng kỳ và gỗ & sản phẩm từ gỗ giảm 4% so với cùng kỳ.
Biểu đồ 9: Đóng góp vào tăng trưởng xuất khẩu 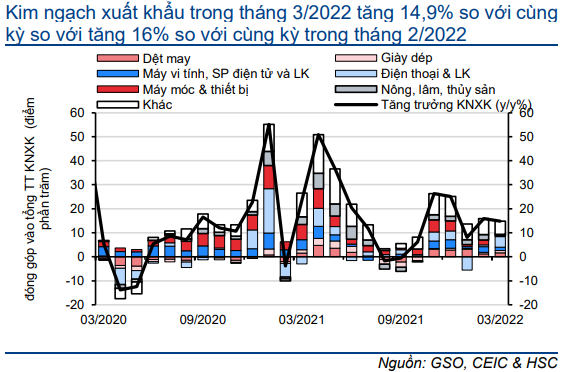
Biểu đồ 10: Đóng góp vào tăng trưởng nhập khẩu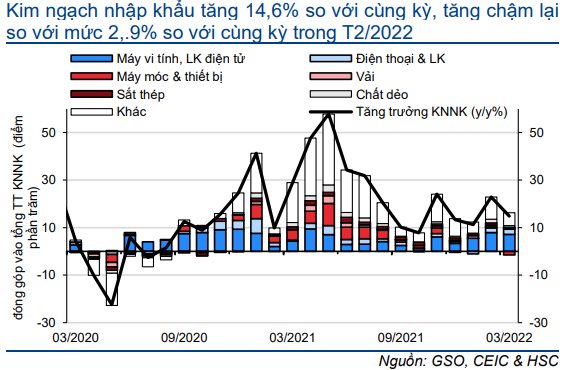
Trong khi đó, kim ngạch nhập khẩu tăng 14,6% so với cùng kỳ đạt 32,67 tỷ USD so với tăng 22,9% so với cùng kỳ trong tháng 2/2022 (Bảng 10). Đây là tháng tăng thứ 19 liên tiếp của kim ngạch nhập khẩu.
Kim ngạch nhập khẩu các sản phẩm máy tính và điện tử tăng nhanh (tăng 34,2% so với cùng kỳ) và điện thoại các loại (tăng 48,4% so với cùng kỳ) nhưng tăng trưởng chậm lại đối với vải (tăng 10,2% so với cùng kỳ), sắt thép (tăng 11,5% so với cùng kỳ) và nhựa (tăng 15,0% so với cùng kỳ). Ngược lại, kim ngạch nhập khẩu giảm đối với máy móc (giảm 10,4% so với cùng kỳ), nguyên phụ liệu dệt may & da giày (giảm 2,8% so với cùng kỳ) và ô tô (giảm 8% so với cùng kỳ).
So với tháng trước, kim ngạch xuất khẩu và kim ngạch nhập khẩu tăng lần lượt 45,5% và 28,7% do hiệu ứng mùa vụ của kỳ nghỉ Tết. Tháng 2 năm nay có số ngày làm việc ít hơn đáng kể so với tháng 3.
Trong tháng 3/2022, Việt Nam ghi nhận thặng dư thương mại ước tính đạt 1,4 tỷ USD so với thâm hụt 2,0 tỷ USD trong tháng 2/2022. Theo đó, thặng dư thương mại lũy kế trong Q1/2022 đạt 0,8 tỷ USD so với thặng dư thương mại 2,8 tỷ USD trong Q1/2021.
Trong Q1/2022, kim ngạch xuất khẩu (88,6 tỷ USD) và kim ngạch nhập khẩu (87,8 tỷ USD) lần lượt tăng 12,9% và 15,9% so với cùng kỳ, chậm lại từ tăng lần lượt 23,8% và 27,1% so với cùng kỳ trong Q1/2021. Trong năm 2022, HSC dự báo kim ngạch xuất khẩu sẽ tăng trưởng 13,1% so với 19,0% trong năm 2021 (Mời xem: Căng thẳng địa chính trị ảnh hưởng tới nền kinh tế Việt Nam, 26/3/2022, HSC).
Vốn FDI giải ngân tăng 7,8% so với cùng kỳ trong Q1/2022
Vốn FDI giải ngân tăng 7,8% so với cùng kỳ đạt 4,42 tỷ USD tính từ đầu năm – mức tăng mạnh nhất trong Q1 kể từ năm 2016 (Bảng 11). Tuy nhiên, trong Q1/2022, FDI đăng ký (8,9 tỷ USD) giảm 12,1% so với cùng kỳ so với tăng 17,8% so với cùng kỳ trong Q1/2021.
Về vốn FDI giải ngân, ngành công nghiệp chế biến & chế tạo (3,44 tỷ USD) dự kiến sẽ nhận khoản đầu tư lớn nhất (chiếm 77,8% tổng vốn đầu tư), tiếp theo là lĩnh vực sản xuất, phân phối điện, khí đốt (379,8 triệu USD), chiếm 8,6% và hoạt động kinh doanh BĐS (350,3 triệu USD) chiếm 7,9%.
Vốn FDI đăng ký mới (3,21 tỷ USD) giảm 55,5% so với cùng kỳ, so với tăng 30,6% so với cùng kỳ trong Q1/2021, chủ yếu tập trung vào ngành công nghiệp chế biến & chế tạo (2,19 tỷ USD), chiếm 68,2% tổng vốn đầu tư, tiếp theo là hoạt động kinh doanh BĐS (599,9 triệu USD), chiếm 18,7%.
Biểu đồ 11: Vốn FDI giải ngân 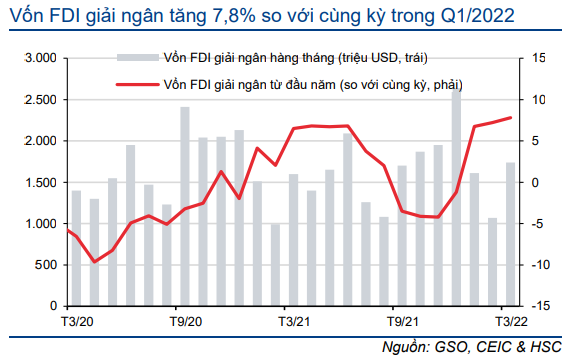
Biểu đồ 12: Đầu tư công sử dụng ngân sách nhà nước 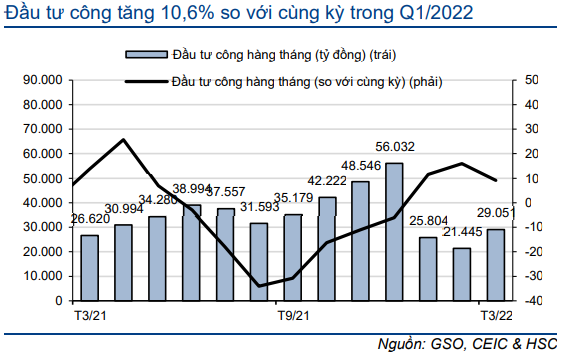
Trong khi đó, vốn bổ sung cho các dự án hiện hữu (4,07 tỷ USD) tăng 93,3% so với cùng kỳ so với tăng 97,4% so với cùng kỳ trong Q1/2021 với khoản đầu tư bổ sung 920 triệu USD của Samsung cho nhà máy tại Thái Nguyên.
Nhờ các biện pháp hạn chế đi lại được nới lỏng, góp vốn mua cổ phần (1,63 tỷ USD) tăng 118,8% so với cùng kỳ so với giảm 61,9% so với cùng kỳ trong Q1/2021.
Trong năm 2022, HSC dự báo vốn FDI giải ngân và đăng ký sẽ tăng trưởng lần lượt 13,3% và 16,2% trong năm 2022 (Mời xem: Nền kinh tế Việt Nam năm 2022-2023: Bức tranh tươi sáng, ngày 21/2/2022, HSC).
Trong tháng 3/2022, đầu tư công đạt 29,1 nghìn tỷ đồng (tăng 9,1% so với cùng kỳ) (Bảng 12). Trong Q1/2022, đầu tư (76,3 nghìn tỷ đồng) tương đương 14,4% kế hoạch năm 2022 của Chính phủ (566,1 nghìn tỷ đồng) và tăng 10,6% so với cùng kỳ so với tăng 14,5% so với cùng kỳ trong Q1/2021.
Tính đến ngày 15/3/2022, ngân sách nhà nước thặng dư 81,1 nghìn tỷ đồng so với thâm hụt 372,9 nghìn tỷ đồng theo kế hoạch năm 2022 (“Quyết định 2432” của Bộ Tài chính). Trong đó, thu ngân sách cao hơn (359,9 nghìn tỷ đồng, tương đương 25,5% kế hoạch năm 2022) so với chi ngân sách (278,8 nghìn tỷ đồng, tương đương 15,6% kế hoạch năm 2022).
Doanh số bán lẻ hàng hóa & dịch vụ tăng 4,4% so với cùng kỳ trong Q1/2022
Trong tháng 3/2022, doanh số bán lẻ hàng tháng (438 nghìn tỷ đồng) tăng 9,4% trong tháng 4 và 4,4% trong quý 1 so với cùng kỳ so với tăng 2,6% so với cùng kỳ trong Q1/2021, do tiêu dùng dần phục hồi nhờ thị trường lao động cải thiện và kéo theo thu nhập hộ gia đình tăng. Trong Q1/2022, tỷ lệ thất nghiệp giảm xuống 2,46% từ 3,56% trong Q4/2021 trong khi thu nhập lao động tăng 1,66% so với cùng kỳ và 19,7% so với quý trước (Bảng 13).
Biểu đồ 13: Thị trường lao động 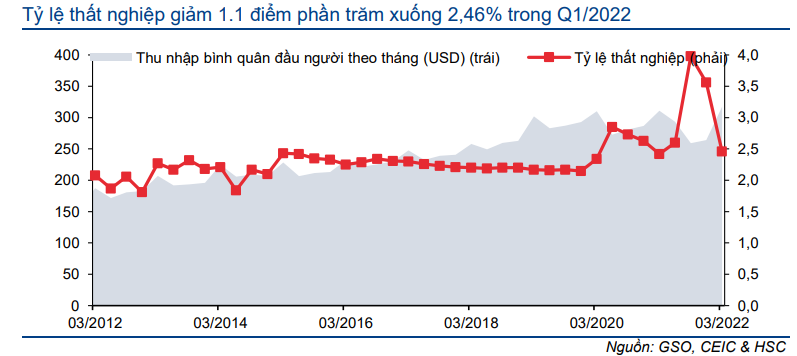
Doanh số bán lẻ chung tăng chủ yếu nhờ doanh số bán lẻ hàng hóa (352 nghìn tỷ đồng, tăng 10,7% so với cùng kỳ), doanh số bán lẻ dịch vụ lưu trú & ăn uống (41,5 nghìn tỷ đồng, tăng 5,9% so với cùng kỳ) và dịch vụ du lịch (1,1 nghìn tỷ đồng, tăng 29,8% so với cùng kỳ) (Bảng 14).
Biểu đồ 14: Doanh số bán lẻ hàng hóa và dịch vụ hàng tháng 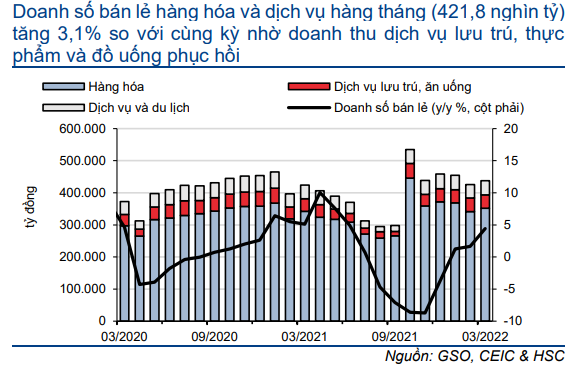
Biểu đồ 15: Lưu lượng khách quốc tế hàng tháng 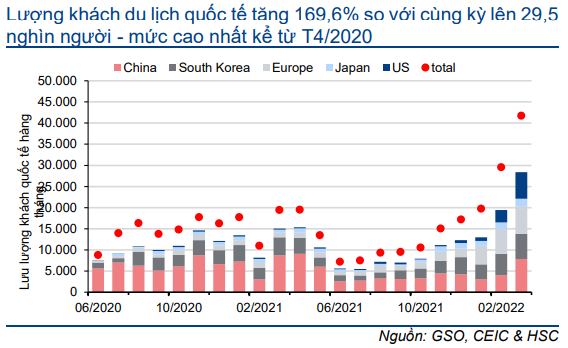
Trong năm 2022, HSC dự báo doanh số bán lẻ hàng hóa & dịch vụ sẽ tăng trưởng 10,1% so với giảm 3,8% trong năm 2021 (Mời xem: Nền kinh tế Việt Nam năm 2022- 2023: Bức tranh tươi sáng, ngày 21/2/2022).
So với tháng trước, hoạt động di chuyển trong nước tiếp tục cải thiện, thể hiện qua số lượng hành khách trong nước tăng 14% so với cùng kỳ so với tăng 25% so với cùng kỳ trong tháng 2/2022 (Bảng 16).
Biểu đồ 16: Hoạt động di chuyển hàng tháng 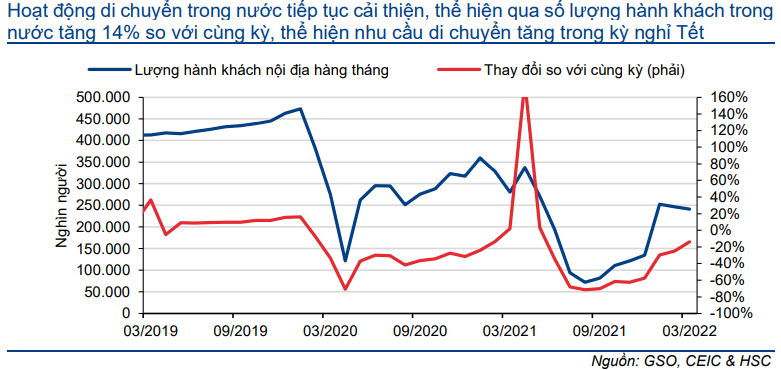
Sau khi mở cửa trở lại đường bay quốc tế, số lượng khách du lịch quốc tế trong tháng 3/2022 đã tăng 115% so với cùng kỳ (tăng 41,4% so với tháng trước) đạt 41,7 nghìn lượt – mức cao nhất kể từ tháng 3/2020 (Bảng 15); trong đó khách du lịch chủ yếu đến từ Trung Quốc (7,9 nghìn lượt), Hàn Quốc (6,0 nghìn lượt), Nhật Bản (1,8 nghìn lượt), Mỹ (6,3 nghìn lượt) và châu Âu (6,5 nghìn lượt). Trong Q1/2022, tổng lượng du khách đạt 91 nghìn lượt, tăng 89,1% so với cùng kỳ (so với giảm 98,7% so với cùng kỳ trong Q1/2021).
Kể từ ngày 15/3/2022, Chính phủ Việt Nam đã mở cửa lại toàn bộ hoạt động du lịch quốc tế và nối lại chính sách miễn thị thực trước đại dịch cho công dân tới từ 24 quốc gia, bao gồm Nhật Bản, Hàn Quốc và Châu Âu. Người nước ngoài vào Việt Nam chỉ cần cung cấp giấy chứng nhận xét nghiệm COVID-19 âm tính (Mời xem: Du khách quốc tế tăng gần 90% trong Q1/2022, ngày 29/3/2022, VnExpress).
Trong năm 2022, HSC dự báo số lượng khách du lịch quốc tế sẽ tăng lên 2,46 triệu người từ 157.300 người trong năm 2021 (Mời xem: Nền kinh tế Việt Nam năm 2022- 2023: Bức tranh tươi sáng, ngày 21/2/2022).
Biểu đồ 17: Số ca nhiễm COVID-19 tại Việt Nam 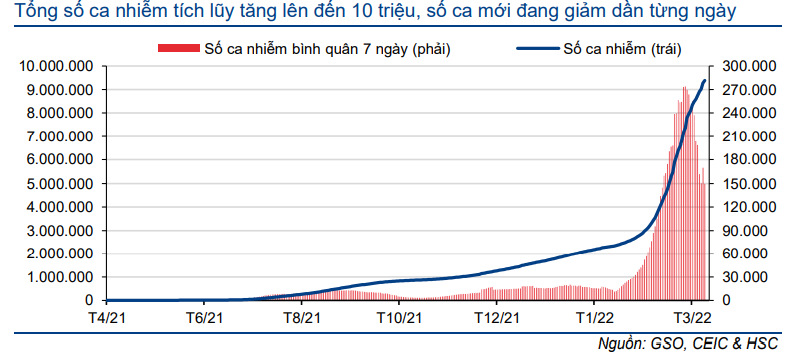
Thời gian tới, HSC kỳ vọng nhu cầu trong nước của Việt Nam sẽ tiếp tục tăng nhờ số ca nhiễm COVID-19 hàng ngày gần đây đã bắt đầu giảm từ mức đỉnh (Bảng 17) và hoạt động di chuyển tiếp tục cải thiện.
Dự báo kinh tế vĩ mô của HSC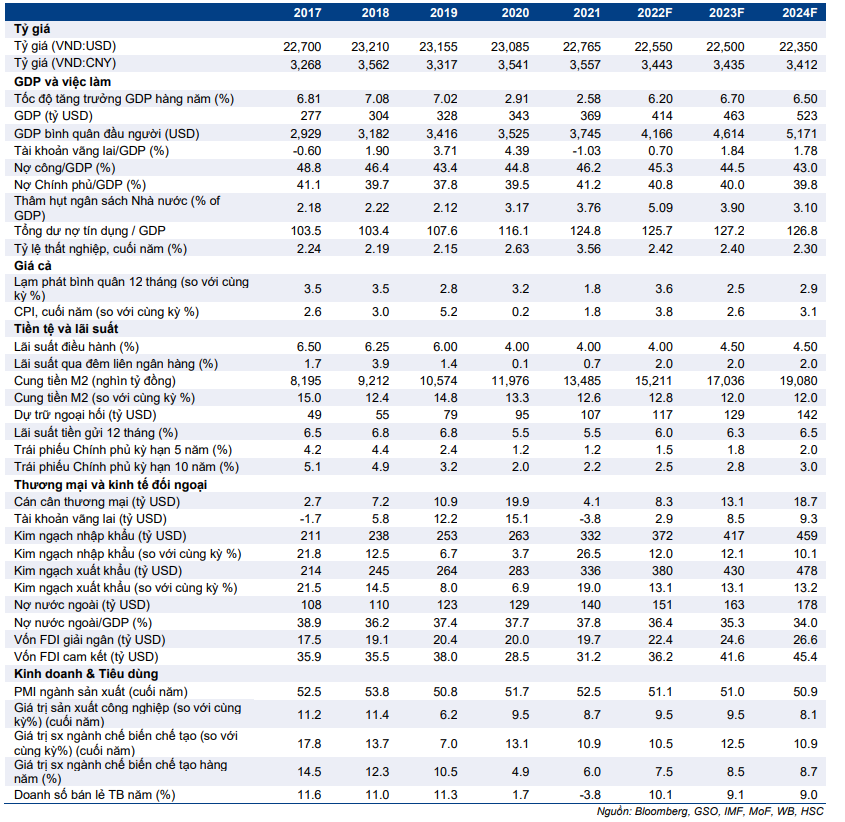
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.