

Vượt qua giai đoạn tồi tệ nhất
Mặc dù tổng số căn hộ bán được trong nửa đầu năm 2023 giảm 61-78% so với cùng kỳ, số lượng giao dịch trong Q2/2023 đã cải thiện so với Q1/2023 nhờ các biện pháp toàn diện nhằm giải cứu ngành BĐS đang suy yếu. Thời gian tới, nhờ mặt bằng lãi suất giảm và tác động từ các chỉ thị của Chính phủ trở nên rõ ràng hơn, chúng tôi tiếp tục lạc quan về sự phục hồi của ngành BĐS trong nửa cuối năm 2023. Lựa chọn hàng đầu của chúng tôi là VHM và KDH trong số các doanh nghiệp phát triển BĐS và DXS và CRE trong số các doanh nghiệp môi giới BĐS.
Nguồn cung vẫn yếu nhưng đã có dấu hiệu phục hồi ban đầu
Nhu cầu cải thiện với nhiều giao dịch hơn được ghi nhận tại TP.HCM và Hà Nội
Niềm tin thị trường cải thiện đáng kể khiến số lượng giao dịch trên thị trường căn hộ gia tăng, một dấu hiệu cho thấy những nỗ lực của Chính phủ nhằm vực dậy thị trường BĐS ảm đạm bắt đầu có tác dụng. Tuy nhiên, chúng tôi cho rằng sẽ cần thêm thời gian để các chính sách này tác động rõ ràng hơn đến nhu cầu, đặc biệt là đối với phân khúc thấp tầng.
Số lượng giao dịch căn hộ trong Q2/2023, mặc dù vẫn thấp hơn đáng kể so với cùng kỳ (giảm lần lượt 85% và 63% so với cùng kỳ tại TP.HCM và Hà Nội), nhưng đã phục hồi so với quý trước (tăng lần lượt 46% và 12% so với quý trước tại TP.HCM và Hà Nội đạt lần lượt 2.200 căn và 1.400 căn, theo CBRE). Sau giai đoạn ảm đạm trong Q1/2023, số lượng giao dịch có dấu hiệu cải thiện nhờ các động thái hỗ trợ của Chính phủ, chủ yếu bao gồm nỗ lực tháo gỡ các nút thắt pháp lý và nới lỏng các hạn chế đối với dòng vốn tín dụng chảy vào ngành này.
Nhìn chung, tổng số sản phẩm đã bán trong 6 tháng đầu năm 2023 vẫn giảm lần lượt 78% và 61% so với mức nền cao cùng kỳ năm ngoái xuống lần lượt 2.300 căn và 4.200 căn tại TP.HCM và Hà Nội.
Trong khi đó, tổng số sản phẩm đã bán trong Q2/2023 tại phân khúc thấp tầng giảm mạnh lần lượt 56% và 73% so với quý trước tại Hà Nội và TP.HCM (giảm lần lượt 74% và 88% so với cùng kỳ trong nửa đầu năm 2023). Sự sụt giảm so với cùng kỳ một phần là do mức nền cao cùng kỳ năm ngoái sau khi Vinhomes mở bán một số lượng lớn sản phẩm tại dự án Vinhomes Ocean Park 2 – The Empire với gần 5.000 sản phẩm thấp tầng được bán. Ngoài ra, chúng tôi cho rằng những sản phẩm thấp tầng với giá trị lớn thường thu hút các nhà đầu cơ và đầu tư nhiều hơn so với người mua để ở. Do đó, thời gian phục hồi sẽ lâu hơn so với các sản phẩm cao tầng, những sản phẩm thường đáp ứng nhu cầu thực tế nhiều hơn cho khách hàng cuối.
Biểu đồ 1: Thị trường căn hộ chung cư tại TP.HCM
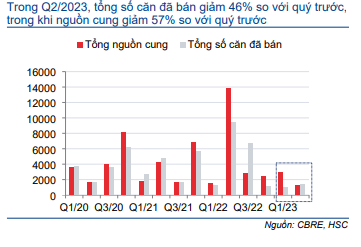
Biểu đồ 2: Thị trường căn hộ chung cư tại Hà Nội
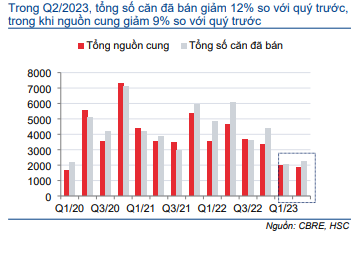
Nguồn cung: Tốc độ mở bán mới chậm do những nút thắt pháp lý và khó khăn kinh tế
Tiến độ phê duyệt pháp lý chậm trễ cùng với tâm lý thị trường yếu đã ngăn cản các chủ đầu tư tung ra các đợt mở bán mới, đồng thời khiến tình trạng thiếu hụt nguồn cung trở nên nghiêm trọng hơn.
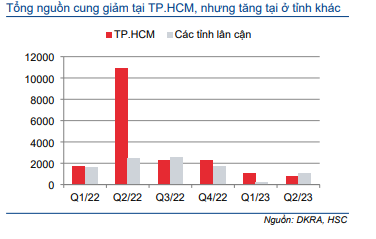
Nguồn cung các sản phẩm cao tầng trong Q2/2023 tại Hà Nội đến từ 2 đợt mở bán mới và 7 đợt mở bán tiếp theo thuộc phân khúc cao cấp, với tổng cộng 1.818 sản phẩm (giảm 9% so với quý trước và 61% so với cùng kỳ năm ngoái). TP.HCM có thêm 1.254 sản phẩm mở bán (giảm mạnh 91% so với cùng kỳ và 58% so với quý trước), từ 3 đợt mở bán tiếp theo như giai đoạn mới nhất của dự án Glory Heights (Vinhomes Grand Park). Nhìn chung, số lượng sản phẩm mở bán mới trong nửa đầu năm 2023 đang ở mức thấp nhất trong 5 năm qua tại thị trường Hà Nội và TP.HCM, lần lượt khoảng 3.800 sản phẩm (giảm 55% so với cùng kỳ) và 4.000 sản phẩm (theo CBRE).
Số lượng sản phẩm nhà ở thấp tầng mới được mở bán tại Hà Nội và TP.HCM đã sụt giảm mạnh lần lượt 76% và 98% so với cùng kỳ xuống lần lượt 1.400 sản phẩm và 15 sản phẩm trong 6 tháng đầu năm 2023. Nguồn cung sụt giảm chủ yếu do mức nền cao cùng kỳ năm ngoái sau khi mở bán dự án Ocean Park 2, Vinhomes Ocean Park 3 trong 6 tháng đầu năm 2022. Nguồn cung các sản phẩm thấp tầng trong năm nay chủ yếu đến từ các dự án hiện hữu như Vinhomes Ocean Park 2, Vinhomes Ocean Park 3, HUD Sơn Tây, HUD Mê Linh Central…
Biểu đồ 3: Thị trường chung cư, TP.HCM & các tỉnh lân cận
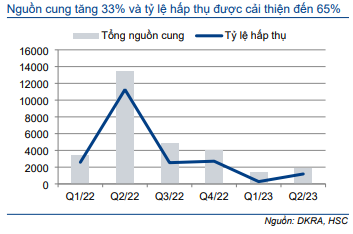
Biểu đồ 4: Nguồn cung căn hộ chung cư, TP.HCM & các tỉnh lân cận
Giá bán tăng – Thấy vậy mà không phải vậy
Theo báo cáo giá bán sơ cấp, giá chung cư tại Hà Nội và TP.HCM cho thấy mức tăng so với cùng kỳ.
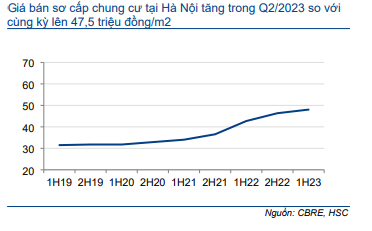
- Giá bán sơ cấp bình quân trong Q2/2023 đối với các sản phẩm chung cư tại Hà Nội tăng 1,6% so với quý trước và 9,5% so với cùng kỳ lên 47,5 triệu đồng/m2.
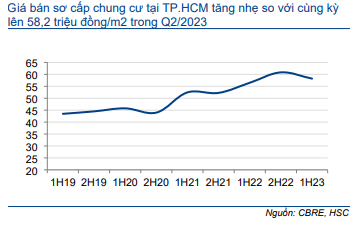
- Giá bán sơ cấp bình quân đối với các sản phẩm chung cư tại TP.HCM tăng nhẹ 2,4% so với cùng kỳ lên 58,2 triệu đồng/m2 trong Q2/2023, nhưng giảm 5,4% so với quý trước, tương đương mức giảm 4,5% so với nửa cuối năm 2022.
Chúng tôi tin rằng mức giá bình quân phản ánh sai lệch do nhiều sản phẩm cao cấp được mở bán hơn. Trong khi đó, chúng tôi nhận thấy một số chủ đầu tư hàng đầu hiện nay cũng phải đưa ra nhiều chương trình khuyến mại hơn bao gồm nâng chiết khấu (một số chiết khấu sâu 10-15%) hoặc kéo dài thời gian thanh toán cho khách mua nhà để thúc đẩy nhu cầu. Ví dụ, KDH đưa ra các chương trình khuyến mãi với mức chiết khấu lên đến 19% cho khách hàng thanh toán bằng tiền mặt tại các dự án Classic và đã đem lại hiệu quả trong giai đoạn thị trường chững lại. Vinhomes đang mở bán những sản phẩm cao tầng tại đại dự án Vinhomes Grand Park, Quận 9, những sản phẩm thuộc phân khúc trung cấp với mức giá từ 55-65 triệu đồng/m2. Thời gian thanh toán trong khoảng 36 tháng (dài hơn 18-24 tháng so với thông thường) với mức lãi suất được chủ đầu tư hỗ trợ. Chúng tôi nhận thấy giá bán bình quân một số phân khúc đã giảm khoảng 5-19% trên toàn thị trường trong giai đoạn khó khăn.
Đối với thị trường thứ cấp, giá bán lại các sản phẩm nhà mặt đất giảm đáng kể 12% so với cùng kỳ và 1,6% so với quý trước xuống 154 triệu đồng/m2 tại Hà Nội, trong khi giá bán vẫn đi ngang tại TP.HCM ở mức 252 triệu đồng/m2 (tăng 1% so với quý trước và 26% so với cùng kỳ) (theo CBRE). Tại các khu vực lân cận TP.HCM và Hà Nội, chúng tôi chưa có số liệu giá bán chính thức nhưng khi kiểm tra với các đại lý, số lượng giao dịch được thực hiện rất ít do nhu cầu yếu. Giá bán điều chỉnh từ 30-70% đối với một số khu vực nhất định khi nguồn cung dư thừa và nhu cầu thực thấp.
Nhìn chung, chúng tôi cho rằng giá bán điều chỉnh đã chạm đáy. Với sự phục hồi của ngành, chúng tôi kỳ vọng giá bán đối với tất cả các phân khúc sẽ ổn định trong giai đoạn cuối năm và có thể phục hồi nhẹ trong năm 2024.
Biểu đồ 5: Giá bán sơ cấp căn hộ chung cư tại TP.HCM
Biểu đồ 6: Giá bán sơ cấp căn hộ chung cư tại Hà Nội
Cập nhật pháp lý – Chính phủ tiếp tục hỗ trợ
Chính phủ đã chủ động đưa ra các chỉ thị nhằm giảm thiểu các vấn đề của ngành BĐS. Việc ban hành Nghị định 10, Nghị định 08 và Nghị quyết 33 nhằm tạo điều kiện thuận lợi cho hoạt động phát hành trái phiếu, gia hạn thanh toán và tháo gỡ các vướng mắc trong quá trình triển khai dự án. Mời xem: Báo cáo ngành “Chính sách có xu hướng hỗ trợ và triển vọng ngành dự báo sẽ tích cực hơn” (ngày 5/7/2023, HSC), để biết thêm thông tin về Nghị định 10 và Nghị định 08.
Trong khi đó, vào ngày 20/6/2023, Chính phủ đã ban hành Nghị định 35/2023/NĐ-CP nhằm giao trách nhiệm phê duyệt đối với việc mua bán đất nền cho chính quyền cấp tỉnh. Nghị định xác định rõ thẩm quyền thẩm định và phê duyệt các dự án BĐS. Nghị định được kỳ vọng sẽ đẩy nhanh quá trình hoàn thiện pháp lý cho chủ đầu tư và thúc đẩy sự hồi phục của thị trường đất nền.
Triển vọng: Sự hồi phục trên thị trường BĐS nhà ở được kỳ vọng sẽ tiếp diễn
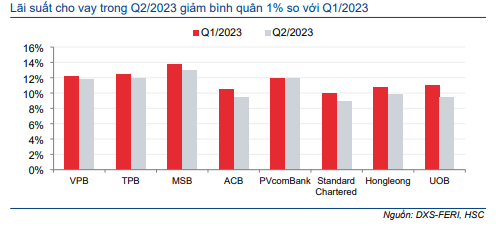
Vào ngày 16/6/2023, NHNN công bố tiếp tục cắt giảm thêm lãi suất (có hiệu lực từ ngày 19/6/2023), cụ thể: lãi suất tái cấp vốn giảm từ 5% xuống 4,5%, lãi suất tái chiết khấu giảm từ 3,5% xuống 3%, lãi suất cho vay qua đêm LNH giảm từ 5,5% xuống 5%. Đây là đợt cắt giảm lãi suất thứ 4 kể từ đầu năm. Chúng tôi nhận thấy xu hướng giảm của lãi suất cho vay đối với ngành BĐS giảm trong những tháng gần đây. Gần đây, lãi suất đối với các khoản vay thế chấp đã giảm 100 điểm cơ bản xuống khoảng 9,5- 12% (Bảng 7). Trong bối cảnh mặt bằng lãi suất hạ nhiệt, chúng tôi kỳ vọng nhu cầu sẽ dần cải thiện.
Biểu đồ 7: Lãi suất cho vay trong 2 quý đầu năm 2023 của một số ngân hàng
Đối với nguồn cung, các doanh nghiệp phát triển BĐS nhiều khả năng sẽ nhận thấy thanh khoản cải thiện nhờ các chính sách hỗ trợ của Chính phủ. Chúng tôi kỳ vọng nguồn cung sẽ dần cải thiện khi các nút thắt pháp lý được tháo gỡ. Với kỳ vọng tâm lý tích cực được duy trì, giá bán tại cả thị trường sơ cấp và thứ cấp được dự báo sẽ hồi phục trong thời gian tới.
Lựa chọn cổ phiếu
HSC khuyến nghị NĐT các doanh nghiệp phát triển BĐS có khả năng triển khai tốt, quỹ đất có giá trị lâu dài và bảng CĐKT lành mạnh với tỷ lệ nợ thấp, bao gồm VHM (Mua vào, giá mục tiêu là 84.300đ) và KDH (Mua vào, giá mục tiêu là 36.300đ). Chúng tôi vẫn ưa thích cổ phiếu NLG (Tăng tỷ trọng, giá mục tiêu là 37.550đ) với kế hoạch phát triển dự án vững chắc và tình hình tài chính lành mạnh. Tuy nhiên, cổ phiếu này đã tăng rất mạnh kể từ khuyến nghị gần nhất của chúng tôi và chúng tôi nhận thấy tiềm năng tăng giá hiện không còn nhiều.
Ngoài ra, chúng tôi cũng ưa thích các công ty môi giới BĐS, đối tượng hưởng lợi trực tiếp từ sự phục hồi này, như DXS và CRE. Chúng tôi khuyến nghị Mua vào đối với cả DXS (giá mục tiêu là 12.700đ) và CRE (giá mục tiêu là 11.950đ).
Nguồn: HSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.