
Đà tăng trưởng cao và định giá hấp dẫn
Trong lịch sử hoạt động, VIB luôn định vị bản thân Ngân hàng là một ngân hàng bán lẻ với thương hiệu mạnh. Hiện VIB đang đứng đầu về cho vay mua ô tô (24,1% thị phần tại thời điểm cuối năm 2019) và bancassurance (chiếm 10,4% thị phần phí bảo hiểm gốc mới sau 9 tháng đầu năm)
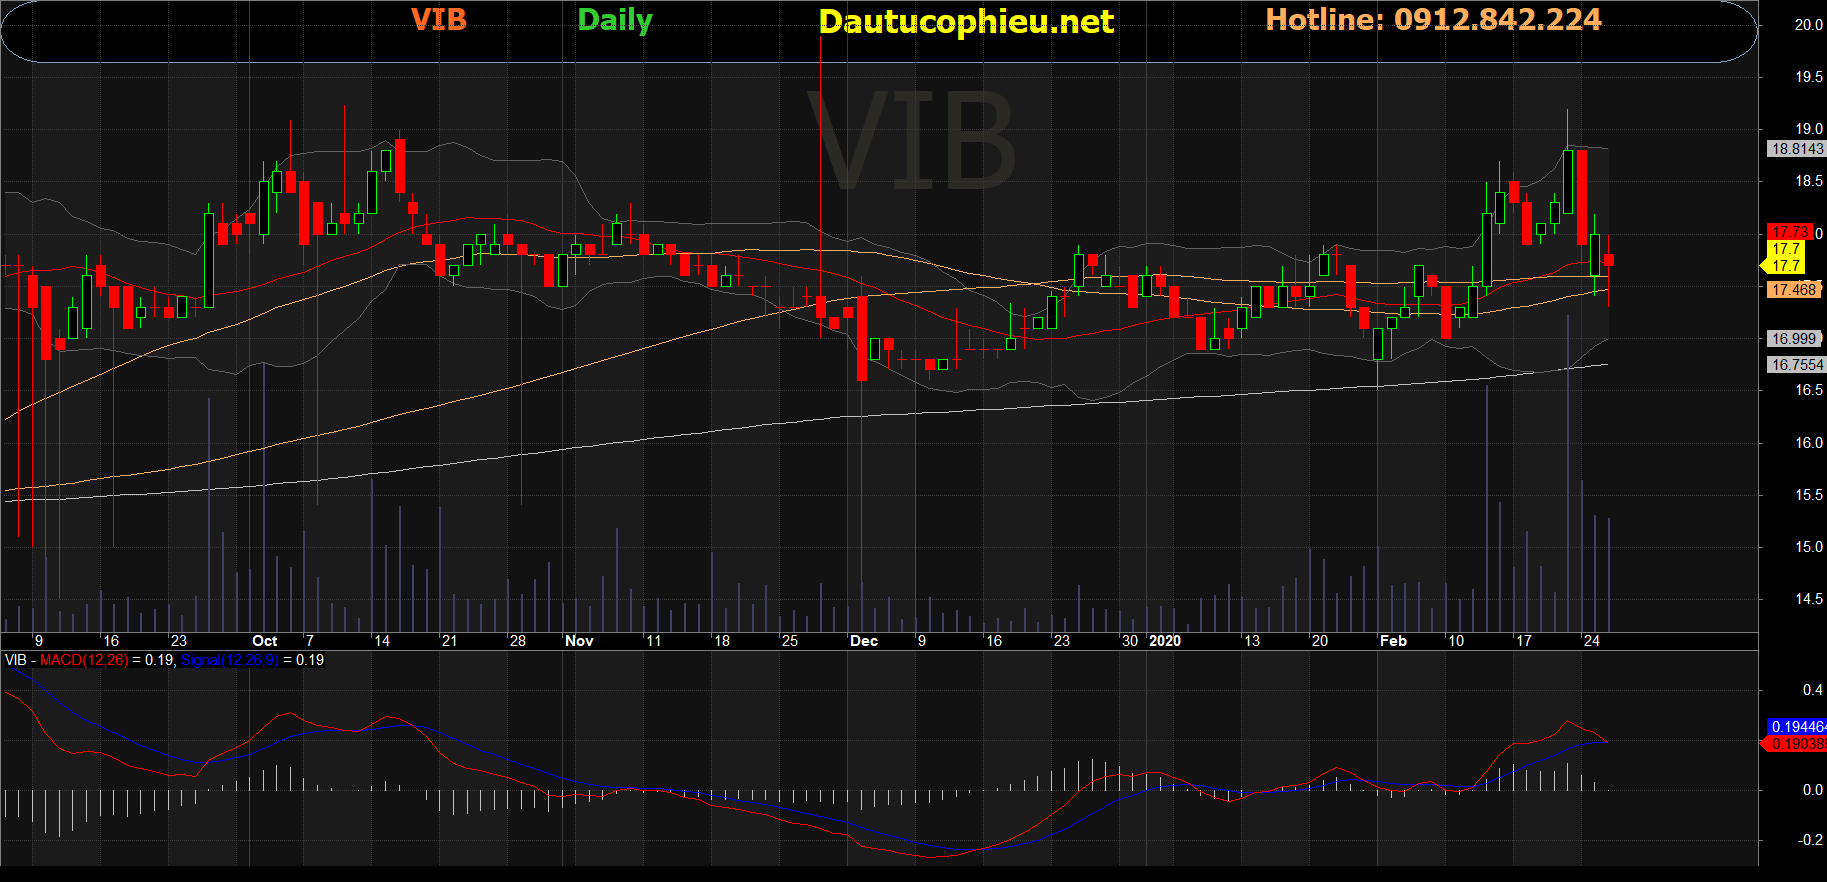
Đồ thị cổ phiếu VIB phiên giao dịch ngày 26/02/2020. Nguồn: AmiBroker.
Nhờ chiến lược cho vay bán lẻ của mình, dư nợ cho vay của Ngân hàng đã tăng trưởng nhanh chóng. Tuy nhiên, giống như ở nhiều NHTM khác, VIB gặp phải vấn đề mất cân đối thanh khoản vì phần nhiều tiền gửi có kỳ hạn ngắn. Điều này đồng nghĩa với việc Ngân hàng đã phải phụ thuộc nhiều vào thị trường liên ngân hàng. Và VIB đã tập trung giảm sự phụ thuộc này trong 2 năm qua nhằm giảm thiểu áp lực thanh khoản. Tuy nhiên điều này cũng đồng nghĩa với việc chi phí huy động tăng lên do VIB đang nỗ lực tăng phát hành trái phiếu kỳ hạn dài và chứng chỉ tiền gửi bên cạnh tiền gửi có kỳ hạn dài hơn.
Mặc dù có sự chuyển hướng trọng tâm trong huy động tiền gửi, chúng tôi kỳ vọng tỷ lệ NIM sẽ tăng nhờ lợi suất được cải thiện từ mảng cho vay khách hàng cá nhân nói chung, cụ thể là cho vay mua ô tô, mua nhà và cho vay tín chấp. Ngoài ra, VIB cũng đang nâng tỷ trọng trái phiếu của TCTD (có lợi suất tốt hơn) trong khi giảm tỷ trọng trái phiếu chỉnh phủ.
Tăng trưởng cho vay cao trong 3 năm qua đã giúp tỷ lệ nợ xấu giảm liên tục nhưng chúng tôi dự báo tỷ lệ nợ xấu sẽ bắt đầu tăng trở lại khi áp lực trả lãi vay sẽ dần lớn hơn. Cụ thể, chúng tôi ước tính nợ xấu sẽ tăng 39% trong năm 2020; theo đó tỷ lệ nợ xấu sẽ tăng lên 1,9% từ 1,7% trong năm 2019. Theo đó, chi phí tín dụng sẽ dần tăng lên từ năm 2020 trở đi. Chúng tôi ước tính chi phí tín dụng năm 2020 là 0,64%; tương đương 937 tỷ đồng chi phí dự phòng sẽ được trích lập (tăng 55%).
Mặc dù nợ cấu và chi phí dự phòng tăng, chúng tôi vẫn thấy định giá cổ phiếu VIB khá hấp dẫn. Chúng tôi dự báo lợi nhuận thuần trong 3 năm tới sẽ tăng trưởng với tốc độ gộp bình quân năm là 25,7%; với nợ xấu tiếp tục được kiểm soát một cách hiệu quả (mặc dù có tăng) và cơ sở vốn hiện tại đang khá dồi dào.
Chúng tôi đưa ra lại đánh giá lần đầu là Mua vào đối với Cổ phiếu VIB với giá mục tiêu là 26.700đ dựa trên phương pháp thu nhập thặng dư. Đánh giá của chúng tôi dựa trên tiềm năng tăng trưởng cao và ổn định, tỷ lệ NIM tăng, thu nhập lãi thuần tăng trưởng mạnh hơn, chất lượng tài sản tốt, cơ sở vốn dồi dào và định giá hấp dẫn.
Bảng 1: Dự báo tăng trưởng lợi nhuận của VIB
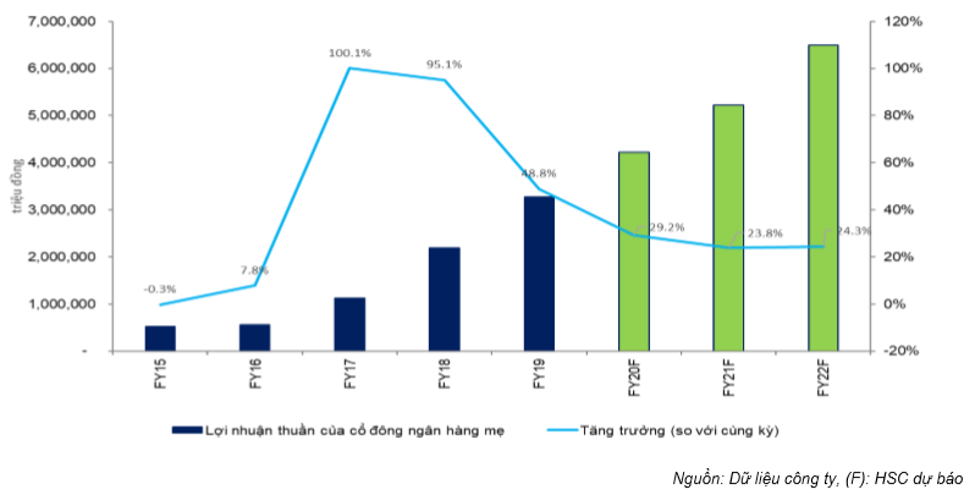
Tăng trưởng tín dụng cao và bền vững với động lực chính là cho vay khách hàng cá nhân
Một ngân hàng bán lẻ toàn diện
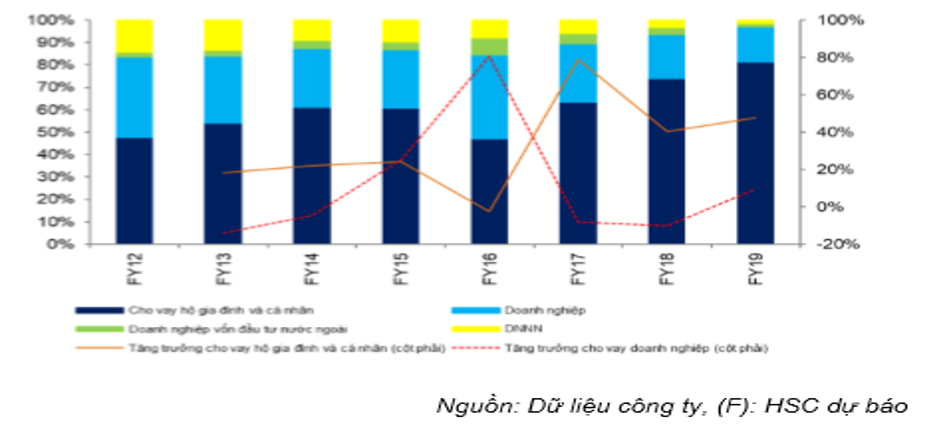
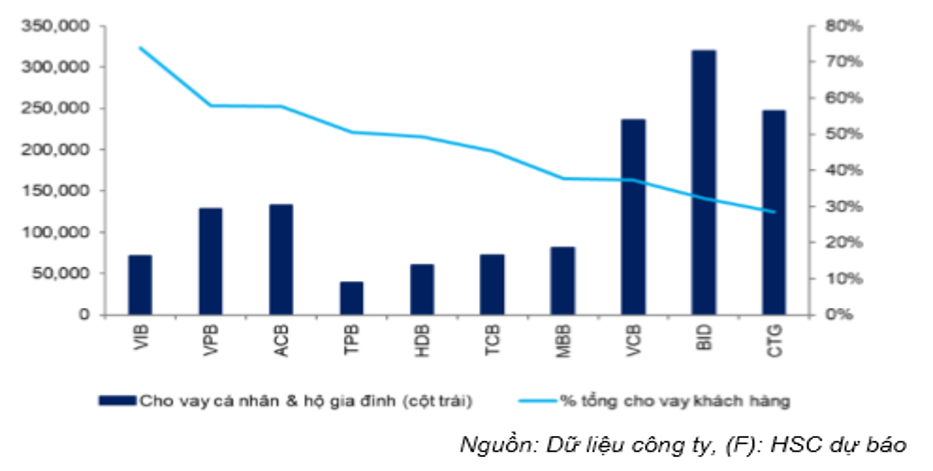
Sau khi mua lại thành công chi nhánh TP HCM của CBA vào năm 2017, VIB đã định vị là một ngân hàng thuần bán lẻ với 4 mảng kinh doanh chiến lược: cho vay mua nhà, cho vay mua ô tô, bancassurance và thẻ tín dụng. Khách hàng mục tiêu chính là từ trung đến cận cao cấp. Đến cuối năm 2019, tỷ trọng cho vay khách hàng cá nhân và hộ gia đình trong tổng dư nợ cho vay khách hàng là 81,3% (Hình 2) – là tỷ lệ cao nhất trong ngành ngân hàng (Hình 3).
Do VIB dự kiến giữ ổn dịnh hoạt động cho vay doanh nghiệp lớn và DNVV trong khi tập trung vào cho vay khách hàng cá nhân, chúng tôi ước tính tỷ lệ cho vay khách hàng cá nhân và hộ gia đình trong tổng dư nợ cho vay khách hàng sẽ tiếp tục tăng trong vài năm tới.
Bảng 2: Cơ cấu cho vay theo đối tượng khách hàng
Bảng 3: So sánh cho vay cá nhân & hộ gia đình năm 2018
Đứng đầu về cho vay mua ô tô
Trong 105 nghìn tỷ đồng cho vay khách hàng cá nhân và hộ gia đình tại thời điểm cuối năm 2019, chúng tôi ước tính cho vay mua ô tô chiếm khoảng 45%.
Theo Hiệp hội các nhà sản xuất ô tô Viêt Nam (VAMA), đến cuối năm 2019 thị phần giải ngân cho vay mua ô tô của VIB xấp xỉ 24%, theo đó VIB giữ vị trí đứng đầu về cho vay mua ô tô. Điều này có được nhờ vào 3 trụ cột:
- Mạng lưới lớn nhất: Nhờ sớm tham gia lĩnh vực này, VIB đã xây dựng được mạng lưới với hơn 1.000 đối tác, gồm các showroom và đại lý bán ô tô trên cả nước. Điều này giúp VIB hiện có mạng lưới rộng lớn nhất trong số các NHTM.
- Tốc độ giải ngân nhanh: Nhờ có hệ thống được chuẩn hóa, VIB có thể đẩy nhanh tốc độ giải ngân cho vay. Theo như trao đổi của chúng tôi với Ngân hàng, trung bình mất 1-3 ngày để giải ngân một khoản vay tại VIB so với mức trung bình 5 ngày tại các NHTM khác.
- Khả năng giải ngân: Nhờ lượng vốn được duy trì tốt và danh mục cho vay khá tập trung; VIB có thể đáp ứng tốt hơn với nhu cầu của các đối tác và khách hàng.
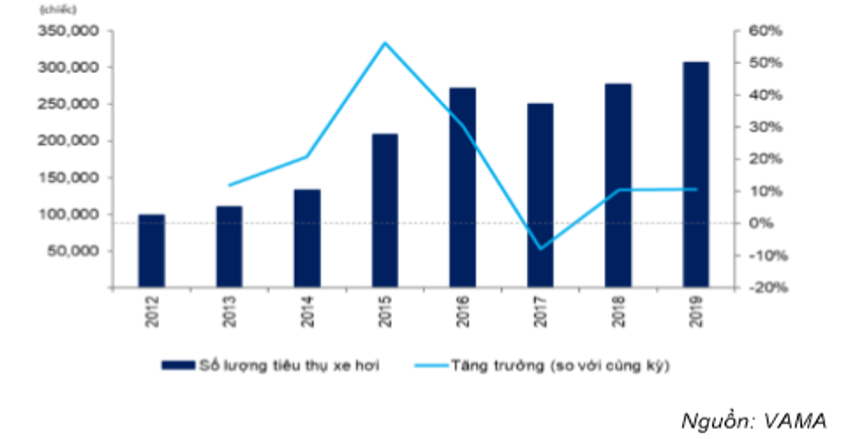
Với tốc độ tiêu thụ ô tô tăng cao (Hình 4) trong khi tỷ lệ thâm nhập của hoạt động cho vay mua ô tô còn thấp và thu nhập đầu người tại Việt Nam đang tăng nhanh, chúng tôi kỳ vọng sức tiêu thụ ô tô sẽ tiếp tục tăng lên cho đến khi tỷ lệ thâm nhập bằng với các nước khác cùng khu vực ĐNA (Hình 5).
Theo đó, những ngân hàng cho vay mua ô tô sẽ hưởng lợi trực tiếp. Tuy nhiên, do nền tăng trưởng cao trong năm 2019 cộng với mức độ cạnh tranh gia tăng, chúng tôi dự báo tốc độ tăng trưởng cho vay mua ô tô của VIB sẽ giảm xuống còn khoảng 25-30% trong 2 năm tới.
Chúng tôi cho rằng đây là lĩnh vực cho vay có rủi ro mất vốn thấp của VIB vì Ngân hàng chủ yếu tập trung vào cho vay mua xe mới với tỷ lệ khoản vay trên giá trị xe an toàn và có đảm bảo; thường từ 50-70% giá trị xe mới. Theo như trao đổi của chúng tôi với Ngân hàng, tỷ lệ nợ xấu hiện tại trong lĩnh vực cho vay mua xe ô tô là 0,9%; nghĩa là thấp theo quan điểm của chúng tôi. Tuy nhiên do lãi suất cho vay khá thấp và cố định trong 6 đến 12 tháng đầu tiên sau khi giải ngân, nên chúng tôi cho rằng tỷ lệ nợ xấu sẽ tăng dần, nhất là sau khi lãi suất cho vay được thả nổi (nghĩa là khách hàng sẽ mất nhiều tiền trả lãi hơn) và giá trị của xe khấu hao dần qua thời gian.
Bảng 4: Sản lượng tiêu thụ xe hơi tại Việt Nam
Bảng 5: So sánh tỷ lệ sở hữu xe hơi năm 2018

Chiến lược cho vay mua nhà khá thận trọng
Cho vay mua nhà có tỷ trọng lớn thứ hai trong dư nợ cho vay của VIB. VIB hợp tác với hầu hết các sàn giao dịch BĐS thay vì chủ đầu tư để cho vay trực tiếp khách hàng cuối cùng. Hiện có hơn 500 sàn giao dịch BĐS tại nhiều tỉnh thành lớn có quan hệ hợp tác với VIB trong việc cho vay người mua nhà. Với chiến lược này, chúng tôi cho rằng Ngân hàng có thể giảm được rủi ro phụ thuộc vào tiến độ hoàn thành dự án và tình hình tài chính của chủ đầu tư dự án. Tỷ lệ cho vay trên giá trị căn nhà là khoảng 70%; trong khi tỷ lệ nợ xấu cho vay mua nhà hiện dưới 1%.
Mặc dù mức độ cạnh tranh ngày một tăng, chúng tôi vẫn kỳ vọng dư nợ cho vay mua nhà của VIB vẫn có thể tăng trưởng tốt trong 1-2 năm tới với mức tăng trưởng 15-20% nhờ chiến lược cho vay khác biệt và tỷ lệ thâm nhập của cho vay mua nhà trên thị trường Việt Nam vẫn thấp.
Cơ sở vốn tốt
Hệ số CAR của VIB (theo Basel II) là 9,7% tại thời điểm cuối Q3/2019 trong khi mức tối thiểu theo quy định là 8% (quy định tại Thông tư 41). Vời kỳ vọng mức ROE cao sẽ được duy trì, Ngân hàng có thể đạt tốc độ tăng trưởng cho vay cao hơn so với bình quân ngành cho dù không huy động vốn mới. Ngoài ra, với tỷ lệ room dành cho NĐTNN là 9,5% và dư địa huy động vốn cấp 2 vẫn còn, thì VIB không phải đối mặt với nhiều khó khăn khi cần tăng vốn để đáp ứng hệ số CAR theo quy định.
Theo đó, chúng tôi dự báo VIB có thể đạt mức tăng trưởng cho vay khách hàng trong năm 2020 là 25%. Sau đó, chúng tôi dự báo tăng trưởng cho vay khách hàng sẽ lần lượt đạt 18% và 15% trong năm 2021 và 2022.
Tỷ lệ NIM vẫn trong xu hướng tăng
Tỷ lệ NIM đã tăng ấn tượng trong 4 năm qua, đạt 4,21% vào cuối năm 2019 từ 3,03% tại thời điểm cuối năm 2016. Điều này chủ yếu nhờ lợi suất gộp bình quân tăng nhanh hơn chi phí huy động bình quân (Hình 6).
Bảng 6: Tỷ lệ NIM

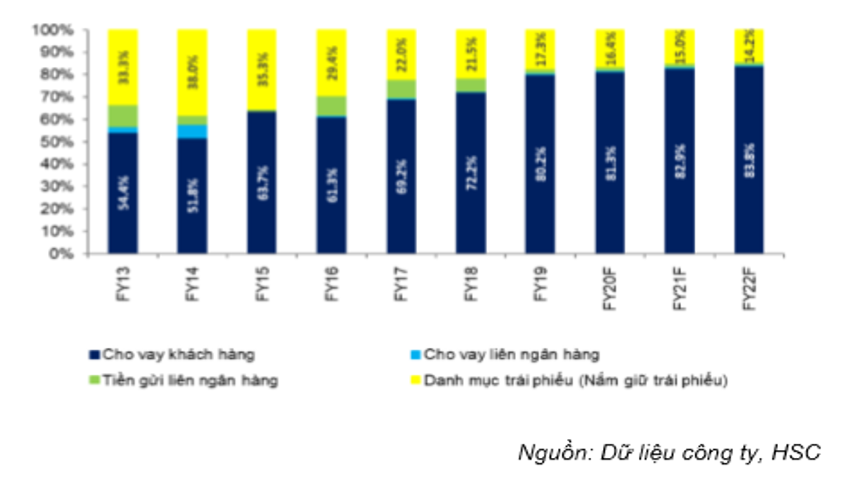
Như thể hiện trong Hình 7, tỷ trọng cho vay khách hàng trong tài sản sinh lãi đã liên tục tăng nhanh và đạt 80,2% tại thời điểm cuối năm 2019 so với mức chỉ 61,3% tại thời điểm cuối năm 2016. Đặc biệt, chiến lược tích cực đẩy mạnh cho vay khách hàng cá nhân đã dẫn đến việc tỷ trọng cho vay kỳ hạn dài trong tổng dư nợ cho vay tăng liên tục (Hình 8). Đây là nguyên nhân chính đằng sau sự tăng lên nhanh chóng của lợi suất gộp bình quân như đề cập trên đây.
Bảng 7: Cơ cấu tài sản sinh lãi
Bảng 8: Cơ cấu cho vay khách hàng theo kỳ hạn

Trong khi đó, tiền gửi của khách hàng tăng mạnh (Hình 9), đặc biệt là tiền gửi có kỳ hạn (Hình 10) lý giải cho việc chi phí huy động bình quân tăng nhanh. Ngoài ra, để giảm dự phụ thuộc vào thị trường liên ngân hàng, VIB đã tăng cường phát hành trái phiếu dài hạn và chứng chỉ tiền gửi với chi phí nhìn chung cao hơn tiền gửi khách hàng, theo đó cũng làm tăng chi phí huy động bình quân.
Bảng 9: Cơ cấu vốn huy động chịu lãi

Bảng 10: Cơ cấu tiền gửi khách hàng

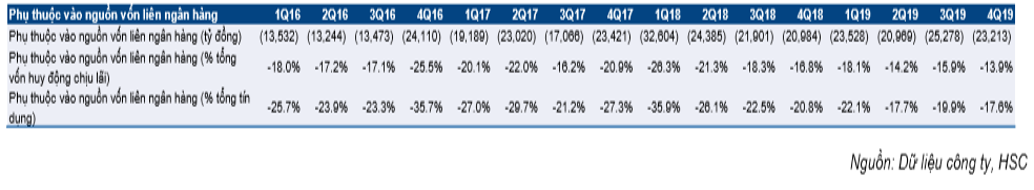
Chúng tôi thấy rằng nhờ tiền gửi khách hàng tăng mạnh và tỷ trọng trái phiếu & chứng chỉ tiền gửi dài hạn tăng, VIB đã giảm được đáng kể sự phụ thuộc vào nguồn vốn liên ngân hàng như thể hiện trong Hình 11. Điều này sẽ giúp VIB giảm được áp lực thanh khoản và trong thời gian tới, chúng tôi kỳ vọng sự phụ thuộc của Ngân hàng vào thị trường liên ngân hàng sẽ tiếp tục giảm xuống trước sự tăng trưởng mạnh & liên tục của tiền gửi khách hàng.
Bảng 11: Sự phụ thuộc vào liên ngân hàng
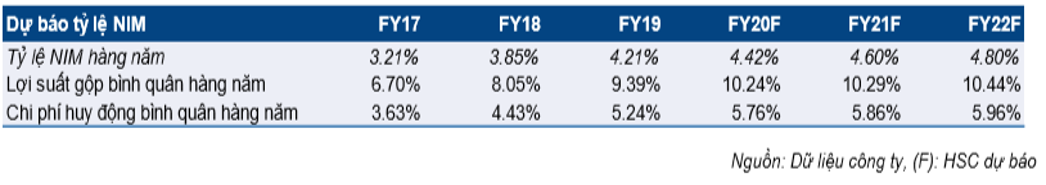
Với kỳ vọng tăng trưởng cho vay khách hàng cá nhân tăng trưởng mạnh trong tương lai và tỷ trọng trái phiếu các TCTD trong tổng danh mục trái phiếu tăng, chúng tôi dự báo lợi suất gộp bình quân sẽ tiếp tục tăng lên 10,24%; 10,29% và 10,44% lần lượt trong các năm 2020, 2021 và 2022.
Trong khi đó chi phí huy động bình quân dự kiến cũng sẽ tăng do (1) tiền gửi có kỳ hạn tăng nhanh nhằm giữ hệ số LDR thấp hơn mức tối đa theo quy định; (2) lãi suất tiền gửi tăng trước sự cạnh tranh gay gắt; (3) tỷ trọng trái phiếu và chứng chỉ tiền gửi kỳ hạn dài trong tổng tài sản sinh lãi tăng. Chúng tôi dự báo chi phí huy động bình quân lần lượt là 5,76%; 5,86% và 6,96% trong các năm 2020, 2021 và 2022.
Tóm lại, chúng tôi dự báo tỷ lệ NIM sẽ tiếp tục tăng lên 4,42%; 4,6% và 4,8% lần lượt trong các năm 2020, 2021 và 2022.
Bảng 12: Dự báo tỷ lệ NIM
Thu nhập ngoài lãi tăng trưởng nhờ hoạt động bancassurance
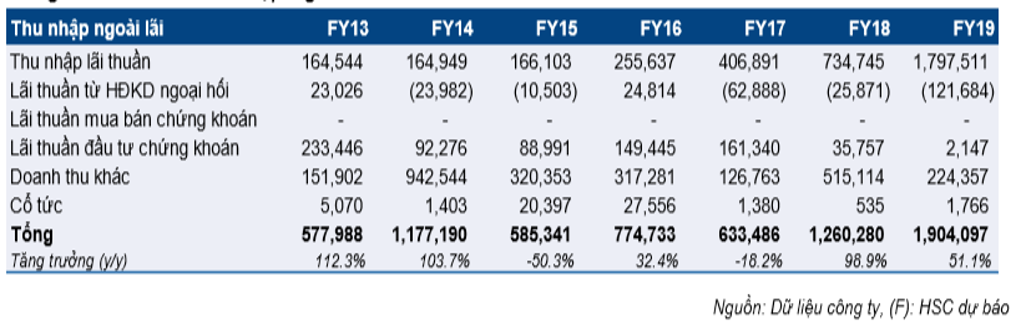
Như thể hiện trong Hình 13, tổng thu nhập ngoài lãi đã tăng mạnh trong 2 năm qua, chủ yếu nhờ lãi thuần HĐ dịch vụ tăng mạnh.
Do lãi thuần HĐ dịch vụ đóng góp 94% vào tổng thu nhập ngoài lãi trong năm 2019 nên chúng tôi sẽ chủ yếu tập trung phân tích và dự báo nguồn thu nhập này.
Bảng 13: Cơ cấu thu nhập ngoài lãi
Lãi thuần HĐ dịch vụ tăng trưởng ấn tượng 80,2% trong năm 2018 và 145% trong năm 2019; chủ yếu nhờ thu nhập từ hoa hồng bancassurance tăng mạnh (Hình 14). Chúng tôi kỳ vọng thu nhập từ các dịch vụ khác tiếp tục tăng trưởng 20-25% mỗi năm (do mức độ thâm nhập của dịch vụ ngân hàng tại Việt Nam còn thấp), tuy vậy thu nhập từ hoa hồng bancassurance mới là động lực tăng trưởng chính của lãi thuần HĐ dịch vụ.
Bảng 14: Lãi thuần HĐ dịch vụ

Bancassurance: đi lên từ con số không
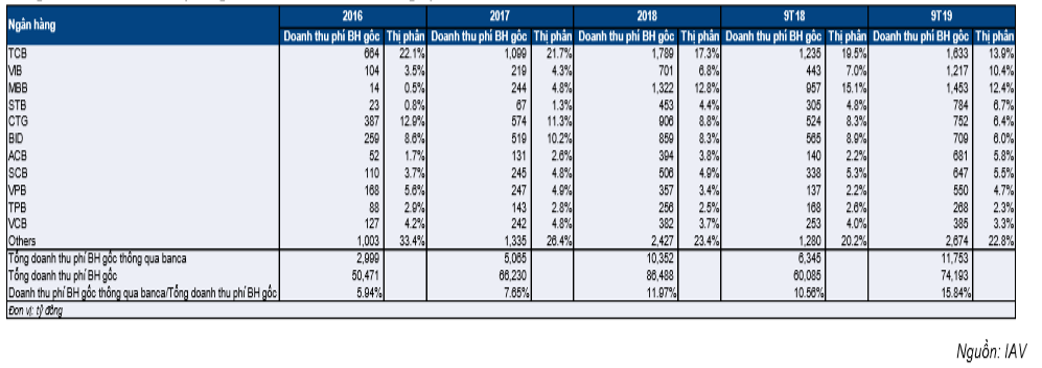
Sau khi ký lại thỏa thuận bancassurance độc quyền với Prudential vào cuối năm 2018, Cổ phiếu VIB đã tích cực đẩy mạnh bán hợp đồng bảo hiểm trong năm 2019. Trong năm 2019, số lượng nhân viên của VIB đã tăng 32,3% lên 7.112 người với mục đích chính là đẩy mạnh hoạt động bán bảo hiểm nhân thọ. Theo đó, tổng phí hoa hồng gộp nhận được trong năm 2019 là 1.112 tỷ đồng, tăng 4,6 lần. Theo đó, VIB đã vượt qua nhiều ngân hàng khác để xếp thứ 3 về doanh thu phí bảo hiểm gộp chào bán mới (hình 15).
Bảng 15: Doanh thu phí gốc BH nhân thọ thông qua kênh bancassurance
Theo Hiệp hội Bảo hiểm Việt Nam (AVI), trong 9 tháng đầu năm 2019, doanh thu phí bảo hiểm qua kênh bancassurance của ngành bảo hiểm nhân thọ tăng trưởng 66% trong khi qua kênh đại lý bảo hiểm chỉ tăng trưởng 5%. Tỷ trọng doanh thu phí bảo hiểm mới qua kênh bancassurance trong tổng doanh thu phí bảo hiểm mới tăng lên gần 28% từ dưới 10% trong 9 tháng đầu năm 2016 (Hình 16). Chúng tôi dự báo xu hướng này sẽ còn tiếp diễn cho đến khi tỷ trọng doanh thu phí bảo hiểm qua kênh bancassurance trong tổng doanh thu phí bảo hiểm đạt 40% như ở các thị trường khác trong khu vực như Philippines, Indonesia, Malaysia và Thái Lan (Hình 17).
Bảng 16: KQKD bancassurance mảng BH nhân thọ

Bảng 17: Mức độ thâm nhập của bancassurance năm 2018

Chúng tôi ước tính thị phần doanh thu phí bảo hiểm gộp của VIB sẽ vào 12-13% trong cả năm 2019 (9 tháng đầu năm là 10,4%) và sẽ giảm dần trong 3 năm tới trước sự cạnh tranh gay gắt từ các hãng bảo hiểm nhân thọ mới của nước ngoài. Tuy nhiên, với tiềm năng tăng trưởng cao của thị trường bancassurance (Hình 18), chúng tôi kỳ vọng thu nhập từ hoa hồng bảo hiểm tiếp tục lần lượt tăng mạnh 40%, 30% và 20% trong năm 2020, 2021 và 2022; đóng góp khoảng 50-55% vào tổng thu nhập HĐ dịch vụ.
Về dài hạn, chúng tôi kỳ vọng tỷ lệ thâm nhập (trong tổng doanh thu phí bảo hiểm gộp) sẽ đạt mức 40% như đã đề cập (từ mức 13% trong năm 2018) và dự báo thu nhập từ hoa hồng bảo hiểm sẽ tăng trưởng ở mức 10-15%/năm.
Bảng 18: Dự báo thu nhập từ hoa hồng bảo hiểm

Cuối cùng, bằng việc ký lại thỏa thuận bancassurance độc quyền với Prudential trong năm 2018, VIB đã ghi nhận xấp xỉ 400 tỷ đồng (trong tổng số 750 tỷ đồng) phí nhận trước vào thu nhập khác trong năm 2018. Ngân hàng đã không hạch toán phần còn lại trong năm 2019 nên chúng tôi kỳ vọng VIB sẽ hạch toán 350 tỷ đồng còn lại vào thu nhập khác trong năm 2020.
Tóm lại, chúng tôi ước tính tổng thu nhập ngoài lãi lần lượt tăng trưởng 32,4%; 17,4% và 19%; đóng góp 31,1%; 28,2% và 27,3% vào tổng thu nhập hoạt động trong năm 2020, 2021 và 2022.
Bảng 19: Dự báo thu nhập ngoài lãi

Chi phí dự phòng tăng nhưng vẫn trong tầm kiểm soát
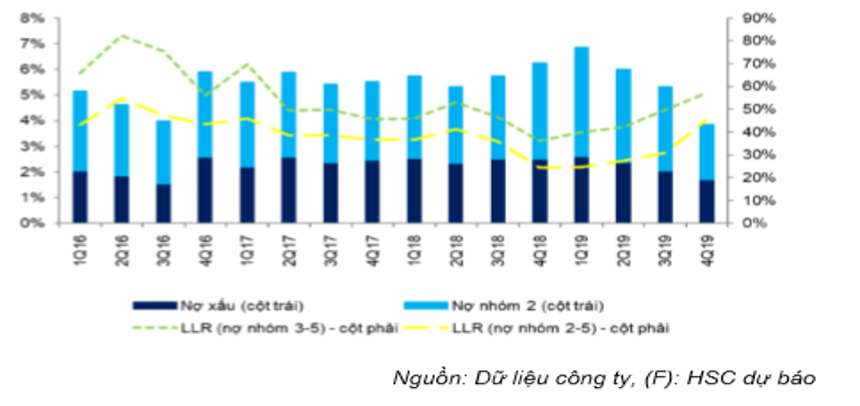
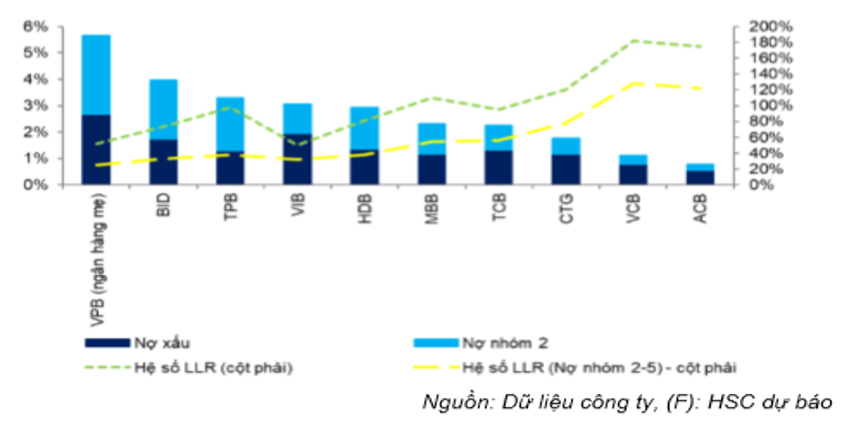
Cả tỷ lệ nợ xấu và tỷ lệ nợ nhóm 2 trong tổng cho vay khách hàng giảm xuống 2,29% vào thời điểm cuối năm 2019 từ 2,52% tại thời điểm cuối năm 2018 (Hình 20). Ngoài ra hệ số LLR cũng cải thiện lên 57% từ chỉ 36% tại thời điểm cuối năm 2018 trong khi hệ số LLR đối với nợ nhóm 2-5 cũng tăng lên 45% từ 24% tại thời điểm cuối năm 2018. Tuy nhiên, so với các ngân hàng khác, hệ số LLR của VIB vẫn tương đối thấp, theo đó chúng tôi cũng lo ngại về áp lực trích lập dự phòng trong tương lai của VIB.
Bảng 20: Nợ xấu và nợ nhóm 2
Bảng 21: So sánh nợ xấu và hệ số LLR
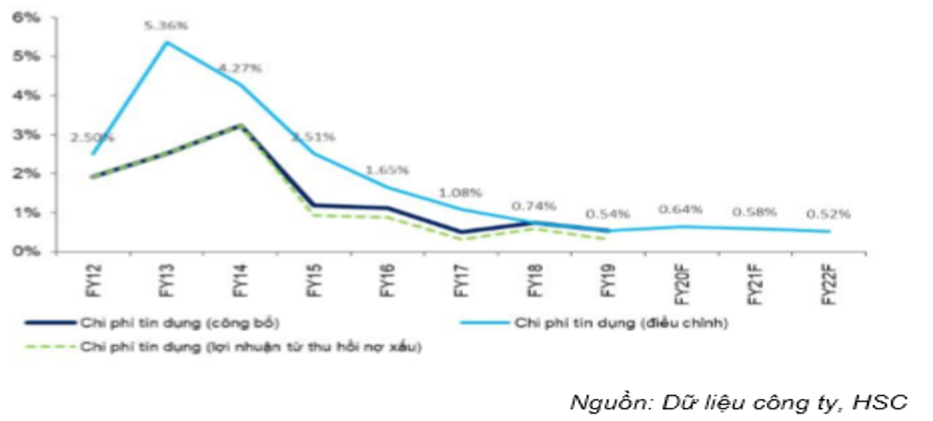
Từ năm 2012 đến 2017, VIB đã tái cơ cấu hoạt động cho vay theo hướng tập trung cho vay khách hàng cá nhân và đã tích cực trích lập dự phòng cho các khoản nợ xấu của khách hàng doanh nghiệp trước đó. Do vậy, chi phí tín dụng công bố trong khoảng thời gian này khá lớn. Ngoài ra, nếu cộng lại lợi nhuận từ thu hồi nợ xấu được ghi nhận vào chi phí dự phòng trước năm 2018, thì chi phí tín dụng sau điều chỉnh sẽ còng cao hơn nhiều (Hình 22).
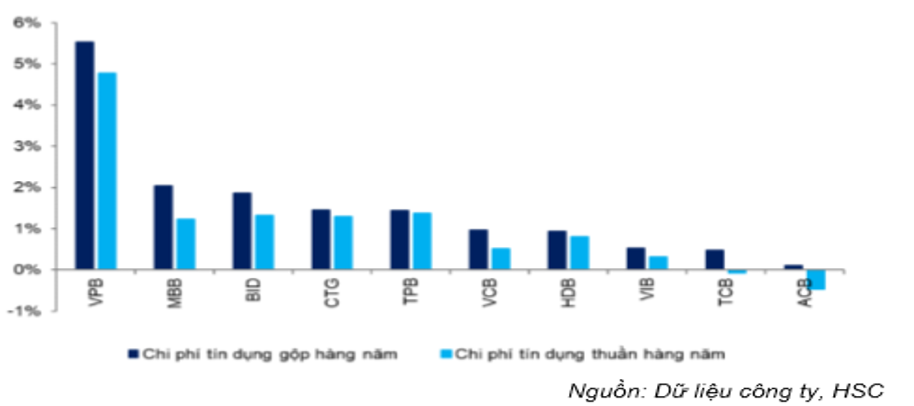
Theo đó, từ năm 2018 trở đi, VIB đã giảm bớt được đáng kể gánh nặng dự phòng. Cụ thể: 1) chi phí dự phòng cả công bố và điều chỉnh đã giảm còn 0,54% từ 0,74% trong năm 2018 trong khi chi phí tín dụng thuần thậm chí còn thấp hơn, là 0,32% trong nam 2019; 2) Lãi dự thu đã được kiểm soát hiệu quả, thể hiện qua việc tỷ trọng lãi dự thu trong tổng tài sản sinh lãi giảm (Hình 24); 3) Tại thời điểm cuối năm 2019, VIB là một trong những ngân hàng niêm yết chúng tôi theo dõi có chi phí tín dụng thấp nhất (Hình 23).
Bảng 22: Chi phí tín dụng
Bảng 23: So sánh chi phí tín dụng năm 2019
Bảng 24: Lãi dự thu

Trong những năm tới, chúng tôi kỳ vọng chu kỳ nợ xấu mới sẽ dần xuất hiện khi lãi suất cho vay được điều chỉnh tăng, gây áp lực trả nợ đối với người vay. Do đệm dự phòng cụ thể thấp là 17,4% tại thời điểm cuối năm 2019, nên chúng tôi cho rằng chi phí dự phòng của Ngân hàng sẽ tăng dần từ mức cơ sở thấp trong năm 2019.
Chúng tôi dự báo chi phí tín dụng sẽ là 0,64% trong năm 2020, sau đó sẽ được duy trì quanh mức 0,6%. Từ đó, Ngân hàng sẽ trích lập 937 tỷ đồng chi phí dự phòng trong năm 2020 (tăng 55%) và 1.034 tỷ đồng trong năm 2021; 1.092 tỷ đồng trong năm 2022.
Bảng 25: Dự báo trích lập

Dự báo cho năm 2020 và 2021
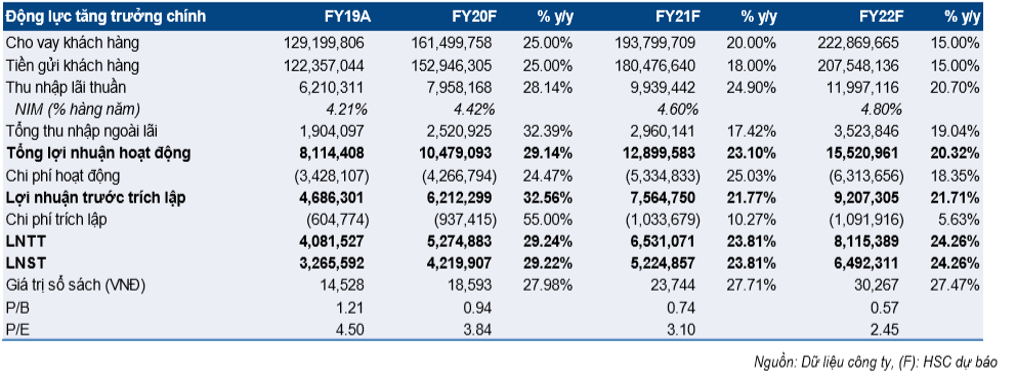
Bảng 26: Dự báo KQKD
Dự báo cho năm 2020
Chúng tôi dự báo LNTT năm 2020 đạt 5.275 tỷ đồng (tăng trưởng 29,2%). Những giả định chính như sau:
- Cho vay và tiền gửi khách hàng cùng tăng 25%, lần lượt đạt 161,5 nghìn tỷ đồng và 152,9 nghìn tỷ đồng. Theo đó hệ số LDR thuần sẽ ổn định ở mức 106%.
- Chúng tôi dự báo tỷ lệ NIM tiếp tục tăng 0,21% lên 4,42% nhờ cho vay khách hàng cá nhân tăng trưởng mạnh, bù đắp cho sự gia tăng chi phí huy động.
- Tổng thu nhập ngoài lãi dự báo đạt 2.521 tỷ đồng (tăng trưởng 32%) vì chúng tôi giả định lãi thuần HĐ dịch vụ tăng trưởng 24,8% đạt 2.243 tỷ đồng, chủ yếu nhờ thu nhập từ hoa hồng bancassurance tăng 40% và thu nhập từ dịch vụ thanh toán & tiền mặt tăng 30%.
- Chúng tôi dự báo chi phí hoạt động tiếp tục tăng mạnh 24,5% lên 4.267 tỷ đồng, chủ yếu là do chi phí nhân viên tăng. Theo đó hệ số CIR năm 2020 là 40,7%.
- Chúng tôi dự báo chi phí dự phòng sẽ chạm đáy vào năm 2019 và tăng trở lại trong năm 2020 do nợ xấu tăng. Chúng tôi ước tính chi phí dự phòng trong năm 2020 là 937 tỷ đồng (tăng 55%).
Theo đó, BVPS dự báo đạt 18.523đ và EPS là 4.565đ. Tại thị giá cổ phiếu hiện tại là 18.200đ; P/B dự phóng là 0,98 lần. Ngoài ra chúng tôi dự báo hệ số ROAE là 27,3% và ROAA là 2,09% trong năm 2020.
Dự báo cho năm 2021
Chúng tôi dự báo LNTT năm 2021 đạt 8.115 tỷ đồng (tăng trưởng 24,3%). Những giả định chính như sau:
- Chúng tôi dự báo cho vay và tiền gửi khách hàng lần lượt tăng trưởng 20% và 18%. Hệ số LDR thuần tăng lên 107%.
- Tỷ lệ NIM dự kiến tăng 0,18% lên 4,6%. Theo đó thu nhập lãi thuần đạt 9.939 tỷ đồng (tăng trưởng 25%).
- Tổng thu nhập ngoài lãi tiếp tục tăng trưởng nhưng tốc độ tăng trưởng giảm xuống còn 17,4%; đạt 2.960 tỷ đồng với động lực chủ yếu là lãi thuần HĐ dịch vụ.
- Chúng tôi dự báo hệ số CIR ổn định ở 41,4% trong năm 2021; tương đương chi phí hoạt động là 5.335 tỷ đồng (tăng 25%).
- Chi phí dự phòng tăng trưởng chậm lại, tăng 10,3% so với năm 2020.
Theo đó, BVPS dự báo đạt 23.744đ và EPS là 5.652đ. Tại thị giá cổ phiếu hiện tại là 18.200đ; P/B dự phóng là 0,77 lần. Ngoài ra chúng tôi dự báo hệ số ROAE là 26,7% và ROAA là 2,22% trong năm 2020.
Định giá
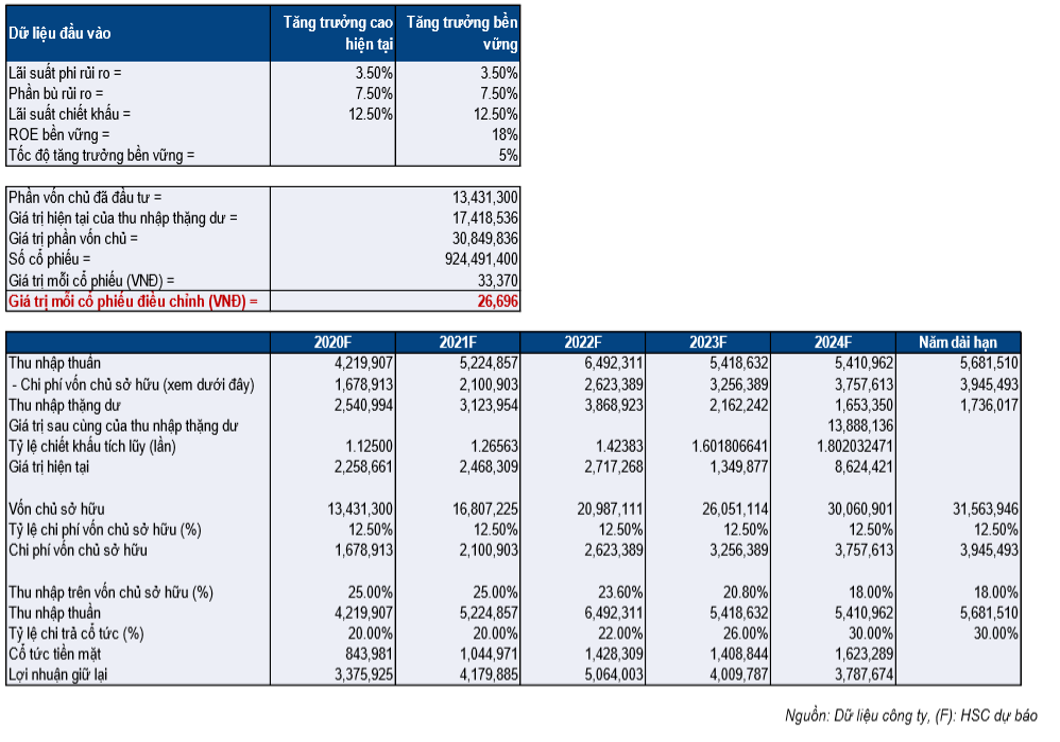
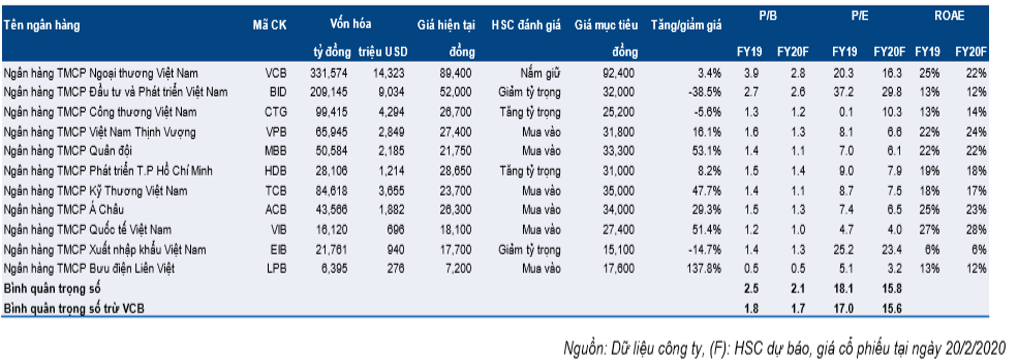
Chúng tôi đưa ra lại đánh giá lần đầu đối với cổ phiếu VIB là Mua vào với giá mục tiêu dựa trên phương pháp thu nhập thặng dư là 26.700đ; xấp xỉ tiềm năng tăng giá là 47%. Tại thị giá hiện tại, P/B và P/E dự phóng 1 năm tới là 0,98 lần và 3,99 lần.
Giá trị nội tại dựa trên phương pháp thu nhập thặng dư là 34.400đ với dự báo và giả định được thể hiện trong Hình 27. Chúng tôi sử dụng lãi suất phi rủi ro là 3,5%; bằng lãi lợi suất trái phiếu chính phủ Việt Nam kỳ hạn 10 năm cộng với phần bù rủi ro. Chúng tôi kỳ vọng mặt bằng lợi suất trái phiếu chính phủ Việt Nam chủ yếu mang tính kỹ thuật và không kéo dài. Phần bù rủi ro vốn chủ sở hữu giả định là 7,5% dựa trên tính toán Damodaran. Trong khi đó, chúng tôi giả định một cách thận trọng là ROE ổn định ở mức 18% và tốc độ tăng trưởng dài hạn là 5%.
Tuy nhiên, do VIB hiện đang “khóa” room ngoại và quy mô của Ngân hàng tương đối nhỏ so với các ngân hàng khác và được giao dịch trên UPCoM, nên chúng tôi áp dụng mức chiết khấu 20% cho giá trị nội tại ước tính theo phương pháp thu nhập thặng dư và đưa ra giá mục tiêu cuối cùng là 26.700đ. Tại mức giá mục tiêu này, P/B và P/E dự phóng năm 2020 lần lượt là 1,44 lần và 5,85 lần.
Tại thị giá hiện tại, P/B và P/E dự phóng năm 2020 lần lượt là 0,98 lần và 3,99 lần.
VIB đã trả cổ tức tiền mặt trong vài năm qua. Trong năm 2019, Ngân hàng đã chi 430 tỷ đồng trả cổ tức với tỷ lệ 5,67% mệnh giá bằng tiền mặt cho cổ đông. Số tiền chi trả cổ tức bằng 20% lợi nhuận thuần năm 2018 và tỷ lệ cổ tức/giá là 2,8%. Chúng tôi kỳ vọng Ngân hàng sẽ tiếp tục trả cổ tức tiền mặt trong những năm tới.
Bảng 27: Định giá theo thu nhập thặng dư
Bảng 28: Định giá bằng phương pháp so sánh
Rủi ro đối với định giá của chúng tôi
Rủi ro định giá và các giả định của chúng tôi cao hơn thực tế xảy ra khi tình hình vĩ mô xấu đi và nợ xấu tăng lên. Việt Nam có triển vọng vĩ mô vững chắc và thuận lợi nhưng chúng tôi vẫn lo ngại sự tăng trưởng chậm lại của nền kinh tế thế giới trước nhiều bất ổn; từ đó có thể gây ra vấn đề về thanh khoản không chỉ cho VIB mà toàn bộ hệ thống ngân hàng Việt Nam. Ngoài ra, chúng tôi cũng thận trọng trước một chu kỳ nợ xấu mới sau nhiều năm tín dụng tăng trưởng mạnh.
Rủi ro định giá và các giả định của chúng tôi thấp hơn thực tế xảy ra khi tang trưởng lợi nhuận cao hơn kỳ vọng nhờ tín dụng tăng trưởng mạnh và chi phí tín dụng thấp hơn ước tính của chúng tôi. Tuy nhiên, chúng tôi kỳ vọng VIB sẽ phát hành riêng lẻ thành công cho NĐTNN và điều này có thể trở thành động lực để cổ phiếu VIB được định giá lại.
Lịch sử của Ngân hàng
VIB được thành lập vào năm 1996 với vốn điều lệ ban đầu là 50 tỷ đồng. Commonwealth Bank of Australia (CBA) đã trở thành cổ đông chiến lược của VIB vào năm 2010 với cổ phần nắm giữ ban đầu là 15% và tiếp tục đầu tư thêm vào năm 2011 để nâng tỷ lệ sở hữu tại VIB lên 20%. Sau 20 năm hoạt động, hiện VIB đã mở rộng mạng lưới lên 163 chi nhánh và phòng giao dịch với xấp xỉ 7.112 nhân viên tại thời điểm cuối năm 2019. VIB là ngân hàng quy mô trung bình với thị phần tín dụng và huy động tại thời điểm cuối năm 2019 ước tính lần lượt là 1,58% và 1,31%. Quy mô của VIB xấp xỉ 50% các NHTMCP niêm yết như MBB, ACB, EIB, STB, VPB & SHB.
Sau khi tách mảng ngân hàng bán buôn và mua lại thành công chi nhánh TP HCM của CBA vào năm 2017, VIB hiện định vị là doanh nghiệp thuần về ngân hàng bán lẻ với vị thế mạnh trong lĩnh vực cho vay mua xe ô tô và bancassurance. Nhờ có sự hỗ trợ từ CBA, VIB đã xây dựng được nền tảng core banking vững chắc, hệ thống quản trị rủi ro xuất sắc và trở thành một trong hai ngân hàng đầu tiên của Việt Nam được NHNN công nhận tuân thủ Basel II (Thông tư 41). Ngoài ra, vào cuối năm 2019, VIB đã công bố là ngân hàng đầu tiên tại Việt Nam hoàn thành trụ cột 2 của Basel II – Đánh giá nội bộ về mức độ đủ vốn (ICAAP).
Nhờ nguồn vốn mạnh, ROE cao và chất lượng tài sản được duy trì tốt, VIB được kỳ vọng sẽ vẫn tiếp tục đà tăng trưởng cao, ít nhất trong 2 năm tới. Rủi ro dễ thấy nhất là sự phụ thuộc của VIB vào thị trường liên ngân hàng, khiến chúng tôi lo ngại về công thác quản trị thanh khoản. Ngoài ra, cho vay tăng trưởng trong vài năm qua cung khiến chúng tôi thận trọng trước khả năng tích tụ nợ xấu về sau.
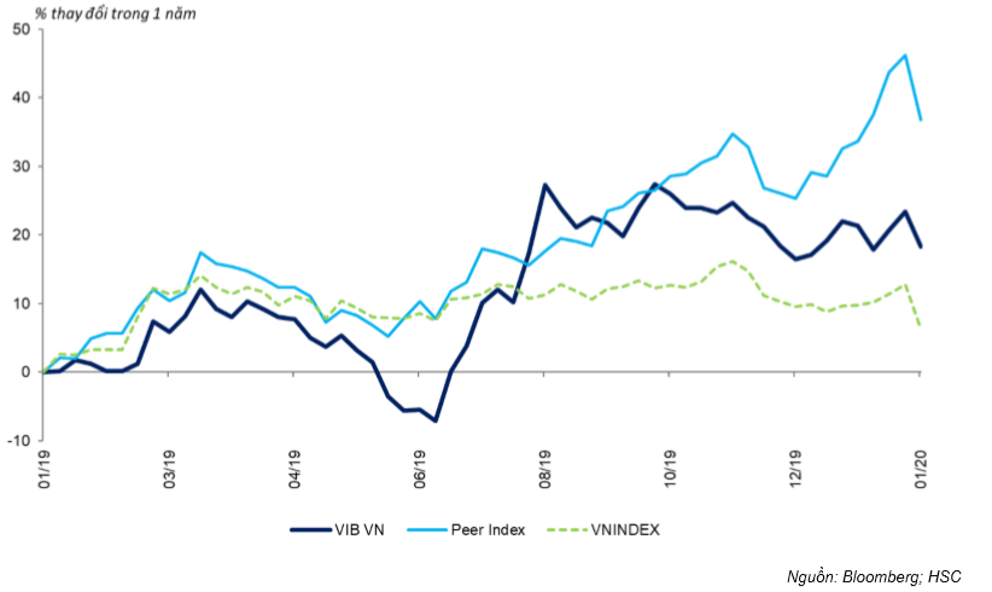
CBA hiện đang là cổ đông chiến lược duy nhất tại VIB với tỷ lệ sở hữu xấp xỉ 20%. Còn lại khoảng 9,5-10% room đã được “khóa” và VIB đang tìm kiếm một đối tác chiến lược nữa để thay thế CBA hoặc để mua số cổ phần còn room còn lại. Theo đó, hiện giao dịch của cổ phiếu VIB gần như không có khối ngoại tham gia, làm cho giá cổ phiếu không tăng như ở nhiều NHTMCP khác trong năm 2019.
Bảng 29: Giá cổ phiếu VIB
Cập nhật KQKD năm 2019
Cổ phiếu VIB đã công bố KQKD năm 2019 với LNTT tăng trưởng ấn tượng 49% đạt 4.081 tỷ đồng. Theo đó, Ngân hàng đã hoàn thành được 120% kế hoạch đề ra cho cả năm. KQKD năm 2019 đạt được nhờ cả thu nhập lãi thuần và thu nhập ngoài lãi tăng trưởng (lần lượt tăng trưởng 28,7% và 35,9%); trong khi chi phí dự phòng giảm 7,5% còn 605 tỷ đồng.
Bảng 30: KQKD năm 2019
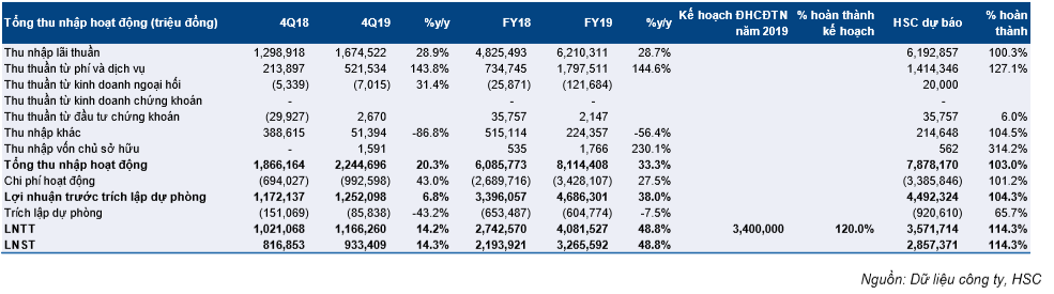
Tổng tín dụng tăng trưởng 31,1% đạt 132,6 nghìn tỷ đồng. Trong đó cho vay khách hàng tăng trưởng 34,4% đạt 129,2 nghìn tỷ đồng; trái phiếu doanh nghiệp giảm mạnh 33,5% còn 3.061 tỷ đồng và nợ mua lại là 327 tỷ đồng. Trong khi đó, tiền gửi khách hàng tăng đáng kể, tăng 44,2% đạt 122,36 nghìn tỷ đồng. Giấy tờ có giá tăng mạnh 69% lên 17.155 tỷ đồng. Theo đó, hệ số LDR thuần là 106% so với mức 113% tại thời điểm cuối năm 2018 và hệ số LDR điều chỉnh (tính cả trái phiếu doanh nghiệp, nợ mua lại và giấy tờ có giá) là 95% so với mức 106% tại thời điểm cuối năm 2018.
Thu nhập lãi thuần tăng trưởng 28,7% đạt 6.210 tỷ đồng; trong đó 1.675 tỷ đồng ghi nhận trong Q4/2019, tăng 19% so với cùng kỳ. Kết quả đạt được nhờ tỷ lệ NIM cả năm tăng lên 3,99% từ 3,93% trong Q3/2019 và 3,77% trong Q4/2018 (tăng 0,22%) trong khi tổng tài sản sinh lãi tiếp tục tăng mạnh 20,8% với tỷ trọng cho vay khách hàng tăng.
Thu nhập ngoài lãi tiếp tục tăng mạnh (tăng 51%) lên 1.904 tỷ đồng, chủ yếu nhờ lãi thuần HĐ dịch vụ tăng trưởng mạnh (tăng trưởng 145%) đạt 1.798 tỷ đồng. Đóng góp nhiều nhất vào lãi thuần HĐ dịch vụ là thu nhập từ hoa hồng bancassurance, đạt 1.112 tỷ đồng (tăng 4,6 lần). Thu nhập khác đạt 224 tỷ đồng (giảm 56,4%) do không còn khoản phí trả trước không thường xuyên từ thỏa thuận bancassurance. Chúng tôi giả định số tiền phí trả trước còn lại (350 tỷ đồng) sẽ được hạch toán trong năm 2020.
Chi phí hoạt động tăng mạnh 27,4% lên 3.428 tỷ đồng; theo đó hệ số CIR năm 2019 là 42,3% so với mức 44,2% và hệ số CIR hoạt động kinh doanh cốt lõi là 47,3% trong năm 2018. Quỹ lương (tăng 38,8%) chiếm 66,4% chi phí hoạt động là động lực chính khiến chi phí hoạt động tăng do Ngân hàng tăng số lượng nhân viên.
Chi phí dự phòng giảm nhẹ 7,5% còn 605 tỷ đồng từ mức thấp trong năm ngoái. Trái phiếu VAMC đã được xử lý hết vào Q2/2018, theo đó làm giảm gánh nặng trích lập dự phòng. Tỷ lệ nợ xấu giảm xuống 1,7% từ 2,52% trong Q4/2018 và 2,04% trong Q3/2018; và điều này có thể một phần là do Ngân hàng giải ngân mạnh các khoản vay trong năm 2019. Hệ số LLR cũng tăng lên 57% từ chỉ 36% tại thời điểm cuối năm 2018; nhưng vẫn thấp hơn nhiều so với hầu hết các ngân hàng chúng tôi theo dõi phân tích.
Nguồn: HSC