
Sản lượng tăng mạnh trong 2T 2023 trên tất cả các mảng điện – MUA
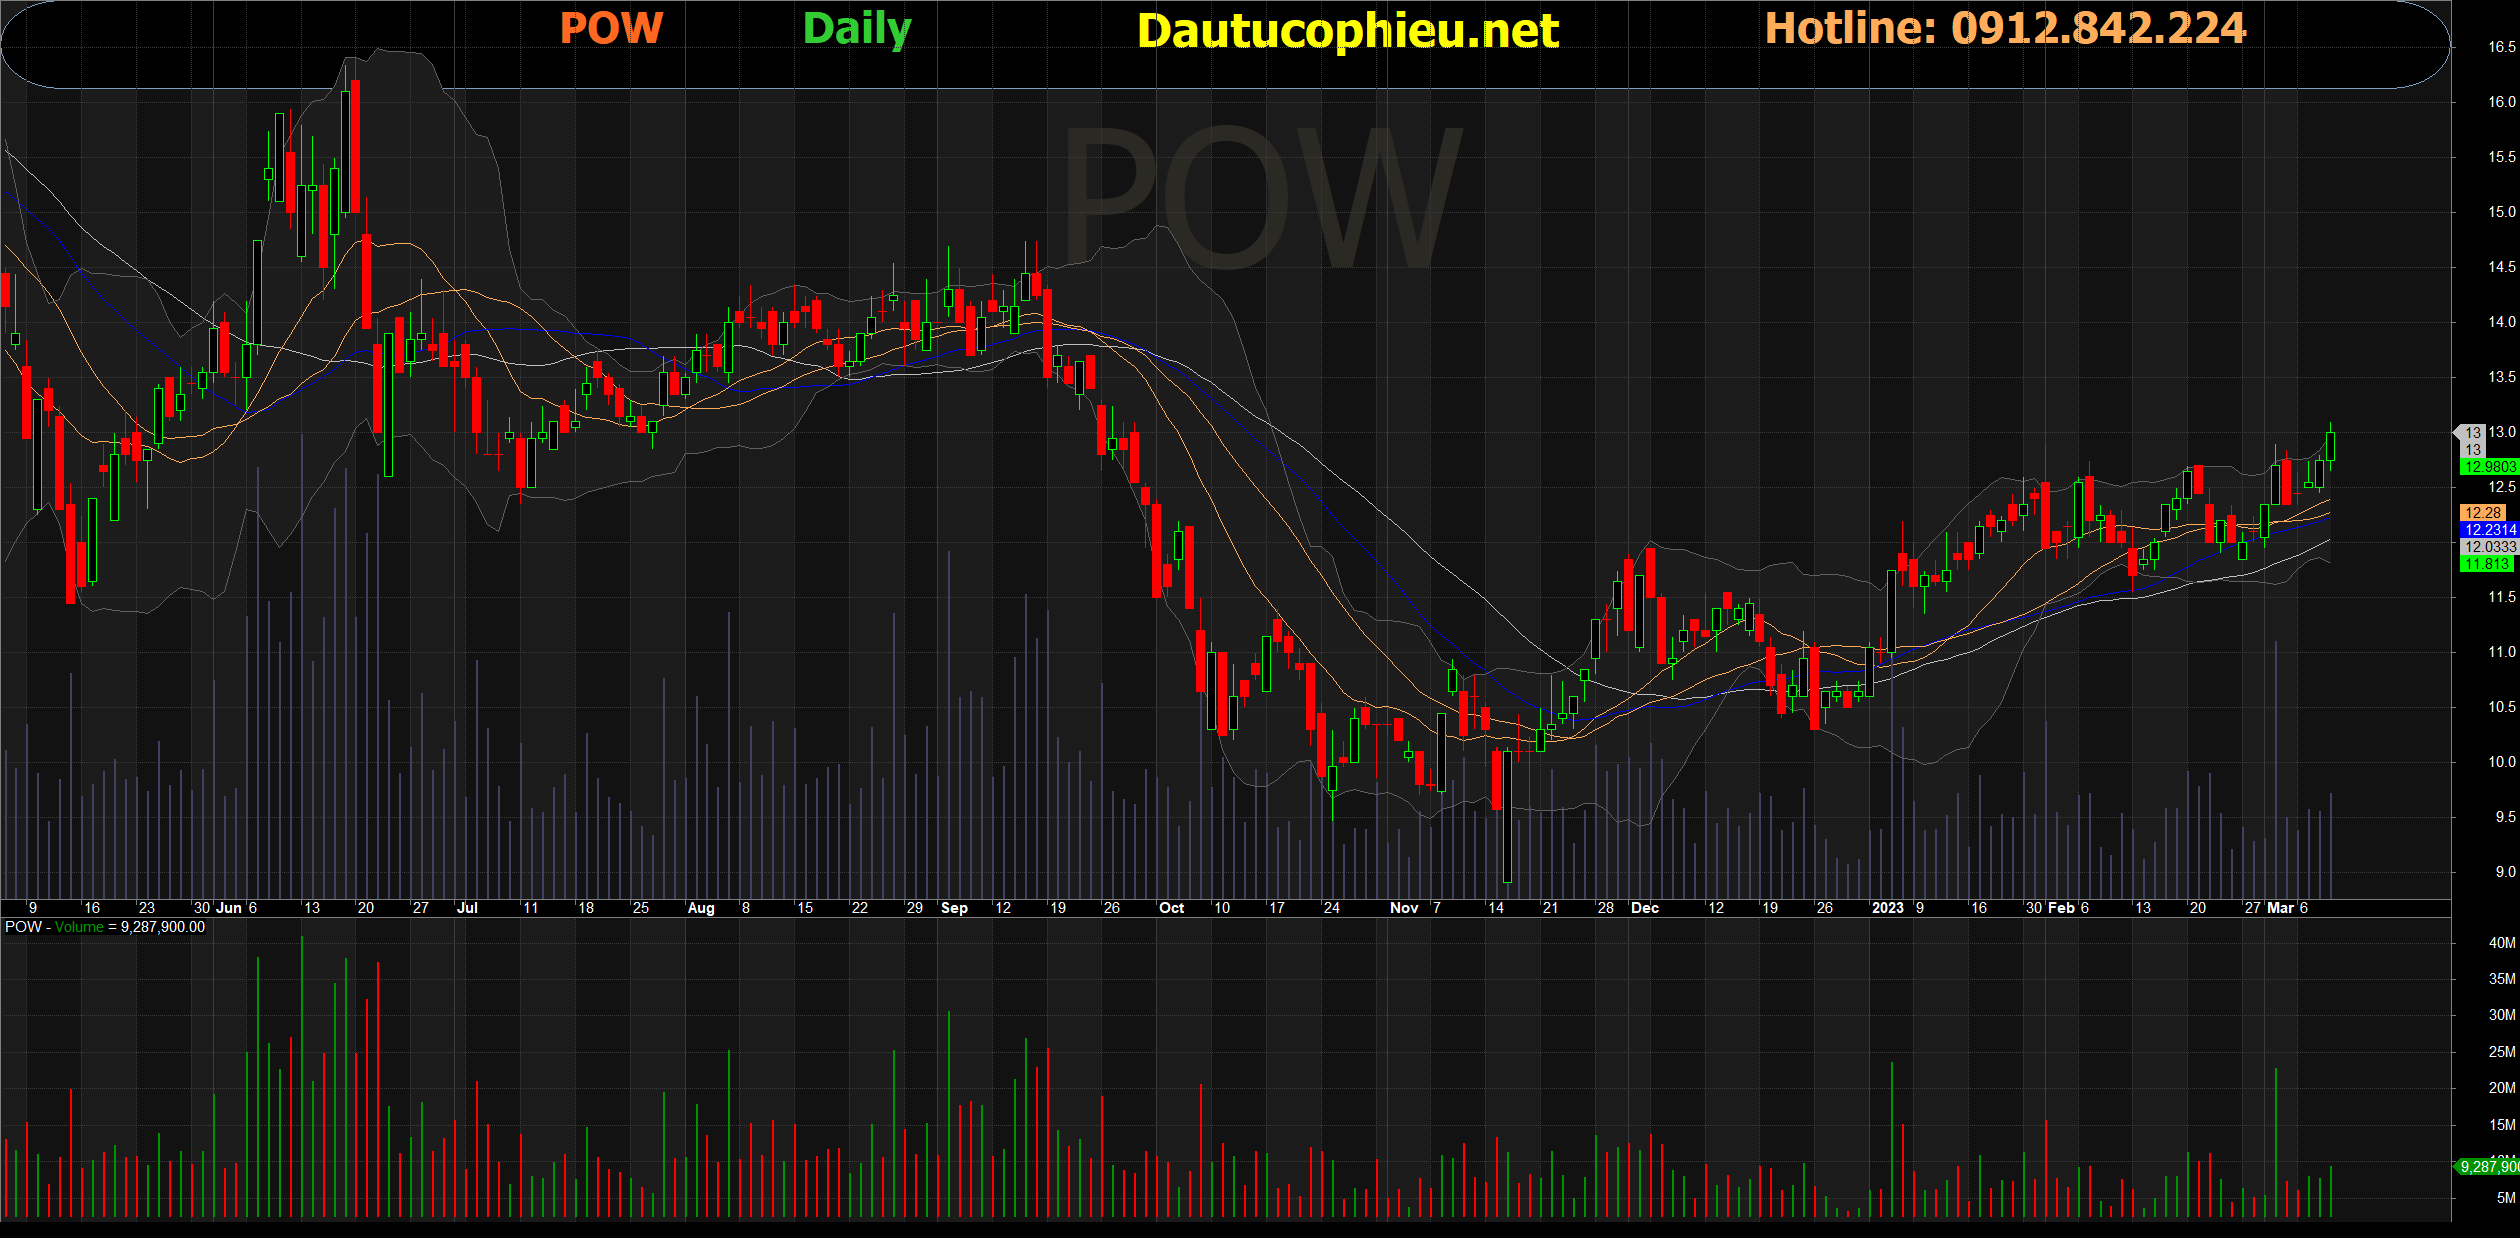
Đồ thị cổ phiếu POW phiên giao dịch ngày 14/03/2023. Nguồn: AmiBroker
- Tổng CT Điện lực Dầu khí Việt nam (Cổ phiếu POW) đã công bố doanh thu và sản lượng bán hàng sơ bộ trong 2 tháng đầu năm 2023, với 4,8 nghìn tỷ đồng (+30% YoY) và 2,5 tỷ kWh (+24% YoY), lần lượt hoàn thành 14% và 15% dự báo cả năm của chúng tôi. Điều này củng cố dự báo tăng trưởng sản lượng năm 2023 của chúng tôi là 26% YoY đối với POW so với kế hoạch thận trọng của ban lãnh đạo POW là 11% YoY.
- POW ghi nhận KQKD tích cực này là do giá thị trường phát điện cạnh tranh cao của ngành, đạt 1.692 đồng/kWh (+21% YoY) trong 2 tháng đầu năm 2023. Chỉ riêng trong tháng 2, giá CGM đã lập mức cao kỷ lục 10 năm là 1.928 đồng (+32 % so với tháng 01/2023). Chúng tôi hiện dự báo giá CGM trung bình năm 2023 là 1.641 đồng (+7% YoY).
- Đặc biệt, mảng nhiệt điện khí đạt mức tăng trưởng sản lượng 30% YoY (mặc dù đối mặt với một số vấn đề kỹ thuật nhỏ với đường ống dẫn khí của nhà máy Cà Mau) trong khi mảng nhiệt điện than và thủy điện lần lượt đạt mức tăng trưởng sản lượng là 12% YoY và 10% YoY. Đáng chú ý, mảng thủy điện trong 2 tháng đầu năm 2023 ghi nhận kết quả tích cực mặc dù lượng mưa năm nay có thể thấp hơn so với năm ngoái.
- Đối với nhà máy Vũng Áng, sản lượng bán hàng 2 tháng đầu năm 2023 (541 triệu kWh) đã hoàn thành 9% dự báo cả năm của chúng tôi và phù hợp với kỳ vọng của chúng tôi. Chúng tôi kỳ vọng tổ máy phát điện 1 sẽ hoạt động trở lại vào giữa tháng 3/2023 và sẽ tiếp tục thúc đẩy tăng trưởng sản lượng của POW.
- Chúng tôi hiện khuyến nghị MUA đối với POW với giá mục tiêu là 14.800 đồng/cổ phiếu.
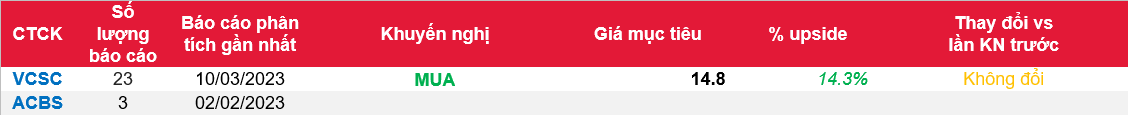
Nguồn: VCSC
Tuyên bố miễn trách nhiệm: Báo cáo chỉ nhằm mục đích cung cấp thông tin và nhà đầu tư chỉ nên sử dụng báo cáo phân tích này như một nguồn tham khảo. Dautucophieu.net sẽ không chịu bất kỳ trách nhiệm nào trước nhà đầu tư cũng như đối tượng được nhắc đến trong báo cáo này về những tổn thất có thể xảy ra khi đầu tư hoặc những thông tin sai lệch về doanh nghiệp.
Từ khóa: POW