
Giá dầu Brent tăng sẽ có lợi cho GAS
HSC duy trì khuyến nghị Mua vào với giá mục tiêu là 121.700đ đối với GAS. Chúng tôi nâng lần lượt 0,8%, 4,2% và 3,3% dự báo lợi nhuận giai đoạn 2021-2023, chủ yếu sau khi điều chỉnh tăng 7,3% giả định giá dầu của chúng tôi. Sau một thời gian hiệu suất của cổ phiếu kém do ảnh hưởng từ việc hủy bỏ dự án Cá Rồng Đỏ, GAS hiện đang giao dịch với P/E dự phóng 210 là 14,8 lần, sát với bình quân P/E dự phóng 1 năm (trong 2 năm qua). Chúng tôi vẫn tin tưởng cổ phiếu sẽ được đánh giá lại nhờ nhu cầu nhập khẩu LNG gia tăng trong năm 2022, giá dầu tăng và tiềm năng từ việc chuyển ngành. 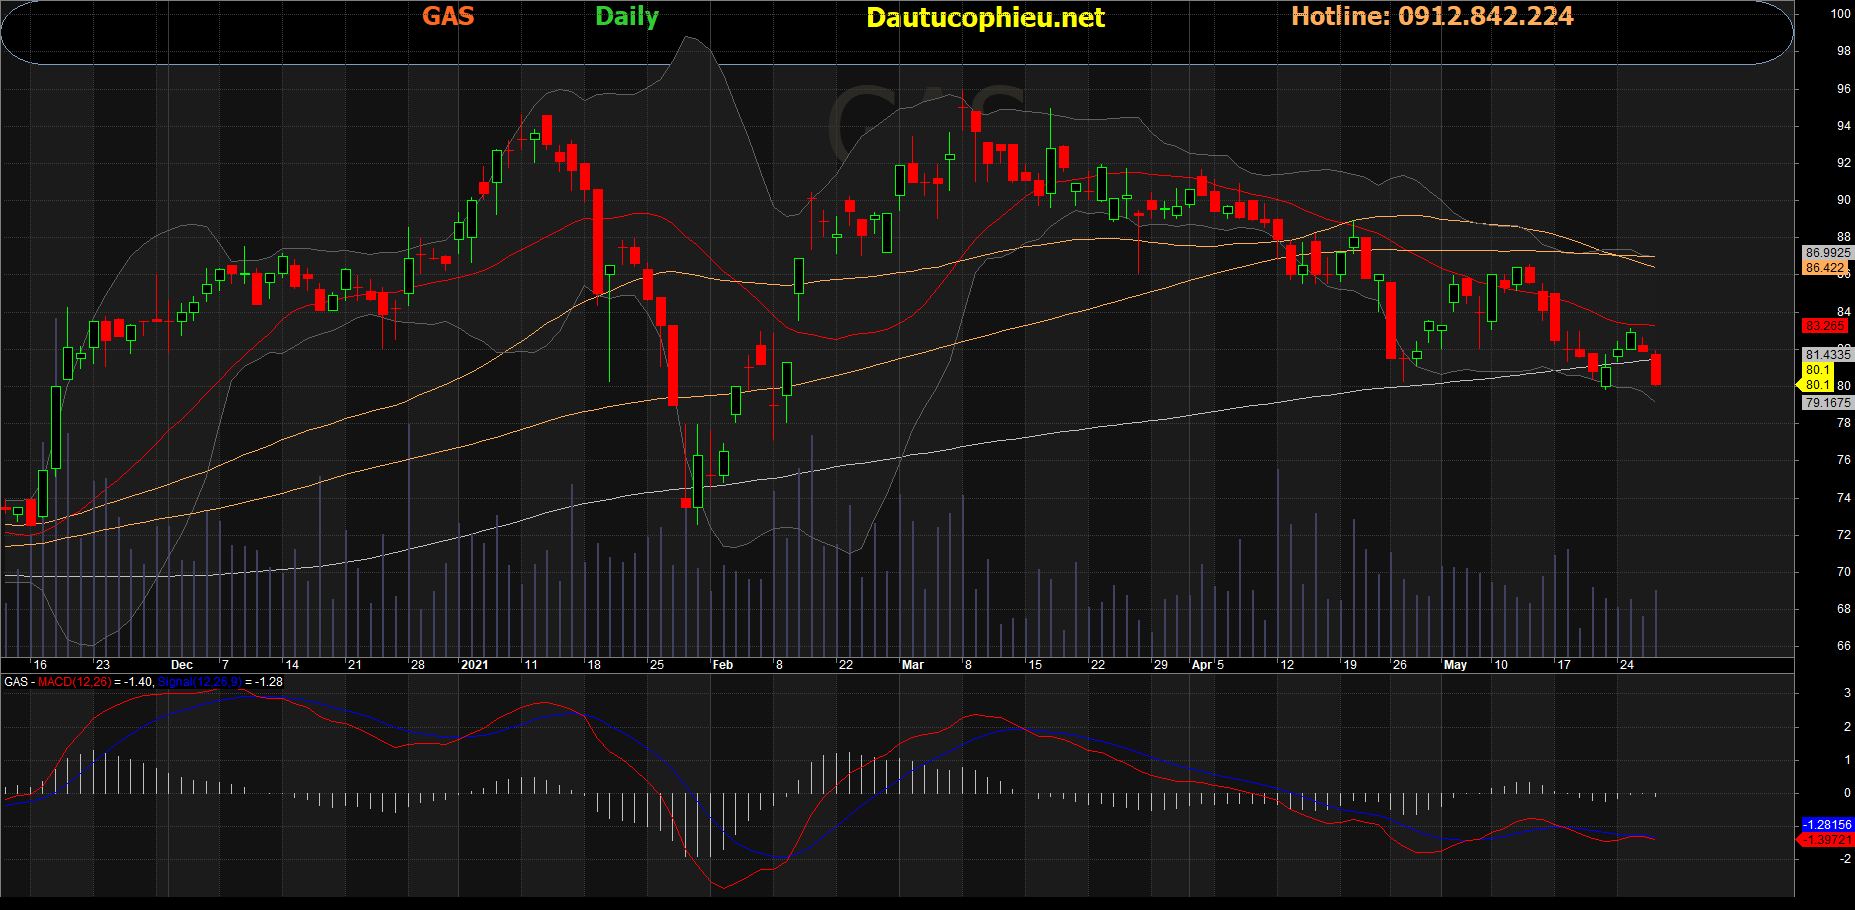
Đồ thị cổ phiếu GAS phiên giao dịch ngày 27/05/2021. Nguồn: AmiBroker
Câu chuyện chính: nâng giả định giá dầu Brent trong 3 năm tới Dựa theo Bloomberg, chúng tôi nâng giả định bình quân giá dầu Brent lên 63 USD/thùng trong năm 2021 (từ 57 USD/thùng), 64 USD/thùng trong năm 2022 (từ 60 USD/thùng trước đó) và 65 USD/thùng trong năm 2023 (từ 62 USD/thùng), tương đương mức tăng bình quân 7%/năm.
Câu chuyện chính: nâng giả định giá dầu Brent trong 3 năm tới
Dựa theo Bloomberg, chúng tôi nâng giả định bình quân giá dầu Brent lên 63 USD/thùng trong năm 2021 (từ 57 USD/thùng), 64 USD/thùng trong năm 2022 (từ 60 USD/thùng trước đó) và 65 USD/thùng trong năm 2023 (từ 62 USD/thùng), tương đương mức tăng bình quân 7%/năm.
Bảng 1: Dự báo giá dầu Brent mới và cũ 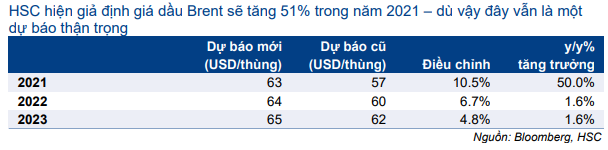
Bảng 2: Giá dầu Brent thực tế so với dự báo của Bloomberg từ Q4/2020 đến Q4/2021 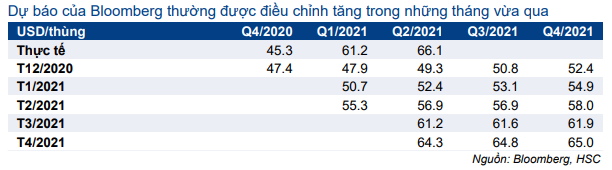
… dẫn đến kết quả tích cực, không chỉ đối với GAS
HSC tiếp tục khuyến nghị các nhà đầu tư tăng cân tỷ trọng 3 công ty dầu khí thượng nguồn là GAS, PVS và PVD do cổ phiếu của 3 công ty này trong lịch sử thường hưởng lợi từ việc giá dầu gia tăng – và điều này sẽ tiếp tục xảy ra. Chúng tôi tin rằng giá cổ phiếu của 3 công ty này sẽ gia tăng với sự tương quan chặt chẽ giữa giá cổ phiếu và giá dầu sau khi có hiệu suất không tốt trong thời gian vừa qua do hủy bỏ siêu dự án Cá Rồng Đỏ (Bảng 3)
Hiệu suất giá cổ phiếu gần đây rất tích cực sau khi giá dầu vượt mức hòa vốn sản xuất của Đông Nam Á là 55 USD/thùng. Kể từ lần gần nhất giá dầu chạm đáy vào tháng 10/2020, tương quan giữa giá cổ phiếu GAS, PVS và PVD với biến động giá dầu Brent lần lượt là 70%, 88% và 89%.
Hiện tại, hiệu suất của nhóm cổ phiếu dầu khí đang kém hơn so với chỉ số VN Index do giá dầu tăng chưa được phản ánh vào KQKD Q1/2021. Tuy nhiên, chúng tôi tin rằng lợi nhuận sẽ bắt đầu phục hồi trong Q2/2021 và sau đó sẽ tăng tốc, nhờ đó các cổ phiếu dầu khí sẽ có hiệu suất tốt hơn trong nửa cuối năm 2021.
Bảng 3: Chỉ số giá cổ phiếu GAS, PVS, PVD và giá dầu Brent trong giai đoạn 2016- 2018 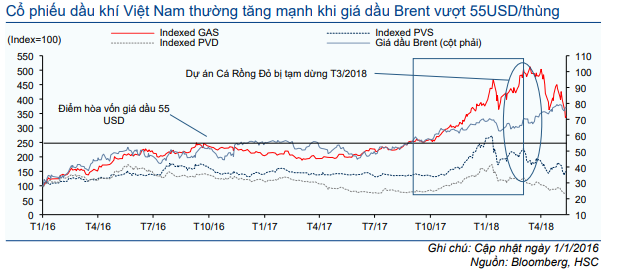
Bảng 4: Chỉ số giá cổ phiếu GAS, PVS, PVD và giá dầu Brent trong năm 2020-2021 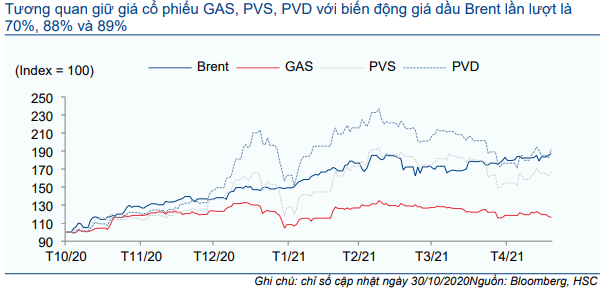
Yếu tố cơ bản được nâng cao
Sản lượng khi năm 2021 sụt giảm nhưng cải thiện trong tháng 4
Đối với Cổ phiếu GAS, chúng tôi hạ 4,8% dự báo sản lượng khí năm 2021 xuống còn 10 tỷ mét khối (bcm) sau khi sản lượng tiêu thụ khí trong Q1/2021 thấp hơn kỳ vọng. Sản lượng tiêu thụ thấp chủ yếu do EVN chuyển sang mua điện từ nhà máy thủy điện với mức giá rẻ hơn do lượng mưa lớn trong Q4/2020 và đầu Q1/2021. Mặc dù vậy, chúng tôi vẫn dự báo sản lượng khí năm 2021 sẽ vượt kế hoạch của BLĐ là 9,75 bcm.
Theo chúng tôi, sản lượng khí sẽ trở lại bình thường trong Q2/2021 và ở mức tốt. Hiệu ứng La Nina về cơ bản đã đạt đến đỉnh điểm vào Q1/2021, theo đó EVN sẽ quay trở lại mua thêm điện từ nhà máy điện khí và giảm mua điện từ nhà máy thủy điện.
Đã có tín hiệu của sự chuyển đổi tích cực này: Theo Tổng cục Thống kê, sản lượng khí tự nhiên trong tháng 4/2021 đạt 0,83 bcm (tăng 6% so với cùng kỳ và tăng 15% so với tháng trước) (Bảng 5).
Chu kỳ tăng trưởng bắt đầu từ năm 2022
GAS sẽ hưởng lợi lớn nhất từ việc nhập khẩu LNG do thiếu hụt khí tự nhiên để phát điện. GAS sẽ là Công ty hàng đầu và đóng vai trò là nhà đầu tư chính của 9/14 kho cảng LNG trong thập kỷ tới. Chúng tôi kỳ vọng nhu cầu khí tự nhiên sẽ tăng trưởng gấp 4 lần vào năm 2030 (Bảng 6), và nhập khẩu LNG sẽ là cách nhanh nhất để bù đắp chênh lệch nhu cầu với sự thiếu chắc chắn trong việc khởi động các siêu dự án trong nước (Bảng 7).
Kho cảng LNG Thị Vải của GAS sẽ vận hành thương mại vào nửa cuối năm 2020 và bắt đầu nhập khẩu 1 tấn LNG hoặc 1,36 bcm/năm tương đương 10,4% sản lượng khí trong năm 2021.
Bảng 5: Sản lượng khí hàng tháng của Việt Nam trong năm 2020-2021 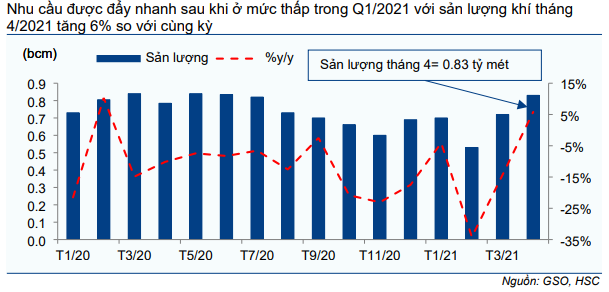
Bảng 6: Dự báo nhu cầu khí tự nhiên theo ngành trong 3 năm tới 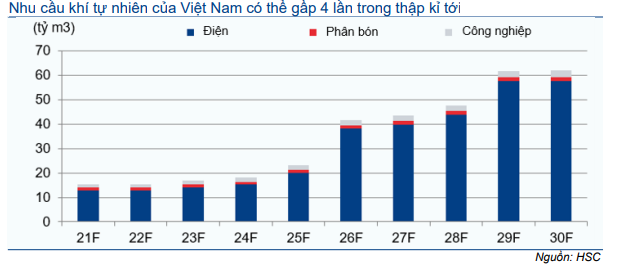
Bảng 7: Sản lượng LNG nhập khẩu tới các kho cảng mới trong 3 năm tới 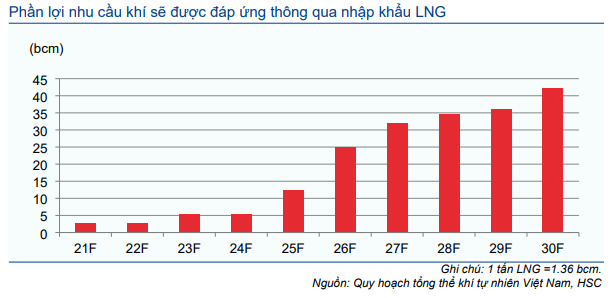
Nâng giả định giá bán bình quân 3 năm tới và dự báo lợi nhuận
HSC nâng lần lượt 5,9%, 0,4% và 0,01% dự báo bình quân giá khí tự nhiên trong giai đoạn 2021-2023 sau khi nâng giả định giá dầu Brent như đã thảo luận ở trên.
HSC nâng 0,8% dự báo lợi nhuận thuần năm 2021 lên 10.618 tỷ đồng (tăng trưởng 35,9%) với doanh thu đạt 90.023 tỷ đồng (tăng trưởng 40,3%), chủ yếu sau khi chúng tôi nâng giả định giá bán bình quân nhưng đã bị bù trừ do hạ dự báo sản lượng bán khí.
Như đã thảo luận ở trên, chúng tôi nâng 10,5% giả định bình quân giá dầu Brent năm 2021 lên 63 USD/thùng (dựa theo Bloomberg). HSC giảm 4,8% dự báo sản lượng khí của GAS xuống 10 bcm (vẫn tăng trưởng 11,1% do mức nền thấp).
HSC hiện dự báo lợi nhuận thuần năm 2022 và 2023 lần lượt là 11.128 tỷ đồng (tăng trưởng 4,8%) và 13.264 tỷ đồng (tăng trưởng 19,2%), cao hơn lần lượt là 4,2% và 3,3% so với dự báo trước đó. Trong mô hình dự báo mới, chúng tôi chỉ nâng giả định giá dầu đồng thời giữ nguyên dự báo sản lượng khí trong năm 2022 và 2023.
Bảng 8: Dự báo lợi nhuận cũ và mới và thay đổi giả định 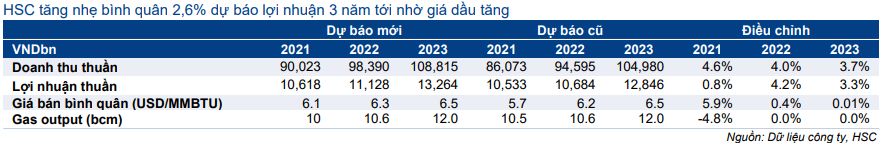
Bảng 9: So sánh dự báo mới với Bloomberg 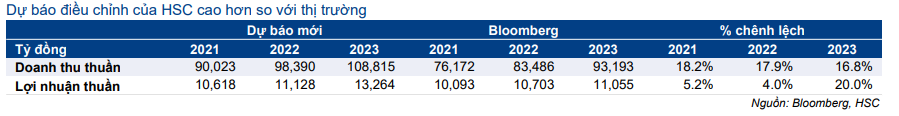
Bảng 10: Dự báo lợi nhuận mới trong 3 năm tới 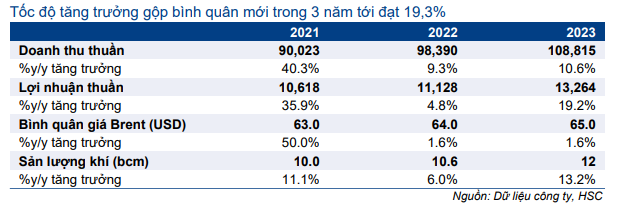
Bảng 11: Phân tích độ nhạy lợi nhuận 2021 với giá dầu 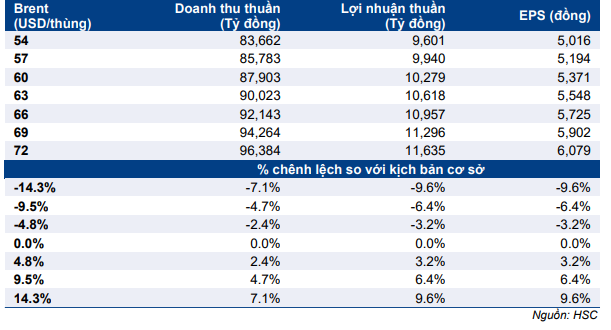
Bảng CĐKT và dòng tiền
HSC nâng giả định về nợ của GAS trong giai đoạn 2021-2023 do nhu cầu tài chính mạnh hơn kỳ vọng để mở rộng các dự án kho cảng LNG. GAS có kế hoạch đầu tư vào 9 kho cảng LNG trong thập kỷ tới và hiện chúng tôi giả định tỷ lệ vốn sẽ là 40% vốn CSH/ 60% nợ cho mỗi kho cảng (so với dự báo trước đây là 60% vốn CSH/ 40% nợ).
HSC nâng 28,8% dự báo tổng dư nợ trong giai đoạn 2021-2023, do đó chúng tôi cũng nâng bình quân 26,3% dự báo chi phí lãi vay trong giai đoạn 2021-2023. Trong giai đoạn 2021-2023, dự báo tổng dư nợ mới của chúng tôi chiếm 19,6% tổng tài sản và GAS sẽ duy trì trạng thái tiền mặt thuần trong suốt giai đoạn dự báo.
Bảng 12: Dự báo dư nợ cũ và mới 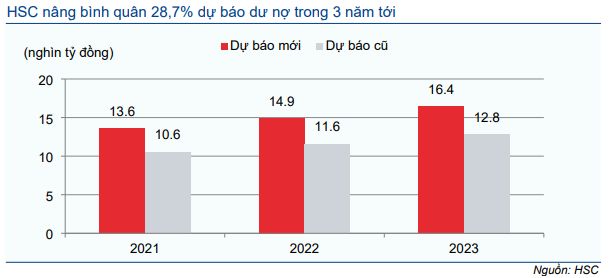
Bảng 13: Dự báo chi phí lãi vay mới và cũ 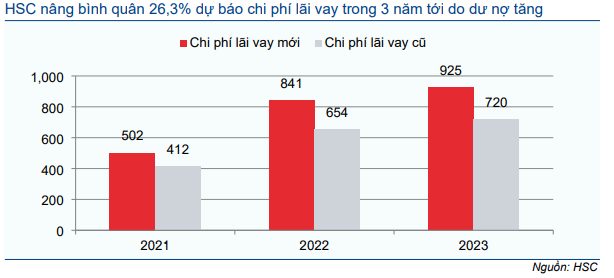
Ngay lập tức, sau khi hoàn thành – trong năm 2023, theo kế hoạch hiện tại – kho cảng LNG Thị Vải giai đoạn 2 với công suất 3 triệu tấn/năm (MMPTA), GAS sẽ tập trung vào kho cảng LNG Sơn Mỹ (tổng công suất: 3-5 MMTPA).
Như trong Bảng 14, vốn đầu tư 2 giai đoạn kho cảng LNG Thị Vải dự kiến vào khoảng 500 triệu USD (tương đương 11,8 nghìn tỷ đồng) trong giai đoạn 2020-2023 trong khi tổng chi phí của dự án LNG Sơn Mỹ vào khoảng 1,2 tỷ USD (28 nghìn tỷ đồng) trong giai đoạn 2023-2025. Chúng tôi vẫn chưa đưa dự án kho cảng LNG Sơn Mỹ vào mô hình dự báo của mình trong khi chờ thêm thông tin chi tiết.
Bảng 14: Chi phí đầu tư cơ bản kho cảng LNG Thị Vải và Sơn Mỹ 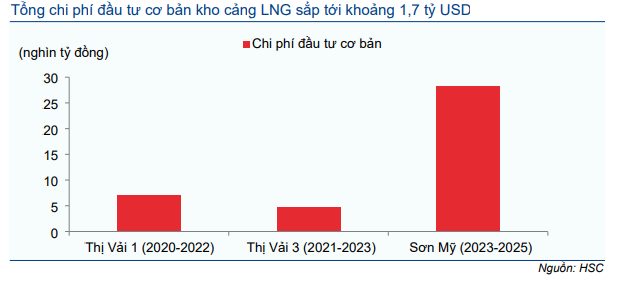
GAS vẫn sẽ là một công ty dồi dào tiền mặt trong suốt giai đoạn dự báo của chúng tôi, với dòng tiền từ HĐ kinh doanh mạnh mẽ nhờ hoạt động cốt lõi là một công ty tiện ích. Sau khi điều chỉnh dự báo dư nợ (Bảng 16), tỷ lệ nợ/vốn CSH trong giai đoạn 2021-2023 sẽ vào khoảng 30% (so với 20% trước đây); hệ số khả năng chi trả lãi vay vẫn ổn định ở mức 17 lần. Dòng tiền từ HĐ kinh doanh vẫn cao trong suốt giai đoạn 2021-2023 và thậm chí có thể tiếp tục cải thiện trong các giai đoạn sau đó.
Từ đó, chúng tôi tiếp tục dự báo cổ tức tiền mặt của GAS sẽ là 3.000đ/cp trong năm 2021, tăng lên 4.000đ/cp kể từ năm 2022. Theo đó, tỷ lệ chi trả và tỷ suất cổ tức lần lượt là 54,1% và 3,7% trong năm 2021; và 68,8% và 4,9% trong năm 2022.
Bảng 15: Dự báo tiền mặt, nợ và vốn CSH (tỷ đồng) 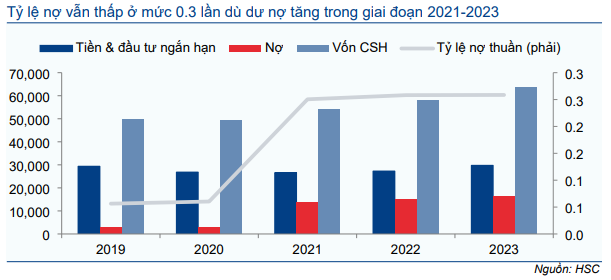
Bảng 16: Dòng tiền thực và dự báo theo từng mục (tỷ đồng) 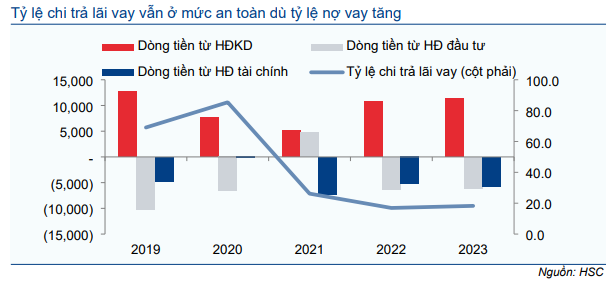
Duy trì khuyến nghị Mua vào và giá mục tiêu là 121.700đ
HSC duy trì khuyến nghị Mua vào với giá mục tiêu theo phương pháp DCF là 121.700đ (tiềm năng tăng giá 48,4%). Chúng tôi nâng bình quân 2,6% dự báo lợi nhuận thuần giai đoạn 2021-2023 trong 3 năm tới. Tuy nhiên, chúng tôi cũng nâng giả định về nợ trong giai đoạn 2021-2023, từ đó phần lớn bù trừ việc điều chỉnh tăng dự báo lợi nhuận. Giả định định giá cơ bản của chúng tôi trong Bảng 17-19, được giữ nguyên.
Bảng 17: Mô hình FCFF 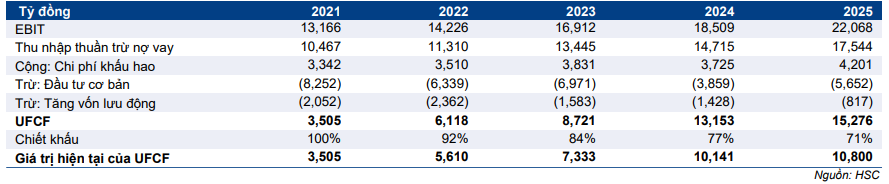
Bảng 18: Giả định chi phí vốn bình quân 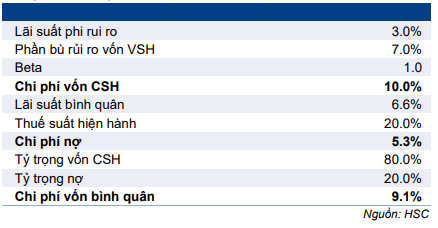
Bảng 19: Tình toán giá mục tiêu 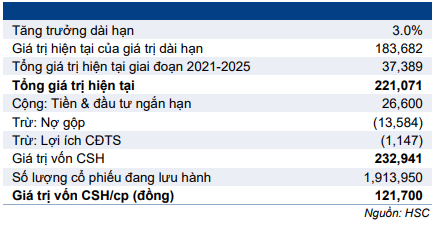
Bảng 20: bình quân P/E dự phóng của GAS 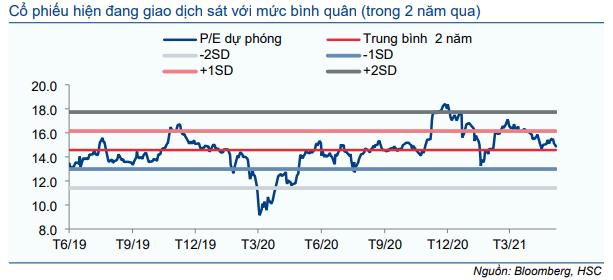
Cổ phiếu GAS đang giao dịch với P/E dự phóng 2021 là 14,8 lần, sát với bình quân P/E dự phóng 1 năm là 14,6 lần (trong 2 năm qua) (Bảng 20). Tuy nhiên, chúng tôi kỳ vọng cổ phiếu GAS sẽ đánh giá lại với kỳ vọng nhu cầu nhập khẩu LNG sẽ tăng nhanh (từ năm sau, khi nhu cầu điện gia tăng), giá dầu tăng và tiềm năng từ việc chuyển ngành sẽ thúc đẩy cổ phiếu.
GAS vẫn là cổ phiếu hàng đầu trong ngành dầu khí của chúng tôi với vị thế hưởng lợi từ hoạt động nhập khẩu LNG trong tương lai và đồng thời hưởng lợi từ việc giá dầu tăng. HSC tiếp tục khuyến nghị các nhà đầu tư cân nhắc mua vào cổ phiếu PVS (Mua vào, giá mục tiêu 34.700đ) và PVD (Mua vào, giá mục tiêu 33.200đ) khi các công ty này sẽ trực tiếp hưởng lợi từ nhu cầu dầu thô toàn cầu gia tăng.
Nguồn: HSC