

Việt Nam và Anh đạt thỏa thuận FTA
Trong 10 tháng đầu năm 2020, kim ngạch xuất khẩu sang Anh giảm 14,2% so với cùng kỳ (so với tăng 1,8% so với cùng kỳ trong 10 tháng đầu năm 2019), trong khi kim ngạch nhập khẩu từ Anh giảm 19,7% so với cùng kỳ (so với tăng 0,8% so với cùng kỳ trong 10 tháng đầu năm 2019), phản ánh tác động tiêu cực của dịch COVID-19 đối với hoạt động thương mại song phương. Chúng tôi dự báo thỏa thuận thương mại tự do vừa đạt được sẽ hỗ trợ tính liên tục trong hoạt động thương mại song phương, đặc biệt là từ năm 2021 khi EVFTA không còn áp dụng cho Vương quốc Anh do rời khỏi Liên minh châu Âu (Brexit).
Các sản phẩm thương mại hàng đầu giữa hai nước sẽ được hưởng lợi từ việc cắt giảm thuế quan. Các mặt hàng xuất khẩu chính của Việt Nam sang Vương quốc Anh gồm các sản phẩm điện tử, dệt may và giày dép, máy móc, gỗ và các sản phẩm từ gỗ và sản phẩm thủy sản. Đồng thời, các mặt hàng xuất khẩu chính của Vương quốc Anh sang Việt Nam gồm máy móc & thiết bị, sản phẩm hóa chất, dược phẩm, ô tô & phương tiện vận tải khác.
Doanh số bán lẻ và giá trị sản xuất công nghiệp được chú ý
Thị trường dự báo kết quả yếu kém của ngành dịch vụ tại Mỹ và châu Âu khi áp dụng các lệnh hạn chế chặt chẽ hơn để phòng dịch COVID-19 bắt đầu có tác động đầy đủ. Trong khi đó, nền kinh tế Trung Quốc tiếp tục đà phục hồi vững chắc.
Một sự kiện kinh tế quan trọng khác trong tuần này là cuộc họp FOMC. Fed có khả năng giữ lãi suất ổn định ở mức 0-0,25%, với sự chú ý của nhà đầu tư tới cuộc họp báo của Jerome Powell để biết thêm thông tin về việc Fed sẽ tiếp tục mua trái phiếu trong bao lâu. Bảng CĐKT của Fed đã tăng lên hơn 7,2 nghìn tỷ USD, một mức cao trong lịch sử.
Các ca nhiễm COVID-19 mới trên toàn cầu tiếp tục tăng. Tính đến thứ sáu, số ca nhiễm mới hàng ngày đã tăng lên 692.166 ca, trong đó có 230.852 ca tại Mỹ – một kỷ lục mới. Tích cực hơn, Canada cùng với Anh đã cho phép vắc-xin COVID-19 của Pfizer/BioNTech.
Bảng 1: Lịch công bố số liệu kinh tế quan trọng 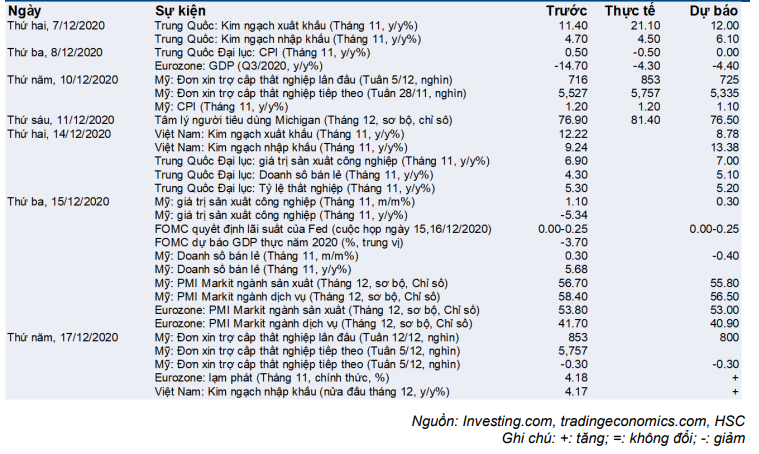
Mỹ
Số đơn xin trợ cấp thất nghiệp lần đầu tại Mỹ tăng lên cao nhất kể từ 20/9/2020
Số đơn xin trợ cấp thất nghiệp lần đầu tại Mỹ tăng lên 853.000 đơn trong tuần kết thúc ngày 5/12/2020; so với số liệu đã được điều chỉnh là 716.000 đơn trong tuần trước đó, cao hơn nhiều so với dự báo của thị trường là 725.000 đơn. Đây là con số cao nhất kể từ 20/9/2020.
Trong khi đó, số lượng người tiếp tục nhận trợ cấp thất nghiệp tăng lên 5,76 triệu người trong tuần kết thúc ngày 28/11/2020, cao hơn dự báo của thị trường là 5,34 triệu người và là lần đầu tiên số lượng người tiếp tục nhận trợ cấp thất nghiệp tăng lên sau 10 tuần giảm liên tiếp. Việc số lượng người xin trợ cấp thất nghiệp lần đầu và số lượng người tiếp tục nhận trợ cấp thất nghiệp tăng cho thấy tác động của dịch COVID-19 tới thị trường lao động vẫn còn nhiều thách thức khi số ca nhiễm vẫn tăng và các lệnh đóng cửa mới trên toàn quốc được ban hành. Trong tháng 11, tỷ lệ thất nghiệp chỉ giảm nhẹ xuống 6,7% trong tháng 11 so với 6,9% trong tháng 10/2020.
Khảo sát sơ bộ PMI tháng 12
Khảo sát chỉ số PMI của Markit có thể sẽ cho thấy lĩnh vực sản xuất và dịch vụ tiếp tục tăng trưởng trong tháng 12/2020, dù với tốc độ chậm hơn so với tháng trước do tác động của số ca nhiễm COVID-19 tăng đột biến gần đây và thắt chặt các hạn chế để kiểm soát tình hình.
Niềm tin tiêu dùng tháng 12 của Đại học Michigan (sơ bộ)
Chỉ số niềm tin tiêu dùng của Đại học Michigan (số liệu sơ bộ) đã bất ngờ tăng vọt lên 81,4 trong tháng 12/2020 so với 76,9 trong tháng 11/2020, cao hơn dự báo thị trường là 76,5. Người tiêu dùng nhìn nhận tích cực hơn về triển vọng và điều kiện kinh tế hiện tại và (do những chuyển biến chính trị) và giảm kỳ vọng lạm phát trong năm tới.
Giá trị sản xuất và doanh số bán lẻ tháng 11
Thị trường dự báo doanh số bán lẻ sẽ giảm 0,4% so với tháng trước (so với tăng 0,3% so với tháng trước trong tháng 10/2020) và giá trị sản xuất công nghiệp sẽ tăng chậm hơn ở mức 0,3% so với tháng trước so với tăng 1,1% so với tháng trước trong tháng 10/2020), cho thấy chi tiêu tiêu dùng giảm trong bối cảnh số ca nhiễm COVID19 tăng đột biến gần đây.
CPI tháng 11
Tỷ lệ lạm phát không đổi ở mức 1,2% so với cùng kỳ trong tháng 11/2020 và cao hơn một chút so với dự báo của thị trường là 1,1%. Điều này cho thấy xu hướng tăng trưởng lạm phát so với cùng kỳ đã chậm lại trong tháng thứ 3 liên tiếp.
Lãi suất FED
Cục Dự trữ Liên bang được cho là sẽ giữ ổn định lãi suất ở mức 0-0,25% vào cuối cuộc họp 2 ngày kết thúc vào thứ tư, các nhà đầu tư sẽ tập trung vào cuộc họp báo của Jerome Powell để có thêm thông tin về việc Fed sẽ tiếp tục mua trái phiếu trong bao lâu. Tính đến ngày 7/12/2020, bảng CĐKT của Fed đã tăng lên hơn 7,2 nghìn tỷ USD, mức cao lịch sử.
Khu vực Eurozone
Khảo sát chỉ số PMI sơ bộ tháng 12
Chỉ số PMI sơ bộ của Markit sẽ cho thấy lĩnh vực dịch vụ suy giảm trong tháng thứ 4 liên tiếp, trong bối cảnh tốc độ mở rộng các hoạt động sản xuất chậm lại khi một số quốc gia trong khu vực thắt chặt các hạn chế do số ca nhiễm coronavirus gia tăng.
CPI tháng 11
Số liệu chính thức về chỉ số giá tiêu dùng ở khu vực Eurozone dự kiến sẽ tương tự các dự báo trước đó với mức giảm 0,3% so với cùng kỳ trong tháng 11/2020, bằng với mức giảm trong 2 tháng trước đó. Theo đó cho thấy tháng giảm phát thứ 4 liên tiếp.
Trung Quốc
Doanh số bán lẻ và giá trị sản xuất công nghiệp tháng 11 vẫn mạnh mẽ
Thị trường dự báo doanh số bán lẻ của Trung Quốc sẽ tăng 5,1% so với cùng kỳ trong tháng 11/2020 so với tăng 4,3% so với cùng kỳ trong tháng 10/2020 một phần do doanh số bán hàng trực tuyến kỷ lục trong kỳ nghỉ Lễ Độc thân (11/11). Mặc dù vậy, so với đầu năm, doanh số bán lẻ có thể sẽ vẫn giảm. Trong 10 tháng đầu năm 2020, doanh số bán lẻ giảm 6,83% so với cùng kỳ, phản ánh tác động tiêu cực của dịch COVID-19 đối với nhu cầu tiêu dùng của Trung Quốc.
Trong khi đó, giá trị sản xuất công nghiệp dự báo sẽ duy trì khả quan ở mức tăng 7,0% so với cùng kỳ trong tháng 11/2020 so với tăng 6,9% so với cùng kỳ trong tháng 10/2020. Trong 10 tháng đầu năm 2020, giá trị sản xuất công nghiệp của Trung Quốc đã tăng 1,8% so với cùng kỳ.
Số liệu thương mại tháng 11
Mặc dù đồng nhân dân tệ tăng giá mạnh trong những tháng gần đây, kim ngạch xuất khẩu đã tăng 21,1% so với cùng kỳ lên mức cao kỷ lục là 268,07 tỷ USD trong tháng 11/2020. Đây là tháng thứ 6 liên tiếp kim ngạch xuất khẩu tăng, mức tăng trưởng nhanh nhất kể từ tháng 2/2018 và cao hơn nhiều so với dự báo của thị trường là tăng 12% so với cùng kỳ, khi nhu cầu toàn cầu tiếp tục phục hồi sau cuộc khủng hoảng đại dịch COVID-19.
Tăng trưởng được hỗ trợ bởi nhu cầu mạnh mẽ ở nước ngoài đối với thiết bị bảo hộ cá nhân và các sản phẩm điện tử để làm việc tại nhà, cũng như nhu cầu mùa Giáng sinh. Theo các đối tác thương mại lớn, kim ngạch xuất khẩu sang Mỹ (tăng 46,1% so với cùng kỳ), EU (tăng 8,6% so với cùng kỳ), ASEAN (tăng 8,85% so với cùng kỳ), Nhật Bản (tăng 5,6% so với cùng kỳ), Hàn Quốc (tăng 9,5% so với cùng kỳ), Đài Loan (tăng 18,1% so với cùng kỳ) và Úc (tăng 22,6% so với cùng kỳ) tăng.
Trong khi đó, kim ngạch nhập khẩu tăng 4,5% so với cùng kỳ so với tăng 4,7% so với cùng kỳ trong tháng 10/2020 và thấp hơn dự báo của thị trường là tăng 6,1% so với cùng kỳ. Đây là tháng thứ 3 liên tiếp kim ngạch nhập khẩu tăng trưởng, nhờ nhu cầu trong nước cải thiện và giá hàng hóa tăng.
Trong 11 tháng đầu năm 2020, kim ngạch xuất khẩu của Trung Quốc tăng 2,5% so với cùng kỳ trong khi kim ngạch nhập khẩu giảm 1,6% so với cùng kỳ.
CPI tháng 11
CPI bất ngờ giảm 0,5% so với cùng kỳ trong tháng 11/2020 so với tăng 0,5% so với cùng kỳ trong tháng 10/2020 so với dự báo của thị trường là lạm phát ở mức 0%. Đây là đợt giảm phát đầu tiên kể từ tháng 10/2009 khi giá lương thực giảm lần đầu tiên trong gần 3 năm (giảm 2,0%), khi giá thịt lợn giảm sau khi tăng vọt vào năm ngoái do dịch tả lợn Châu Phi bùng phát.
Việt Nam
Hoạt động thương mại trong tháng 10
Tổng cục Hải quan Việt Nam sẽ công bố số liệu hoạt động thương mại tháng 11 vào thứ hai. Số liệu ước tính sơ bộ do Tổng cục Thống kê công bố trước đó cho thấy kim ngạch xuất khẩu tăng trưởng 8,8% so với cùng kỳ trong tháng 11/2020 (so với tăng 12,2% so với cùng kỳ trong tháng 10/2020) và giảm 9,0% so với tháng trước (so với tăng 0,4% so với tháng trước trong tháng 10/2020).
Kim ngạch nhập khẩu ước tính tăng 13,4% so với cùng kỳ trong tháng 11/2020 (so với tăng 9,2% so với cùng kỳ trong tháng 10/2020) và giảm 0,5% so với tháng 10 (so với tăng 0,5% so với tháng trước trong tháng 10/2020). Theo đó, thặng dư thương mại ước tính là 0,6 tỷ USD trong tháng 11, đưa lũy kế thặng dư thương mại trong 11 tháng đầu năm 2020 lên 20,1 tỷ USD trong so với thặng dư 10,9 tỷ USD trong 11 tháng đầu năm 2019.
Hoạt động thương mại trong nửa đầu tháng 12
Tổng cục Hải quan Việt Nam sẽ công bố số liệu hoạt động thương mại nửa đầu tháng 12 vào thứ sáu. Chúng tôi dự báo hoạt động thương mại sẽ tiếp tục đà tăng mạnh mẽ, hỗ trợ cho dự báo kim ngạch xuất khẩu (5,7%) và kim ngạch nhập khẩu (1,5% so với cùng kỳ) cả năm của chúng tôi.
Vương quốc Anh-Việt Nam đạt được biên bản nhất trí kết thúc đàm phán FTA
Việt Nam và Vương quốc liên hiệp Anh và Bắc Ai-len đã ký biên bản kết thúc đàm phán hiệp định thương mại tự do, theo đó sẽ xóa bỏ 99% thuế quan giữa hai nước sau 7 năm so với mức hiện tại là 65%.
Do thỏa thuận thương mại tự do của Việt Nam với EU (EVFTA) sẽ không còn áp dụng cho Vương quốc Anh sau ngày 31/12/2020, nên hiệp định tự do song phương này, dự kiến có hiệu lực từ tháng 1/2021, sẽ cung cấp tính liên tục quan trọng cho mối quan hệ thương mại tích cực giữa hai nước.
Các sản phẩm thương mại hàng đầu giữa hai nước (Bảng 1, 2) sẽ được hưởng lợi từ việc cắt giảm thuế quan. Vương quốc Anh là đối tác thương mại lớn thứ ba của Việt Nam ở châu Âu (Bảng 3), chiếm 13,9% tổng kim ngạch xuất khẩu của Việt Nam sang EU và 5,7% tổng kim ngạch nhập khẩu của Việt Nam từ EU (Bảng 3, 4).
Biểu đồ 1: Kim ngạch xuất khẩu hàng tháng của VN vào thị trường Mỹ 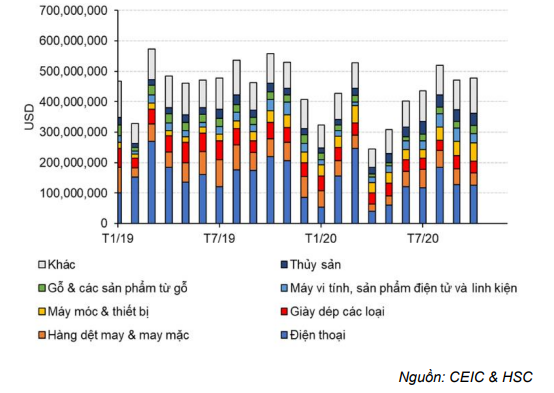
Biểu đồ 2: Kim ngạch nhập khẩu hàng tháng của VN từ Mỹ 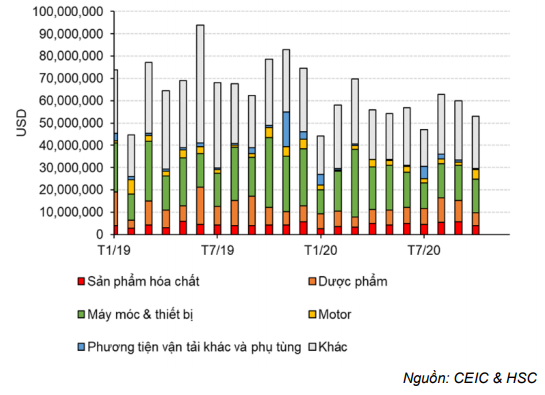
Biểu đồ 3: Kim ngạch xuất khẩu vào TT Mỹ/Tổng kim ngạch xuất khẩu vào TT EU 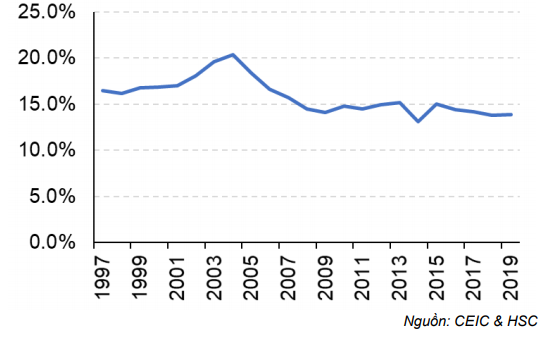
Biểu đồ 4: Kim ngạch nhập khẩu từ Mỹ/Tổng kim ngạch nhập khẩu từ EU 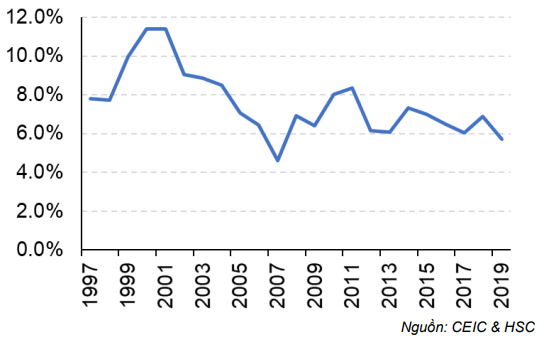
Dự báo Kinh tế vĩ mô của HSC 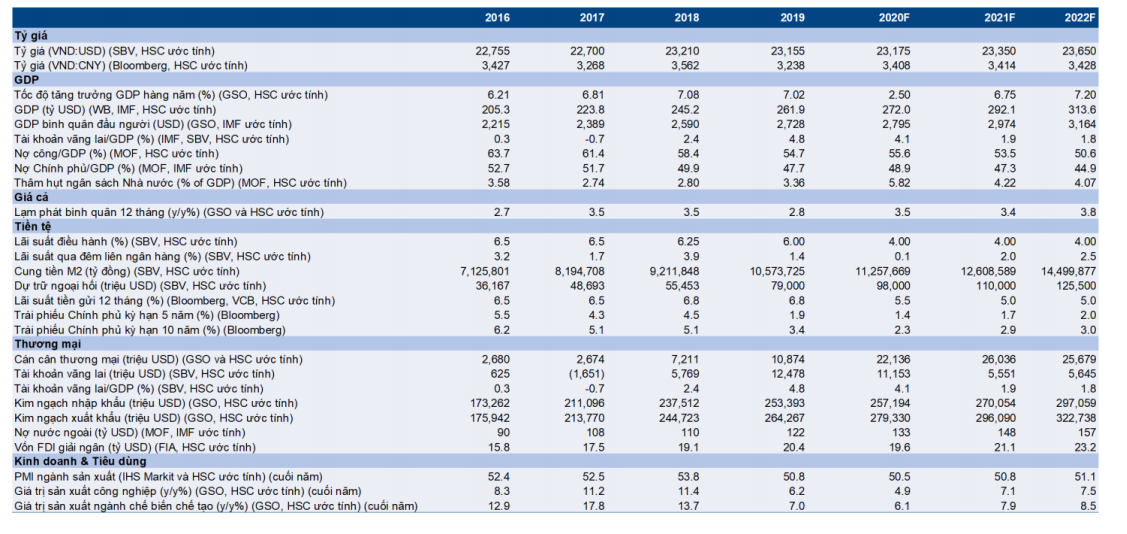
Nguồn: HSC