

Kết quả tháng 4 tốt hơn ước tính của Tổng cục Thống kê
Trong tháng 4/2021, KNXK và KNNK tăng lần lượt 50,8% và 47,7% so với cùng kỳ, tăng nhanh hơn mức tương ứng trong tháng trước (+23,5% và +29,0%) và so với mức giảm trong tháng 4/2020 (giảm lần lượt 13,8% và 10,0% so với cùng kỳ). Số liệu chính thức khả quan hơn so với ước tính của Tổng cục Thống kê tăng lần lượt là 44,9% và 43,5% so với cùng kỳ. Tuy nhiên, so với tháng trước, KNXK và KNNK giảm lần lượt 10,5% và 2,4% – do trong tháng 3/2021 ghi nhận sự phục hồi mạnh mẽ sau kỳ nghỉ Tết.
4 tháng đầu năm 2021 tăng mạnh
Trong 4 tháng đầu năm 2021, KNXK và KNNK tăng lần lượt 29,6% và 31,8% so với cùng kỳ, cao hơn so với tháng 3/2021 (tăng lần lượt 23,7% và 26,9% so với cùng kỳ) và cao hơn một chút so với mức tăng trong 4 tháng đầu năm 2020 (tăng lần lượt 2,2% và 0,1% so với cùng kỳ). Đáng chú ý, mức tăng trưởng của KNNK mạnh hơn mức tăng trưởng KNXK trong 3 tháng liên tiếp, khiến thặng dư thương mại giảm. Đây có thể được coi là một tín hiệu tích cực khi nhập khẩu hàng hóa tư liệu sản xuất tăng sẽ hỗ trợ triển vọng xuất khẩu trong tương lai gần.
KNNK tăng đáng kể, đặc biệt là ô tô (tăng 49,9% so với cùng kỳ), điện thoại (tăng 47,4% so với cùng kỳ), kim loại cơ bản (tăng 43,7% so với cùng kỳ), sắt thép (tăng 36,6% so với cùng kỳ), máy móc (tăng 31,0% so với cùng kỳ), sản phẩm điện tử (tăng 25,9% so với cùng kỳ), nguyên phụ liệu dệt may (tăng 26,4% so với cùng kỳ) và vải (tăng 22,7% so với cùng kỳ). Trong khi đó, tăng trưởng KNXK được thúc đẩy nhờ ngành sản xuất mạnh mẽ (tăng 32,7% so với cùng kỳ) và sự phục hồi vững chắc của ngành nông nghiệp (tăng 11,3% so với cùng kỳ). KNXK ngành tài nguyên và khoáng sản giảm 4,1% so với cùng kỳ, giảm nhẹ hơn so với mức giảm 20,2% so với cùng kỳ trong tháng 4 tháng đầu năm 2020.
Duy trì dự báo
Số liệu thương mại tháng 4/2021 sát với dự báo của chúng tôi. HSC tiếp tục dự báo Q2/2021 sẽ phục hồi mạnh mẽ từ mức nền thấp năm ngoái và tăng tốc so với Q1/2021, với KNXK và KNNK lần lượt tăng 33,5% và 32,0% so với cùng kỳ. Chúng tôi giữ nguyên dự báo thương mại cả năm với kim ngạch xuất khẩu và kim ngạch nhập khẩu tăng trưởng lần lượt ở mức 17,9% và 18,3% trong 2021, tăng 16,4% và 16,6% trong 2022, và tăng 15,7% và 15,5% trong 2023.
Bảng 1: Hoạt động thương mại của Việt nam, theo tháng 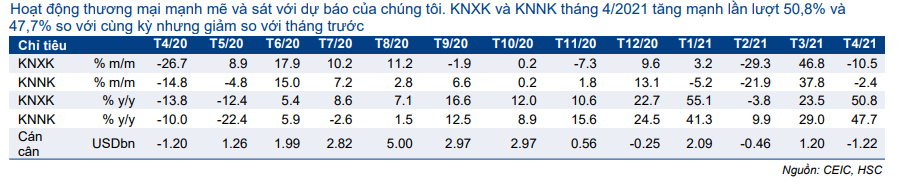
Thương mại từ đầu năm: tăng trưởng mạnh mẽ
Tổng cục Hải quan đã công bố số liệu thương mại tháng 4/2021 với KNXK và KNNK tăng mạnh lần lượt 50,8% và 47,7% so với cùng kỳ. Lũy kế 4 tháng đầu năm 2021, KNXK và KNNK tăng lần lượt 29,6% và 31,8% so với cùng kỳ. Kết quả này khả quan hơn so với ước tính trước đó của Tổng cục Thống kê (lần lượt tăng 44,9% và 43,5% so với cùng kỳ trong tháng 4/2021 và tăng lần lượt 28,3% và 30,8% so với cùng kỳ trong 4 tháng đầu năm 2021). Nhu cầu toàn cầu và giá cả hàng hóa gia tăng (chiếm bình quân 17% tổng kim ngạch thương mại) là những động lực chính thúc đẩy hoạt động thương mại của Việt Nam bùng nổ.
Hoạt động thương mạnh tiếp tục tăng trưởng mạnh mẽ
Hoạt động thương mại tháng 4/2021 tốt hơn so với ước tính của Tổng cục Thống kê. Theo Tổng cục Hải quan, KNXK và KNNK của Việt Nam lần lượt tăng 50,8% và 47,7% so với cùng kỳ trong tháng 4/2021, cao hơn so với ước tính trước đó của Tổng cục Thống kê là tăng lần lượt 44,9% và 43,5% so với cùng kỳ.
Kim ngạch thương mại đã tăng nhanh so với tháng trước (tăng lần lượt 23,5% và 29,0% trong tháng 3/2021) và cải thiện mạnh từ mức giảm trong tháng 4/2020 (giảm lần lượt 13,8% và 10,0% so với cùng kỳ trong tháng 4/2020) (Bảng 1). Cùng với xu hướng mạnh mẽ hiện tại, mức nền thấp năm ngoái (do ảnh hưởng từ đại dịch COVID[1]19 trong tháng 4/2020) cũng giúp củng cố mức tăng trưởng mạnh mẽ trong tháng 4/2021.
Kim ngạch thương mại giảm so với tháng trước. KNXK và KNNK lần lượt giảm 10,5% và 2,4% so với tháng trước so với tăng lần lượt 46,8% và 37,8% so với tháng trước trong tháng 3/2021 (phục hồi mạnh sau kỳ nghỉ Tết) (Bảng 2).
Bảng 2: Cơ cấu xuất nhập khẩu Việt Nam 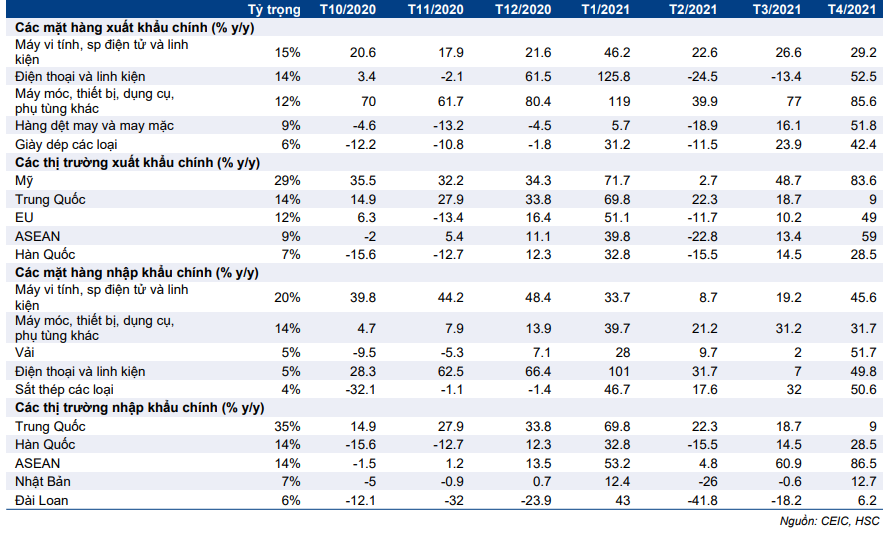
Lũy kế kim ngạch thương mại tăng trưởng nhanh chóng. Trong 4 tháng đầu năm 2021, KNXK và KNNK lần lượt tăng 29,6% và 31,8% so với cùng kỳ, mạnh hơn so với tháng 3/2021 (lần lượt tăng 23,7% và 26,9% so với cùng kỳ) và mức tăng nhẹ cùng kỳ năm ngoái (lần lượt tăng 2,2% và 0,1% so với cùng kỳ). Đáng chú ý, tăng trưởng KNNK mạnh hơn so với tăng trưởng KNXK trong 3 tháng liên tiếp (Bảng 3) kéo thặng dư thương mại giảm xuống. Đây có thể được coi là một tín hiệu tích cực khi kim ngạch nhập khẩu hàng hóa tư liệu sản xuất tăng sẽ hỗ trợ triển vọng xuất khẩu trong tương lai gần.
Biểu đồ 3: Tình hình thương mại theo tháng so với đầu năm 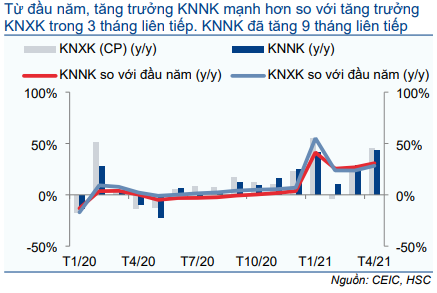
Biểu đồ 4: Cán cân thương mại của Việt Nam 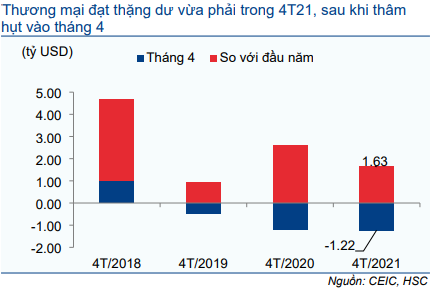
Thặng dư vừa phải: Thặng dư thương mại đã giảm xuống 1,63 tỷ USD trong 4 tháng đầu năm 2021, sau khi thâm hụt 1,22 tỷ USD trong tháng 4/2021. Mặc dù vẫn tích cực, thặng dư thương mại trong 4 tháng đầu năm 2021 tương đối khiêm tốn so với mức 2,61 tỷ USD trong 4 tháng đầu năm 2020 và so với bình quân thặng dư thương mại (2,40 tỷ USD) 4 tháng đầu năm trong 3 năm trước (Bảng 4).
KNNK đã tăng trong 9 tháng liên tiếp, và đà tăng ngày càng mạnh mẽ trong thời gian gần đây. Điều này có thể là do (1) nhu cầu nhập khẩu hàng hóa tư liệu sản xuất tăng để hỗ trợ cho các kế hoạch sản xuất chủ động; và (2) việc tái kết nối chuỗi cung ứng đã bị gián đoạn trong những tháng đầu năm 2020 khi dịch COVID-19 tác động tiêu cực trên toàn cầu.
KNNK tăng vững chắc chủ yếu nhờ nhu cầu về tư liệu sản xuất. KNNK tài sản cố định và nguyên liệu đầu vào tiếp tục tăng trưởng ổn định (Bảng 5), trong đó điện thoại (tăng 47,4% so với cùng kỳ), máy móc (tăng 31,0% so với cùng kỳ) và sản phẩm điện tử (tăng 25,9% so với cùng kỳ). Trong khi đó, KNNK nguyên vật liệu tiếp tục phục hồi (Bảng 6), bao gồm kim loại cơ bản (tăng 43,7% so với cùng kỳ), nhựa (43,5% so với cùng kỳ), sắt thép (tăng 36,6% so với cùng kỳ), nguyên liệu dệt may, da giày (tăng 26,4% so với cùng kỳ) và vải (tăng 22,7% so với cùng kỳ).
Đáng chú ý, KNNK ô tô và linh kiện đã tăng mạnh kể từ đầu năm 2020 và tăng 49,9% so với cùng kỳ trong 4 tháng đầu năm 2021. Trong đó, KNNK ô tô nguyên chiếc tăng 58,2% so với cùng kỳ (doanh số tăng 56,5% so với cùng kỳ), trong khi nhập khẩu linh kiện và phụ tùng tăng 44,8% so với cùng kỳ. Điều này không chỉ phản ánh nhu cầu trong nước tăng cao mà còn cho thấy sự lạc quan đối với ngành sản xuất ô tô Việt Nam. Trong khi đó, những người trong ngành cho rằng sự gia tăng này là nhờ nhu cầu của các doanh nghiệp vận tải và cá nhân ngày càng tăng sau đại dịch COVID-19. (Nhập khẩu ô tô tăng tốc trong tháng 3/2021, 5/4/2021, Vietnamnews).
Cơ cấu xuất xứ ô tô như sau:
- Xe nhập khẩu nguyên chiếc của Việt Nam phần lớn đến từ Thái Lan (chiếm 42%, tăng 51,4% so với cùng kỳ), Trung uốc (chiếm 22%, tăng 408% so với cùng kỳ) và Indonesia (đóng góp 15%, tăng 3,9% so với cùng kỳ) (Bảng 7).
- KNNK linh kiện và phụ tùng ô tô của Việt Nam bao gồm Hàn Quốc (tỷ trọng 27%, tăng 52,1% so với cùng kỳ), Trung Quốc (tỷ trọng 18%, tăng 49,4% so với cùng kỳ), trong khi Thái Lan và Nhật Bản (mỗi nước đóng góp 17%, lần lượt tăng 46,9% và 37,5% so với cùng kỳ).
Biểu đồ 5: KNNK tài sản cố định và nguyên liệu đầu vào 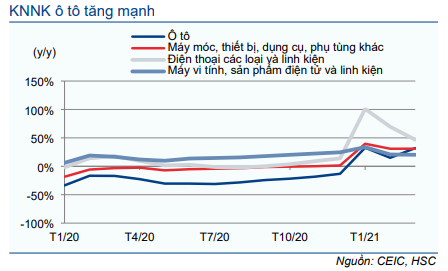
Biểu đồ 6: Nhập khẩu nguyên liệu 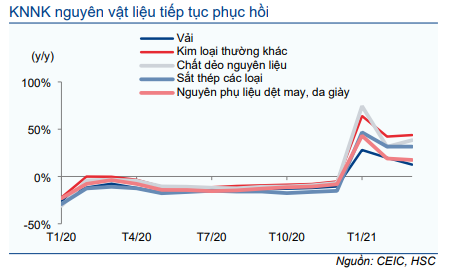
Biểu đồ 7: Thị trường nhập khẩu ô tô chính của Việt Nam 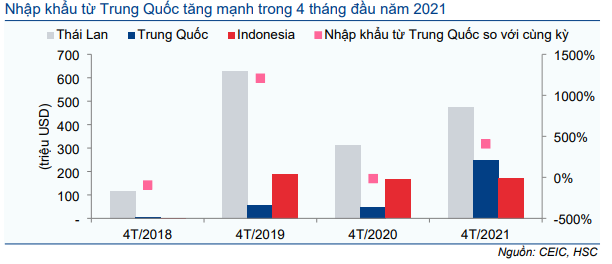
Biểu đồ 8: Xuất khẩu theo các ngành chính 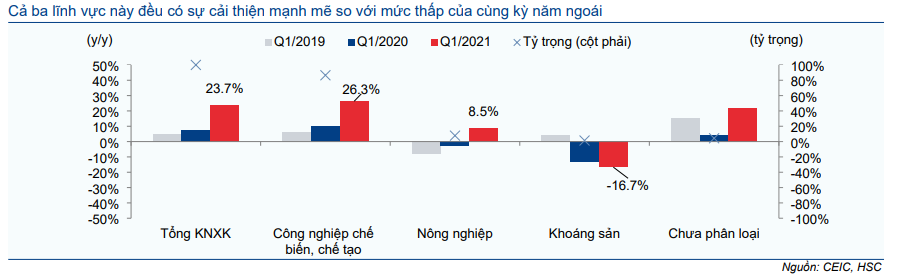
KNXK tiếp tục được hỗ trợ nhờ nhu cầu toàn cầu và giá hàng hóa gia tăng. Cả 3 ngành chính trong xuất khẩu đều tốt hơn so với tháng trước và cải thiện mạnh mẽ từ mức nền thấp năm ngoái. Theo đó, kim ngạch xuất khẩu đối với ngành sản xuất và nông nghiệp tăng trưởng mạnh (lần lượt 32,7% và 11,3% so với cùng kỳ, cao hơn mức tăng trong 3 tháng đầu năm 2021 lần lượt 26,3% và 8,5%), trong khi đó, KNXK khoáng sản giảm nhẹ (giảm 4,1% so với cùng kỳ, thấp hơn mức giảm 16,6% trong 3 tháng đầu năm 2021) (Bảng 8).
Xuất khẩu ngành sản xuất tăng mạnh. Động lực tăng trưởng chính từ máy móc (tăng 79,4% so với cùng kỳ), máy ảnh (tăng 79,9% so với cùng kỳ), gỗ và sản phẩm từ gỗ (tăng 56,8% so với cùng kỳ), xe cộ và phụ tùng khác (tăng 31,4% so với cùng kỳ), sản phẩm điện tử (tăng 30,7% so với cùng kỳ) và điện thoại các loại (tăng 18,2% so với cùng kỳ) (Bảng 9). Trong khi đó, xuất khẩu mặt hàng giày dép, dệt may và hàng may mặc cải thiện ở mức khá lần lượt 20,9% và 10,7% so với cùng kỳ (Bảng 10), trong khi đó, xuất khẩu mặt hàng vali & túi xách giảm nhẹ 0,3% so với cùng kỳ.
Xuất khẩu nông nghiệp có kết quả trái chiều. Trong 4 tháng đầu năm 2021, xuất khẩu cao su tăng vọt 103,1% về giá trị và tăng 72,9% về lượng, phản ánh mức tăng 66% so với cùng kỳ năm ngoái. (Hình 11). Xuất khẩu rau quả và các sản phẩm thủy sản tăng lần lượt 11,4% và 10,5% so với cùng kỳ năm ngoái, đánh dấu sự phục hồi vững chắc từ mức giảm 12,2% và 7,0% tương ứng trong cùng kỳ năm ngoái. Xuất khẩu gạo tăng 7,3% so với cùng kỳ, trong khi xuất khẩu cà phê và hạt điều lần lượt giảm 8,3% và 1,7% (Hình 11).
Xuất khẩu khoáng sản đang cải thiện – xuất khẩu khoáng sản chỉ chiếm 1,4% tổng kim ngạch xuất khẩu (giảm 4,1% so với cùng kỳ) trong 4 tháng đầu năm 2021, so với giảm 20,2% so với cùng kỳ trong 4 tháng đầu năm 2020. Đáng chú ý, xuất khẩu clinker và xi măng tăng 42,4% so với cùng kỳ trong 4 tháng đầu năm 2021, phục hồi từ mức giảm 17,8% so với cùng kỳ trong 4 tháng đầu năm 2020 (Bảng 12).
Biểu đồ 9: Tăng trưởng xuất khẩu các sản phẩm sản xuất chính 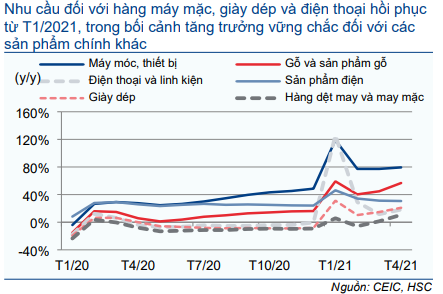
Biểu đồ 10: Xuất khẩu nông nghiệp có kết quả trái chiều 
Biểu đồ 11: Giá cao su (USD/tấn) 
Biểu đồ 12: Xuất khẩu khoáng sản được cải thiện 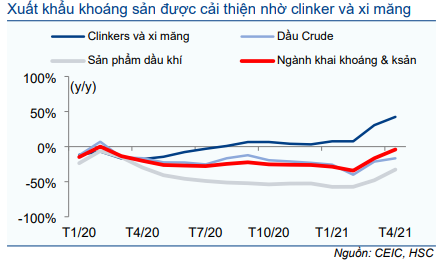
Top 5 thị trường xuất khẩu hàng đầu: Nhìn vào 5 đối tác xuất khẩu hàng đầu của Việt Nam (chiếm 72% tổng KNXK), đều ghi nhận tăng trưởng xuất khẩu trong 4 tháng đầu năm 2021. Mỹ là thị trường lớn nhất, chiếm 29% tổng giá trị xuất khẩu, tăng 48,5% so với cùng kỳ, tăng mạnh so với mức tăng 12,9% so với cùng kỳ trong 4 tháng đầu năm 2020.
Ở vị trí thứ hai là Trung Quốc, với tỷ trọng 16%, tăng 28,0% so với cùng kỳ so với mức tăng 22,4% so với cùng kỳ trong 4 tháng đầu năm 2020. Tiếp theo, châu Âu và khu vực ASEAN (chiếm 12% và 9%), lần lượt tăng 21,7% và 18,9% so với cùng kỳ (trong khi cùng kỳ năm ngoái ghi nhận mức giảm khoảng 9%). Cuối cùng, Hàn Quốc chiếm 7% tỷ trọng cũng tăng ổn định 14,3% so với cùng kỳ so với giảm nhẹ cách đây một năm (Bảng 13).
Top 5 thị trường nhập khẩu hàng đầu (Bảng 14): Đối với KNNK trong 4 tháng đầu năm 2021, Trung Quốc vẫn là nguồn nhập khẩu chính của Việt Nam (đóng góp 33%), tăng 28,0% so với cùng kỳ so với tăng 22,4% so với cùng kỳ trong 4 tháng đầu năm 2020. Hàn Quốc, chiếm 16% tổng KNNK, tăng 14,3% so với cùng kỳ trong 4 tháng đầu năm 2021 so với giảm nhẹ 1,0% so với cùng kỳ trong cùng thời điểm năm ngoái.
Đặc biệt, thị trường ASEAN (chiếm 14% tỷ trọng) đã tăng đáng kể 49,0% so với cùng kỳ, phục hồi từ mức giảm 11,2% so với cùng kỳ trong 4 tháng đầu năm 2020 (khi đại dịch COVID-19 khiến chuỗi cung ứng bị gián đoạn). KNNK từ Nhật Bản tăng chậm lại, tăng 2,7% so với cùng kỳ (so với mức tăng 5,3% cùng kỳ năm ngoái), trong khi KNNK từ Đài Loan giảm 6,1% so với cùng kỳ (giảm tốc từ mức tăng 31,9% trong 4 tháng đầu năm 2020).
Biểu đồ 13: Thị trường xuất khẩu chủ lực của Việt Nam 
Biểu đồ 14: Thị trường nhập khẩu chính của Việt Nam 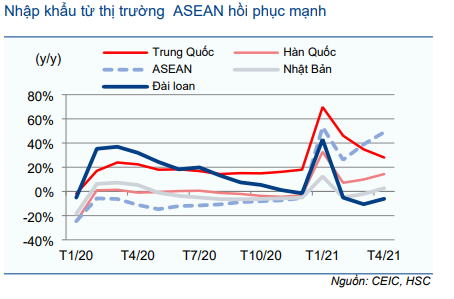
HSC dự báo
Kim ngạch thương mại tháng 4/2021 sát với dự báo của chúng tôi. HSC dự báo kim ngạch thương mại Q2/2021 sẽ phục hồi mạnh mẽ từ mức nền thấp năm ngoái với mức tăng 33,5% và 32,0% so với cùng kỳ lần lượt cho KNXK và KNNK.
Do đó, HSC duy trì dự báo thương mại của mình với KNXK và KNNK lần lượt tăng trưởng 17,9% và 18,3% trong năm 2021. Chúng tôi kỳ vọng triển vọng thương mại vẫn sẽ tươi sáng trong 2 năm tới, với KNXK và KNNK sẽ tăng trưởng lần lượt 16,4% và 16,6% trong năm 2022, sau đó tiếp tục tăng trưởng lần lượt 15,7% và 15,5% trong năm 2023 (Bảng 15).
Biểu đồ 15: Triển vọng thương mại Việt Nam 
Dự báo kinh tế vĩ mô của HSC
Nguồn: HSC